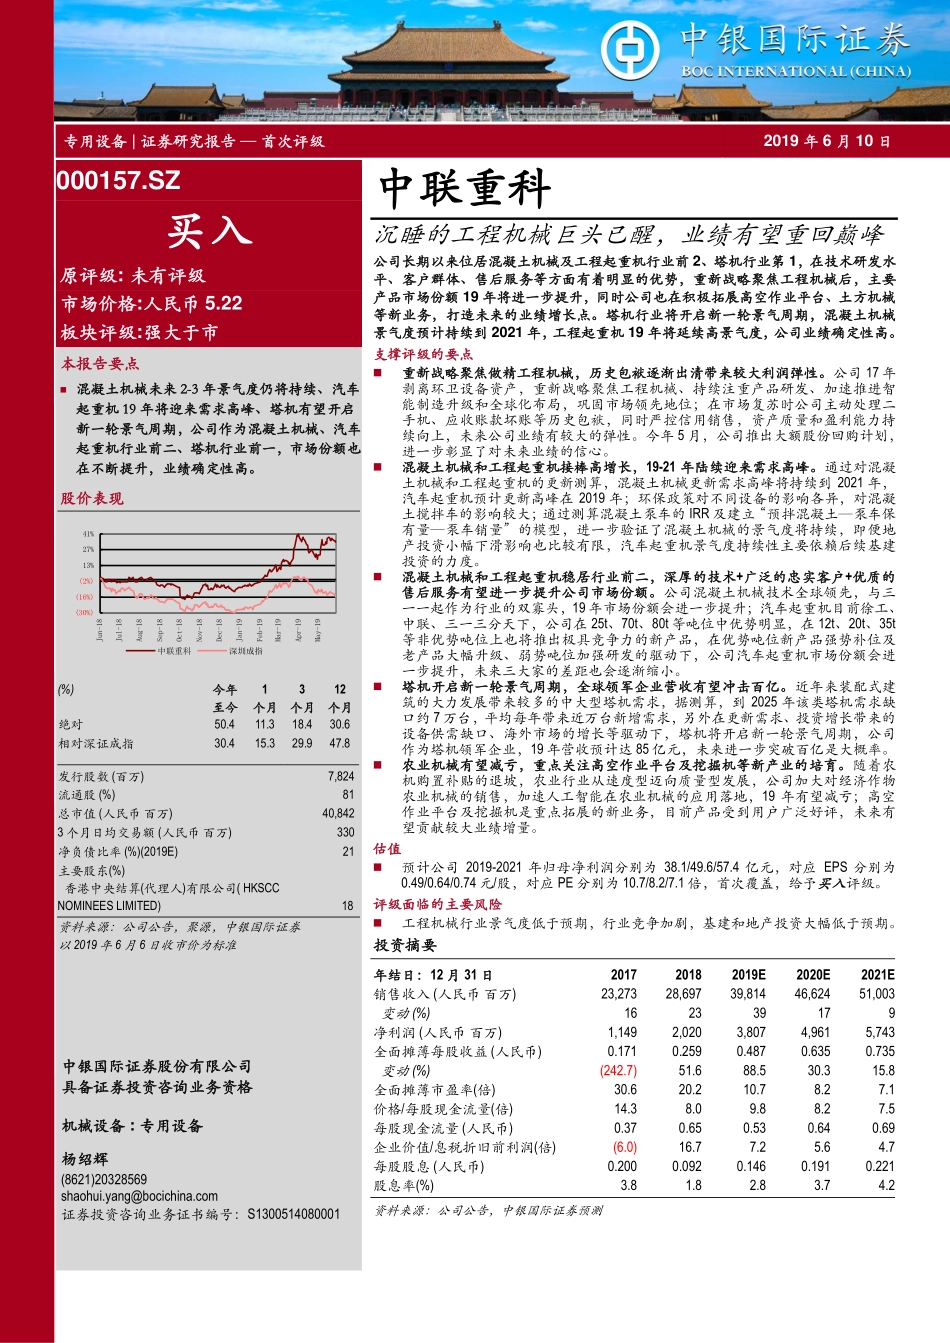
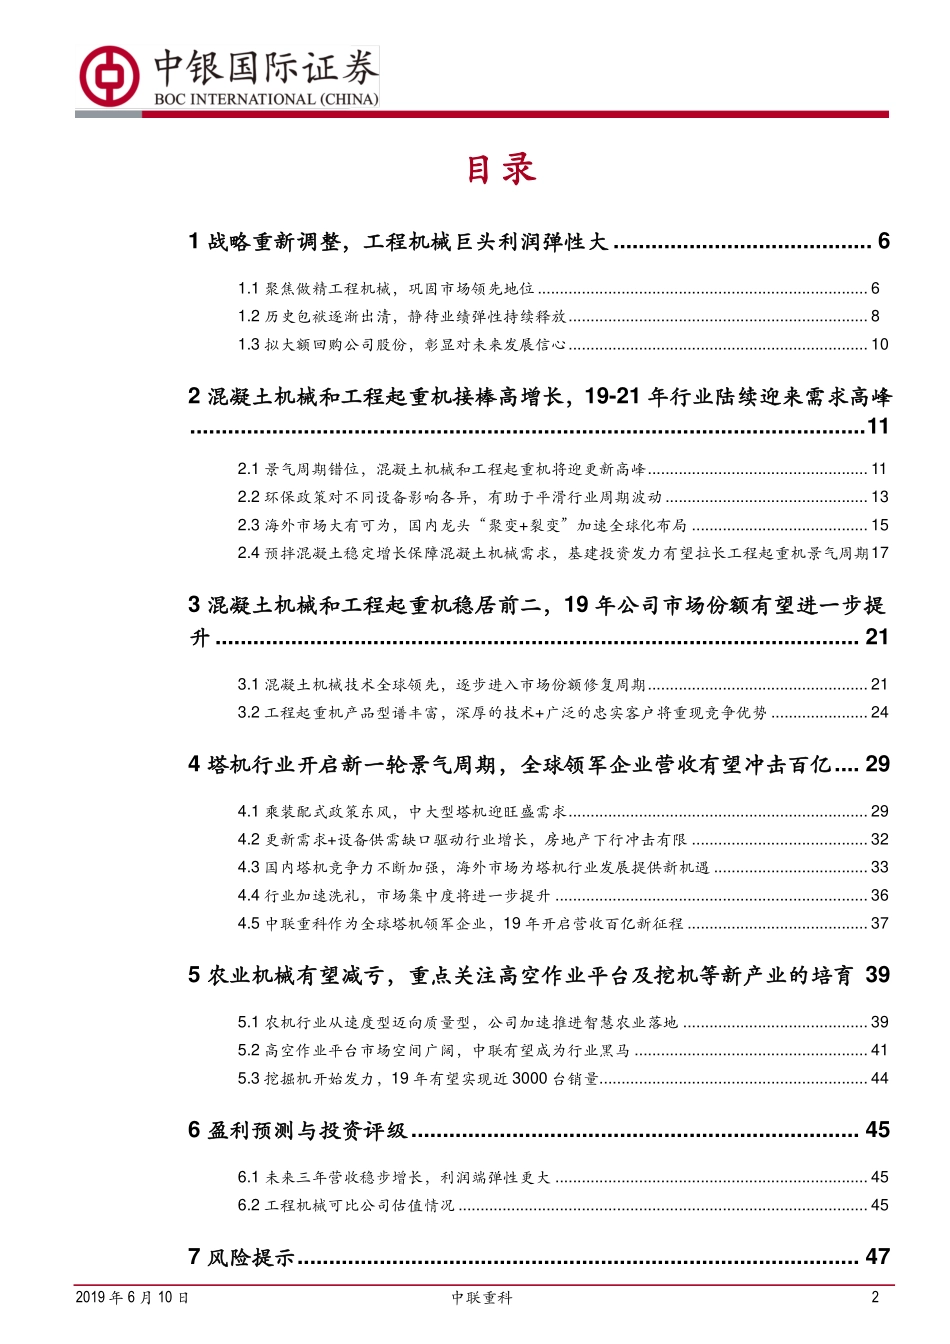
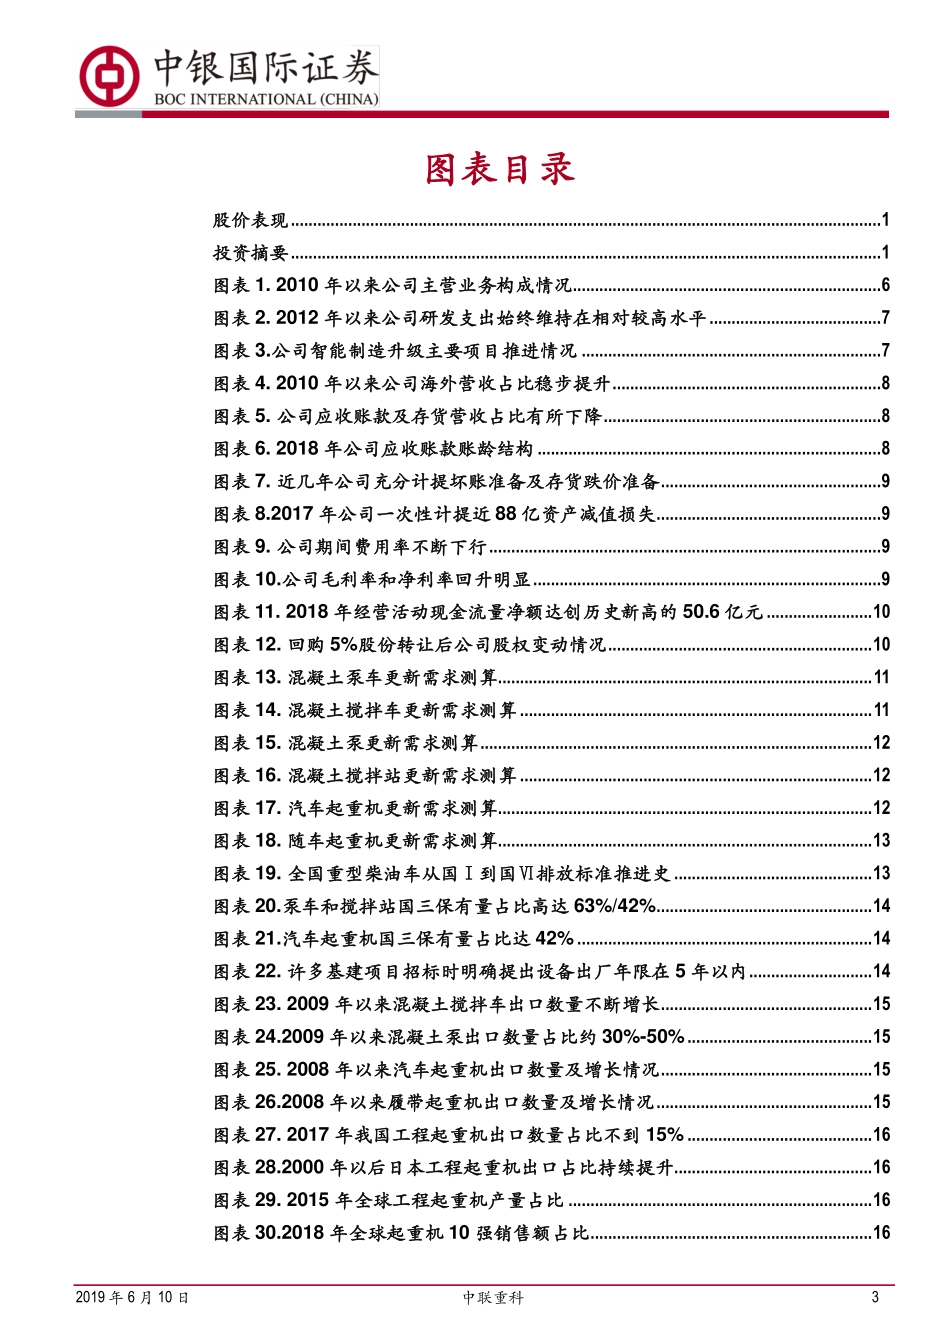
专用设备 | 证券研究报告 — 首次评级 2019 年 6 月 10 日 [Table_Stock] 000157.SZ 买入 原评级: 未有评级 市场价格:人民币 5.22 板块评级:强大于市 本报告要点 混凝土机械未来 2-3 年景气度仍将持续、汽车起重机 19 年将迎来需求高峰、塔机有望开启新一轮景气周期,公司作为混凝土机械、汽车起重机行业前二、塔机行业前一,市场份额也在不断提升,业绩确定性高。 [Table_PicQuote] 股价表现 (30%)(16%)(2%)13%27%41%Jun-18Jul-18Aug-18Sep-18Oct-18Nov-18Dec-18Jan-19Feb-19Mar-19Apr-19May-19中联重科深圳成指 [Table_Index] (%) 今年 至今 1 个月 3 个月 12 个月 绝对 50.4 11.3 18.4 30.6 相对深证成指 30.4 15.3 29.9 47.8 发行股数 (百万) 7,824 流通股 (%) 81 总市值 (人民币 百万) 40,842 3 个月日均交易额 (人民币 百万) 330 净负债比率 (%)(2019E) 21 主要股东(%) 香港中央结算(代理人)有限公司( HKSCC NOMINEES LIMITED) 18 资料来源:公司公告,聚源,中银国际证券 以 2019 年 6 月 6 日收市价为标准 中银国际证券股份有限公司 具备证券投资咨询业务资格 [Table_Industry] 机械设备 : 专用设备 [Table_Anal yser] 杨绍辉 (8621)20328569 shaohui.yang@bocichina.com 证券投资咨询业务证书编号:S1300514080001 [Table_Title] 中联重科 沉睡的工程机械巨头已醒,业绩有望重回巅峰 [Table_Summar y] 公司长期以来位居混凝土机械及工程起重机行业前 2、塔机行业第 1,在技术研发水平、客户群体、售后服务等方面有着明显的优势,重新战略聚焦工程机械后,主要产品市场份额 19 年将进一步提升,同时公司也在积极拓展高空作业平台、土方机械等新业务,打造未来的业绩增长点。塔机行业将开启新一轮景气周期,混凝土机械景气度预计持续到 2021 年,工程起重机 19 年将延续高景气度,公司业绩确定性高。 支撑评级的要点 重新战略聚焦做精工程机械,历史包袱逐渐出清带来较大利润弹性。公司 17 年剥离环卫设备资产,重新战略聚焦工程机械、持续注重产品研发、加速推进智能制造升级和全球化布局,巩固市场领先地位;在市场复苏时公司主动处理二手机、应收账款坏账等历史包袱,同时严控信用销售,资产质量和盈利能力持续向上,未来公司业绩有较大的弹性。今年 5 月,公司推出大额股份回购计划,进一步彰显了对未来业绩的信心。 混凝土机械和工程起重机接棒高增长,19-21 年陆续迎来需求高峰。通过对混凝土机械和工程起重机的更新测算,混凝土机械更新需求高峰将持续到 2021 年,汽车起重机预计更新高峰在 2019 年;环保政策对不同设备的影响各异,对混凝土搅拌车的影响较大;通过测算混凝土泵车的 IRR 及建立“预拌混凝土—泵车保有量—泵车销量”的模型,进一步验证了混凝土机械的景气度将持续,即便地产投资小幅下滑影响也比较有限,汽车起重机景气度持续性主要依赖后续基建投资的力度。 混凝土机械和工程起重机稳居行业前二,深厚的技术+广泛的忠实客户+优质的售后服务有望进一步提升公司市场份额。公司混凝土机械技术全球领先,与三一一起作为行业的双寡头,19 年市场份额会进一步提升;汽车起重机目前徐工、中联、三一三分天下,公司在 25t、70t、80t 等吨位中优势明显,在 12t、20t、35t等非优势吨位上也将推出极具竞争力的新产品,在优势吨位新产品强势补位及老产品大幅升级、弱势吨位加强研发的驱动下,公司汽车起重机市场份额会进一步提升,未来三大家的差距也会逐渐缩小。 塔机开启新一轮景气周期,全球领军企业营收有望冲击百亿。近年来装配式建筑的大力发展带来较多的中大型塔机需求,据测算,到 2025 年该类塔机需求缺口约 7 万台,平均每年带来近万台新增需求,另外在更新需求、投资增长带来的设备供需缺口、海外市场的增长等驱动下,塔机将开启新一轮景气周期,公司作为塔机领军企业,19 年营收预计达 85 亿元,未来进一步突破百亿是大概率。 农业机械有望减亏,重点关注高空作业平台及挖掘机等新产业的培育。随着农机购置补贴的退坡,农业行业从速度型迈向质量型发展,公司加大对经济作物农业机械的销售,加速人工智能在农业机械的应用落地,19 年有望减亏;高空作业平台及挖掘机是重点拓展的新业务,目前产品受到用户广泛好评,未来有望贡献较大业绩增量。 估值 预计公司 2019-2021 年归母净利润分别为 38.1/49.6/57.4 亿元,对应 EPS 分别为0.49/0.64/0.74 元/股,对应 PE 分别为 10.7/8.2/7.1 倍,首次覆盖,给予买入评级。 评级面临的主要风险 工程机械行业景气度低于预期,行业竞争加剧,基建和地产投资大幅低于预期。 投资摘要 [Table_InvestSummary] 年结日:12 月 31 日 2017 2018 2019E 2020E 2021E 销售收入 (人民币 百万) 23,273 28,697 39,814 46,624 51,003 变动 (%) 16 23 39 17 9 净利润 (人民币 百万) 1,149 2,020 3,807 4,961 5,743 全面摊薄每股收益 (人民币) 0.171 0.259 0.487 0.635 0.735 变动 (%) (242.7) 51.6 88.5 30.3 15.8 全面摊薄市盈率(倍) 30.6 20.2 10.7 8.2 7.1 价格/每股现金流量(倍) 14.3 8.0 9.8 8.2 7.5 每股现金流量 (人民币) 0.37 0.65 0.53 0.64 0.69 企业价值/息税折旧前利润(倍) (6.0) 16.7 7.2 5.6 4.7 每股股息 (人民币) 0.200 0.092 0.146 0.191 0.221 股息率(%) 3.8 1.8 2.8 3.7 4.2 资料来源:公司公告,中银国际证券预测 2019 年 6 月 10 日 中联重科 2 目录 1 战略重新调整,工程机械巨头利润弹性大 ......................................... 6 1.1 聚焦做精工程机械,巩固市场领先地位 ........................................................................... 6 1.2 历史包袱逐渐出清,静待业绩弹性持续释放 .................................................................... 8 1.3 拟大额回购公司股份,彰显对未来发展信心 .................................................................... 10 2 混凝土机械和工程起重机接棒高增长,19-21 年行业陆续迎来需求高峰 ........................................................................................................... 11 2.1 景气周期错位,混凝土机械和工程起重机将迎更新高峰 .................................................. 11 2.2 环保政策对不同设备影响各异,有助于平滑行业周期波动 .............................................. 13 2.3 海外市场大有可为,国内龙头“聚变+裂变”加速全球化布局 ........................................ 15 2.4 预拌混凝土稳定增长保障混凝土机械需求,基建投资发力有望拉长工程起重机景气周期 17 3 混凝土机械和工程起重机稳居前二,19 年公司市场份额有望进一步提升 ...................................................................................................... 21 3.1 混凝土机械技术全球领先,逐步进入市场份额修复周期 .................................................. 21 3.2 工程起重机产品型谱丰富,深厚的技术+广泛的忠实客户将重现竞争优势 ...................... 24 4 塔机行业开启新一轮景气周期,全球领军企业营收有望冲击百亿 .... 29 4.1 乘装配式政策东风,中大型塔机迎旺盛需求 .................................................................... 29 4.2 更新需求+设备供需缺口驱动行业增长,房地产下行冲击有限 ........................................ 32 4.3 国内塔机竞争力不断加强,海外市场为塔机行业发展提供新机遇 ................................... 33 4.4 行业加速洗礼,市场集中度将进一步提升 ....................................................................... 36 4.5 中联重科作为全球塔机领军企业,19 年开启营收百亿新征程 ......................................... 37 5 农业机械有望减亏,重点关注高空作业平台及挖机等新产业的培育 39 5.1 农机行业从速度型迈向质量型,公司加速推进智慧农业落地 .......................................... 39 5.2 高空作业平台市场空间广阔,中联有望成为行业黑马 ..................................................... 41 5.3 挖掘机开始发力,19 年有望实现近 3000 台销量............................................................. 44 6 盈利预测与投资评级 ....................................................................... 45 6.1 未来三年营收稳步增长,利润端弹性更大 ....................................................................... 45 6.2 工程机械可比公司估值情况 ............................................................................................. 45 7 风险提示 ......................................................................................... 47 2019 年 6 月 10 日 中联重科 3 图表目录 股价表现 ............................................




发表评论取消回复