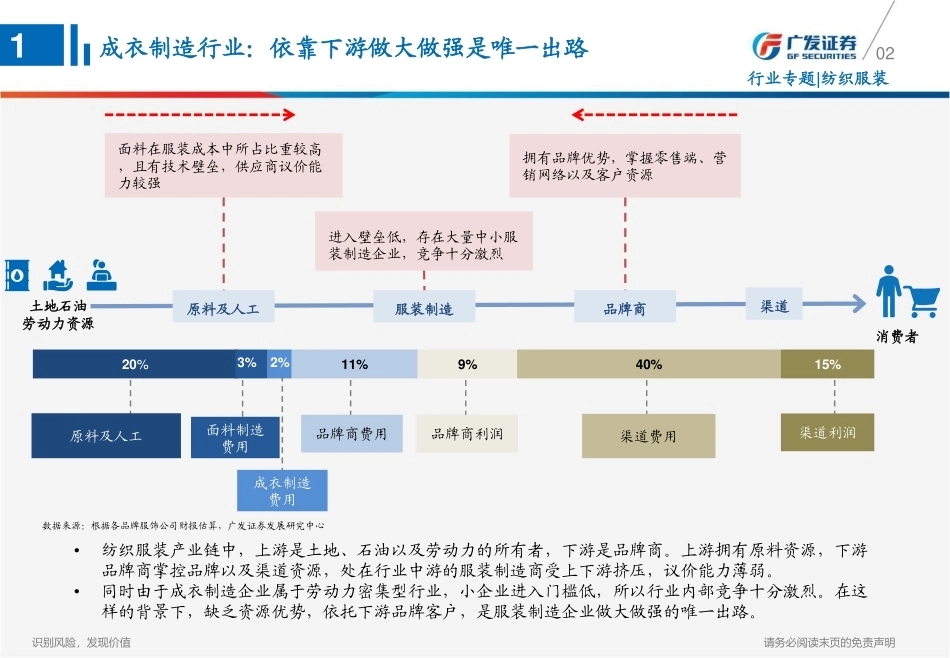
识别风险,发现价值请务必阅读末页的免责声明分析师:糜韩杰电话:021-60750604邮件:mihanjie@gf.com.cn执业证书编号:S0260516020001行业专题|纺织服装证券研究报告2018年8月1日成衣制造巨头的非凡之路——纺织服装龙头公司复盘系列二:申洲国际广发证券发展研究中心分析师:胡翔宇电话:010-59136632邮件:huxiangyu@gf.com.cn执业证书编号:S0260517080001纺织服装研究小组海外研究小组识别风险,发现价值请务必阅读末页的免责声明行业专题|纺织服装目录01申洲国际——国内市值排名第一的纺织服装企业2成衣制造行业——依靠下游做大做强是唯一出路1历史回顾——二十八年发展成就卓越针织服装龙头3风险提示成功经验——十年百倍的大牛股是如何炼成的45识别风险,发现价值请务必阅读末页的免责声明成衣制造行业:依靠下游做大做强是唯一出路102行业专题|纺织服装消费者原料及人工服装制造品牌商渠道面料在服装成本中所占比重较高,且有技术壁垒,供应商议价能力较强拥有品牌优势,掌握零售端、营销网络以及客户资源进入壁垒低,存在大量中小服装制造企业,竞争十分激烈20%11%9%40%15%3%2%渠道费用品牌商利润原料及人工品牌商费用面料制造费用成衣制造费用渠道利润土地石油劳动力资源•纺织服装产业链中,上游是土地、石油以及劳动力的所有者,下游是品牌商。上游拥有原料资源,下游品牌商掌控品牌以及渠道资源,处在行业中游的服装制造商受上下游挤压,议价能力薄弱。•同时由于成衣制造企业属于劳动力密集型行业,小企业进入门槛低,所以行业内部竞争十分激烈。在这样的背景下,缺乏资源优势,依托下游品牌客户,是服装制造企业做大做强的唯一出路。数据来源:根据各品牌服饰公司财报估算,广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明03时尚度功能性能够孕育出卓越的成衣制造企业的品牌服饰需要具备以下特点:•规模大:成衣制造企业的成长将受益于品牌服饰规模的扩大•拥有产品壁垒:品牌服饰的产品具备壁垒,上游成衣制造企业生产时能够通过技术、成本以及反应速度优势逐步夯实护城河依据对于服饰时尚性和功能性特点的分析,功能性越强,时尚性越低的产品对供应商的制衣技术以及面料要求更高,起单量大也需要供应商具备更大规模。因此,时尚性越低,功能性越强的品牌服饰上游较容易出现卓越的成衣制造企业。世界品牌服饰巨头产品特点不同,背后供应商存在巨大差异时尚性注重设计款式极多质量要求低起单量小极快的反应速度订单灵活性技术及规模要求功能性注重面料款式相对较少质量要求高起单量大先进的制衣技术具备较大规模特性产品特点对供应商要求行业专题|纺织服装成衣制造行业:依靠下游做大做强是唯一出路1识别风险,发现价值请务必阅读末页的免责声明04符合功能性强而时尚性相对较低的品牌服饰主要以运动服饰以及休闲服饰为主。从具体服饰面料的角度来看,对比服装产业最常用的两种织布工艺针织和梭织的特点以及应用,针织面料弹性好、更加吸汗透气,穿着也更为舒适,相对于梭织面料来说,更适用于运动服以及休闲服的生产。因此针织服装制造行业更易出现卓越的成衣制造企业。行业专题|纺织服装工艺面料特点主要应用针织利用织针把各种原料和品种的纱线构成线圈、再经串套连接成针织物的工艺过程。质感柔软、伸缩性较大、透气、吸汗、穿着舒适随意、富有个性运动服、男女休闲时装和内衣梭织用梭子带动纬纱在上下开合的经纱开口中穿过,一纱一纱的构成交叉的结构,由两组或两组以上的相互垂直的纱线,以90度角作经纬交织而成织物。布面平整挺阔,弹性相对较小,不易起球,耐洗涤性好衬衫、西装等正装,牛仔裤数据来源:全球纺织网,广发证券发展研究中心针织服装制造行业更易孕育出龙头企业成衣制造行业:依靠下游做大做强是唯一出路1识别风险,发现价值请务必阅读末页的免责声明行业专题|纺织服装目录05申洲国际——国内市值排名第一的纺织服装企业2成衣制造行业——依靠下游做大做强是唯一出路1历史回顾——二十八年发展成就卓越针织服装龙头3风险提示成功经验——十年百倍的大牛股是如何炼成的45识别风险,发现价值请务必阅读末页的免责声明申洲国际:国内针织服装龙头2.1申洲国际历年营收情况06行业专题|纺织服装12.5 18.9 21.2 24.8 29.8 36.6 48.2 60.9 67.2 90.5 89.4 100.7 111.5 126.6 151.2 181.0 -10%0%10%20%30%40%50%60%020406080100120140160180200营业总收入(亿元)增速1.3 2.5 2.8 3.6 3.8 5.0 6.6 12.1 10.8 15.9 14.2 15.6 17.9 21.4 26.9 34.2 -20%0%20%40%60%80%100%0510152025303540扣非后归母净利润(亿元)增速合作客户包括众多国际国内知名品牌数据来源:公司年报,公司官网,广发证券发展研究中心申洲国际历年扣非后归母净利润数据来源:Wind,广发证券发展研究中心数据来源:Wind,广发证券发展研究中心•2017,申洲国际营业收入为181亿元,面料产量15.68万吨,成衣产量3.5亿件。其中,国内成衣产量占比约70%,面料产量占比约60%,其余为海外工厂生产。申洲国际是中国规模最大的纵向一体化针织制造商,集织布、染整、印绣花、裁剪与缝制等工序于一身,产品涵盖了所有的针织服装,包括运动服、休闲服、内衣、睡衣等。•公司与国内外知名客户建立了稳固的合作伙伴关系,包括UNIQLO、Nike、Adidas、PUMA等。识别风险,发现价值请务必阅读末页的免责声明020406080100120收盘价(元)市盈率(PE,TTM)2007,Adidas专用工厂建成投产2008-2009,金融危机期间行业优胜劣汰,公司营收净利润保持高速增长2009,国内衢州和安庆的制衣工厂建成投产,产能迅速扩张2012,开始承接Nike核心鞋类科技产品Flyknit,占Nike Flyknit采购量占比逐步达到70% 2013-2014,在越南设立面料生产基地,加速海外扩张步伐2016,越南面料工厂二期以及成衣工厂建成投产,海外产能占比逐步提高2016,已经成为Nike、Adidas、优衣库、Puma的第一大服饰类供应商2018,越南面料工厂产能向目标水平迈进,将在柬埔寨和越南新建成衣工厂申洲国际:国内市值排名第一的纺织服装企业072.2数据来源:Wind,广发证券发展研究中心2005-2007:港交所成功上市,资本加持下联姻国际运动巨头2008-2012:金融危机促进行业洗牌,优势地位确立2013-2017:海外产能加速扩张,逐步成为客户首要供应商1.6496.252006,Nike专用工厂建成投产行业专题|纺织服装识别风险,发现价值请务必阅读末页的免责声明同业对比:各项指标优于国内上市的纺织制造公司2.3纺织制造公司营收情况(亿美元)08行业专题|纺织服装27.71 24.98 21.87 11.27 8.89 8.17 7.89 7.54 7.48 5.42 4.78 4.41 2.81 2.69 1.54 0510152025305.76 1.76 1.48 1.03 0.95 0.43 0.42 0.39 0.31 0.29 0.20 0.17 0.08 0.03 0.03 0123456731.4 30.7 27.7 27.5 21.3 20.7 20.3 19.9 19.3 19.2 15.5 15.0 12.6 12.3 10.9 0510152025303520.8 12.6 11.7 11.4 10.9 9.5 7.2 6.8 5.8 4.1 3.6 2.5 1.5 0.7 0.6 0510152025纺织制造公司净利润情况(亿美元)纺织制造公司毛利率(%)纺织制造公司净利率(%)数据来源:Wind,广发证券发展研究中心数据来源:Wind,广发证券发展研究中心数据来源:Wind,广发证券发展研究中心数据来源:Wind,广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明09营收(2017)主要客户产品类型研发能力大客户占比申洲国际27.68亿美元UNIQLO、Adidas、Nike及PUMA等国际知名品牌客户针织运动类用品、休闲服装及内衣服装具备深厚研发积累,有专门的研发中心研发面料供内部使用,2017年新材料面料研发专利90项,面料年产量已达15.68万吨。2017来自第一大客户收入占比29.1%,来自前三大客户收入占比69.5%。2012-2016来自前四大客户收入占比70%-80%晶苑国际21.78亿美元迅销(旗下品牌优衣库、GU)及 L Brands(旗下品牌VICTORIA'S Secret)GAP、Lee、H&M、,2016年通过收购vista间接拥有客户UA、PUMA休闲服、牛仔服、内衣、毛衣、运动服装2017年于台湾收购布料研发中心,重点研究功能合成材料,计划在东莞设立研发中心研究创新织造工艺2017来自第一大客户收入占比32.9%,来自前五大客户收入占比61.7%。2014-2016来自最大客户收入占比33%-36%,前五大客户收入占比约70%。南旋控股3.6亿美元UNIQLO、Tommy Hilfiger及Lands’End等多个国际知名服装品牌提供优质针织产品针织品休闲服17人的研发团队,负责产品花色以及混纺方案设计2017报告期来自第一大客户收入占比61.1%,来自前五大客户收入占比89.5%鹰美2.26亿美元Nike、The Northface运动服装-2017报告期来自第一大客户收入占比56.2%,来自前五大客户收入占比99.5%永嘉集团4.76亿美元Adidas、 Reebok、 Jako、Aigle运动服装以无污染纺织技术为主2017报告期来自第一大客户收入占比61.5%,来自前五大客户收入占比67.2%客户及产品涵盖休闲服和运动服饰两大品类,更为多元有专门的技术中心,与客户产品设计联系紧密从营收来看,在成衣制造企业中排名第一来自前几大客户的收入同步发展,占比较为均衡数据来源:wind,公司招股书,公司年报,公司官网,广发证券发展研究中心同业对比:客户资源、研发等方面优于其他成衣制造企业2.4行业专题|纺织服装识别风险,发现价值请务必阅读末页的免责声明行业专题|纺织服装目录10申洲国际——国内市值排名第一的纺织服装企业2成衣制造行业——依靠下游做大做强是唯一出路1历史回顾——二十八年发展成就卓越针织服装龙头3风险提示成功经验——十年百倍的大牛股是如何炼成的45识别风险,发现价值请务必阅读末页的免责声明11历史回顾:二十八年发展成就卓越针织服装龙头3行业专题|纺织服装• 1990,宁波北仑区政府牵头,与上海针织二十厂和外企投资商共同创建申洲制造有限公司,即申洲国际前身• 1992,专注于中高端代工的申洲国际开始实现盈利• 2005,申洲国际登录港交所主板• 2005,为了规避欧美对中国服装产品进口的配额限制,申洲国际在柬埔寨设立制衣工厂• 2006,Nike专用工厂建成投产• 2007,Adidas专用工厂建成投产• 2008-2009,金融危机期间小企业淘汰,受益行业洗牌,逆市高速增长,营收增长+32%/+26%,归母净利润增长+72%/+79%• 2009,安庆和衢州制衣工厂建成投产• 2012,开始承接Nike核心鞋类科技产品Flyknit订单• 2013,申洲国际开始在越南设立面料生产基地• 2016,越南面料工厂二期和成衣工厂投产;申洲国际成为Nike、Adidas、优衣库、Puma的第一大服饰类供应商• 2018,将在柬埔寨和越南新建成衣工厂• 1997,马建荣家族通过MBO控股申洲国际,同年马建荣接管公司• 1997,通过顺利完成一笔紧急订单,与大客户优衣库建立了紧密的合作关系• 1997,业务向上游面料领域延伸• 2002,开始涉足运动服饰业务1990-19961997-20...




发表评论取消回复