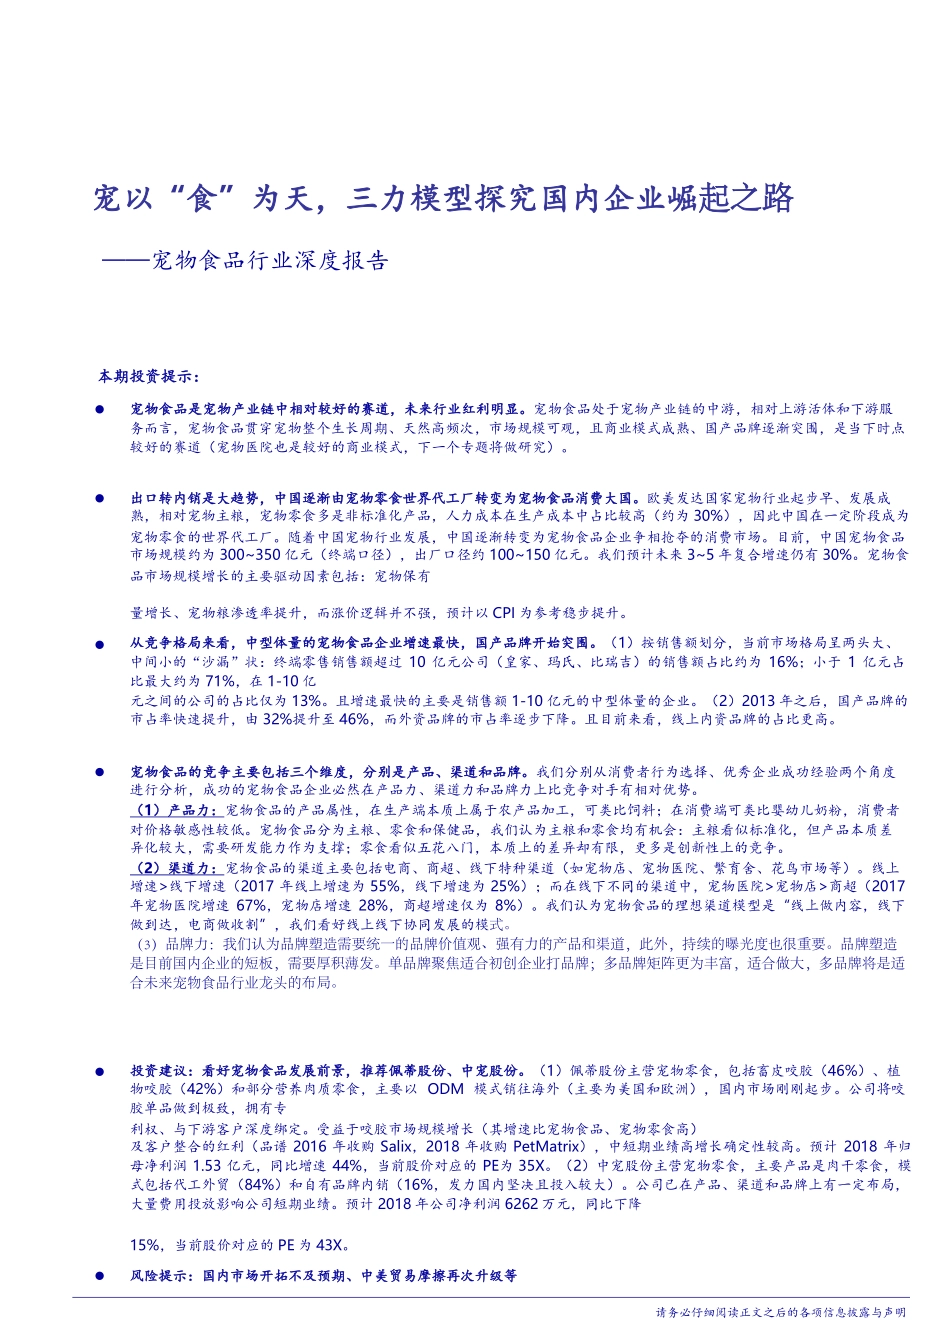
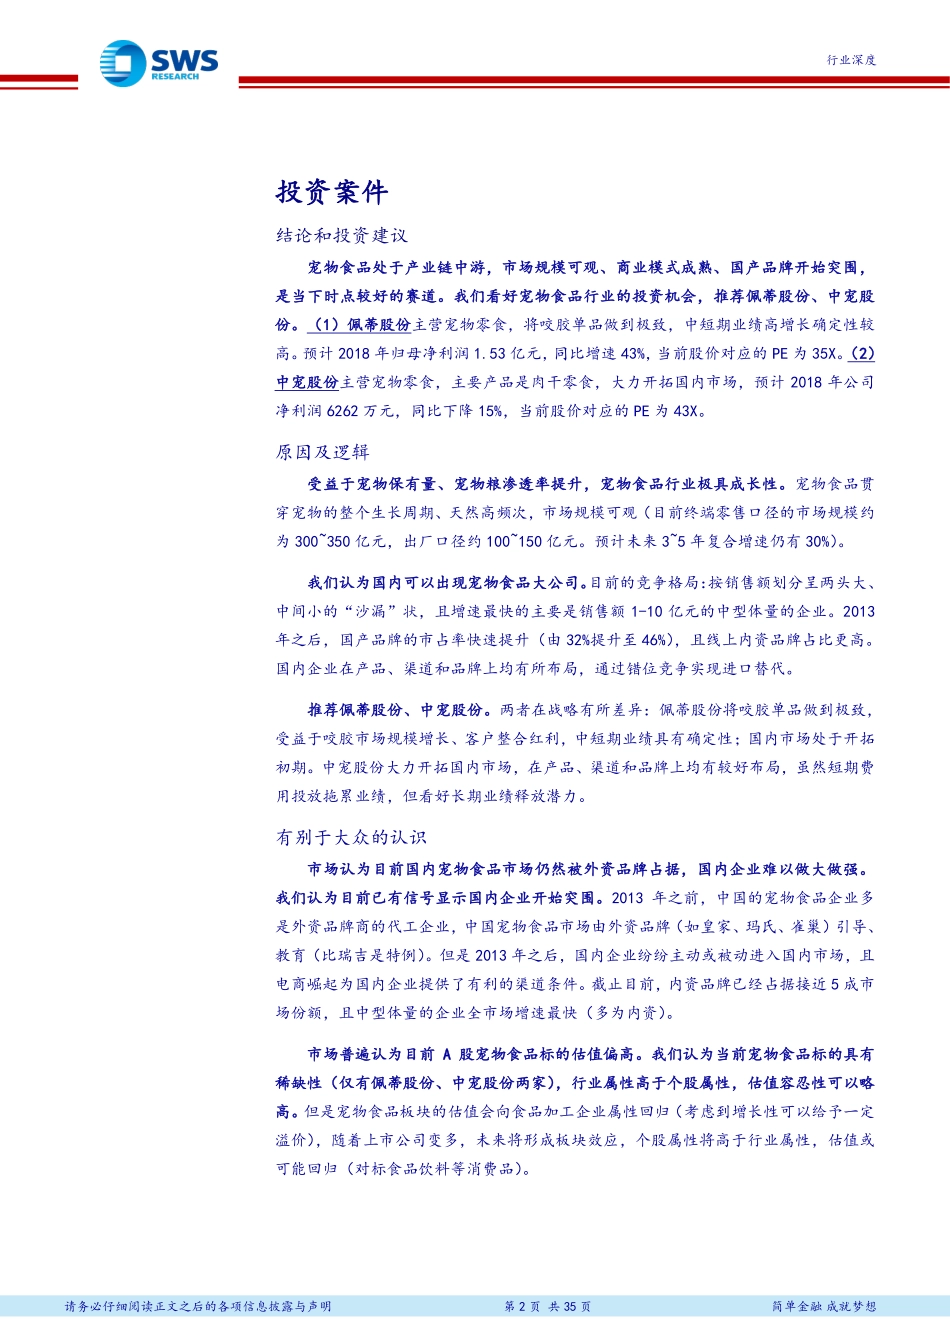
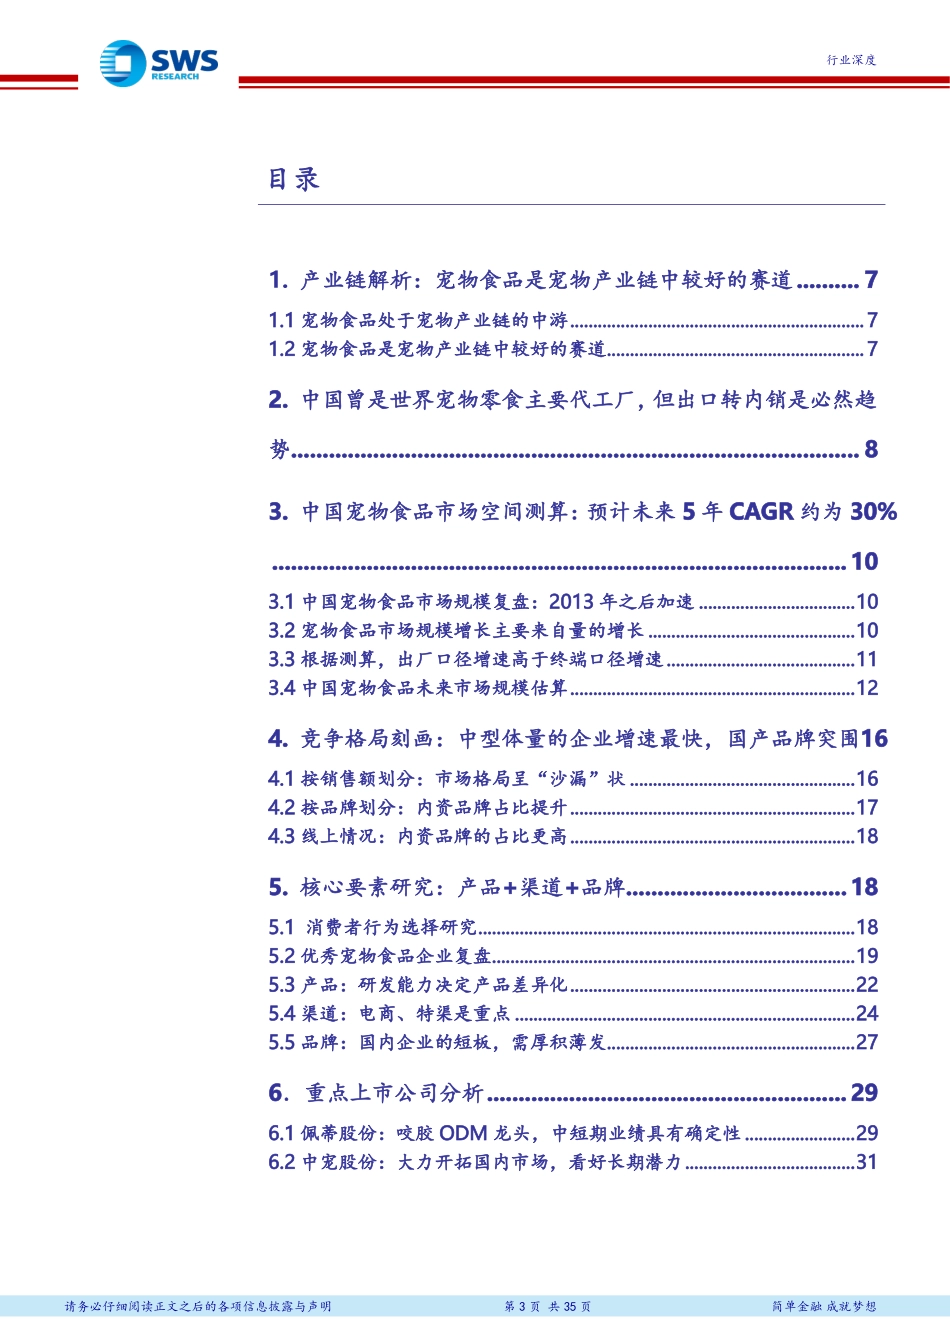
宠以“食”为天,三力模型探究国内企业崛起之路——宠物食品行业深度报告 本期投资提示: 宠物食品是宠物产业链中相对较好的赛道,未来行业红利明显。宠物食品处于宠物产业链的中游,相对上游活体和下游服务而言,宠物食品贯穿宠物整个生长周期、天然高频次,市场规模可观,且商业模式成熟、国产品牌逐渐突围,是当下时点较好的赛道(宠物医院也是较好的商业模式,下一个专题将做研究)。出口转内销是大趋势,中国逐渐由宠物零食世界代工厂转变为宠物食品消费大国。欧美发达国家宠物行业起步早、发展成熟,相对宠物主粮,宠物零食多是非标准化产品,人力成本在生产成本中占比较高(约为 30%),因此中国在一定阶段成为宠物零食的世界代工厂。随着中国宠物行业发展,中国逐渐转变为宠物食品企业争相抢夺的消费市场。目前,中国宠物食品市场规模约为 300~350 亿元(终端口径),出厂口径约 100~150 亿元。我们预计未来 3~5 年复合增速仍有 30%。宠物食品市场规模增长的主要驱动因素包括:宠物保有量增长、宠物粮渗透率提升,而涨价逻辑并不强,预计以 CPI 为参考稳步提升。从竞争格局来看,中型体量的宠物食品企业增速最快,国产品牌开始突围。(1)按销售额划分,当前市场格局呈两头大、中间小的“沙漏”状:终端零售销售额超过 10 亿元公司(皇家、玛氏、比瑞吉)的销售额占比约为 16%;小于 1 亿元占比最大约为 71%,在 1-10 亿元之间的公司的占比仅为 13%。且增速最快的主要是销售额 1-10 亿元的中型体量的企业。(2)2013 年之后,国产品牌的市占率快速提升,由 32%提升至 46%,而外资品牌的市占率逐步下降。且目前来看,线上内资品牌的占比更高。宠物食品的竞争主要包括三个维度,分别是产品、渠道和品牌。我们分别从消费者行为选择、优秀企业成功经验两个角度进行分析,成功的宠物食品企业必然在产品力、渠道力和品牌力上比竞争对手有相对优势。(1)产品力:宠物食品的产品属性,在生产端本质上属于农产品加工,可类比饲料;在消费端可类比婴幼儿奶粉,消费者对价格敏感性较低。宠物食品分为主粮、零食和保健品,我们认为主粮和零食均有机会:主粮看似标准化,但产品本质差异化较大,需要研发能力作为支撑;零食看似五花八门,本质上的差异却有限,更多是创新性上的竞争。(2)渠道力:宠物食品的渠道主要包括电商、商超、线下特种渠道(如宠物店、宠物医院、繁育舍、花鸟市场等)。线上增速>线下增速(2017 年线上增速为 55%,线下增速为 25%);而在线下不同的渠道中,宠物医院>宠物店>商超(2017年宠物医院增速 67%,宠物店增速 28%,商超增速仅为 8%)。我们认为宠物食品的理想渠道模型是“线上做内容,线下做到达,电商做收割”,我们看好线上线下协同发展的模式。(3)品牌力:我们认为品牌塑造需要统一的品牌价值观、强有力的产品和渠道,此外,持续的曝光度也很重要。品牌塑造是目前国内企业的短板,需要厚积薄发。单品牌聚焦适合初创企业打品牌;多品牌矩阵更为丰富,适合做大,多品牌将是适合未来宠物食品行业龙头的布局。投资建议:看好宠物食品发展前景,推荐佩蒂股份、中宠股份。(1)佩蒂股份主营宠物零食,包括畜皮咬胶(46%)、植物咬胶(42%)和部分营养肉质零食,主要以 ODM 模式销往海外(主要为美国和欧洲),国内市场刚刚起步。公司将咬胶单品做到极致,拥有专利权、与下游客户深度绑定。受益于咬胶市场规模增长(其增速比宠物食品、宠物零食高)及客户整合的红利(品谱 2016 年收购 Salix,2018 年收购 PetMatrix),中短期业绩高增长确定性较高。预计 2018 年归母净利润 1.53 亿元,同比增速 44%,当前股价对应的 PE为 35X。(2)中宠股份主营宠物零食,主要产品是肉干零食,模式包括代工外贸(84%)和自有品牌内销(16%,发力国内坚决且投入较大)。公司已在产品、渠道和品牌上有一定布局,大量费用投放影响公司短期业绩。预计 2018 年公司净利润 6262 万元,同比下降15%,当前股价对应的 PE 为 43X。风险提示:国内市场开拓不及预期、中美贸易摩擦再次升级等请务必仔细阅读正文之后的各项信息披露与声明行业深度 请务必仔细阅读正文之后的各项信息披露与声明 第 2 页 共 35 页 简单金融 成就梦想 投资案件 结论和投资建议 宠物食品处于产业链中游,市场规模可观、商业模式成熟、国产品牌开始突围,是当下时点较好的赛道。我们看好宠物食品行业的投资机会,推荐佩蒂股份、中宠股份。(1)佩蒂股份主营宠物零食,将咬胶单品做到极致,中短期业绩高增长确定性较高。预计 2018 年归母净利润 1.53 亿元,同比增速 43%,当前股价对应的 PE 为 35X。(2)中宠股份主营宠物零食,主要产品是肉干零食,大力开拓国内市场,预计 2018 年公司净利润 6262 万元,同比下降 15%,当前股价对应的 PE 为 43X。 原因及逻辑 受益于宠物保有量、宠物粮渗透率提升,宠物食品行业极具成长性。宠物食品贯穿宠物的整个生长周期、天然高频次,市场规模可观(目前终端零售口径的市场规模约为 300~350 亿元,出厂口径约 100~150 亿元。预计未来 3~5 年复合增速仍有 30%)。 我们认为国内可以出现宠物食品大公司。目前的竞争格局:按销售额划分呈两头大、中间小的“沙漏”状,且增速最快的主要是销售额 1-10 亿元的中型体量的企业。2013年之后,国产品牌的市占率快速提升(由 32%提升至 46%),且线上内资品牌占比更高。国内企业在产品、渠道和品牌上均有所布局,通过错位竞争实现进口替代。 推荐佩蒂股份、中宠股份。两者在战略有所差异:佩蒂股份将咬胶单品做到极致,受益于咬胶市场规模增长、客户整合红利,中短期业绩具有确定性;国内市场处于开拓初期。中宠股份大力开拓国内市场,在产品、渠道和品牌上均有较好布局,虽然短期费用投放拖累业绩,但看好长期业绩释放潜力。 有别于大众的认识 市场认为目前国内宠物食品市场仍然被外资品牌占据,国内企业难以做大做强。我们认为目前已有信号显示国内企业开始突围。2013 年之前,中国的宠物食品企业多是外资品牌商的代工企业,中国宠物食品市场由外资品牌(如皇家、玛氏、雀巢)引导、教育(比瑞吉是特例)。但是 2013 年之后,国内企业纷纷主动或被动进入国内市场,且电商崛起为国内企业提供了有利的渠道条件。截止目前,内资品牌已经占据接近 5 成市场份额,且中型体量的企业全市场增速最快(多为内资)。 市场普遍认为目前 A 股宠物食品标的估值偏高。我们认为当前宠物食品标的具有稀缺性(仅有佩蒂股份、中宠股份两家),行业属性高于个股属性,估值容忍性可以略高。但是宠物食品板块的估值会向食品加工企业属性回归(考虑到增长性可以给予一定溢价),随着上市公司变多,未来将形成板块效应,个股属性将高于行业属性,估值或可能回归(对标食品饮料等消费品)。 行业深度 请务必仔细阅读正文之后的各项信息披露与声明 第 3 页 共 35 页 简单金融 成就梦想 1. 产业链解析:宠物食品是宠物产业链中较好的赛道 .......... 71.1 宠物食品处于宠物产业链的中游 ................................................................ 71.2 宠物食品是宠物产业链中较好的赛道 ........................................................ 72. 中国曾是世界宠物零食主要代工厂,但出口转内销是必然趋势.......................................................................................... 83. 中国宠物食品市场空间测算:预计未来 5 年 CAGR 约为 30% ........................................................................................... 103.1 中国宠物食品市场规模复盘:2013 年之后加速 .................................. 103.2 宠物食品市场规模增长主要来自量的增长 ............................................. 103.3 根据测算,出厂口径增速高于终端口径增速 ......................................... 113.4 中国宠物食品未来市场规模估算 .............................................................. 124. 竞争格局刻画:中型体量的企业增速最快,国产品牌突围164.1 按销售额划分:市场格局呈“沙漏”状 ................................................. 164.2 按品牌划分:内资品牌占比提升 .............................................................. 174.3 线上情况:内资品牌的占比更高 .............................................................. 185. 核心要素研究:产品+渠道+品牌 ................................... 185.1 消费者行为选择研究 .................................................................................. 185.2 优秀宠物食品企业复盘 ............................................................................... 195.3 产品:研发能力决定产品差异化 .............................................................. 225.4 渠道:电商、特渠是重点 .......................................................................... 245.5 品牌:国内企业的短板,需厚积薄发 ...................................................... 276.重点上市公司分析 ......................................................... 296.1 佩蒂股份:咬胶 ODM 龙头,中短期业绩具有确定性 ........................ 296.2 中宠股份:大力开拓国内市场,看好长期潜力 ..................................... 31目录行业深度 图表目录 图 1:宠物产业链概览.......................................................................................... 7 图 2:宠物生命周期及对应产业链详情 ................................................................. 8 图 3:全球宠物食品消费份额 ............................................................................... 9 图 4:宠物食品分类 .........................................




发表评论取消回复