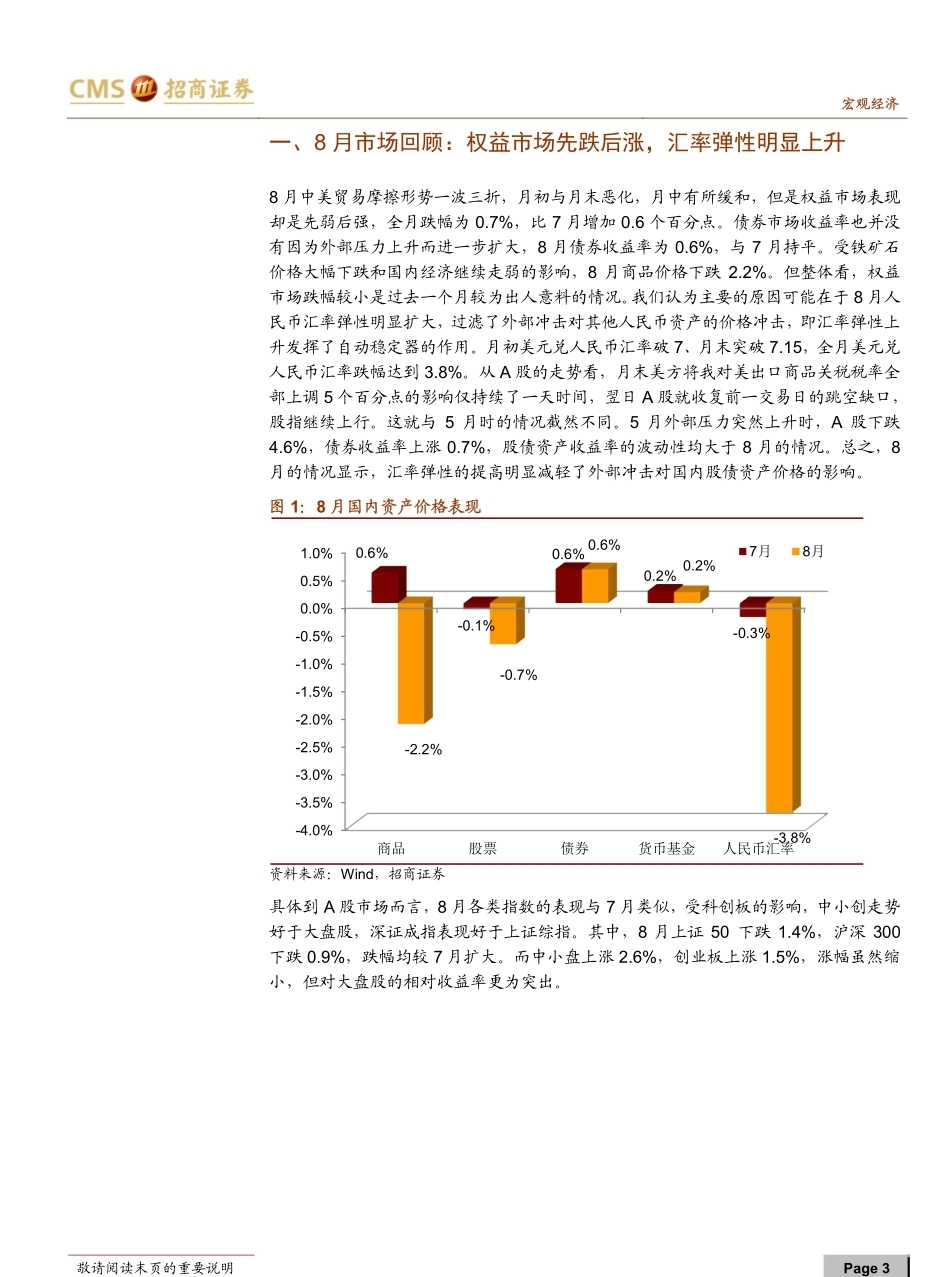
敬请阅读末页的重要说明 证券研究报告 | 宏观研究 定期报告 逆周期调节力度加大背景下应如何配置 2019 年9 月9 日 大类资产配置的脉络(2019 年 9 月) 主要预测 % 18 19E GDP 6.6 6.2 CPI 2.1 2.5 PPI 3.5 0.3 社会消费品零售 9.0 8.5 工业增加值 6.2 5.7 出口 9.9 1.0 进口 15.8 0.0 固定资产投资 5.9 5.1 M2 8.1 8.8 人民币贷款余额 13.5 13.7 1 年期存款利率 1.50 1.5 1 年期贷款利率 4.35 4.35 人民币汇率 6.90 6.85 最新数据(7 月) 工业 4.8 城镇投资 5.7 零售额 7.6 CPI 2.8 PPI -0.3 资料来源:CEIC,招商证券 核心观点: 9 月面临的宏观环境是经济实际增速继续承压,短期通胀压力下降,名义增速将有所回落,企业盈利改善的情况低于预期,国内流动性分层更加明显,而收紧地产融资可能将加快房地产投资增速的回落。海外方面,全球央行货币政策进一步放松,但中美贸易摩擦升级,贸易摩擦对国内出口的影响还将发酵。目前来看,下半年经济增长和失业水平可能将触及政策底线,底线思维下的政策逻辑意味着当前必须要加大逆周期调节的力度。 我们认为国内政策的明显调整将取代中美贸易摩擦来主导 9 月市场表现。简而言之,政策加大逆周期调节的预期兑现对股债资产都是难得的投资机会。 从数量因素看,国常会要求全面降准结合定向降准来降低银行资金成本,不但有助于实体融资利率的下降,还将驱动债券收益率进一步的下行。从价格因素看当前制约 10 年国债收益率下行的关键因素在央行 7 天逆回购利率。从历史经验看,调整 MLF 利率后,7 天逆回购利率相应调整的概率较高。LPR 定价机制改革后,MLF 利率就是央行疏通货币政策传导的重要抓手。因此,货币政策的量价组合将推动 10 年国债收益率走向 3%以下。 9 月权益资产同样也将表现较好。一则,政策更加积极后,市场对未来增长和盈利预期兑现的可能性明显提高;二则,市场风险偏好明显提高,在流动性明显改善的情况,风险资产价格也将相应上涨;三则,目前股债收益率比仍在 75%分位数以上,权益资产相对于债券资产依然有估值优势;四则,科创板对 A 股的积极影响具有持续性,科技创新主题将延续科创板开板以来的良好表现。 谢亚轩 xieyx@cmschina.com.cn S1090511030010 张一平 86-755-83081507 zhangyiping@cmschina.com.cn S1090513080007 罗云峰 luoyunfeng@cmschina.com.cn S1090518110003 刘亚欣 liuyaxin@cmschina.com.cn S1090516100001 高 明 gaoming3@cmschina.com.cn S1090518010002 林 澍 linshu@cmschina.com.cn S1090518110002 张秋雨 zhangqiuyu@cmschina.com.cn S1090519010001 宏观经济 敬请阅读末页的重要说明 Page 2 正文目录 一、8 月外部压力对资产价格的冲击逐渐下降 ............................................................. 3 二、外部冲击影响退潮 内部政策主导 9 月市场 ........................................................... 8 1、经济基本面承压 ....................................................................................................... 8 2、通胀压力暂时下降 ................................................................................................... 9 3、年内企业盈利结束负增长的时间推迟到 3 季度 ..................................................... 10 4、底线思维下,政策逆周期调节力度明显加大 ......................................................... 10 5、流动性环境进一步宽松,流动性分层的不利局面有望改善 ................................... 11 6、权益市场情绪好转,债券市场保持乐观 ................................................................ 12 7、中美经贸摩擦陷入无序状态风险上升 .................................................................... 12 8、美国国债期限利差再次倒挂值得警惕 .................................................................... 13 9、从股债相对价格看,当前依然是权益资产的良机 .................................................. 13 三、9 月大类资产表现展望 ......................................................................................... 16 宏观经济 敬请阅读末页的重要说明 Page 3 一、8 月市场回顾:权益市场先跌后涨,汇率弹性明显上升 8 月中美贸易摩擦形势一波三折,月初与月末恶化,月中有所缓和,但是权益市场表现却是先弱后强,全月跌幅为 0.7%,比 7 月增加 0.6 个百分点。债券市场收益率也并没有因为外部压力上升而进一步扩大,8 月债券收益率为 0.6%,与 7 月持平。受铁矿石价格大幅下跌和国内经济继续走弱的影响,8 月商品价格下跌 2.2%。但整体看,权益市场跌幅较小是过去一个月较为出人意料的情况。我们认为主要的原因可能在于 8 月人民币汇率弹性明显扩大,过滤了外部冲击对其他人民币资产的价格冲击,即汇率弹性上升发挥了自动稳定器的作用。月初美元兑人民币汇率破 7、月末突破 7.15,全月美元兑人民币汇率跌幅达到 3.8%。从 A 股的走势看,月末美方将我对美出口商品关税税率全部上调 5 个百分点的影响仅持续了一天时间,翌日 A 股就收复前一交易日的跳空缺口,股指继续上行。这就与 5 月时的情况截然不同。5 月外部压力突然上升时,A 股下跌4.6%,债券收益率上涨 0.7%,股债资产收益率的波动性均大于 8 月的情况。总之,8月的情况显示,汇率弹性的提高明显减轻了外部冲击对国内股债资产价格的影响。 图 1:8 月国内资产价格表现 -4.0%-3.5%-3.0%-2.5%-2.0%-1.5%-1.0%-0.5%0.0%0.5%1.0%商品股票债券货币基金人民币汇率0.6%-0.1%0.6%0.2%-0.3%-2.2%-0.7%0.6%0.2%-3.8%7月8月 资料来源:Wind,招商证券 具体到 A 股市场而言,8 月各类指数的表现与 7 月类似,受科创板的影响,中小创走势好于大盘股,深证成指表现好于上证综指。其中,8 月上证 50 下跌 1.4%,沪深 300下跌 0.9%,跌幅均较 7 月扩大。而中小盘上涨 2.6%,创业板上涨 1.5%,涨幅虽然缩小,但对大盘股的相对收益率更为突出。 宏观经济 敬请阅读末页的重要说明 Page 4 图 2:8 月小票表现好于大票 -2.0%-1.0%0.0%1.0%2.0%3.0%4.0%上证综指 深证成指上证50沪深300中小盘创业板万得全A-1.6%0.4%-1.4%-0.9%2.6%1.5%-0.7%-1.6%1.6%-0.6%0.3%3.9%2.0%-0.1%8月7月 资料来源:Wind,招商证券 不过从行业看,8 月表现最好的是食品医疗,行业指数涨幅达到 9.0%,其次是医药生物,涨幅为 6.6%。不过 8 月银行下跌 5.7%,房地产下跌 6.7%,非银下跌 3.3%,家电连续两个月下跌,这些明显拖累了大盘股的表现。而小票中,电子涨幅为 4.4%,计算机涨幅为 3.1%,均在 8 月行业涨幅前五名之中,而且传媒也连续两个月行业录得正收益率。综合来看,还是小票集中的行业表现更好一些。 宏观经济 敬请阅读末页的重要说明 Page 5 图 3:食品饮料和医药生物 8 月表现最好 -10.0%-5.0%0.0%5.0%10.0%房地产钢铁建筑装饰银行通信采掘机械设备建筑材料非银金融交通运输化工公用事业家用电器轻工制造汽车商业贸易电气设备纺织服装综合传媒农林牧渔休闲服务有色金属计算机电子国防军工医药生物食品饮料-0.1%-4.3%-3.7%5.0%1.1%-5.6%-2.7%-3.7%7.0%-0.3%-5.3%-0.4%-2.6%-2.4%-2.7%-1.5%-3.2%-2.6%7.3%0.9%-1.4%-1.2%-3.8%0.6%-0.1%-2.7%-1.0%-1.3%-6.7%-5.7%-5.7%-5.7%-5.3%-5.2%-4.6%-3.5%-3.3%-3.3%-3.0%-2.4%-1.8%-1.6%-1.6%-1.4%-1.4%-1.2%-1.2%0.3%0.8%2.0%2.1%3.1%4.4%4.6%6.6%9.0%8月7月 资料来源:Wind,招商证券 宏观经济 敬请阅读末页的重要说明 Page 6 债券市场方面,中美贸易摩擦局势升级,10年国债收益率终于从3.15%附近突破至3.0%附近,并曾一度跌破 3.0%。市场此前的乐观得以兑现。不过,正如我们在上月配置月报中所提及的,当前制约长端利率下行的核心因素还是在于货币政策的态度,主要表现为央行 7 天逆回购定价比 2016 年 10 月高 20bp,短端利率下不去,无论中美利差有多大,长端利率继续下行的空间就受到明显限制。因此,8 月下旬,10 年国债收益率从3%附近回到了 3.05%左右,即使中美贸易摩擦月末再升级也于事无补。 图 4:中美利差与国内长端利率走势明显背离 0.000.200.400.600.801.001.201.401.601.802.002.52.72.93.13.33.53.73.94.12014/112015/112016/112017/112018/11中债国债到期收益率:10年中美10年国债利差 资料来源:Wind,招商证券 8 月商品价格明显走弱。南华综合指数下跌 2.2%,此前表现较好的工业品和金属指数在 8 月分别下跌 4.6%和 4.8%。近期制造业 PMI 指数持续在临界值以下波动,这反映当前国内总需求水平处于持续收缩的状态,这是下半年以来商品价格不再强势的主要因素。与 7 月相比,8 月天气因素也对商品需求造成更大的影响。由于外部形势的不确定进一步提高,黄金和白银价格在 8 月明显上涨,这导致南华贵金属指数 8 月大幅上涨12.4%。从商品价格所反映的信息看,当前市场避险情绪较为浓厚,这与 A 股先弱后强的走势不一致。这之间的差别,一方面是商品价格上半年持续上涨,基本面走弱后需要调整,而 A 股自 2 季度以来的调整可能已经到位;另一方面,4 季度上市公司盈利改善较为确定且权益市场投资者对政策预期较满,从而导致商品价格反映的信息是避险,而A 股近两月反而是更具风险资产属性的小票表现更好。 宏观经济 敬请阅读末页的重要说明 Page 7 图 5:8 月商品价格下跌-5.0%0.0%5.0%...




发表评论取消回复