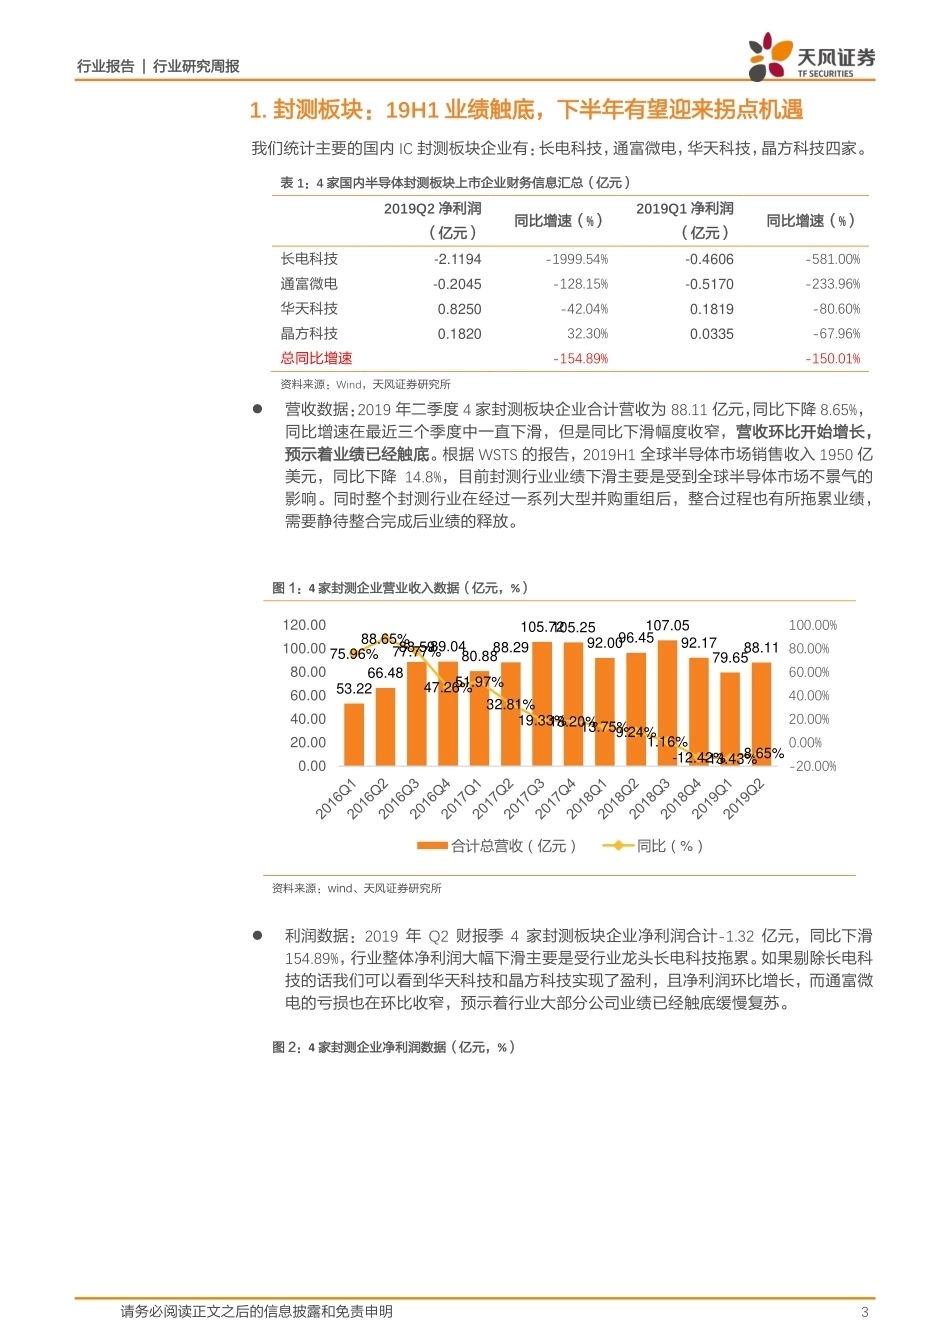
行业报告 | 行业研究周报 请务必阅读正文之后的信息披露和免责申明 1 半导体 证券研究报告 2019 年 09 月 02 日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 潘暕 分析师 SAC 执业证书编号:S1110517070005 panjian@tfzq.com 陈俊杰 分析师 SAC 执业证书编号:S1110517070009 chenjunjie@tfzq.com 资料来源:贝格数据 相关报告 1 《半导体-行业研究周报:反征关税不改投资逻辑/继续强调把握供应链》 2019-08-25 2 《半导体-行业深度研究:时间的朋友:模 拟 / 射 频 行 业 研 究 和 方 法 论 》 2019-08-19 3 《半导体-行业研究周报:汇顶科技收购 NXP VAS/延伸智能手机产品线,扩张公司能力边界》 2019-08-18 行业走势图 半导体板块半年报总结/验证板块跨年度投资主线为周期拐点和国产替代 我们每周对于半导体行业的思考进行梳理,从产业链上下游的交叉验证给予我们从多维度看待行业的视角和观点,并从中提炼出最契合投资主线的逻辑和判断。 回归到基本面的本源,从中长期维度上,扩张半导体行业成长的边界因子依然存在,下游应用端以 5G/新能源汽车/云服务器为主线,具化到中国大陆地区,我们认为“国产替代”是当下时点的板块逻辑,“国产替代”下的“成长性”优于“周期性”考虑。 封测板块:营收环比开始增长,预示着业绩已经触底。2019 年 Q2 财报季 4家封测板块企业净利润合计-1.32 亿元,同比下滑 154.89%,行业整体净利润大幅下滑主要是受行业龙头长电科技拖累。如果剔除长电科技的话我们可以看到华天科技和晶方科技实现了盈利,且净利润环比增长,而通富微电的亏损也在环比收窄,预示着行业大部分公司业绩已经触底缓慢复苏。 设计板块:2019H1设计板块的主要企业净利润为30.51 亿,同比大涨62.64%,而 19Q2 季度增速也达 52.99%,单从盈利能力增速来观察,设计公司具有整体板块中最大盈利弹性属性。下游需求拐点出现,把握国产替代核心逻辑。 设备板块:2019Q2 设备板块企业的总利润收入为 3.54 亿元,同比下滑3.83%,近十个季度里第一次出现同比负增长,增速有望伴随周期触底反弹。半导体行业从去年下半年开始,承受周期下行的压力,半导体设备作为边际变化较为显著的细分行业,净利润同比增幅逐季收窄,并且设备制造具有高门槛壁垒和投资规模需求的特点,利润在一段时间内可能得不到释放。我们认为整个行业在 2019Q2 仍处于逐渐回暖的阶段,预计下半年迎来向上拐点,设备行业利润有望加速增长。 材料板块:转型持续,需求刚性引导盈利前景光明。2019 年 Q2 主要的半导体材料公司总营收规模为 9.63 亿元,同比增速为 20.29%,材料行业增速较乐观,连续 5 个季度平均同比增速超过 20%。剔除对利润一次性影响较大的数据后,整体净利润增速为 104.01%,继 2018Q3 的 73.63%后再创新高。下半年行业周期将迎来拐点,国产替代进程加速,第三代半导体材料的快速发展及 Sic 功率器件的广泛应用等,催生上游材料的需求较为刚性,预计材料公司会类比半导体设备企业,充分受益于本轮拐点向上周期。 风险提示:贸易摩擦不确定性;半导体行业增速不及预期;国产替代进程不及预期 -27%-19%-11%-3%5%13%21%2018-092019-012019-05半导体沪深300 22321730/36139/20190902 14:55 行业报告 | 行业研究周报 请务必阅读正文之后的信息披露和免责申明 2 我们每周对于半导体行业的思考进行梳理,从产业链上下游的交叉验证给予我们从多维度看待行业的视角和观点,并从中提炼出最契合投资主线的逻辑和判断。 回归到基本面的本源,从中长期维度上,扩张半导体行业成长的边界因子依然存在,下游应用端以 5G/新能源汽车/云服务器为主线,具化到中国大陆地区,我们认为“国产替代”是当下时点的板块逻辑,“国产替代”下的“成长性”优于“周期性”考虑。 整机厂商(以华为为例)供应链的国产化替代是重要的投资主线。叠加 5G+国产替代逻辑的国内半导体供应商,从产业链价值角度,我们重点推荐圣邦股份/卓胜微/紫光国微/兆易创新/闻泰科技 封测板块:营收环比开始增长,预示着业绩已经触底。2019 年 Q2 财报季 4 家封测板块企业净利润合计-1.32 亿元,同比下滑 154.89%,行业整体净利润大幅下滑主要是受行业龙头长电科技拖累。如果剔除长电科技的话我们可以看到华天科技和晶方科技实现了盈利,且净利润环比增长,而通富微电的亏损也在环比收窄,预示着行业大部分公司业绩已经触底缓慢复苏。 设计板块:2019H1 设计板块的主要企业净利润为 30.51 亿,同比大涨 62.64%,而 19Q2 季度增速也达 52.99%,单从盈利能力增速来观察,设计公司具有整体板块中最大盈利弹性属性。下游需求拐点出现,把握国产替代核心逻辑。 设备板块:2019Q2 设备板块企业的总利润收入为 3.54 亿元,同比下滑 3.83%,近十个季度里第一次出现同比负增长,增速有望伴随周期触底反弹。半导体行业从去年下半年开始,承受周期下行的压力,半导体设备作为边际变化较为显著的细分行业,净利润同比增幅逐季收窄,并且设备制造具有高门槛壁垒和投资规模需求的特点,利润在一段时间内可能得不到释放。我们认为整个行业在 2019Q2 仍处于逐渐回暖的阶段,预计下半年迎来向上拐点,设备行业利润有望加速增长。 材料板块:转型持续,需求刚性引导盈利前景光明。2019 年 Q2 主要的半导体材料公司总营收规模为 9.63 亿元,同比增速为 20.29%,材料行业增速较乐观,连续 5 个季度平均同比增速超过 20%。剔除对利润一次性影响较大的数据后,整体净利润增速为 104.01%,继2018Q3 的 73.63%后再创新高。下半年行业周期将迎来拐点,国产替代进程加速,第三代半导体材料的快速发展及 Sic 功率器件的广泛应用等,催生上游材料的需求较为刚性,预计材料公司会类比半导体设备企业,充分受益于本轮拐点向上周期。 我们认为未来三年是:1.下游应用:出现 5G 等创新大周期;2.供给端:贸易战加速核心环节国产供应链崛起速度。两大背景下,我们看好低估值、业绩增长趋势明朗、受益创新+国产化崛起的核心标的,持续推荐优质核心资产。我们重点推荐:圣邦股份(模拟芯片)/卓胜微(射频前端)/兆易创新(合肥长鑫进展顺利 DRAM 国产替代)/紫光国微(国产 FPGA)/长电科技(5G 芯片封测)闻泰科技(拟收购分立器件龙头安世半导体)/环旭电子(5G SiP) /北京君正(拟收购 ISSI)22321730/36139/20190902 14:55 行业报告 | 行业研究周报 请务必阅读正文之后的信息披露和免责申明 3 1. 封测板块:19H1 业绩触底,下半年有望迎来拐点机遇 我们统计主要的国内 IC 封测板块企业有:长电科技,通富微电,华天科技,晶方科技四家。 表 1:4 家国内半导体封测板块上市企业财务信息汇总(亿元) 2019Q2 净利润(亿元) 同比增速(%) 2019Q1 净利润(亿元) 同比增速(%) 长电科技 -2.1194 -1999.54% -0.4606 -581.00% 通富微电 -0.2045 -128.15% -0.5170 -233.96% 华天科技 0.8250 -42.04% 0.1819 -80.60% 晶方科技 0.1820 32.30% 0.0335 -67.96% 总同比增速 -154.89% -150.01% 资料来源:Wind,天风证券研究所 ⚫ 营收数据:2019 年二季度 4 家封测板块企业合计营收为 88.11 亿元,同比下降 8.65%,同比增速在最近三个季度中一直下滑,但是同比下滑幅度收窄,营收环比开始增长,预示着业绩已经触底。根据 WSTS 的报告,2019H1 全球半导体市场销售收入 1950 亿美元,同比下降 14.8%,目前封测行业业绩下滑主要是受到全球半导体市场不景气的影响。同时整个封测行业在经过一系列大型并购重组后,整合过程也有所拖累业绩,需要静待整合完成后业绩的释放。 图 1:4 家封测企业营业收入数据(亿元,%) 资料来源:wind、天风证券研究所 ⚫ 利润数据:2019 年 Q2 财报季 4 家封测板块企业净利润合计-1.32 亿元,同比下滑154.89%,行业整体净利润大幅下滑主要是受行业龙头长电科技拖累。如果剔除长电科技的话我们可以看到华天科技和晶方科技实现了盈利,且净利润环比增长,而通富微电的亏损也在环比收窄,预示着行业大部分公司业绩已经触底缓慢复苏。 图 2:4 家封测企业净利润数据(亿元,%) 53.2266.4888.5989.0480.8888.29105.72105.2592.0096.45107.0592.1779.6588.1175.96%88.65%77.77%47.26%51.97%32.81%19.33%18.20%13.75%9.24%1.16%-12.42%-13.43%-8.65%-20.00%0.00%20.00%40.00%60.00%80.00%100.00%0.0020.0040.0060.0080.00100.00120.00合计总营收(亿元)同比(%)22321730/36139/20190902 14:55 行业报告 | 行业研究周报 请务必阅读正文之后的信息披露和免责申明 4 资料来源:wind、天风证券研究所 ⚫ 盈利能力:封测板块企业盈利能力从 2015Q2 之后有所下降,在 2016 年 Q2 受行业景气回升,净利率和毛利率有略微回升,2019 年 Q2 平均毛利率为 18.64%,环比 19Q1开始出现改善,但对比去年同期出现一定的下滑,2019 年 Q2 平均净利率为 3.51%,同比下滑 1.96%,但是环比上升 3.3%。作为半导体下游的封测行业,资本密集特征较为明显,毛利率与固定资产投资金额紧密相关,毛利率上限一般。今年上半年行业已经触底,19Q2 开始出现环比改善迹象。 图 3:封测企业的毛利率(%)、净利率(%) 资料来源:Wind、天风证券研究所 ⚫ 封测板块存货周转天数(DOI):我们注意到 4 家封测企业的周转天数最近数个季度呈上升势头,配合观察整体行业营收的同比下滑,我们估计这是因为中低端产品线的竞争有所加剧,而高端封装产品线的产能利用率相对较低,同时也体现在毛利率的下滑波动。 图 4:封测公司的平均 DOI(天) -0.39 0.69 1.65 1.90 1.07 1.53 2.95 3.58 1.52 2.40 2.15 -8.80 -0.76 -1.32 -400%-300%-200%-100%0%100%200%300%400%500%-10.00-8.00-6.00-4.00-2.000.002.004.006.00总利润(亿元)同比增速(%)19.57%17.31%20.56%22.17%20.66%22.44%17.36%20.64%18.31%18.95%17.50%16.84%13.95%18.64%5.27%5.03%4.01%6.25%7.09%6.77%4.97%7.19%3.70%5.47%3.76%3.72%0.21%3.51%0.00%5.00%10.00%15.00%20.00%25.00%销售毛利率(%)销售净利率(%)22321730/36139/20190902 14:55 行业报告 | 行业研究周报 请务必阅读正文之后的信息披露和免责申明 5 资料来源:Wind、天风证券研究所 图 4:主要封测公司的 DOI 比较(天) 资料来源:Wind、天风证券研究所 下半年封测龙头追加 CAPEX,预示需求回暖。通过观察 2015 年以来封测公司的 CAPEX 我们可以...




发表评论取消回复