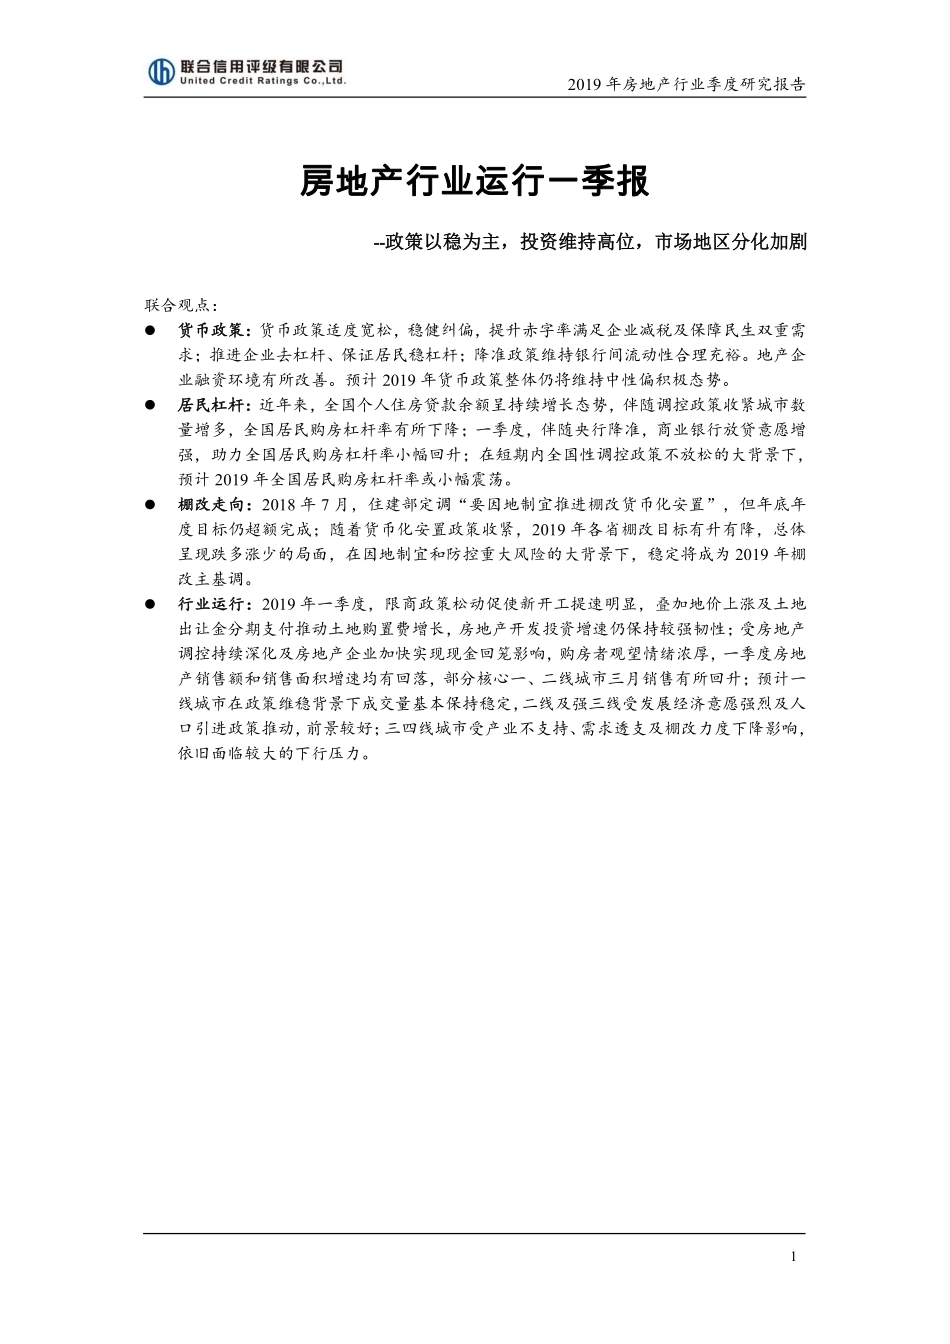
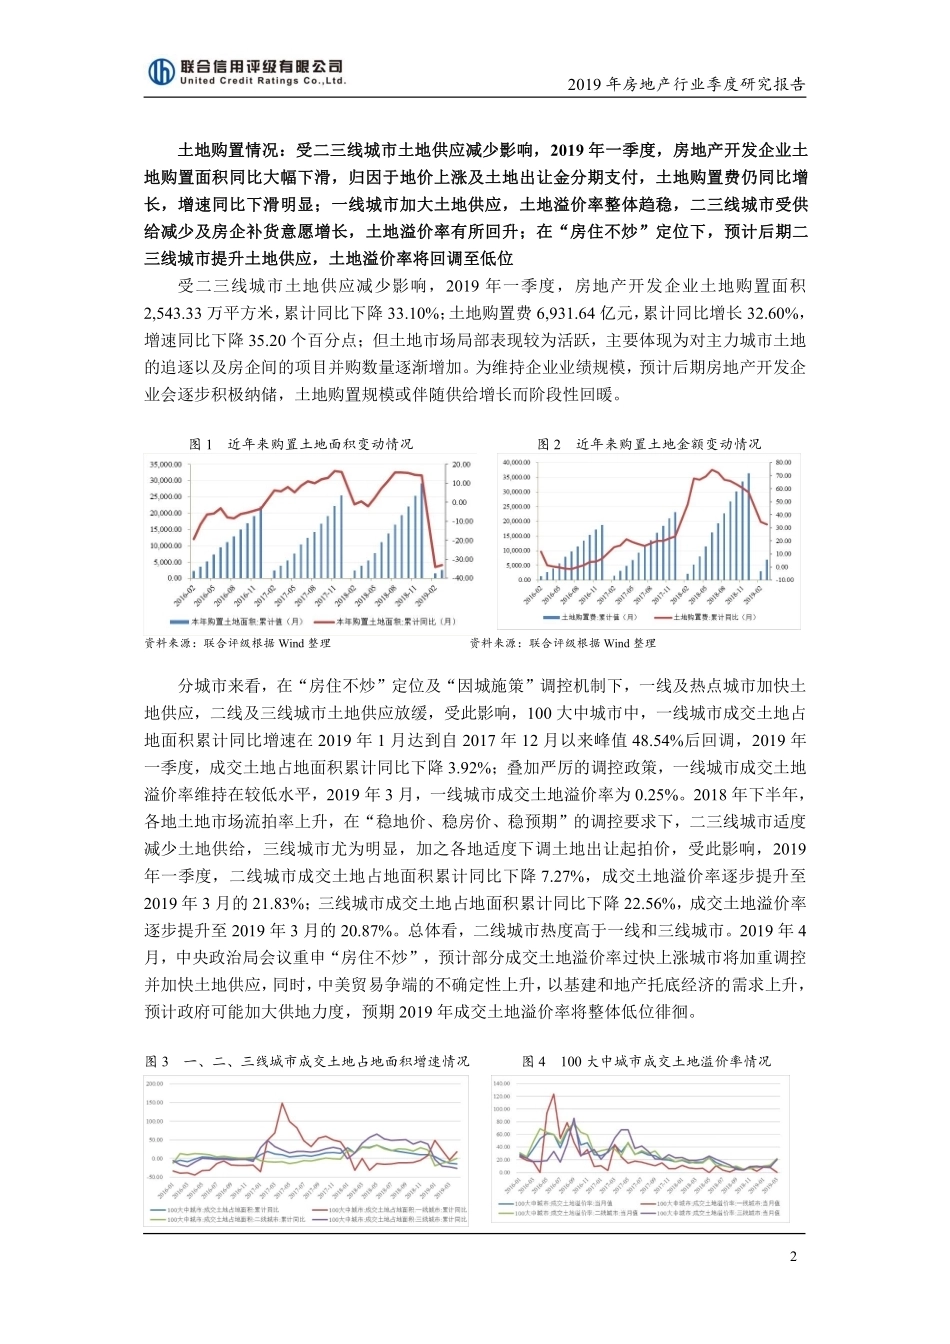
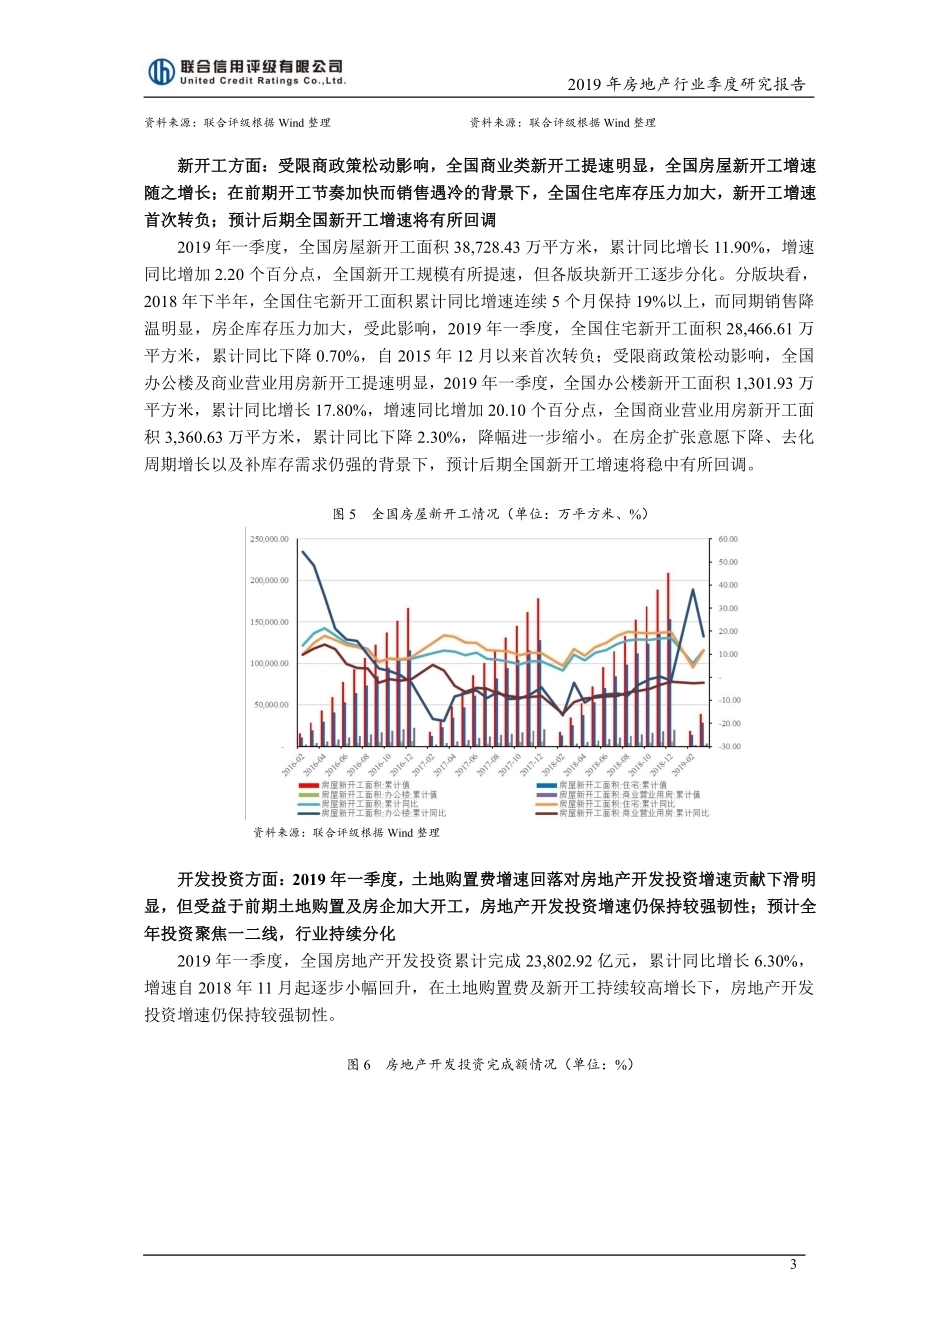
2019 年房地产行业季度研究报告1房地产行业运行一季报--政策以稳为主,投资维持高位,市场地区分化加剧联合观点:货币政策:货币政策适度宽松,稳健纠偏,提升赤字率满足企业减税及保障民生双重需求;推进企业去杠杆、保证居民稳杠杆;降准政策维持银行间流动性合理充裕。地产企业融资环境有所改善。预计 2019 年货币政策整体仍将维持中性偏积极态势。居民杠杆:近年来,全国个人住房贷款余额呈持续增长态势,伴随调控政策收紧城市数量增多,全国居民购房杠杆率有所下降;一季度,伴随央行降准,商业银行放贷意愿增强,助力全国居民购房杠杆率小幅回升;在短期内全国性调控政策不放松的大背景下,预计 2019 年全国居民购房杠杆率或小幅震荡。棚改走向:2018 年 7 月,住建部定调“要因地制宜推进棚改货币化安置”,但年底年度目标仍超额完成;随着货币化安置政策收紧,2019 年各省棚改目标有升有降,总体呈现跌多涨少的局面,在因地制宜和防控重大风险的大背景下,稳定将成为 2019 年棚改主基调。行业运行:2019 年一季度,限商政策松动促使新开工提速明显,叠加地价上涨及土地出让金分期支付推动土地购置费增长,房地产开发投资增速仍保持较强韧性;受房地产调控持续深化及房地产企业加快实现现金回笼影响,购房者观望情绪浓厚,一季度房地产销售额和销售面积增速均有回落,部分核心一、二线城市三月销售有所回升;预计一线城市在政策维稳背景下成交量基本保持稳定,二线及强三线受发展经济意愿强烈及人口引进政策推动,前景较好;三四线城市受产业不支持、需求透支及棚改力度下降影响,依旧面临较大的下行压力。2019 年房地产行业季度研究报告2土地购置情况:受二三线城市土地供应减少影响,2019 年一季度,房地产开发企业土地购置面积同比大幅下滑,归因于地价上涨及土地出让金分期支付,土地购置费仍同比增长,增速同比下滑明显;一线城市加大土地供应,土地溢价率整体趋稳,二三线城市受供给减少及房企补货意愿增长,土地溢价率有所回升;在“房住不炒”定位下,预计后期二三线城市提升土地供应,土地溢价率将回调至低位受二三线城市土地供应减少影响,2019 年一季度,房地产开发企业土地购置面积2,543.33 万平方米,累计同比下降 33.10%;土地购置费 6,931.64 亿元,累计同比增长 32.60%,增速同比下降 35.20 个百分点;但土地市场局部表现较为活跃,主要体现为对主力城市土地的追逐以及房企间的项目并购数量逐渐增加。为维持企业业绩规模,预计后期房地产开发企业会逐步积极纳储,土地购置规模或伴随供给增长而阶段性回暖。图 1近年来购置土地面积变动情况图 2近年来购置土地金额变动情况资料来源:联合评级根据 Wind 整理资料来源:联合评级根据 Wind 整理分城市来看,在“房住不炒”定位及“因城施策”调控机制下,一线及热点城市加快土地供应,二线及三线城市土地供应放缓,受此影响,100 大中城市中,一线城市成交土地占地面积累计同比增速在 2019 年 1 月达到自 2017 年 12 月以来峰值 48.54%后回调,2019 年一季度,成交土地占地面积累计同比下降 3.92%;叠加严厉的调控政策,一线城市成交土地溢价率维持在较低水平,2019 年 3 月,一线城市成交土地溢价率为 0.25%。2018 年下半年,各地土地市场流拍率上升,在“稳地价、稳房价、稳预期”的调控要求下,二三线城市适度减少土地供给,三线城市尤为明显,加之各地适度下调土地出让起拍价,受此影响,2019年一季度,二线城市成交土地占地面积累计同比下降 7.27%,成交土地溢价率逐步提升至2019 年 3 月的 21.83%;三线城市成交土地占地面积累计同比下降 22.56%,成交土地溢价率逐步提升至 2019 年 3 月的 20.87%。总体看,二线城市热度高于一线和三线城市。2019 年 4月,中央政治局会议重申“房住不炒”,预计部分成交土地溢价率过快上涨城市将加重调控并加快土地供应,同时,中美贸易争端的不确定性上升,以基建和地产托底经济的需求上升,预计政府可能加大供地力度,预期 2019 年成交土地溢价率将整体低位徘徊。图 3一、二、三线城市成交土地占地面积增速情况图 4100 大中城市成交土地溢价率情况2019 年房地产行业季度研究报告3资料来源:联合评级根据 Wind 整理资料来源:联合评级根据 Wind 整理新开工方面:受限商政策松动影响,全国商业类新开工提速明显,全国房屋新开工增速随之增长;在前期开工节奏加快而销售遇冷的背景下,全国住宅库存压力加大,新开工增速首次转负;预计后期全国新开工增速将有所回调2019 年一季度,全国房屋新开工面积 38,728.43 万平方米,累计同比增长 11.90%,增速同比增加 2.20 个百分点,全国新开工规模有所提速,但各版块新开工逐步分化。分版块看,2018 年下半年,全国住宅新开工面积累计同比增速连续 5 个月保持 19%以上,而同期销售降温明显,房企库存压力加大,受此影响,2019 年一季度,全国住宅新开工面积 28,466.61 万平方米,累计同比下降 0.70%,自 2015 年 12 月以来首次转负;受限商政策松动影响,全国办公楼及商业营业用房新开工提速明显,2019 年一季度,全国办公楼新开工面积 1,301.93 万平方米,累计同比增长 17.80%,增速同比增加 20.10 个百分点,全国商业营业用房新开工面积 3,360.63 万平方米,累计同比下降 2.30%,降幅进一步缩小。在房企扩张意愿下降、去化周期增长以及补库存需求仍强的背景下,预计后期全国新开工增速将稳中有所回调。图 5全国房屋新开工情况(单位:万平方米、%)资料来源:联合评级根据 Wind 整理开发投资方面:2019 年一季度,土地购置费增速回落对房地产开发投资增速贡献下滑明显,但受益于前期土地购置及房企加大开工,房地产开发投资增速仍保持较强韧性;预计全年投资聚焦一二线,行业持续分化2019 年一季度,全国房地产开发投资累计完成 23,802.92 亿元,累计同比增长 6.30%,增速自 2018 年 11 月起逐步小幅回升,在土地购置费及新开工持续较高增长下,房地产开发投资增速仍保持较强韧性。图 6房地产开发投资完成额情况(单位:%)2019 年房地产行业季度研究报告4资料来源:联合评级根据 Wind 整理从各项构成对房地产投资的边际贡献率来看,2018 年下半年以来,土地市场逐步降温,以土地成交金额为主的其他费用累计同比增速自 2018 年 6 月的 55.60%高位下降至 2019 年 3月的 27.50%;但受房地产开发投资增速放缓及土地出让金分期支付的影响,截至 2019 年 3月底,其他费用占比仍处于 34.29%的较高水平。预计随着房企加大开工节奏加快销售回款,其他费用占比或进一步下降。图 7房地产开发投资完成额构成情况(单位:%)图 8房地产开发投资构成增速情况(单位:%)资料来源:联合评级根据 Wind 整理资料来源:联合评级根据 Wind 整理房产销售情况:受严格的房地产调控及融资渠道收紧的影响,房地产企业加快推盘进度以实现销售现金流的快速回笼,但购房者观望情绪明显,2019 年一季度房地产销售额和销售面积增速均有回落;预计受政策持续深化影响及购房者预期转变,市场逐步进入调整,一线及热点城市商品房销售将随着土地供应增长而逐步小幅回暖,三四线城市销售增速仍存在较大不确定性受调控政策持续、棚改货币化收紧以及购房者预期转变影响,2019 年一季度,全国商品房销售面积 29,828.94 万平方米,累计同比下降 0.90%,增速从 2018 年三季度开始回落,较 2018 年 7 月的最高点回落 5.10 个百分点;全国房地产销售金额 27,038.77 亿元,累计同比增长 5.60%,增速较 2018 年 8 月回落 8.90 个百分点。2019 年 3 月,商品房销售面积及金额小幅回暖,但增速仍处于近年较低水平,随着我国房地产长效调控机制的逐步完善,预计2019 年商品房销售增速有所放缓。图 9商品房销售面积同比变化情况(单位:%)图 10商品房销售额同比变化情况(单位:%)2019 年房地产行业季度研究报告5资料来源:联合评级根据 Wind 整理资料来源:联合评级根据 Wind 整理在“房住不炒”的主基调下,信贷政策及热点城市调控难有大幅放松,预计后期销售增速将延续下行调整态势,不同城市市场分化加剧,“因城施策、分类调控”更加突出。具体看,一线城市及部分热点城市市场需求仍较为强劲,后期销售规模将随着土地供应增加而逐步企稳回升;部分购买力透支、缺乏经济及人口支撑的三四线城市销售增速仍存在一定不确定性。到位资金方面:2019 年一季度,房企到位资金增速小幅提升,受益于银行放款提速,国内贷款及以个人按揭贷款为主的其他资金增长提速,但融资从紧延续且销售增速下滑,房企资金压力依然较大2019 年一季度,房地产开发到位资金 3.89 万亿元,累计同比增长 5.90%,增速在 2 月探底后小幅回升。其中国内贷款资金累计同比增长 2.50%,增幅为 2018 年以来最大值;自筹资金累计同比增速自 2018 年 9 月峰值下降至 3.00%;其他资金累计同比增长 8.91%,较 2月有所回升。2019 年一季度货币边际宽松,银行放款提速,房地产开发到位资金中国内贷款及以个人按揭贷款为主的其他资金增速均有小幅回升,但预计后续房地产信贷全面宽松可能性较小。图 11房地产资金来源构成增速情况(单位:%)资料来源:联合评级根据 Wind 整理库存情况:前期去库存政策作用下,全国房地产市场库存不断减少,去库存取得显著效果,但自 2018 年三季度开始,库存有重新回升迹象并有所提速从前期的去库存政策效果来看,自 2015 年 4 月,伴随房地产“3.30”新政后各地放宽居民限购政策以及房贷首付比率从而带动购房需求,同时政府加大供给端控制,现房去化周期整体呈下降趋势,但 2018 年三季度开始,库存有重新回升迹象,迎来拐点。截至 20192019 年房地产行业季度研究报告6年 3 月底,现房去化周期为 18.75 个月,较 2018 年 9 月底低点增加 2.11 个月。考虑期房后,房地产大口径库存去化周期呈相同变化趋势;截至 2019 年 3 月底,大口径的商品房去化周期为 40.79 个月,较 2018 年 9 月底低点增加 1.55 个月。库存回升说明供给大而去化慢,市场观望情绪浓厚,房企营销压力加大,同时库存上行将倒逼房企主动降价,以价换量,加快项目去化速度完成年度销售目标。图 12现房口径和大口径房地产库存去化周期数据(单位:月)资料来源:联合评级根据 Wind 整理资料来源:联合评级根据 Wind 整理2019 年房地产行业季度研究报告7研究报告声明联合信用评级有限公司(以下简称“联合评级”)具有中国证券监督管理委员会核准的证券市场资信评级业务资格。联合评级在自身所知情范围内,与本研究报告中可能所涉及的证券或证券发行方不存在法律法规要求披露或采取限制、静默措施的利益冲突。本研究报告中的信息均来源于公开资料,联合评级对这些信息的准确性、完整性或可靠性不作任何保证。本研究报告所载的资料、意见及推测仅反映联合评级于发布本研究报告当期的判断,仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本研究报告中的信息和意见均不构成对任何个人的投资建议。使用者应结合自己的投资目标和财务状况自行判断是否采用本研究报告所载内容和信息并自行承担风险,联合评级对使用本研究报告及其内容而造成的一切后果不承担任何法律责任。本研究报告版权为联合评级所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用须注明出处为“联合信用评级有限公司”,且不得对本报告进行有悖原意的引用、删节和修改。未经授权刊载或者转发本研究报告的,联合评级将保留向其追究法律责任的权利。




发表评论取消回复