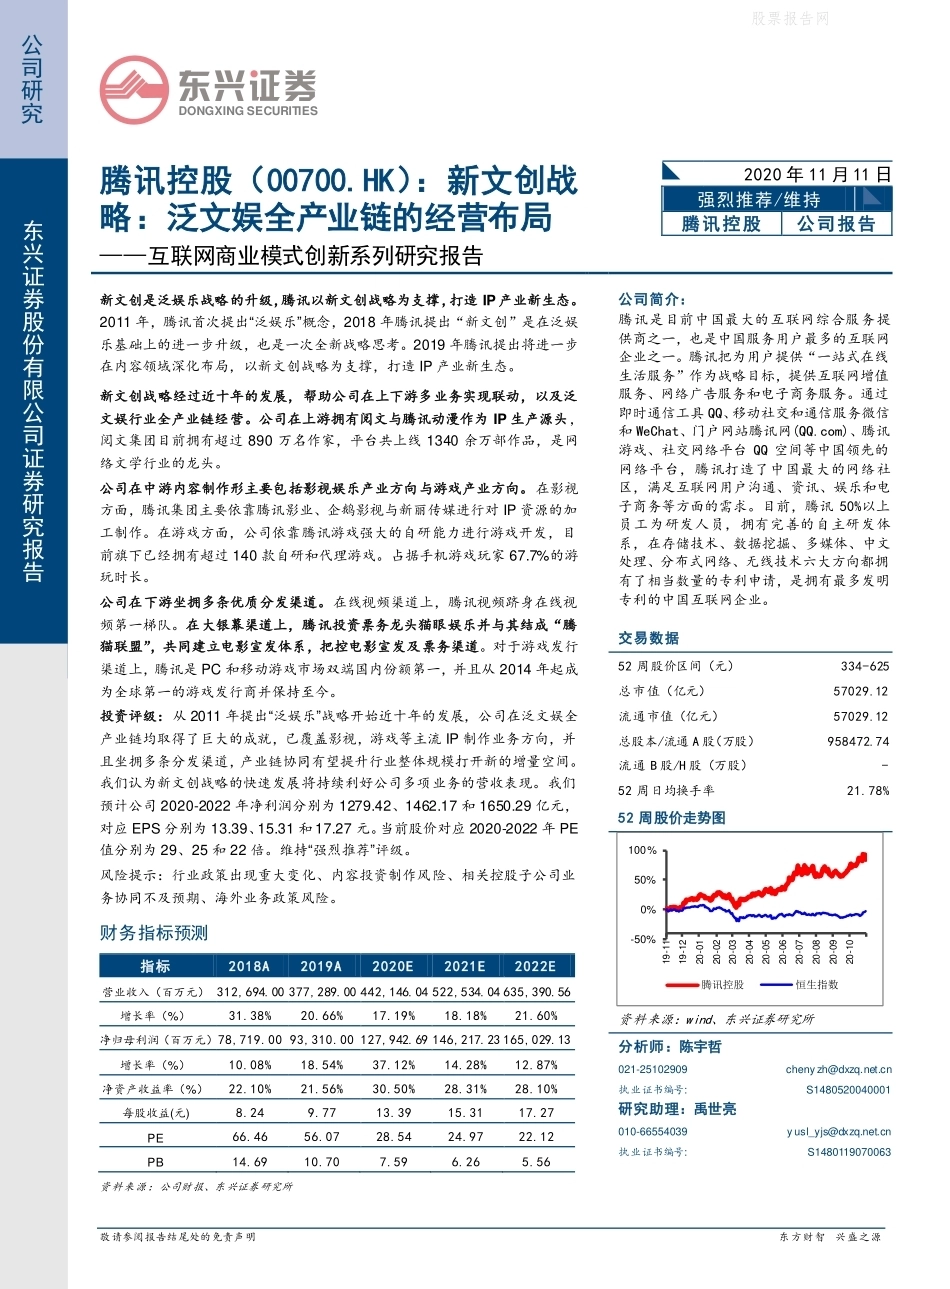
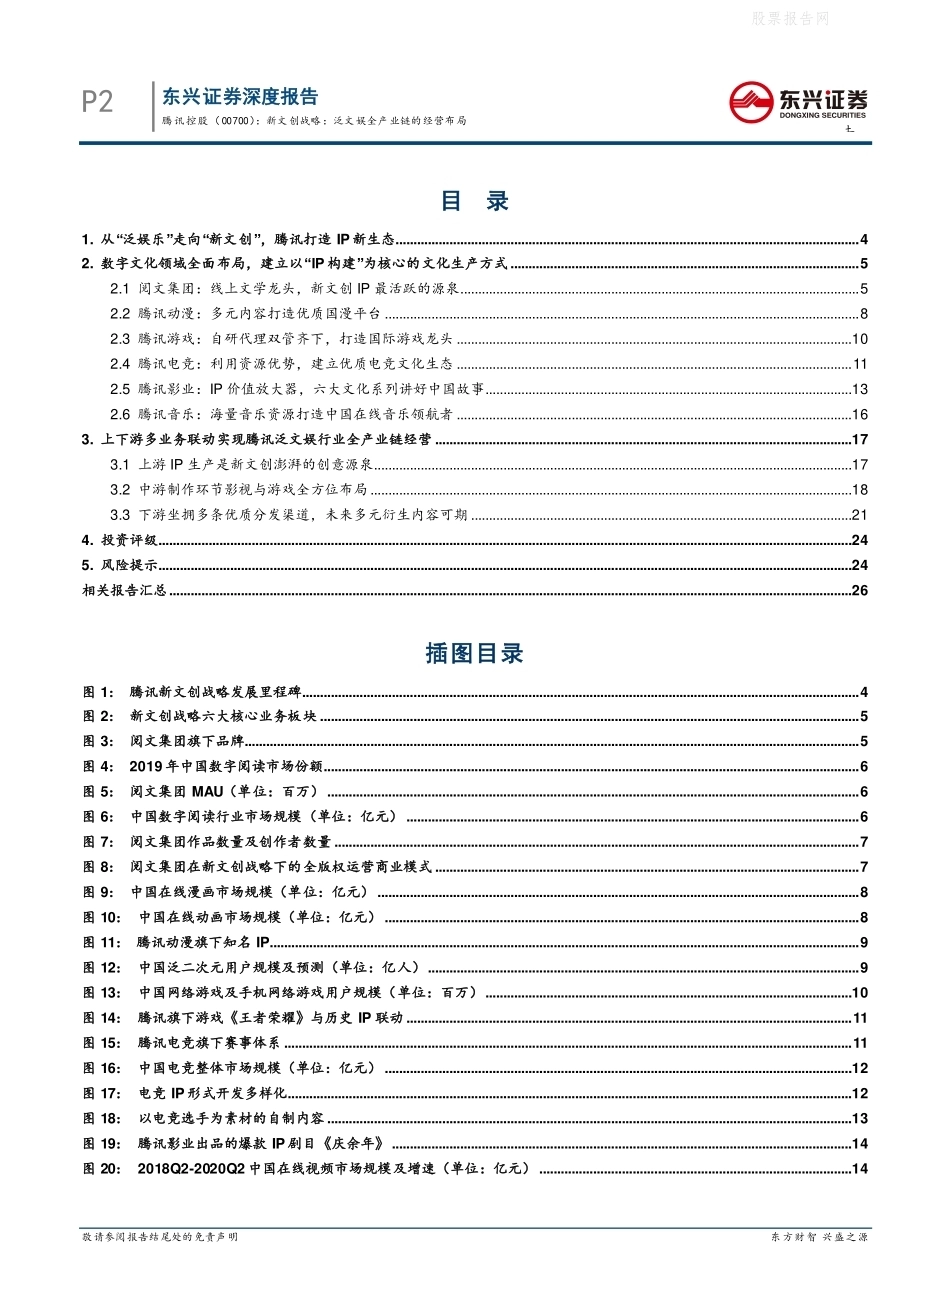
敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES 公司研究 东兴证券股份有限公司证券研究报告 腾讯控股(00700.HK):新文创战略:泛文娱全产业链的经营布局 ——互联网商业模式创新系列研究报告 2020 年 11 月 11 日 强烈推荐/维持 腾讯控股 公司报告 新文创是泛娱乐战略的升级,腾讯以新文创战略为支撑,打造 IP 产业新生态。2011 年,腾讯首次提出“泛娱乐”概念,2018 年腾讯提出“新文创”是在泛娱乐基础上的进一步升级,也是一次全新战略思考。2019 年腾讯提出将进一步在内容领域深化布局,以新文创战略为支撑,打造 IP 产业新生态。 新文创战略经过近十年的发展,帮助公司在上下游多业务实现联动,以及泛文娱行业全产业链经营。公司在上游拥有阅文与腾讯动漫作为 IP 生产源头,阅文集团目前拥有超过 890 万名作家,平台共上线 1340 余万部作品,是网络文学行业的龙头。 公司在中游内容制作形主要包括影视娱乐产业方向与游戏产业方向。在影视方面,腾讯集团主要依靠腾讯影业、企鹅影视与新丽传媒进行对 IP 资源的加工制作。在游戏方面,公司依靠腾讯游戏强大的自研能力进行游戏开发,目前旗下已经拥有超过 140 款自研和代理游戏。占据手机游戏玩家 67.7%的游玩时长。 公司在下游坐拥多条优质分发渠道。在线视频渠道上,腾讯视频跻身在线视频第一梯队。在大银幕渠道上,腾讯投资票务龙头猫眼娱乐并与其结成“腾猫联盟”,共同建立电影宣发体系,把控电影宣发及票务渠道。对于游戏发行渠道上,腾讯是 PC 和移动游戏市场双端国内份额第一,并且从 2014 年起成为全球第一的游戏发行商并保持至今。 投资评级:从 2011 年提出“泛娱乐”战略开始近十年的发展,公司在泛文娱全产业链均取得了巨大的成就,已覆盖影视,游戏等主流 IP 制作业务方向,并且坐拥多条分发渠道,产业链协同有望提升行业整体规模打开新的增量空间。我们认为新文创战略的快速发展将持续利好公司多项业务的营收表现。我们预计公司 2020-2022 年净利润分别为 1279.42、1462.17 和 1650.29 亿元,对应 EPS 分别为 13.39、15.31 和 17.27 元。当前股价对应 2020-2022 年 PE值分别为 29、25 和 22 倍。维持“强烈推荐”评级。 风险提示:行业政策出现重大变化、内容投资制作风险、相关控股子公司业务协同不及预期、海外业务政策风险。 财务指标预测 指标 2018A 2019A 2020E 2021E 2022E 营业收入(百万元) 312,694.00 377,289.00 442,146.04 522,534.04 635,390.56 增长率(%) 31.38% 20.66% 17.19% 18.18% 21.60% 净归母利润(百万元) 78,719.00 93,310.00 127,942.69 146,217.23 165,029.13 增长率(%) 10.08% 18.54% 37.12% 14.28% 12.87% 净资产收益率(%) 22.10% 21.56% 30.50% 28.31% 28.10% 每股收益(元) 8.24 9.77 13.39 15.31 17.27 PE 66.46 56.07 28.54 24.97 22.12 PB 14.69 10.70 7.59 6.26 5.56 资料来源:公司财报、东兴证券研究所 公司简介: 腾讯是目前中国最大的互联网综合服务提供商之一,也是中国服务用户最多的互联网企业之一。腾讯把为用户提供“一站式在线生活服务”作为战略目标,提供互联网增值服务、网络广告服务和电子商务服务。通过即时通信工具 QQ、移动社交和通信服务微信和 WeChat、门户网站腾讯网(QQ.com)、腾讯游戏、社交网络平台 QQ 空间等中国领先的网络平台,腾讯打造了中国最大的网络社区,满足互联网用户沟通、资讯、娱乐和电子商务等方面的需求。目前,腾讯 50%以上员工为研发人员,拥有完善的自主研发体系,在存储技术、数据挖掘、多媒体、中文处理、分布式网络、无线技术六大方向都拥有了相当数量的专利申请,是拥有最多发明专利的中国互联网企业。 交易数据 52 周股价区间(元) 334-625 总市值(亿元) 57029.12 流通市值(亿元) 57029.12 总股本/流通 A 股(万股) 958472.74 流通 B 股/H 股(万股) - 52 周日均换手率 21.78% 52 周股价走势图 资料来源:wind、东兴证券研究所 分析师:陈宇哲 021-25102909 cheny zh@dxzq.net.cn 执业证书编号: S1480520040001 研究助理:禹世亮 010-66554039 y usl_yjs@dxzq.net.cn 执业证书编号: S1480119070063 -50%0%50%100%19-1119-1220-0120-0220-0320-0420-0520-0620-0720-0820-0920-10腾讯控股 恒生指数 股票报告网P2 东兴证券深度报告 腾讯控股(00700):新文创战略:泛文娱全产业链的经营布局 去、 敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES 目 录 1. 从“泛娱乐”走向“新文创”,腾讯打造 IP 新生态................................................................................................................................. 4 2. 数字文化领域全面布局,建立以“IP 构建”为核心的文化生产方式 ................................................................................................. 5 2.1 阅文集团:线上文学龙头,新文创 IP 最活跃的源泉............................................................................................................... 5 2.2 腾讯动漫:多元内容打造优质国漫平台 .................................................................................................................................... 8 2.3 腾讯游戏:自研代理双管齐下,打造国际游戏龙头 ..............................................................................................................10 2.4 腾讯电竞:利用资源优势,建立优质电竞文化生态 .............................................................................................................. 11 2.5 腾讯影业:IP 价值放大器,六大文化系列讲好中国故事......................................................................................................13 2.6 腾讯音乐:海量音乐资源打造中国在线音乐领航者 ..............................................................................................................16 3. 上下游多业务联动实现腾讯泛文娱行业全产业链经营 ....................................................................................................................17 3.1 上游 IP 生产是新文创澎湃的创意源泉.....................................................................................................................................17 3.2 中游制作环节影视与游戏全方位布局 ......................................................................................................................................18 3.3 下游坐拥多条优质分发渠道,未来多元衍生内容可期 ..........................................................................................................21 4. 投资评级.................................................................................................................................................................................................24 5. 风险提示.................................................................................................................................................................................................24 相关报告汇总 ..............................................................................................................................................................................................26 插图目录 图 1: 腾讯新文创战略发展里程碑........................................................................................................................................................... 4 图 2: 新文创战略六大核心业务板块 ...................................................................................................................................................... 5 图 3: 阅文集团旗下品牌.........................................




发表评论取消回复