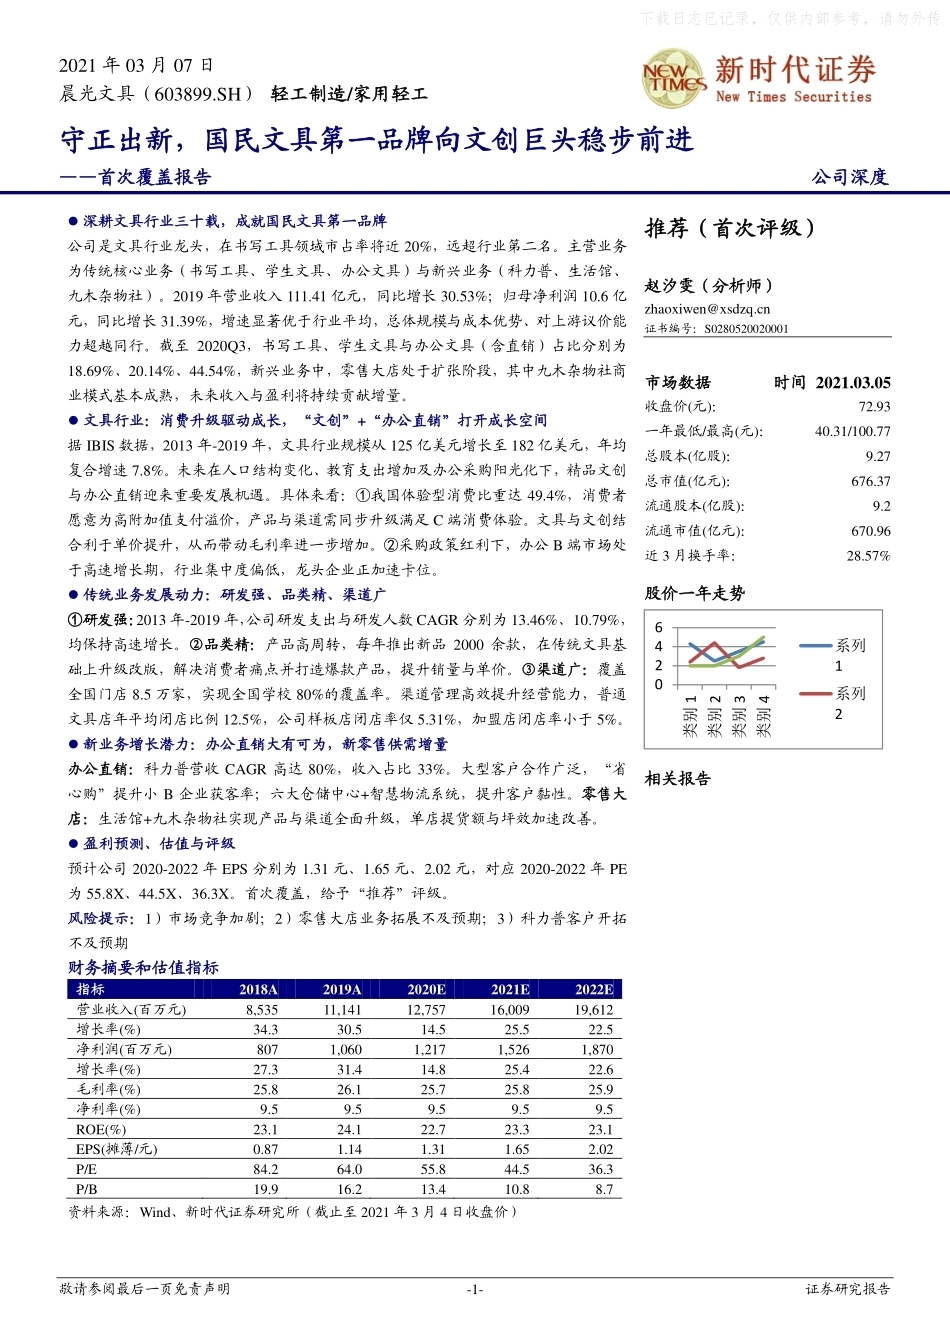
敬请参阅最后一页免责声明 -1- 证券研究报告 2021 年 03 月 07 日 晨光文具(603899.SH) 轻工制造/家用轻工 守正出新,国民文具第一品牌向文创巨头稳步前进 ——首次覆盖报告 公司深度 深耕文具行业三十载,成就国民文具第一品牌 公司是文具行业龙头,在书写工具领域市占率将近 20%,远超行业第二名。主营业务为传统核心业务(书写工具、学生文具、办公文具)与新兴业务(科力普、生活馆、九木杂物社)。2019 年营业收入 111.41 亿元,同比增长 30.53%;归母净利润 10.6 亿元,同比增长 31.39%,增速显著优于行业平均,总体规模与成本优势、对上游议价能力超越同行。截至 2020Q3,书写工具、学生文具与办公文具(含直销)占比分别为18.69%、20.14%、44.54%,新兴业务中,零售大店处于扩张阶段,其中九木杂物社商业模式基本成熟,未来收入与盈利将持续贡献增量。 文具行业:消费升级驱动成长,“文创”+“办公直销”打开成长空间 据 IBIS 数据,2013 年-2019 年,文具行业规模从 125 亿美元增长至 182 亿美元,年均复合增速 7.8%。未来在人口结构变化、教育支出增加及办公采购阳光化下,精品文创与办公直销迎来重要发展机遇。具体来看:①我国体验型消费比重达 49.4%,消费者愿意为高附加值支付溢价,产品与渠道需同步升级满足 C 端消费体验。文具与文创结合利于单价提升,从而带动毛利率进一步增加。②采购政策红利下,办公 B 端市场处于高速增长期,行业集中度偏低,龙头企业正加速卡位。 传统业务发展动力:研发强、品类精、渠道广 ①研发强:2013 年-2019 年,公司研发支出与研发人数 CAGR 分别为 13.46%、 10.79%,均保持高速增长。②品类精:产品高周转,每年推出新品 2000 余款,在传统文具基础上升级改版,解决消费者痛点并打造爆款产品,提升销量与单价。③渠道广:覆盖全国门店 8.5 万家,实现全国学校 80%的覆盖率。渠道管理高效提升经营能力,普通文具店年平均闭店比例 12.5%,公司样板店闭店率仅 5.31%,加盟店闭店率小于 5%。 新业务增长潜力:办公直销大有可为,新零售供需增量 办公直销:科力普营收 CAGR 高达 80%,收入占比 33%。大型客户合作广泛,“省心购”提升小 B 企业获客率;六大仓储中心+智慧物流系统,提升客户黏性。零售大店:生活馆+九木杂物社实现产品与渠道全面升级,单店提货额与坪效加速改善。 盈利预测、估值与评级 预计公司 2020-2022 年 EPS 分别为 1.31 元、1.65 元、2.02 元,对应 2020-2022 年 PE为 55.8X、44.5X、36.3X。首次覆盖,给予“推荐”评级。 风险提示:1)市场竞争加剧;2)零售大店业务拓展不及预期;3)科力普客户开拓不及预期 财务摘要和估值指标 指标 2018A 2019A 2020E 2021E 2022E 营业收入(百万元) 8,535 11,141 12,757 16,009 19,612 增长率(%) 34.3 30.5 14.5 25.5 22.5 净利润(百万元) 807 1,060 1,217 1,526 1,870 增长率(%) 27.3 31.4 14.8 25.4 22.6 毛利率(%) 25.8 26.1 25.7 25.8 25.9 净利率(%) 9.5 9.5 9.5 9.5 9.5 ROE(%) 23.1 24.1 22.7 23.3 23.1 EPS(摊薄/元) 0.87 1.14 1.31 1.65 2.02 P/E 84.2 64.0 55.8 44.5 36.3 P/B 19.9 16.2 13.4 10.8 8.7 资料来源:Wind、新时代证券研究所(截止至 2021 年 3 月 4 日收盘价) 推荐(首次评级) 赵汐雯(分析师) zhaoxiwen@xsdzq.cn 证书编号:S0280520020001 市场数据 时间 2021.03.05 收盘价(元): 72.93 一年最低/最高(元): 40.31/100.77 总股本(亿股): 9.27 总市值(亿元): 676.37 流通股本(亿股): 9.2 流通市值(亿元): 670.96 近 3 月换手率: 28.57% 股价一年走势 相关报告 0246类别 1 类别 2 类别 3 类别 4 系列 1 系列 2 下载日志已记录,仅供内部参考,请勿外传 2021-03-07 晨光文具 敬请参阅最后一页免责声明 -2- 证券研究报告 目 录 1、 稳定成长的消费龙头,两大新业务潜力释放 ............................................................................................................... 5 1.1、 发展历程:深耕传统文具,向精品文创与办公直销进军 ................................................................................ 5 1.2、 股权结构:实际控制人为陈氏三姐弟 ............................................................................................................... 5 1.3、 激励机制:充分调动人才积极性,业绩考核体现发展信心 ............................................................................ 6 1.4、 主营业务:传统品类增长稳健,新业务成长空间广阔 .................................................................................... 7 2、 文具行业:消费升级驱动成长,市场份额向龙头集中 ............................................................................................. 12 2.1、 行业增速趋缓,市场集中度提升空间大 ......................................................................................................... 12 2.2、 产业链:原材料供应受进口影响大,下游 BC 端渠道逐步升级 .................................................................. 14 2.3、 行业驱动力: 教育投入增加,文具向文创转型满足体验式消费 ................................................................... 16 2.4、 未来趋势:精品文创、办公直销打开新增长空间 .......................................................................................... 18 2.4.1、 学生文具:文创市场迎来春天,高端化提升溢价与毛利率 .............................................................. 18 2.4.2、 办公文具:乘政策东风,B 端直销市场快速成长 ............................................................................... 19 3、 传统业务发展动力:研发强、品类精、渠道广 ......................................................................................................... 21 3.1、 产品:技术研发深厚,跨界 IP 提升附加值 .................................................................................................... 21 3.2、 渠道:高效分销体系奠定渠道优势,零售多元化提升获客能力 .................................................................. 24 3.3、 品牌:三十年筑造匠心,多维系列深入人心.................................................................................................. 26 4、 新业务增长潜力:办公直销大有可为,新零售贡献增量 ......................................................................................... 26 4.1、 晨光科力普:B 端需求广阔,拓展客户能力持续增强 .................................................................................. 26 4.1.1、 “1+N”战略开发 5 大核心客户,省心购助力获客小 B 企业 ............................................................. 26 4.1.2、 智慧物流提升采购体验,定制化服务提高用户粘性 .......................................................................... 28 4.2、 零售大店:迎新消费趋势,“产品+渠道” 全面升级 ................................................................................. 29 4.2.1、 晨光生活馆:净利润逐步减亏,单店营收持续提升 .......................................................................... 29 4.2.2、 九木杂物社:精品文创拓展顺利,盈利能力可期 .............................................................................. 30 5、 财务分析 ........................................................................................................................................................................ 31 5.1、 盈利能力:成本管控良好,毛利率与净利率稳中有升 .................................................................................. 31 5.2、 偿债能力:短期负债率微增,总体负债合理.............................................................




发表评论取消回复