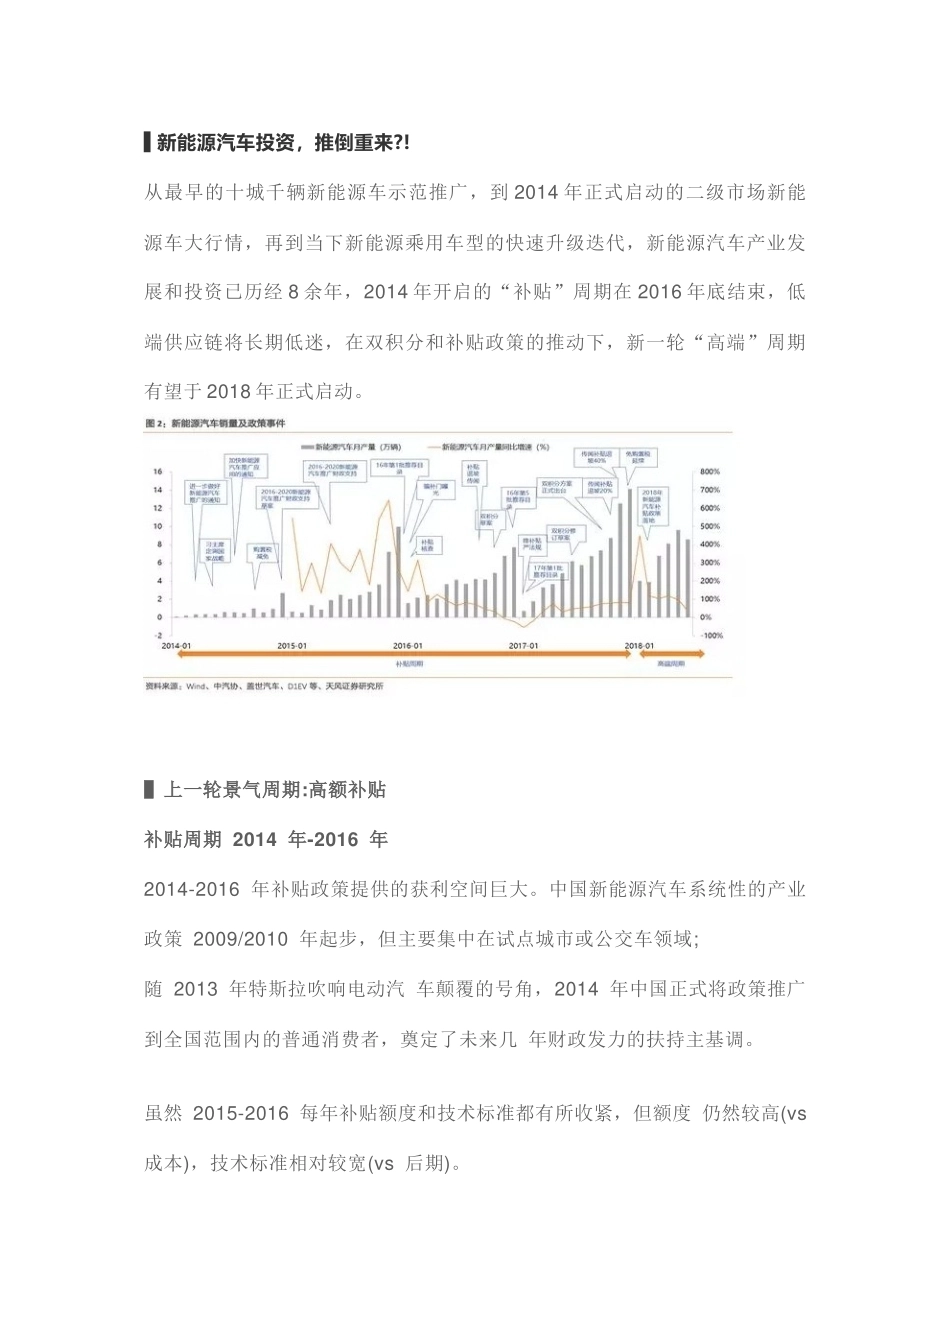
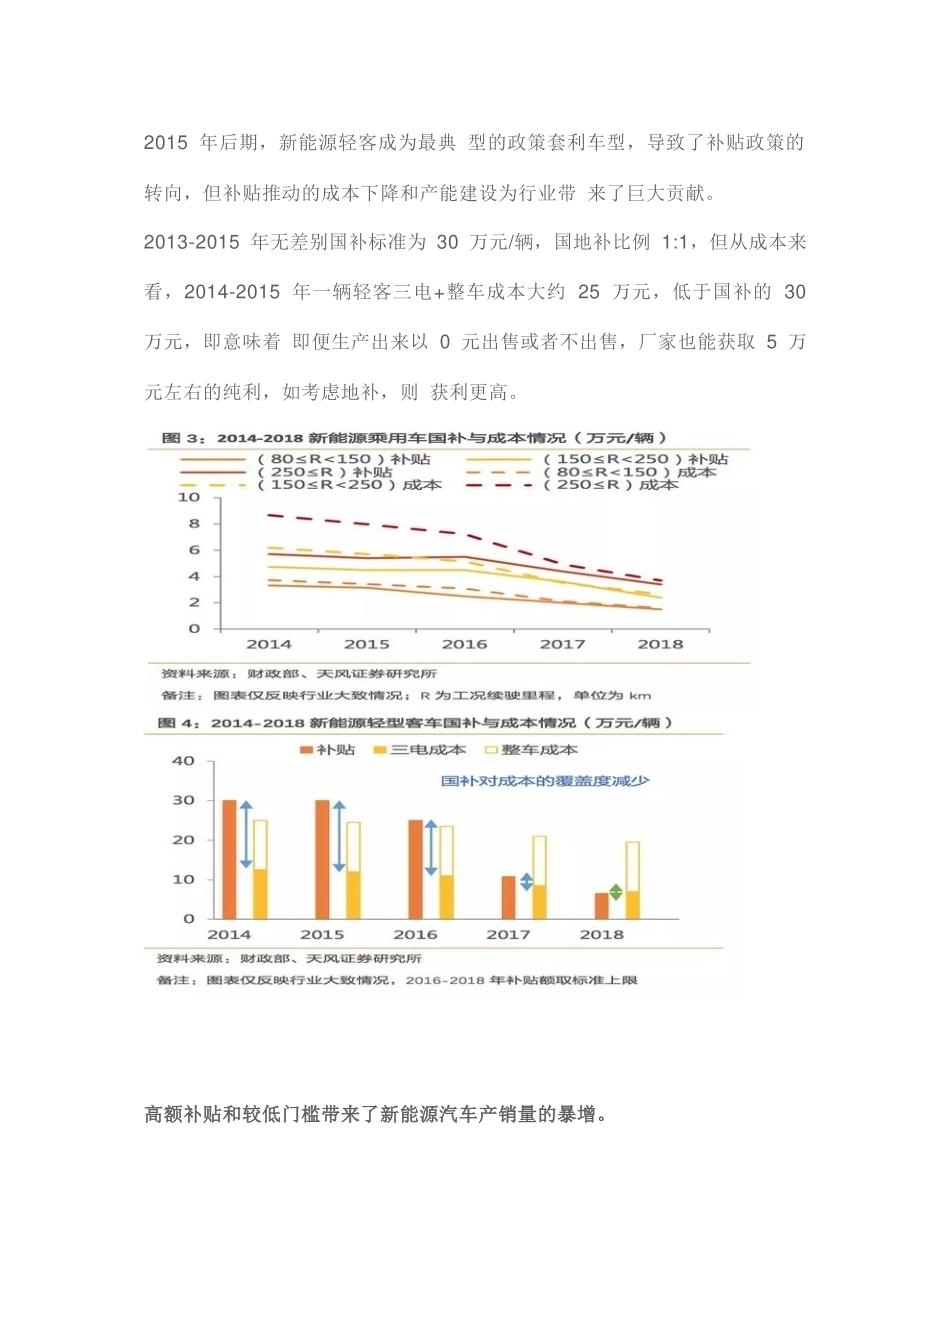
2017-2018 年新能源车发展趋势分析报告导语新能源汽车扶持政策直接推动高端车型上市、低端车型向高端升级。2016 年开始查骗补 之后,2017、2018 两年补贴额度快速退坡,客车产销首当其冲受到冲击。▌新能源汽车投资,推倒重来?!从最早的十城千辆新能源车示范推广,到 2014 年正式启动的二级市场新能源车大行情,再到当下新能源乘用车型的快速升级迭代,新能源汽车产业发展和投资已历经 8 余年,2014 年开启的“补贴”周期在 2016 年底结束,低端供应链将长期低迷,在双积分和补贴政策的推动下,新一轮“高端”周期有望于 2018 年正式启动。▌上一轮景气周期:高额补贴补贴周期 2014 年-2016 年2014-2016 年补贴政策提供的获利空间巨大。中国新能源汽车系统性的产业政策 2009/2010 年起步,但主要集中在试点城市或公交车领域;随 2013 年特斯拉吹响电动汽 车颠覆的号角,2014 年中国正式将政策推广到全国范围内的普通消费者,奠定了未来几 年财政发力的扶持主基调。虽然 2015-2016 每年补贴额度和技术标准都有所收紧,但额度 仍然较高(vs 成本),技术标准相对较宽(vs 后期)。2015 年后期,新能源轻客成为最典 型的政策套利车型,导致了补贴政策的转向,但补贴推动的成本下降和产能建设为行业带 来了巨大贡献。2013-2015 年无差别国补标准为 30 万元/辆,国地补比例 1:1,但从成本来 看,2014-2015 年一辆轻客三电+整车成本大约 25 万元,低于国补的 30 万元,即意味着 即便生产出来以 0 元出售或者不出售,厂家也能获取 5 万元左右的纯利,如考虑地补,则 获利更高。高额补贴和较低门槛带来了新能源汽车产销量的暴增。由于政策套利空间巨大、技术要求 较低带来了激励作用,除了大型客车企业加速一线城市公交电动化,同时,各中小客车厂 以及改装车厂,联合大小电池厂积极投入到新能源客车尤其轻型客车的生产销售中。2013 年,中国新能源客车产量不足 0.2 万辆,2014 年增长 641%达到 1.3 万辆,其中中小客车企 业贡献了 52%的产销量,2015 年继续保持 595%的高增速达到 8.9 万辆,中小客车企业占比 继续提升达 60%,2016 年则形成了 11.6 万辆的高产量,中小客车的贡献度达到 60%。同时 这三年也支撑了新能源汽车总产量,产量占比分别为 20%、31%、27%。由于 2017 年补贴退坡和乘用车市场扩张,客车占比回落到 13%的水平。但由于新能源客车的单车电量是乘 用车的 10 倍,导致三电系统突然进入严重短缺。中游短缺是核心矛盾新能源汽车产销快速攀升,带来了中上游供不应求的量价齐升局面。在新能源汽车快速放 量的拉动下,2015、2016 年全球的锂资源都处于短缺状态中,价格短期迅速上涨 3-4 倍。2015 年末,原材料碳酸锂的价格约为 4.8 万元/吨,16 年开始价格迅猛增长,最高点达 16.9 万元/吨,此后,虽供给逐步提升,但碳酸锂价格一直居高不下,始终在 15 万元/吨上下浮 动。2016 年开始,电池技术路线走向三元,钴也进入了全球供不应求局面,2016 年,钴 供给短缺 2500 吨,2017 年,钴供给短缺 3600 吨,预计未来 3 年,钴将持续处于供不应 求的局面。与此相对应,2016 年末,钴价开始进入持续上涨阶段,目前钴价已是 2016 年 初的 3 倍多。此外,电解液价格同期也快速上升, 16 年初电解液的价格同比增长近 100%, 直至 2017 年才逐渐回落趋于常态。▌下一轮景气周期:高端消费高端周期 2019-2025双积分政策接力补贴,推动全球车企的电动化转型。2016 年征求意见、2017 年正式出台的双积分方案,直接强制行业向电动化、低油耗转型,各大车企迅速跟进出台应对方案。全球至少 27 家车企宣布全面电动化,尤其规模最大的大众和丰田放弃原专一的节能技术、 混动+燃料电池单一技术路线。国际车企逐渐形成以大众、日产雷诺、特斯拉、通用为一 线阵营,福特、宝马、丰田为二线阵营的新能源转型格局。国内车企中,上汽自主、北汽 新能源、吉利、比亚迪具备先发优势,后发车企如长城、广汽等也在加速布局、投放。先 发+后进,合力推动的趋势非常明确。积分方案目标 2020 年 200 万辆乘用车,预计实际 146 万-194 万辆。双积分框架的基础 是 2020 年 200 万辆的新能源乘用车(第一稿),同时有约 242 万的 CAFC 负积分。那么工信部的目标则是要达成 2020 年 200 万新能源乘用车销量。从我们的测算来看,2020 年大 概率形成 146 万-194 万的新能源乘用车产量,具体取决于届时的平均 NEV 单车积分。这是一个动态平衡点:积分小的车型由于价格相对便宜,无论是私人还是公共领域都相对易卖;积分大的车型价格较高,但售卖出路较窄。根据当前的单车积分的计算方案,我们认 为届时 3-4 分的平均 NEV 单车积分为更可能实现的场景,总体来看对应 5.1%-6.8%的新能 源汽车渗透率也比较高。此外,如果考虑 2019 年潜在的负积分递延,那么 2020 年的量会 更高一些。2019 年和 2020 年合计预计 265 万-360 万辆。欧洲车企:除中国外,转型最为积极的阵营,2025 年全线提供电动化选择。欧美各国将 于 2025-2030 陆续禁售纯燃油车,在此压力下,欧洲车企将于 2025 年基本实现全线产品 提供电动化选择。随着中国新能源汽车补贴政策退坡,大众、奥迪、宝马、奔驰等车企开 始关注中国新能源汽车市场。投资方面,大众共计将投入超过 850 亿欧元用于战略转型, 宝马、奔驰等车企也将不同程度投入新能源研发。大自主车企:全面抢占新能源布局。今年多款自主新能源车型上市,相较于目前畅销的 A00 级车,新能源汽车车型高端化趋势较为明显。到 2020 年中国自主车企又将各自推出 10-20 款新车型,加速电动化布局。产销规划方面,吉利 2020 年目标产销新能源汽车 180 万辆, 体现大力发展新能源的决心,其他车企如北汽、上汽、比亚迪目标约为 50-60 万辆,广汽 为 20 万辆。上汽、广汽、吉利、长安等将各投入数百亿元用于新能源汽车研发生产,同 时,为与高速增长的新能源汽车配套,北汽、上汽、比亚迪等加速充电桩、换电站等配套 设施建设,长城将成立锂电池研发基地,广汽也将推出自制的电池。新造车势力:首批新车陆续交付。领先新造车势力如蔚来、小鹏等将于 18 年下半年开始 陆续交付首批新车,并且各车企以每年 1-2 款的速度推出新车型。相较于传统车企,新造车势力更加注重自动驾驶技术的实现与应用。各车企生产基地将于 2019 年起陆续投产, 2019 年产销规划普遍达到 10 万辆水平。同时,蔚来、奇点加速体验店的全国布局,蔚来、 小鹏布局充电站建设。美国车企:特斯拉先行,三大巨头开始关注中国新能源汽车市场。特斯拉 2016 年发布下 一个十年计划,产品将从乘用车向商用车、公交、重卡等方向全面布局,且目前已在上海 成立独资公司,2020 年计划于中国建厂生产。福特携手众泰建立合资公司,计划于 2019 年开始投产。通用将推出多款新能源车型,旗下三大品牌预计 2020 年在华销量达 15 万辆。 长期以来菲亚特克莱斯勒新能源投入始终不大,目前仅菲亚特 500e 一款新能源车型,但在新能源发展趋势压力下后起发力,宣布玛莎拉蒂 2019 年起不产销纯内燃机汽车,2022 全面实现产品新能源化。日韩车企:在丰田带领下走向纯电路线。日韩电池技术仍为全球顶尖水平,日韩车企未来 5 年都将各自推出 20-30 款油车对应的新能源车型,其中丰田表示 2025 年开始将停止生产燃油车,日产 2025 年新能源车占比达 50%,本田 2030 年新能源车占比达 2/3。2020 年 中国将全面取消补贴政策,日韩车企聚焦中国市场,2020 年丰田将加速导入纯电动车型, 北京现代销量预计 30 万辆,东风锐达起亚达为 10 万辆。同时,日本车企加大电池投入, 丰田研发全固态电池,本田、日产雷诺与宁德时代开展合作。CATL:布局全球,扩充产能。目前宁德时代已与国内外多家车企打成战略合作,包括上汽、 长城、奔驰、大众、本田、日产雷诺、现代等,逐步实现全球化布局。新工厂的建设也将 大幅提升产能,由此产生的规模效应也将降低电池成本。新能源汽车及产业链高成长性将持续到 2025 年。2020 年全球车企纯电平台全面投放后将 继续在未来 5 年刺激新能源汽车销量增速保持高位,我们预计到 2025 年全球新能源乘用 车渗透率达到 23%,销量达到 2,098 万辆,8 年(2017 到 2025 年,后同)增长 17 倍,CAGR 43%,所有新能源车销量达到 2,241 万辆,增长 14 倍,CAGR 41%。▌2018 成为切换元年新能源汽车扶持政策直接推动高端车型上市、低端车型向高端升级。2016 年开始查骗补 之后,2017、2018 两年补贴额度快速退坡,客车产销首当其冲受到冲击。于此同时,2018 年乘用车补贴额度按续驶里程、电池能量密度等指标进一步分化,高端乘用车补贴不升反降:相较于 2017 年方案,不考虑补贴倍数,150km 以下车型再无补贴,150-200km 退坡 2.1 万元,200-250km 退坡 1.2 万元,250-300km 退坡 1 万元,300-400km 不退反增 0.1 万元,400km 以上则增加 0.6 万元。2017 年微型 BEV(A00 级、A0 级)一般续驶里程都 在 250km 以下,主流 A 级都在 250km 甚至 300km。由于高低端补贴标准的分化以及区间细化,市场车型的供给逻辑将发生变化。A00 级车续驶里程将提升到 200km 甚至 250km 以上并进一步寻找成本与售价平衡(低售价策略将不变否则市场不复存在),车企投放高性能 A 级车的短期驱动力也将更强劲。2018 年新车型以 A 级车为主,供给推动下,产品性价比优势已开始展现。自主车企中, 北汽新能源推出 EU5、EX360,比亚迪推出新款 e5、秦、宋上汽推出荣威 Ei5、名爵 6, 吉利推出帝豪 EV450 和帝豪 GSe 等。合资车企中,大众新 e-golf、广汽三菱祺智 PHEV、 宝马 530Le、长安福特蒙迪欧 Energi 等新款车型也已于上半年陆续上市。在纳入统计的新 车型中,车企 A 级(含)以上新车型已多达 25 款。一方面,相较于 2017 年,今年的新车 型续驶里程明显提升,普遍达到 300km 以上,部分车型如北汽 EU5、比亚迪秦、比亚迪 e5、腾势、吉利帝豪 EV450 等超过 400km。电池能量密度也全面提升,如比亚迪秦、e5、 宋都超过了 140Wh/kg。另一方面,为匹配消费升级高档化,车型内外饰、电子电气系统 以及相应高端化元器件的加装成为必然,并持续更新迭代。更重要的是,车企定价策略对 消费者吸引力度较高,以比亚迪 e5、帝豪 EV450 为例,入门价不到 15 万元,北汽 EX360 不到 10 万元。中高端车型方面,吉利博瑞 GE PHEV、蒙迪欧 Energi、宝马 530Le 等也基 本与传统燃油车价格相当。缓冲期结束,A00 级车型占比明显下降,A0 级和 A 级占比明显提升。缓冲期使得上半年 A00 级车仍是新能源车最大市场,前 6 月累计占比 44%,但已较 2017 年同期下降 10 个百 分点,6 月降幅尤其明显,回落到 23%,主力车型相比去年有所变化,以北汽 EC 系列、江 淮 IEV6E、江铃 E00 等为主。3 月以来,各车企主打的 A0 级、A 级车陆续上市,供给端中 高端化趋势明显,需求端接受良好,6 月 A0 级以上车型占比已经从前期 50%的水平上升至 72%。非限购地区新能源汽车销量占比不断提升,A0 级以上车型贡献主要动力,非牌照驱...




发表评论取消回复