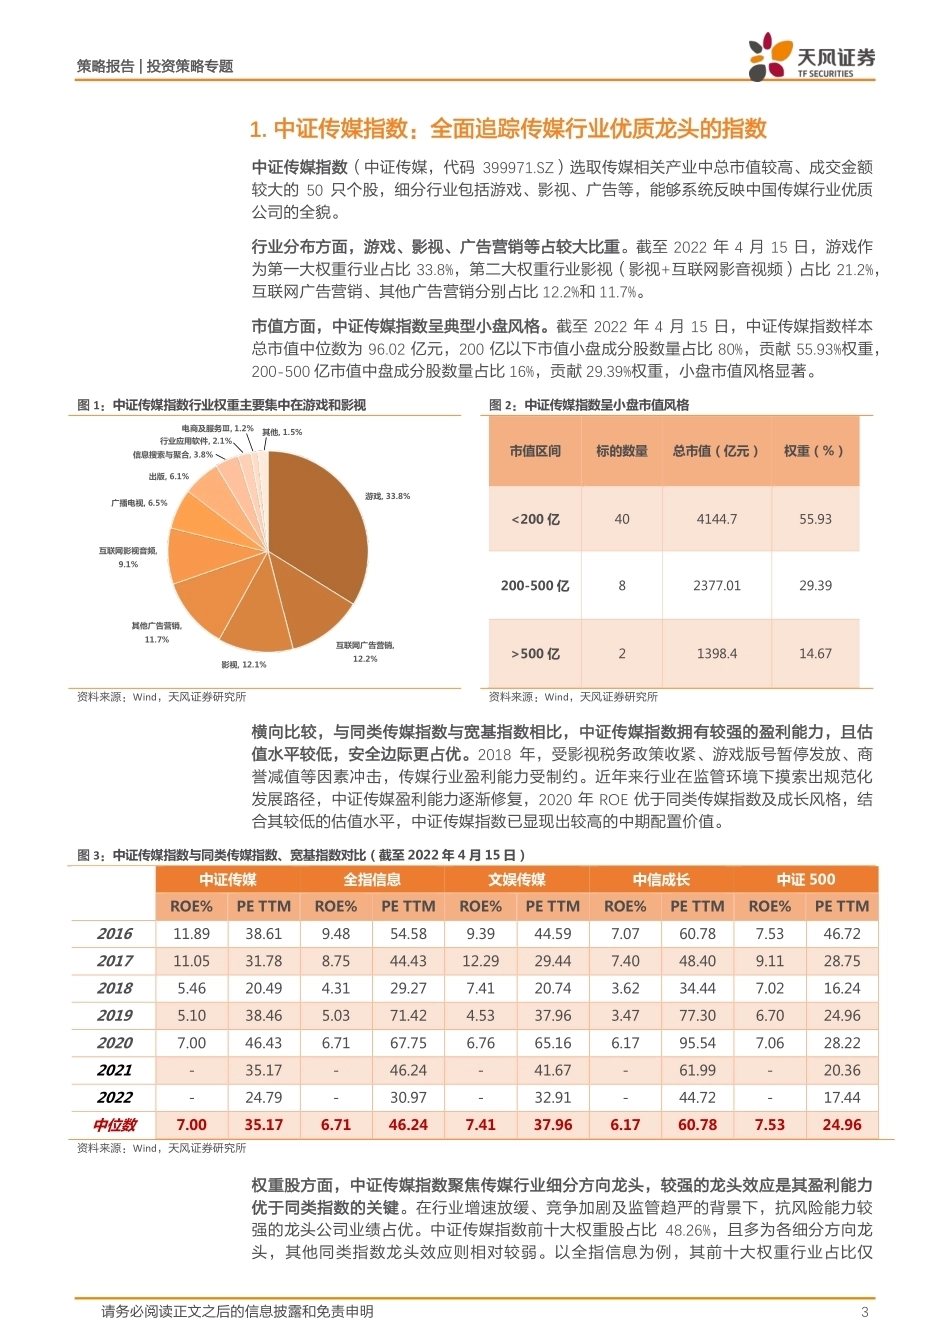
策略报告 | 投资策略专题 请务必阅读正文之后的信息披露和免责申明 1 策略 · 专题 证券研究报告 2022 年 04 月 18 日 作者 刘晨明 分析师 SAC 执业证书编号:S1110516090006 liuchenming@tfzq.com 李如娟 分析师 SAC 执业证书编号:S1110518030001 lirujuan@tfzq.com 许向真 分析师 SAC 执业证书编号:S1110518070006 xuxiangzhen@tfzq.com 赵阳 分析师 SAC 执业证书编号:S1110519090002 zyang@tfzq.com 吴黎艳 分析师 SAC 执业证书编号:S1110520090003 wuliyan@tfzq.com 相关报告 1 《投资策略:策略·周报-开辟新战场:5 问 5 答“专精特新”》 2021-08-08 2 《投资策略:策略·周报-重要信号:中证 500 股债收益差已接近极值》 2021-08-01 3 《投资策略:策略·一周资金面及市场情绪监控(20210222-20210228)-节后市场大幅调整下,北上、南下资金转为流出,但基金发行仍然密集》 2021-03-02 传媒有望迎来戴维斯双击——中证传媒投资机会分析 核心结论: 1. 中证传媒指数是紧密追踪上市传媒公司发展的指数。中证传媒选取 A 股传媒细分方向中 50 只总市值较大、成交活跃的个股作为成分股,覆盖游戏、影视、广告等传媒主流领域,能系统反映中国传媒行业优质公司全貌,小盘风格显著。 2. 横向看,中证传媒指数盈利能力优于同类传媒指数与成长风格指数,且较低的估值提供了一定安全边际。中证传媒指数盈利能力相对占优的背后是较强的龙头效应,前十大成分股权重合计占比达 48.26%,显著高于同类传媒、TMT 指数。龙头公司在行业政策变动、存量市场竞争中更易提高市占率,且抗风险能力更强,带来了更高的 ROE 水平。 3. 以 2016 年为界,传媒行业由互联网红利时代转向强监管时代,直至 2021 年起行业监管政策进一步扩散化,是传媒行业近年来表现不佳的主因,我们认为传媒行业超额收益偏弱的局面有望在年内有所扭转,行业可能迎来戴维斯双击: 1)业绩维度,监管边际缓和,行业业绩有望实现困境反转的高增长。年内经济压力较大,高层频繁表态“慎重出台收缩性政策”,饱受政策压制的传媒行业可能迎来业绩的喘息窗口。 2)估值维度,元宇宙赋能,行业估值水平有望整体上修。5G 产业已临近硬件设备渗透至应用端放量的拐点,元宇宙是 5G 应用端的重要组成部分,而游戏、社交等传媒领域是当前元宇宙的最优落地场景,随着国内外龙头积极布局,行业估值逻辑有望重塑。 3. 具体到权重行业层面,影视、游戏均在监管规范化要求下的存量市场中摸索出第二增长极,有望带领传媒行业实现业绩的困境反转: 1)影视行业中,用户增长放缓、推送机制规范化等制约了传统广告收入增长,平台转型内容付费模式,当前付费用户稳定增长,会员收入增长稳定接棒; 2)游戏行业中,国内监管政策扰动与用户渗透接近自然饱和水平,制约了游戏市场规模增长的持续性,但元宇宙打开游戏发展新领域,且国产游戏出海仍处在高速发展期,开启行业第二、第三增长曲线。 4. 广发中证传媒 ETF(代码 512980)紧密跟踪中证传媒指数,还配套发行了场外联接基金(A 份额:004752;C 份额:004753),截至 2021 年 12 月 31 日市场规模分别为 48 亿、19 亿、10 亿,流动性优势突出,为投资者提供一键布局传媒板块的工具,建议关注。 风险提示:监管政策收紧风险,业绩不及预期风险,地缘政治摩擦扩散化风险。 策略报告 | 投资策略专题 请务必阅读正文之后的信息披露和免责申明 2 内容目录 1. 中证传媒指数:全面追踪传媒行业优质龙头的指数 .............................................................. 3 2. 监管边际缓和+元宇宙发酵,传媒有望实现戴维斯双击 ....................................................... 5 2.1. 影视行业:存量市场下,内容付费拓展第二增长极 .......................................................... 6 2.2. 游戏行业:政策扰动边际缓和,元宇宙与出海打开行业上行空间 .............................. 7 3. 总结 .................................................................................................................................................. 9 图表目录 图 1:中证传媒指数行业权重主要集中在游戏和影视 ........................................................................ 3 图 2:中证传媒指数呈小盘市值风格 ........................................................................................................ 3 图 3:中证传媒指数与同类传媒指数、宽基指数对比(截至 2022 年 4 月 15 日) .............. 3 图 4:中证传媒指数前十大权重股(截至 2022 年 4 月 15 日) .................................................. 4 图 5:以 2016 年为界,传媒行业由互联网红利时代转向强监管时代......................................... 4 图 6:近期决策层频繁就稳定政策预期表态 .......................................................................................... 5 图 7:5G 产业已接近元宇宙等应用端放量的发展阶段 ..................................................................... 5 图 8:政策扶持元宇宙背景下,国内外龙头企业积极转型,发挥示范效应 ............................. 6 图 9:视频平台用户增长与广告收入双双放缓 ..................................................................................... 6 图 10:2019-2020 年主要平台上新自制季播综艺数量(部) ...................................................... 7 图 11:腾讯视频付费会员数(百万人) ................................................................................................. 7 图 12:芒果 TV 付费会员数与会员收入 .................................................................................................. 7 图 13:中国移动游戏市场收入与用户规模增速 ................................................................................... 8 图 14:全球游戏市场规模与预测 .............................................................................................................. 8 图 15:云游戏市场规模与预测 ................................................................................................................... 8 图 16:中国自主研发游戏国内市场实际销售收入 .............................................................................. 8 图 17:中国自主研发游戏海外市场实际销售收入 .............................................................................. 8 策略报告 | 投资策略专题 请务必阅读正文之后的信息披露和免责申明 3 1. 中证传媒指数:全面追踪传媒行业优质龙头的指数 中证传媒指数(中证传媒,代码 399971.SZ)选取传媒相关产业中总市值较高、成交金额较大的 50 只个股,细分行业包括游戏、影视、广告等,能够系统反映中国传媒行业优质公司的全貌。 行业分布方面,游戏、影视、广告营销等占较大比重。截至 2022 年 4 月 15 日,游戏作为第一大权重行业占比 33.8%,第二大权重行业影视(影视+互联网影音视频)占比 21.2%,互联网广告营销、其他广告营销分别占比 12.2%和 11.7%。 市值方面,中证传媒指数呈典型小盘风格。截至 2022 年 4 月 15 日,中证传媒指数样本总市值中位数为 96.02 亿元,200 亿以下市值小盘成分股数量占比 80%,贡献 55.93%权重,200-500 亿市值中盘成分股数量占比 16%,贡献 29.39%权重,小盘市值风格显著。 图 1:中证传媒指数行业权重主要集中在游戏和影视 图 2:中证传媒指数呈小盘市值风格 市值区间 标的数量 总市值(亿元) 权重(%) <200 亿 40 4144.7 55.93 200-500 亿 8 2377.01 29.39 >500 亿 2 1398.4 14.67 资料来源:Wind,天风证券研究所 资料来源:Wind,天风证券研究所 横向比较,与同类传媒指数与宽基指数相比,中证传媒指数拥有较强的盈利能力,且估值水平较低,安全边际更占优。2018 年,受影视税务政策收紧、游戏版号暂停发放、商誉减值等因素冲击,传媒行业盈利能力受制约。近年来行业在监管环境下摸索出规范化发展路径,中证传媒盈利能力逐渐修复,2020 年 ROE 优于同类传媒指数及成长风格,结合其较低的估值水平,中证传媒指数已显现出较高的中期配置价值。 图 3:中证传媒指数与同类传媒指数、宽基指数对比(截至 2022 年 4 月 15 日) 中证传媒 全指信息 文娱传媒 中信成长 中证 500 ROE% PE TTM ROE% PE TTM ROE% PE TTM ROE% PE TTM ROE% PE TTM 2016 11.89 38.61 9.48 54.58 9.39 44.59 7.07 60.78 7.53 46.72 2017 11.05 31.78 8.75 44.43 12.29 29.44 7.40 48.40 9.11 28.75 2018 5.46 20.49 4.31 29.27 7.41 20.74 3.62 34.44 7.02 16.24 2019 5.10 38.46 5.03 71.42 4.53 37.96 3.47 77.30 6.70 24.9...




发表评论取消回复