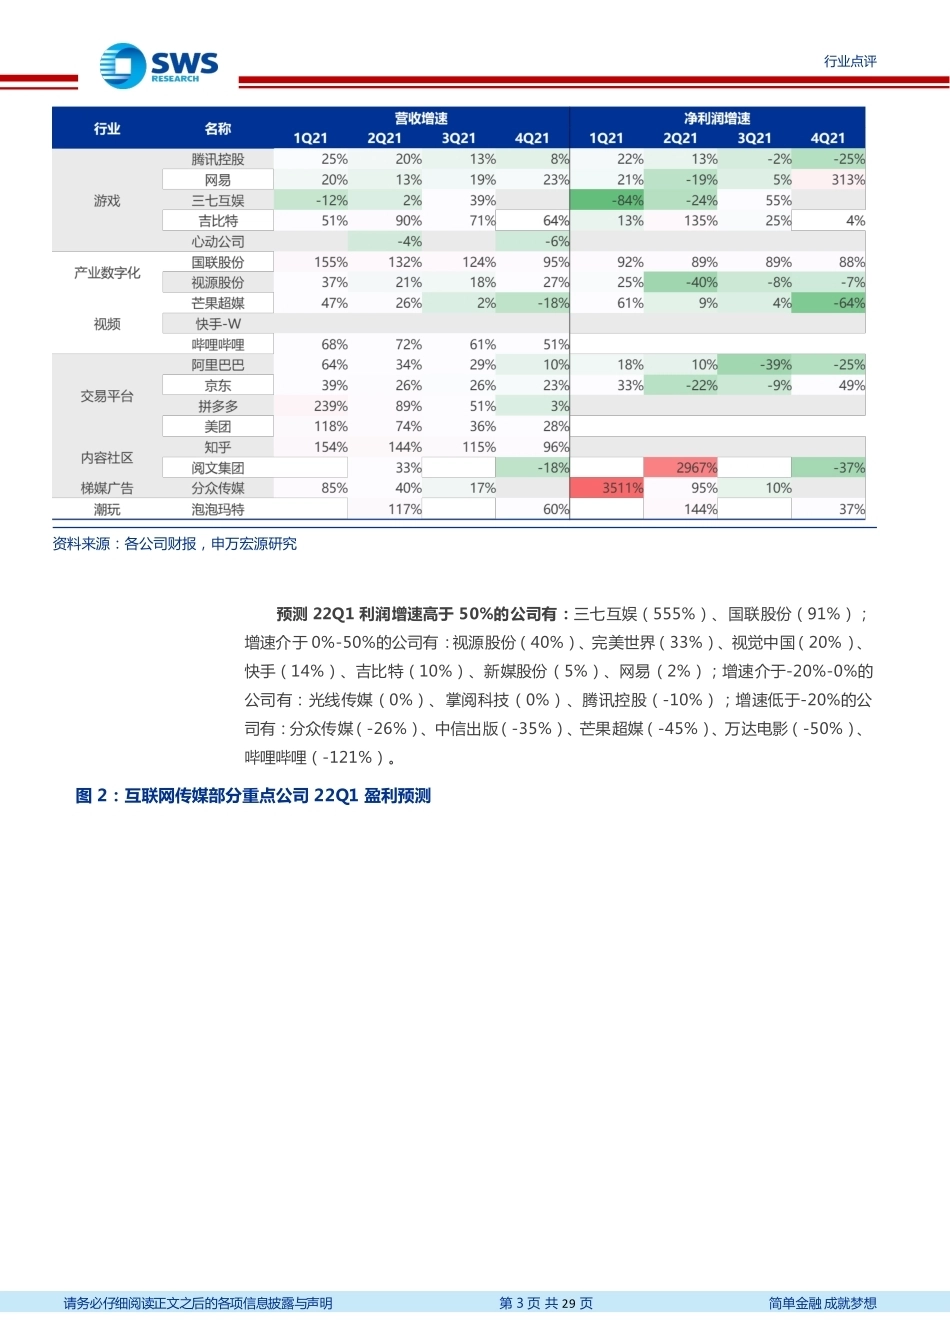
行业及产业 行业研究/行业点评 证券研究报告 传媒 2022 年 04 月 17 日 可以开始乐观:游戏版号发布,期待线下复苏 看好 ——互联网传媒周报 20220411-20220417 证券分析师 林起贤 A0230519060002 linqx@swsresearch.com 袁伟嘉 A0230519080013 yuanwj@swsresearch.com 任梦妮 A0230521100005 renmn@swsresearch.com 研究支持 夏嘉励 A0230120070002 xiajl@swsresearch.com 赵航 A0230120090005 zhaohang@swsresearch.com 联系人 赵航 (8621)23297818×转 zhaohang@swsresearch.com 本期投资提示: SW 传媒-6.39%,明显跑输沪深 300(-0.99%)和创业板指(-4.26%),游戏版号恢复发放,冰川网络+36.2%领涨板块,但是三七互娱-3.87%,吉比特-6.23%,可见市场信心仍然较为脆弱;三协会倡议坚决遏制 NFT 金融化证券化倾向,从严防范非法金融活动风险,引发蓝色光标、视觉中国、三人行跌幅超过 20%。 专题一:最坏时刻已过,可以逐步乐观期待拐点的到来。我们近期发布《至暗时刻已过:互联网 4Q21 回顾及 2022 展望》和《游戏版号恢复现曙光,产业数字化 持续高增 看好 ——互联网传媒 22Q1 业绩前瞻》。1H21-1Q22 的基本面疲软预期较为充分,2H22 有望改善,竞争虽加剧但熟人社交、外卖龙头拥有较高护城河,游戏短视频竞争差异化。当前游戏版号已经发放释放政策边际放松的信号,21Q4-22Q2 疫情反复引发消费疲软下电商、外卖、到店酒旅、广告等业务的担忧,但已逐步在财报体现,后续疫情防控若实现转向,将是重要的基本面拐点。预计最先转向的是竞争格局较好的细分赛道龙头。熟人社交(腾讯赢家通吃)、外卖(美团 VS 饿了么“七三”稳定)格局清晰,游戏和长视频以优质产品为核心实现差异化竞争而非同质化的恶性竞争;短视频和电商竞争激烈,但存在平台差异化定位的可能性,目前正在尚在形成过程中。 专题二:游戏版号发放后短线资金利好兑现引发下跌,复盘 2018 以来游戏股涨跌幅和 PE波动,我们认为游戏版号恢复发放是行业走向常态的关键转折,但后续股价持续上涨的动力仍有赖于业绩持续性以及科技创新带来的业绩估值双升。2019 年初游戏版号恢复,游戏板块在 2019.6-2020.6 迎来亮眼表现,背后的驱动力是手游行业潜力持续发掘拉动付费提升、供给侧改革提升一二梯队公司的市占率,以及 5G 云游戏应用创新的乐观预期、短视频流量崛起带来游戏推广红利并带动游戏内容分成比例提升的预期(详见正文)。2020年版号恢复后,我们认为业绩增长动力来自国内拓品类+出海,估值提升动力来自头部公司业绩确定性进一步提升,以及元宇宙、ARVR 等行业创新。 专题三:疫情防控若现拐点,传媒怎么布局?价值投资角度,分众传媒当前进入较好的布局时点,提示关注次新股高铁广告兆讯传媒的弹性,和光线传媒《深海》定档时间。疫情防控逐步稳定,上海新增增速边际放缓,物流相关政策放松,参考 20 年疫情后复苏的预期拐点明显早于基本面拐点。传媒线下场景复苏三条主线:1)线下广告:分众传媒从价值投资角度当前市值极有吸引力;次新兆讯传媒点位扩张拉动中期增长,线下广告改善时有较大弹性,详见首次覆盖报告《兆讯传媒:高铁媒体第一股,成长性与高盈利兼备》;2)影视院线:光线传媒《深海》有望疫情防控后上线,再次验证国产动画电影领军地位;观影需求若复苏,万达电影、猫眼娱乐直接受益。3)游戏潮玩线下店:泡泡玛特线下收入占比近一半,潮玩持续高增、华立科技 IP 衍生卡片业务处于高成长通道。 标的:分众传媒、视源股份、国联股份、网易、三七互娱、腾讯控股、快手科技、芒果超媒 风险提示:产品表现不及预期风险,宏观经济进一步下行风险。 请务必仔细阅读正文之后的各项信息披露与声明 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 2 页 共 29 页 简单金融 成就梦想 1. 专题一:港股互联网及 A 股传媒 21Q4 总结及22Q1 展望:至暗时刻已过 我们近期发布《至暗时刻已过:互联网 4Q21 回顾及 2022 展望》和《游戏版号恢复现曙光,产业数字化 持续高增 看好 ——互联网传媒 22Q1 业绩前瞻》。 流动性、政策、基本面共同影响互联网板块表现。2021 年 2 月以来互联网经历了大幅调整,我们认为影响因素包括流动性(美元利率波动、俄乌冲突、中概退市危机等)、基本面(短期担心国内疫情反复和消费疲软影响 21H2-22H1,中长期担心国内移动互联网红利见顶)、国内互联网监管政策。 中国证监会拟修改企业境外上市规则,中概退市危机有望缓解。 国内监管政策:基本框架确立,虽未反转但有见底信号,后续关注游戏版号、互金整改、数据安全细则(滴滴事件结论等);上市公司回购,底部再确认。中央经济工作会议2020 年底“强化反垄断和防止资本无序扩张”,2021 年底“加强反垄断和反不正当竞争”、“要正确认识和把握资本的特性和行为规律”。20H2 以来,反垄断(处罚二选一、处罚违规并购合并、劳动者权益保护、互联互通、指导平台特殊时期服务费调整)、数据安全(网络安全法与个人信息保护法落地)、保护青少年(游戏防沉迷、教育“双减”、整顿粉丝经济乱象等)和内容审核的多项监管措施已经落地,后续关注游戏版号、互金整改、数据安全细则(滴滴事件结论等)。21H2 以来多家互联网公司进行大规模回购,且回购均价仍低于现价,底部再确立。 1H21-1Q22 的基本面疲软预期较为充分,2H22 有望改善,竞争虽加剧但熟人社交、外卖龙头拥有较高护城河,游戏短视频竞争差异化。线上渗透率放缓背景下,互联网受宏观因素影响更大。广告、外卖、在线酒旅、电商等业务(短视频较多收入来自广告、电商)受疫情反复、消费疲软影响,21Q3、21Q4 增速下行,22H2 有望好转;游戏 21Q4 以来未成年防沉迷影响显现且版号审批暂停影响新品上线,22 年增长来自出海,版号发放时间影响 23 年国内增长预期;公有云增速放缓。竞争上,熟人社交网络效应赢家通吃、外卖以本地配送网络为基础“三七”格局稳定;游戏基于产品差异化竞争而非恶性竞争;短视频有双边网络效应,但社区的差异化定位存在错位竞争可能;电商竞争较为激烈,渠道品牌的差异化逐步建立,但还需时间。 图 1:重点互联网传媒公司 21 年季度收入与净利润增速推移 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 3 页 共 29 页 简单金融 成就梦想 资料来源:各公司财报,申万宏源研究 预测 22Q1 利润增速高于 50%的公司有:三七互娱(555%)、国联股份(91%);增速介于 0%-50%的公司有:视源股份(40%)、完美世界(33%)、视觉中国(20%)、快手(14%)、吉比特(10%)、新媒股份(5%)、网易(2%);增速介于-20%-0%的公司有:光线传媒(0%)、掌阅科技(0%)、腾讯控股(-10%);增速低于-20%的公司有:分众传媒(-26%)、中信出版(-35%)、芒果超媒(-45%)、万达电影(-50%)、哔哩哔哩(-121%)。 图 2:互联网传媒部分重点公司 22Q1 盈利预测 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 4 页 共 29 页 简单金融 成就梦想 资料来源:Wind,申万宏源研究 中长期看,出海、数字化、创新是动力。市场担心移动互联网流量红利结束、增长面临瓶颈,我们认为中长期的增长点来自:1)出海,全球范围内移动互联网的红利仍在,尤其是短视频、游戏方面,中国企业具备全球竞争力。2)TOB 助力制造业、农业等数字化升级,云计算等 B 端业务仍有较大空间。3)技术创新仍是行业长期发展的原动力。AR/VR、元宇宙等更多场景的虚实融合有望进一步提升数字化水平。 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 5 页 共 29 页 简单金融 成就梦想 2. 专题二:游戏行业点评:版号恢复,中长期看出海、元宇宙,看好业绩估值双升 事件:国产游戏版号时隔 8 个月重启核发。国家新闻出版署官网 4 月 11 日发布 45 款国产游戏版号,包括吉比特《塔猎手》、心动公司《派对之星》、游族网络《少年三国志:口袋战役》、中青宝《铸时匠》、三七互娱《梦想大航海》、西山居《剑网 3 缘起》、创梦天地《小心火烛》等,上一轮国产游戏版号发放时间为 21 年 7 月 22 日。 复盘 2018 以来游戏股涨跌幅和 PE 波动,我们认为游戏版号恢复发放是行业走向常态的关键转折,但后续股价持续上涨的动力仍有赖于业绩持续性以及科技创新带来的业绩估值双升。2019 年初游戏版号恢复,游戏板块在 2019.6-2020.6 迎来亮眼表现,背后的驱动力是手游行业潜力持续发掘拉动付费提升、供给侧改革提升一二梯队公司的市占率,以及 5G 云游戏应用创新的乐观预期、短视频流量崛起带来游戏推广红利并带动游戏内容分成比例提升的预期。2020 年版号恢复后,我们认为业绩增长动力来自国内拓品类+出海,估值提升动力来自头部公司业绩确定性进一步提升,以及元宇宙、ARVR 等行业创新。 图 3:A 股游戏板块 18 年以来股价走势(百分比衡量相对初始日的涨幅) 资料来源:WIND,申万宏源证券研究 图 4:A 股游戏板块 18 年以来 Forward PE 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 6 页 共 29 页 简单金融 成就梦想 资料来源:WIND,申万宏源证券研究 版号恢复利好游戏产业链,也提振市场信心,期待后续互联网和文化传媒悲观预期释放充分后边际改善。版号自 21 年 8 月暂停后,游戏增速在 4Q21 到达低点(手游行业季度同比增速 2%)。我们认为版号恢复不仅给游戏行业注入新鲜内容血液(内容供给影响需求)、改善游戏公司 22H2 及 2023 业绩预期,对广告(游戏是较重要的行业广告主)、和游戏直播等均有正向影响。此外,游戏监管是互联网(平台的主要变现方式之一)、传媒内容监管的重要组成,版号恢复发放有利于改变市场对互联网和传媒的悲观预期,提振信心。 行业基本面坚实、消费疲软环境下游戏公司韧性凸显。根据伽马数据,2022 年 1-2 月手游市场销售规模 439 亿,同比增长 9.4%。虽然有春节效应的加成,但在消费疲软、版号暂停的背景下取得接近两位数的增长实属不易。从厂商来看,头部公司流水稳定性相对更强,竞争格局保持稳定。我们判断,随着版号放开,游戏公司有望进入业绩改善通道,提升 2H22 及 2023 业绩确定性。 内容议价能力提升不可逆,出海、元宇宙等构成中长期催化。从中长期发展视角看,1)22 年 1 月以来,微软 687 亿美元收购动视暴雪、索尼 36 亿美元收购 Bungie 等证明了全球范围内精品内容稀缺性和议价能力凸显。2)随着 4Q21 游戏出海增长爆发(yoy+27% vs. 国内手游 yoy+2%),我们判断出海增速与国内增速从 22 年开始形成更加明显的剪刀差,出海有望打开游戏公司增长天花板并带来估值溢价。3)元宇宙有望为游戏创新带来新动力。近半年来地方政府也陆续出台元宇宙、虚拟现实的相关支持政策,UGC 平台、ARVR 游戏等有助于提升游戏体验,技术创新或进一步拉动潜在需求。 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 7 页 共 29 页 简单金融 成就梦想 估值仍处于 17 年以来底部区间,配置性价比明确。游戏板块当前 PE 普遍在 15x 左右,而 17 年以来游戏估值区间在 10-40x,当前估值处于历史低位,看好游戏估值提升;中长期看,已验证长周期运营能力+国内拓品类+出海的游戏公司有更强的持续增长确认定。重点推荐:22 年国内稳健、出海兑现...




发表评论取消回复