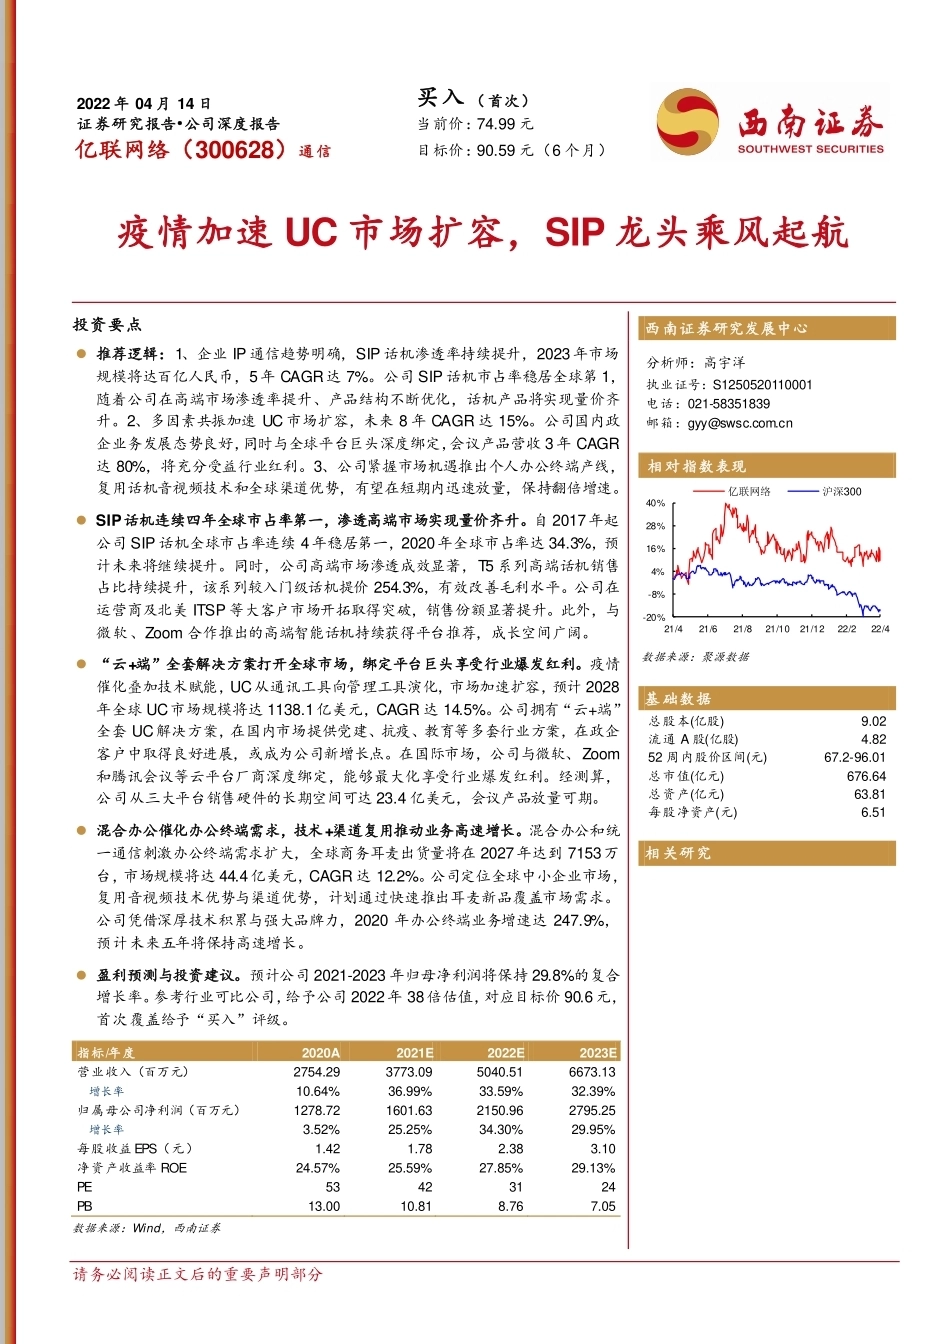
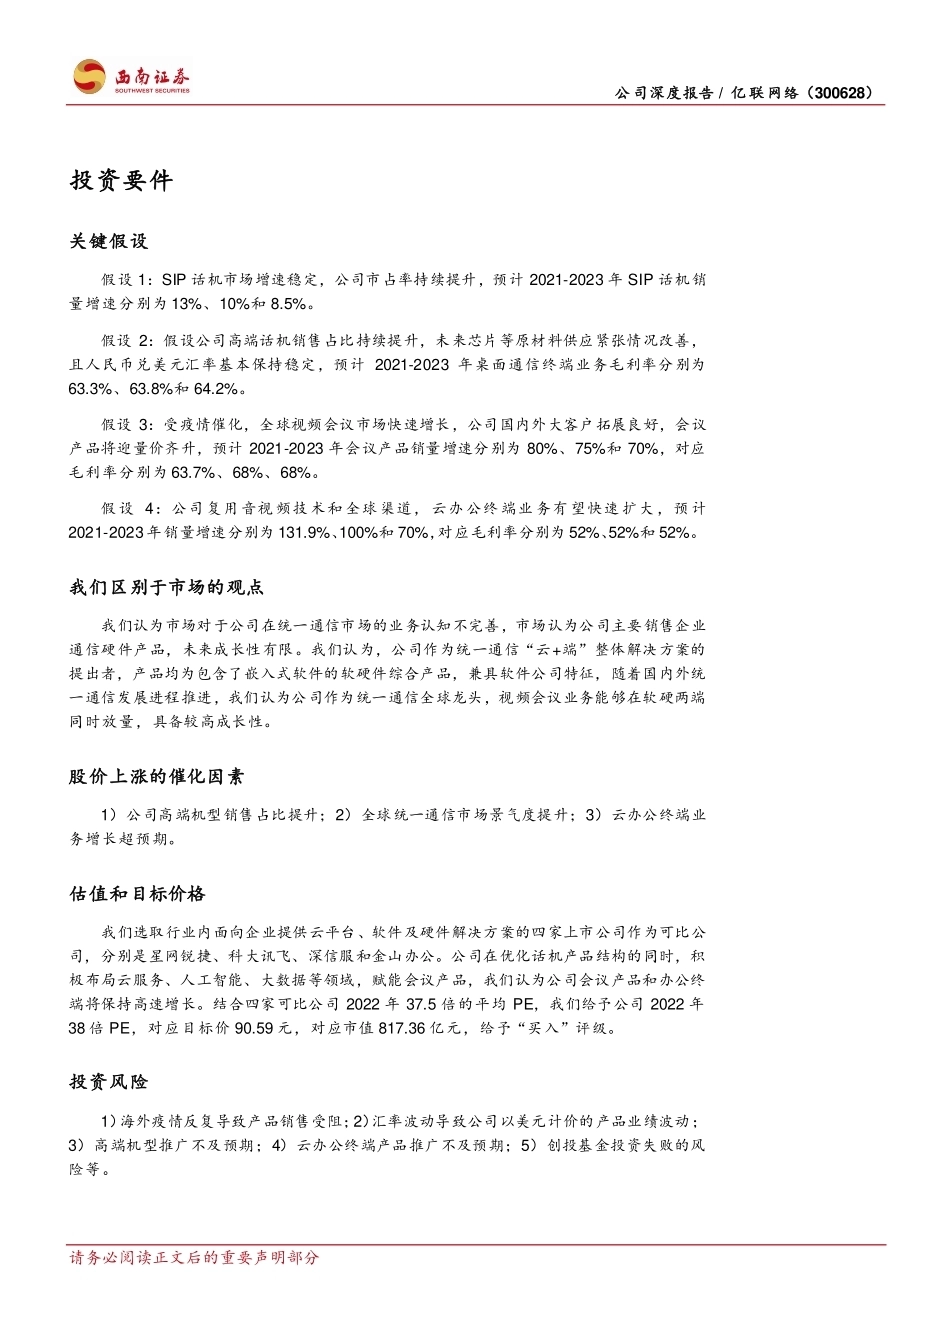
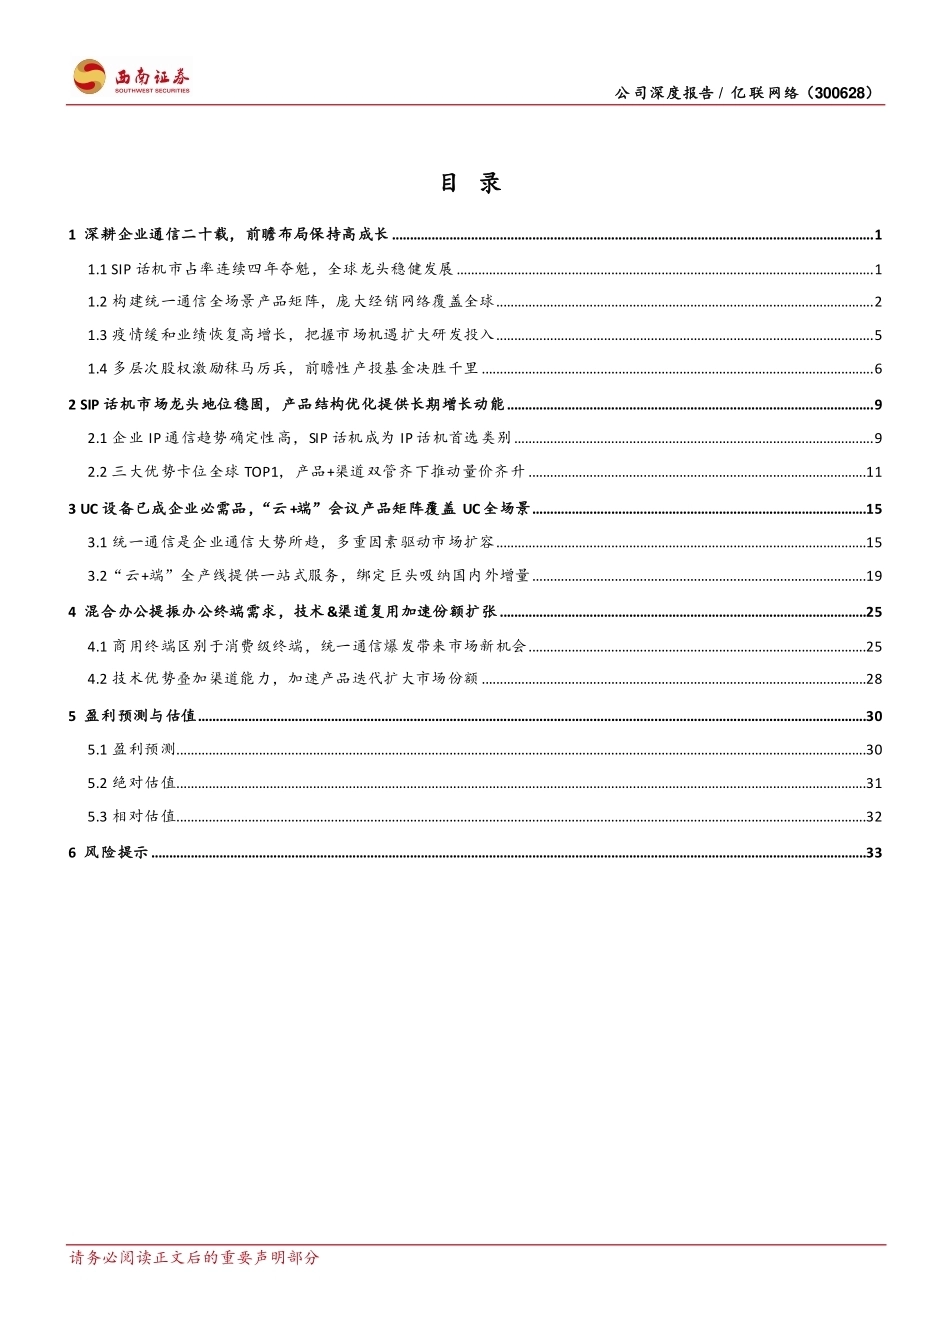
请务必阅读正文后的重要声明部分 [Table_StockInfo] 2022 年 04 月 14 日 证 券研究报告•公司深度报告 买入 ( 首次) 当前价: 74.99 元 亿联网络(300628) 通 信 目标价: 90.59 元(6 个月) 疫情加速 UC 市场扩容,SIP 龙头乘风起航 投资要点 西 南证券研究发展中心 [Table_Author] 分析师:高宇洋 执业证号:S1250520110001 电话:021-58351839 邮箱:gyy@swsc.com.cn [Table_QuotePic] 相 对指数表现 数据来源:聚源数据 基 础数据 [Table_BaseData] 总股本(亿股) 9.02 流通 A 股(亿股) 4.82 52 周内股价区间(元) 67.2-96.01 总市值(亿元) 676.64 总资产(亿元) 63.81 每股净资产(元) 6.51 相 关研究 [Table_Report] [Table_Summary] 推荐逻辑:1、企业 IP 通信趋势明确,SIP 话机渗透率持续提升,2023年市场规模将达百亿人民币,5年 CAGR达 7%。公司 SIP 话机市占率稳居全球第 1,随着公司在高端市场渗透率提升、产品结构不断优化,话机产品将实现量价齐升。2、多因素共振加速 UC 市场扩容,未来 8 年 CAGR 达 15%。公司国内政企业务发展态势良好,同时与全球平台巨头深度绑定,会议产品营收 3年 CAGR达 80%,将充分受益行业红利。3、公司紧握市场机遇推出个人办公终端产线,复用话机音视频技术和全球渠道优势,有望在短期内迅速放量,保持翻倍增速。 SIP话机连续四年全球市占率第一,渗透高端市场实现量价齐升。自 2017年起公司 SIP 话机全球市占率连续 4年稳居第一,2020年全球市占率达 34.3%,预计未来将继续提升。同时,公司高端市场渗透成效显著,T5 系列高端话机销售占比持续提升,该系列较入门级话机提价 254.3%,有效改善毛利水平。公司在运营商及北美 ITSP 等大客户市场开拓取得突破,销售份额显著提升。此外,与微软、Zoom 合作推出的高端智能话机持续获得平台推荐,成长空间广阔。 “云+端”全套解决方案打开全球市场,绑定平台巨头享受行业爆发红利。疫情催化叠加技术赋能,UC从通讯工具向管理工具演化,市场加速扩容,预计 2028年全球 UC市场规模将达 1138.1亿美元,CAGR 达 14.5%。公司拥有“云+端”全套 UC解决方案,在国内市场提供党建、抗疫、教育等多套行业方案,在政企客户中取得良好进展,或成为公司新增长点。在国际市场,公司与微软、Zoom和腾讯会议等云平台厂商深度绑定,能够最大化享受行业爆发红利。经测算,公司从三大平台销售硬件的长期空间可达 23.4 亿美元,会议产品放量可期。 混合办公催化办公终端需求,技术+渠道复用推动业务高速增长。混合办公和统一通信刺激办公终端需求扩大,全球商务耳麦出货量将在 2027年达到 7153万台,市场规模将达 44.4亿美元,CAGR 达 12.2%。公司定位全球中小企业市场,复用音视频技术优势与渠道优势,计划通过快速推出耳麦新品覆盖市场需求。公司凭借深厚技术积累与强大品牌力,2020 年办公终端业务增速达 247.9%,预计未来五年将保持高速增长。 盈利预测与投资建议。预计公司 2021-2023 年归母净利润将保持 29.8%的复合增长率。参考行业可比公司,给予公司 2022年 38倍估值,对应目标价 90.6元,首次覆盖给予“买入”评级。 [Table_MainProfit] 指标/年度 2020A 2021E 2022E 2023E 营业收入(百万元) 2754.29 3773.09 5040.51 6673.13 增长率 10.64% 36.99% 33.59% 32.39% 归属母公司净利润(百万元) 1278.72 1601.63 2150.96 2795.25 增长率 3.52% 25.25% 34.30% 29.95% 每股收益 EPS(元) 1.42 1.78 2.38 3.10 净资产收益率 ROE 24.57% 25.59% 27.85% 29.13% PE 53 42 31 24 PB 13.00 10.81 8.76 7.05 数据来源:Wind,西南证券 -20%-8%4%16%28%40%21/421/621/821/1021/1222/222/4亿联网络 沪深300 公 司深度报告 / 亿 联 网络(300628) 请务必阅读正文后的重要声明部分 投资要件 关键假设 假设 1:SIP 话机市场增速稳定,公司市占率持续提升,预计 2021-2023 年 SIP 话机销量增速分别为 13%、10%和 8.5%。 假设 2:假设公司高端话机销售占比持续提升,未来芯片等原材料供应紧张情况改善,且人民币兑美元汇率基本保持稳定,预计 2021-2023 年桌面通信终端业务毛利率分别为63.3%、63.8%和 64.2%。 假设 3:受疫情催化,全球视频会议市场快速增长,公司国内外大客户拓展良好,会议产品将迎量价齐升,预计 2021-2023 年会议产品销量增速分别为 80%、75%和 70%,对应毛利率分别为 63.7%、68%、68%。 假 设 4:公司 复用 音视 频技 术和 全球 渠道, 云办 公终 端业 务有 望快速 扩大 ,预 计2021-2023年销量增速分别为 131.9%、100%和 70%,对应毛利率分别为 52%、52%和 52%。 我们区别于市场的观点 我们认为市场对于公司在统一通信市场的业务认知不完善,市场认为公司主要销售企业通信硬件产品,未来成长性有限。我们认为,公司作为统一通信“云+端”整体解决方案的提出者,产品均为包含了嵌入式软件的软硬件综合产品,兼具软件公司特征,随着国内外统一通信发展进程推进,我们认为公司作为统一通信全球龙头,视频会议业务能够在软硬两端同时放量,具备较高成长性。 股价上涨的催化因素 1)公司高端机型销售占比提升;2)全球统一通信市场景气度提升;3)云办公终端业务增长超预期。 估值和目标价格 我们选取行业内面向企业提供云平台、软件及硬件解决方案的四家上市公司作为可比公司,分别是星网锐捷、科大讯飞、深信服和金山办公。公司在优化话机产品结构的同时,积极布局云服务、人工智能、大数据等领域,赋能会议产品,我们认为公司会议产品和办公终端将保持高速增长。结合四家可比公司 2022 年 37.5 倍的平均 PE,我们给予公司 2022 年38 倍 PE,对应目标价 90.59 元,对应市值 817.36 亿元,给予“买入”评级。 投资风险 1)海外疫情反复导致产品销售受阻;2)汇率波动导致公司以美元计价的产品业绩波动;3)高端机型推广不及预期;4)云办公终端产品推广不及预期;5)创投基金投资失败的风险等。 公 司深度报告 / 亿 联 网络(300628) 请务必阅读正文后的重要声明部分 目 录 1 深耕企业通信二十载,前瞻布局保持高成长 ...................................................................................................................................... 1 1.1 SIP 话机市占率连续四年夺魁,全球龙头稳健发展 .................................................................................................................... 1 1.2 构建统一通信全场景产品矩阵,庞大经销网络覆盖全球 ......................................................................................................... 2 1.3 疫情缓和业绩恢复高增长,把握市场机遇扩大研发投入 ......................................................................................................... 5 1.4 多层次股权激励秣马厉兵,前瞻性产投基金决胜千里 ............................................................................................................. 6 2 SIP 话机市场龙头地位稳固,产品结构优化提供长期增长动能 ...................................................................................................... 9 2.1 企业 IP 通信趋势确定性高,SIP 话机成为 IP 话机首选类别 .................................................................................................... 9 2.2 三大优势卡位全球 TOP1,产品+渠道双管齐下推动量价齐升 ..............................................................................................11 3 UC 设备已成企业必需品,“云 +端”会议产品矩阵覆盖 UC 全场景 .............................................................................................15 3.1 统一通信是企业通信大势所趋,多重因素驱动市场扩容 .......................................................................................................15 3.2“云+端”全产线提供一站式服务,绑定巨头吸纳国内外增量 .............................................................................................19 4 混合办公提振办公终端需求,技术 &渠道复用加速份额扩张 ......................................................................................................25 4.1 商用终端区别于消费级终端,统一通信爆发带来市场新机会 ..............................................................................................25 4.2 技术优势叠加渠道能力,加速产品迭代扩大市场份额 ...........................................................................................................28 5 盈利预测与估值 ..............................................................................................................................




发表评论取消回复