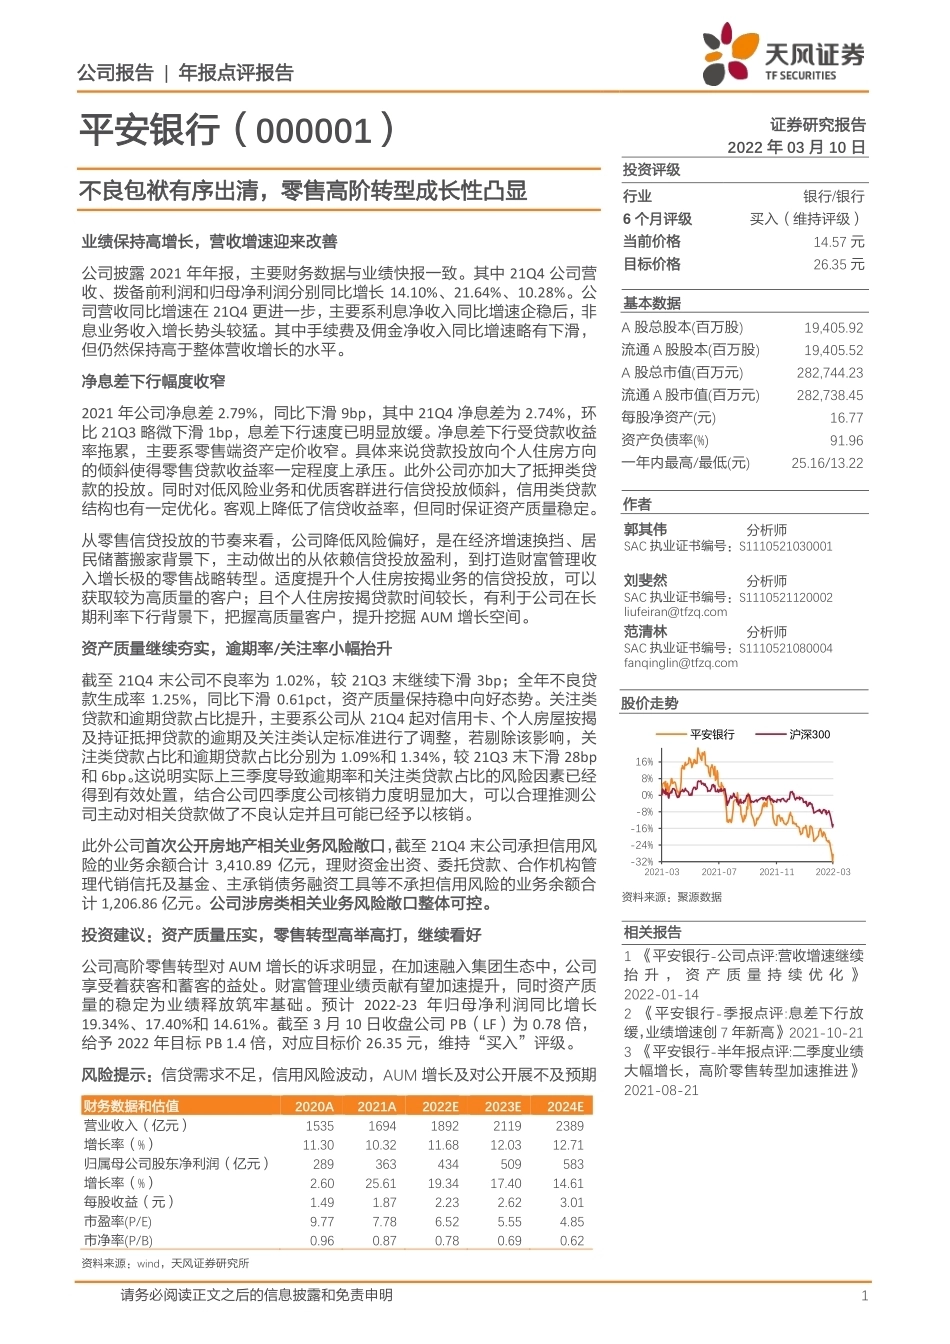
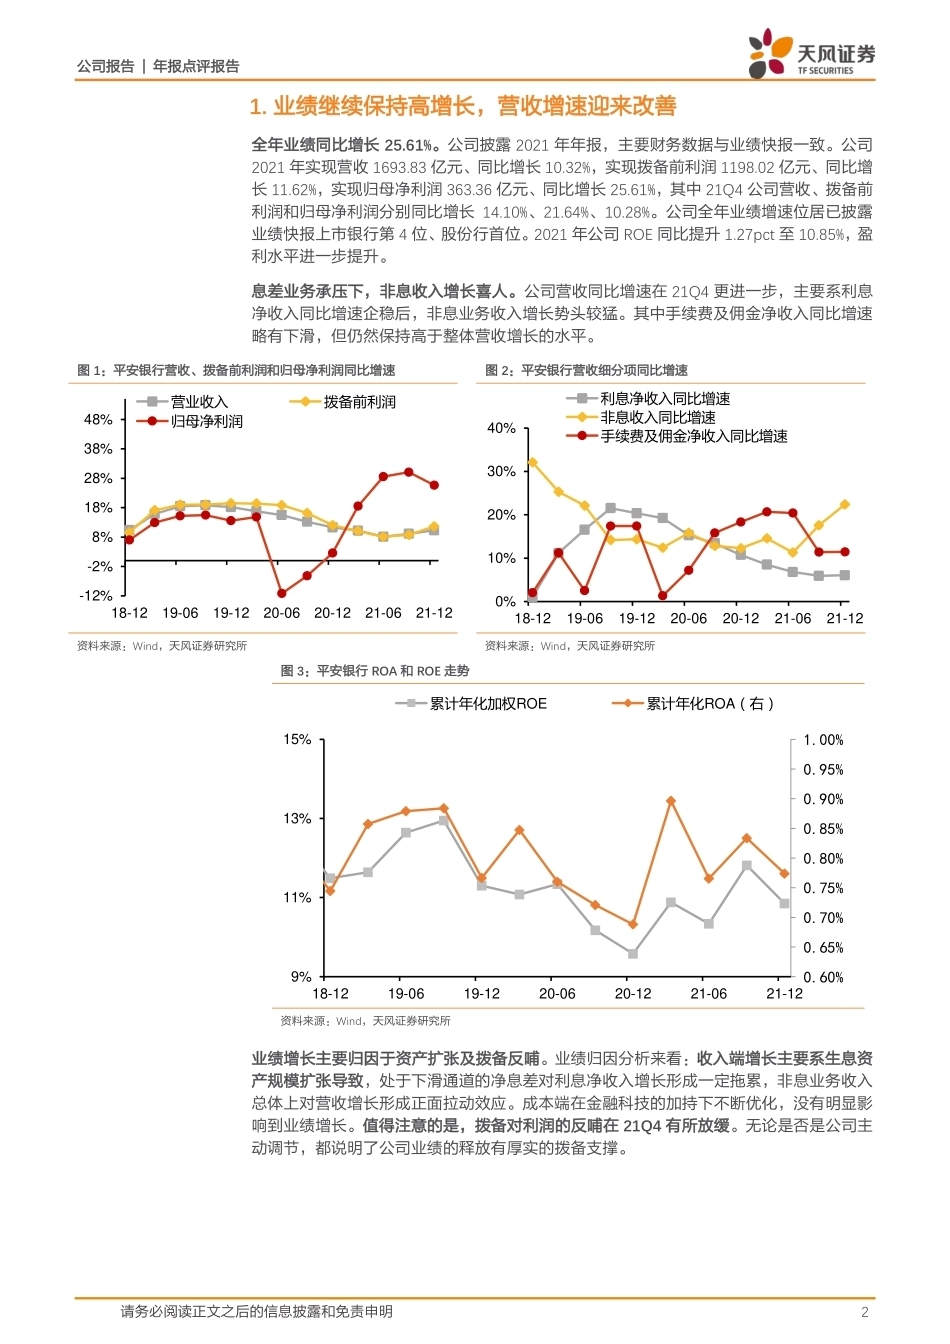
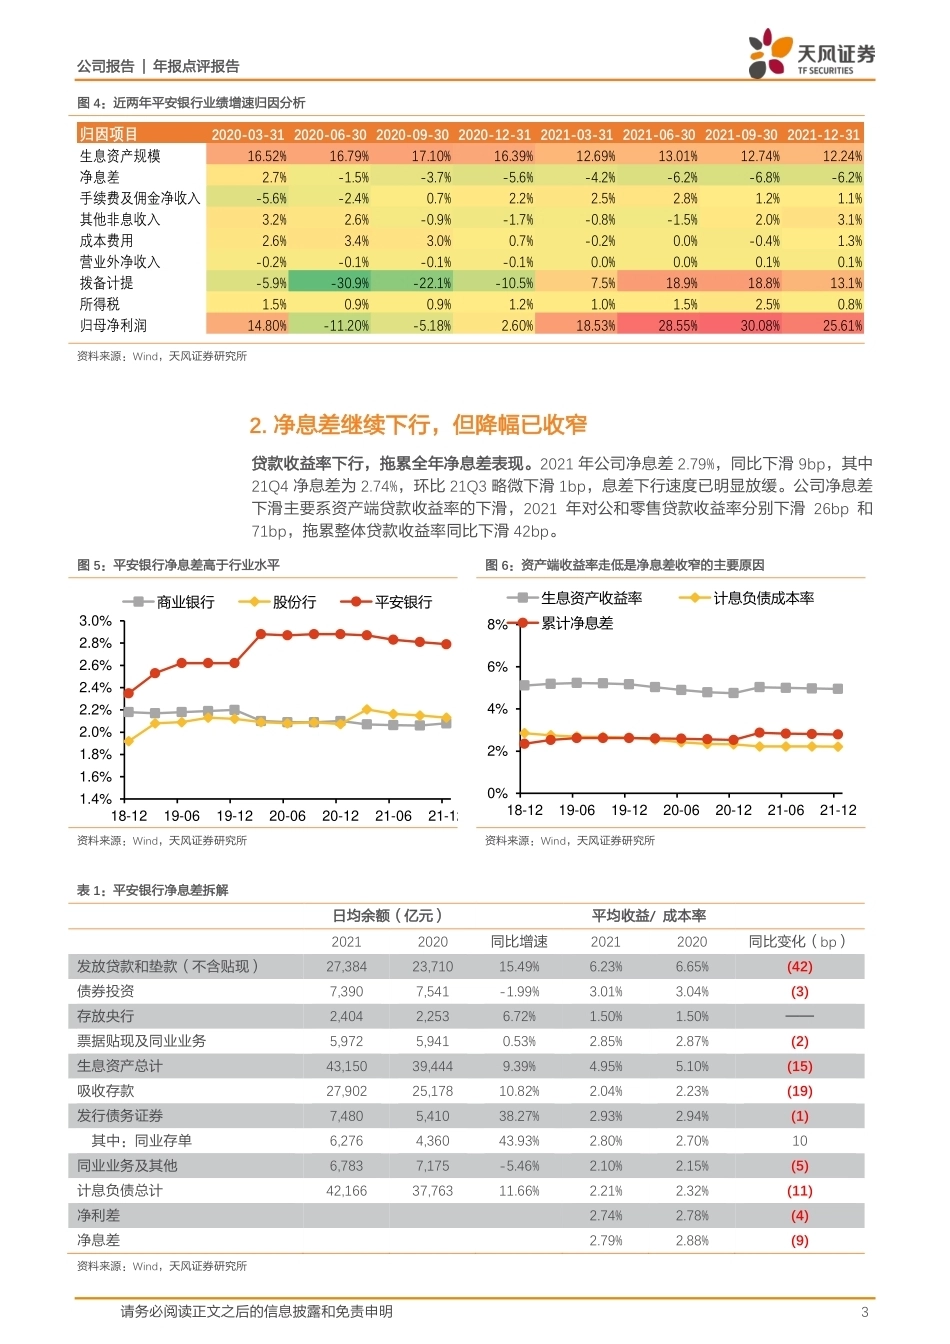
公司报告 | 年报点评报告 请务必阅读正文之后的信息披露和免责申明 1 平安银行(000001) 证券研究报告 2022 年 03 月 10 日 投资评级 行业 银行/银行 6 个月评级 买入(维持评级) 当前价格 14.57 元 目标价格 26.35 元 基本数据 A 股总股本(百万股) 19,405.92 流通 A 股股本(百万股) 19,405.52 A 股总市值(百万元) 282,744.23 流通 A 股市值(百万元) 282,738.45 每股净资产(元) 16.77 资产负债率(%) 91.96 一年内最高/最低(元) 25.16/13.22 作者 郭其伟 分析师 SAC 执业证书编号:S1110521030001 刘斐然 分析师 SAC 执业证书编号:S1110521120002 liufeiran@tfzq.com 范清林 分析师 SAC 执业证书编号:S1110521080004 fanqinglin@tfzq.com 资料来源:聚源数据 相关报告 1 《平安银行-公司点评:营收增速继续抬 升 , 资 产 质 量 持 续 优 化 》 2022-01-14 2 《平安银行-季报点评:息差下行放缓,业绩增速创 7 年新高》 2021-10-21 3 《平安银行-半年报点评:二季度业绩大幅增长,高阶零售转型加速推进》 2021-08-21 股价走势 不良包袱有序出清,零售高阶转型成长性凸显 业绩保持高增长,营收增速迎来改善 公司披露 2021 年年报,主要财务数据与业绩快报一致。其中 21Q4 公司营收、拨备前利润和归母净利润分别同比增长 14.10%、21.64%、10.28%。公司营收同比增速在 21Q4 更进一步,主要系利息净收入同比增速企稳后,非息业务收入增长势头较猛。其中手续费及佣金净收入同比增速略有下滑,但仍然保持高于整体营收增长的水平。 净息差下行幅度收窄 2021 年公司净息差 2.79%,同比下滑 9bp,其中 21Q4 净息差为 2.74%,环比 21Q3 略微下滑 1bp,息差下行速度已明显放缓。净息差下行受贷款收益率拖累,主要系零售端资产定价收窄。具体来说贷款投放向个人住房方向的倾斜使得零售贷款收益率一定程度上承压。此外公司亦加大了抵押类贷款的投放。同时对低风险业务和优质客群进行信贷投放倾斜,信用类贷款结构也有一定优化。客观上降低了信贷收益率,但同时保证资产质量稳定。 从零售信贷投放的节奏来看,公司降低风险偏好,是在经济增速换挡、居民储蓄搬家背景下,主动做出的从依赖信贷投放盈利,到打造财富管理收入增长极的零售战略转型。适度提升个人住房按揭业务的信贷投放,可以获取较为高质量的客户;且个人住房按揭贷款时间较长,有利于公司在长期利率下行背景下,把握高质量客户,提升挖掘 AUM 增长空间。 资产质量继续夯实,逾期率/关注率小幅抬升 截至 21Q4 末公司不良率为 1.02%,较 21Q3 末继续下滑 3bp;全年不良贷款生成率 1.25%,同比下滑 0.61pct,资产质量保持稳中向好态势。关注类贷款和逾期贷款占比提升,主要系公司从 21Q4 起对信用卡、个人房屋按揭及持证抵押贷款的逾期及关注类认定标准进行了调整,若剔除该影响,关注类贷款占比和逾期贷款占比分别为 1.09%和 1.34%,较 21Q3 末下滑 28bp和 6bp。这说明实际上三季度导致逾期率和关注类贷款占比的风险因素已经得到有效处置,结合公司四季度公司核销力度明显加大,可以合理推测公司主动对相关贷款做了不良认定并且可能已经予以核销。 此外公司首次公开房地产相关业务风险敞口,截至 21Q4 末公司承担信用风险的业务余额合计 3,410.89 亿元,理财资金出资、委托贷款、合作机构管理代销信托及基金、主承销债务融资工具等不承担信用风险的业务余额合计 1,206.86 亿元。公司涉房类相关业务风险敞口整体可控。 投资建议:资产质量压实,零售转型高举高打,继续看好 公司高阶零售转型对 AUM 增长的诉求明显,在加速融入集团生态中,公司享受着获客和蓄客的益处。财富管理业绩贡献有望加速提升,同时资产质量的稳定为业绩释放筑牢基础。预计 2022-23 年归母净利润同比增长19.34%、17.40%和 14.61%。截至 3 月 10 日收盘公司 PB(LF)为 0.78 倍,给予 2022 年目标 PB 1.4 倍,对应目标价 26.35 元,维持“买入”评级。 风险提示:信贷需求不足,信用风险波动,AUM 增长及对公开展不及预期 财务数据和估值 2020A 2021A 2022E 2023E 2024E 营业收入(亿元) 1535 1694 1892 2119 2389 增长率(%) 11.30 10.32 11.68 12.03 12.71 归属母公司股东净利润(亿元) 289 363 434 509 583 增长率(%) 2.60 25.61 19.34 17.40 14.61 每股收益(元) 1.49 1.87 2.23 2.62 3.01 市盈率(P/E) 9.77 7.78 6.52 5.55 4.85 市净率(P/B) 0.96 0.87 0.78 0.69 0.62 资料来源:wind,天风证券研究所 -32%-24%-16%-8%0%8%16%2021-032021-072021-112022-03平安银行沪深300 公司报告 | 年报点评报告 请务必阅读正文之后的信息披露和免责申明 2 1. 业绩继续保持高增长,营收增速迎来改善 全年业绩同比增长 25.61%。公司披露 2021 年年报,主要财务数据与业绩快报一致。公司2021 年实现营收 1693.83 亿元、同比增长 10.32%,实现拨备前利润 1198.02 亿元、同比增长 11.62%,实现归母净利润 363.36 亿元、同比增长 25.61%,其中 21Q4 公司营收、拨备前利润和归母净利润分别同比增长 14.10%、21.64%、10.28%。公司全年业绩增速位居已披露业绩快报上市银行第 4 位、股份行首位。2021 年公司 ROE 同比提升 1.27pct 至 10.85%,盈利水平进一步提升。 息差业务承压下,非息收入增长喜人。公司营收同比增速在 21Q4 更进一步,主要系利息净收入同比增速企稳后,非息业务收入增长势头较猛。其中手续费及佣金净收入同比增速略有下滑,但仍然保持高于整体营收增长的水平。 图 1:平安银行营收、拨备前利润和归母净利润同比增速 图 2:平安银行营收细分项同比增速 资料来源:Wind,天风证券研究所 资料来源:Wind,天风证券研究所 图 3:平安银行 ROA 和 ROE 走势 资料来源:Wind,天风证券研究所 业绩增长主要归因于资产扩张及拨备反哺。业绩归因分析来看:收入端增长主要系生息资产规模扩张导致,处于下滑通道的净息差对利息净收入增长形成一定拖累,非息业务收入总体上对营收增长形成正面拉动效应。成本端在金融科技的加持下不断优化,没有明显影响到业绩增长。值得注意的是,拨备对利润的反哺在 21Q4 有所放缓。无论是否是公司主动调节,都说明了公司业绩的释放有厚实的拨备支撑。 -12%-2%8%18%28%38%48%18-1219-0619-1220-0620-1221-0621-12营业收入拨备前利润归母净利润0%10%20%30%40%18-1219-0619-1220-0620-1221-0621-12利息净收入同比增速非息收入同比增速手续费及佣金净收入同比增速0.60%0.65%0.70%0.75%0.80%0.85%0.90%0.95%1.00%9%11%13%15%18-1219-0619-1220-0620-1221-0621-12累计年化加权ROE累计年化ROA(右) 公司报告 | 年报点评报告 请务必阅读正文之后的信息披露和免责申明 3 图 4:近两年平安银行业绩增速归因分析 资料来源:Wind,天风证券研究所 2. 净息差继续下行,但降幅已收窄 贷款收益率下行,拖累全年净息差表现。2021 年公司净息差 2.79%,同比下滑 9bp,其中21Q4 净息差为 2.74%,环比 21Q3 略微下滑 1bp,息差下行速度已明显放缓。公司净息差下滑主要系资产端贷款收益率的下滑,2021 年对公和零售贷款收益率分别下滑 26bp 和71bp,拖累整体贷款收益率同比下滑 42bp。 图 5:平安银行净息差高于行业水平 图 6:资产端收益率走低是净息差收窄的主要原因 资料来源:Wind,天风证券研究所 资料来源:Wind,天风证券研究所 表 1:平安银行净息差拆解 日均余额(亿元) 平均收益/ 成本率 2021 2020 同比增速 2021 2020 同比变化(bp) 发放贷款和垫款(不含贴现) 27,384 23,710 15.49% 6.23% 6.65% (42) 债券投资 7,390 7,541 -1.99% 3.01% 3.04% (3) 存放央行 2,404 2,253 6.72% 1.50% 1.50% —— 票据贴现及同业业务 5,972 5,941 0.53% 2.85% 2.87% (2) 生息资产总计 43,150 39,444 9.39% 4.95% 5.10% (15) 吸收存款 27,902 25,178 10.82% 2.04% 2.23% (19) 发行债务证券 7,480 5,410 38.27% 2.93% 2.94% (1) 其中:同业存单 6,276 4,360 43.93% 2.80% 2.70% 10 同业业务及其他 6,783 7,175 -5.46% 2.10% 2.15% (5) 计息负债总计 42,166 37,763 11.66% 2.21% 2.32% (11) 净利差 2.74% 2.78% (4) 净息差 2.79% 2.88% (9) 资料来源:Wind,天风证券研究所 归因项目2020-03-31 2020-06-30 2020-09-30 2020-12-31 2021-03-31 2021-06-30 2021-09-30 2021-12-31生息资产规模16.52%16.79%17.10%16.39%12.69%13.01%12.74%12.24%净息差2.7%-1.5%-3.7%-5.6%-4.2%-6.2%-6.8%-6.2%手续费及佣金净收入-5.6%-2.4%0.7%2.2%2.5%2.8%1.2%1.1%其他非息收入3.2%2.6%-0.9%-1.7%-0.8%-1.5%2.0%3.1%成本费用2.6%3.4%3.0%0.7%-0.2%0.0%-0.4%1.3%营业外净收入-0.2%-0.1%-0.1%-0.1%0.0%0.0%0.1%0.1%拨备计提-5.9%-30.9%-22.1%-10.5%7.5%18.9%18.8%13.1%所得税1.5%0.9%0.9%1.2%1.0%1.5%2.5%0.8%归母净利润14.80%-11.20%-5.18%2.60%18.53%28.55%30.08%25.61%1.4%1.6%1.8%2.0%2.2%2.4%2.6%2.8%3.0%18-1219-0619-1220-0620-1221-0621-12商业银行股份行平安银行0%2%4%6%8%18-1219-0619-1220-0620-1221-0621-12生息资产收益率计息负债成本率累计净息差 公司报告 | 年报点评报告 请务必阅读正文之后的信息披露和免责申明 4 零售贷款结构调整,收益率暂时承压。贷款收益率的下行主要系零售端资产定价下行,对公拖累较小。对公贷款方面则主要受支持实体经济、降低实体企业融资成本影响,相应贷款收益率出现小幅的下滑。零售贷款收益率的下滑主要受到信贷结构的调整以及客户选择的优化。具体来说,在涉房贷款集中度符合监管要求之下,2021 年公司加大了个人住房相关贷款额投放,2021 年相关贷款占全年零售新增贷款的比...




发表评论取消回复