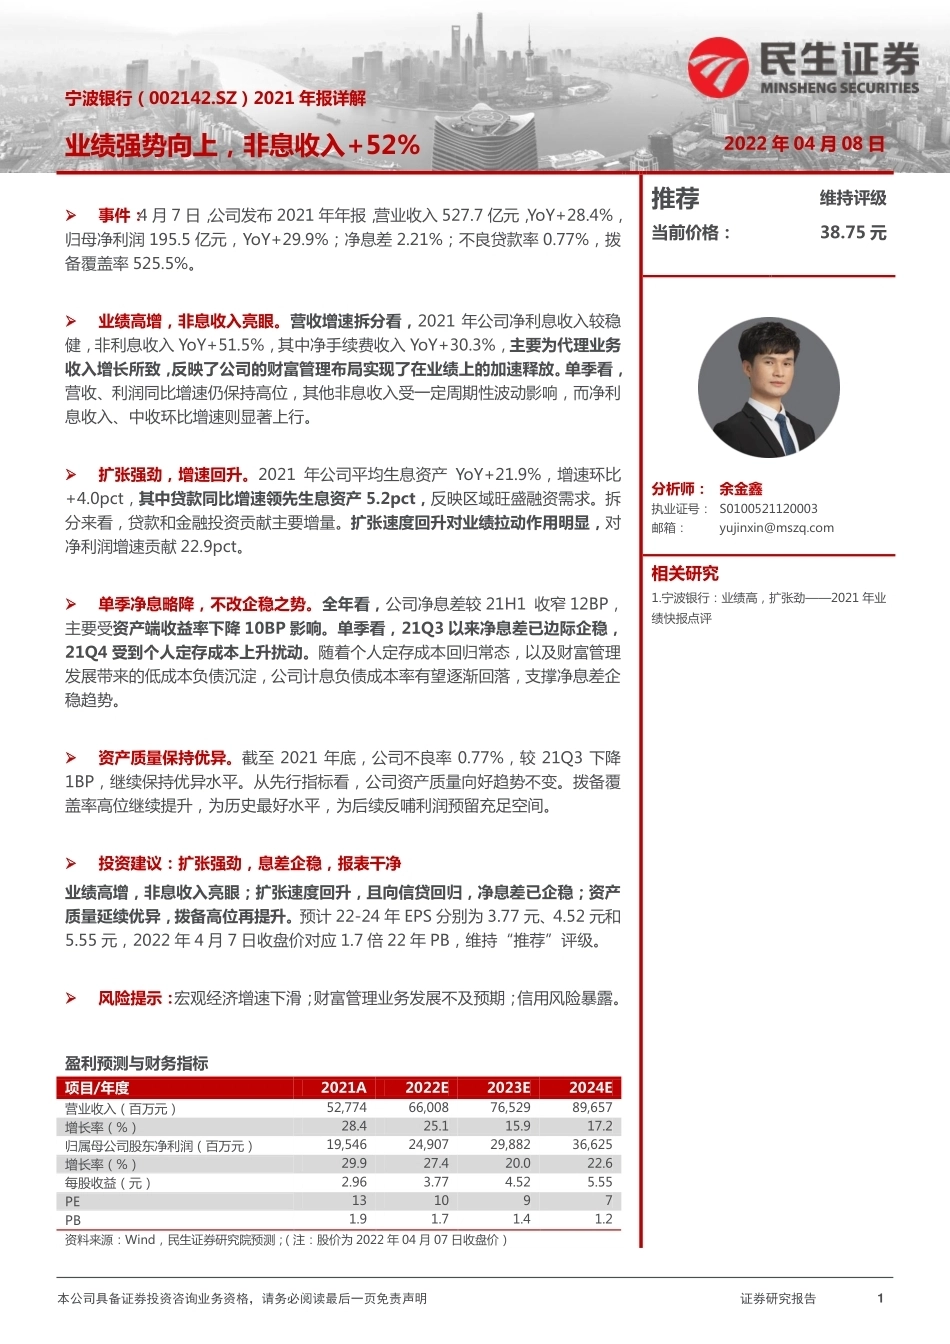
本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 1 [Table_Title] 宁波银行(002142.SZ)2021 年报详解 业绩强势向上,非息收入+52% 2022 年 04 月 08 日 [Table_Summary] 事件:4 月 7 日,公司发布 2021 年年报,营业收入 527.7 亿元,YoY+28.4%,归母净利润 195.5 亿元,YoY+29.9%;净息差 2.21%;不良贷款率 0.77%,拨备覆盖率 525.5%。 业绩高增,非息收入亮眼。营收增速拆分看,2021 年公司净利息收入较稳健,非利息收入 YoY+51.5%,其中净手续费收入 YoY+30.3%,主要为代理业务收入增长所致,反映了公司的财富管理布局实现了在业绩上的加速释放。单季看,营收、利润同比增速仍保持高位,其他非息收入受一定周期性波动影响,而净利息收入、中收环比增速则显著上行。 扩张强劲,增速回升。2021 年公司平均生息资产 YoY+21.9%,增速环比+4.0pct,其中贷款同比增速领先生息资产 5.2pct,反映区域旺盛融资需求。拆分来看,贷款和金融投资贡献主要增量。扩张速度回升对业绩拉动作用明显,对净利润增速贡献 22.9pct。 单季净息略降,不改企稳之势。全年看,公司净息差较 21H1 收窄 12BP,主要受资产端收益率下降 10BP 影响。单季看,21Q3 以来净息差已边际企稳,21Q4 受到个人定存成本上升扰动。随着个人定存成本回归常态,以及财富管理发展带来的低成本负债沉淀,公司计息负债成本率有望逐渐回落,支撑净息差企稳趋势。 资产质量保持优异。截至 2021 年底,公司不良率 0.77%,较 21Q3 下降1BP,继续保持优异水平。从先行指标看,公司资产质量向好趋势不变。拨备覆盖率高位继续提升,为历史最好水平,为后续反哺利润预留充足空间。 投资建议:扩张强劲,息差企稳,报表干净 业绩高增,非息收入亮眼;扩张速度回升,且向信贷回归,净息差已企稳;资产质量延续优异,拨备高位再提升。预计 22-24 年 EPS 分别为 3.77 元、4.52 元和5.55 元,2022 年 4 月 7 日收盘价对应 1.7 倍 22 年 PB,维持“推荐”评级。 风险提示:宏观经济增速下滑;财富管理业务发展不及预期;信用风险暴露。 [Table_Profit] 盈利预测与财务指标 项目/年度 2021A 2022E 2023E 2024E 营业收入(百万元) 52,774 66,008 76,529 89,657 增长率(%) 28.4 25.1 15.9 17.2 归属母公司股东净利润(百万元) 19,546 24,907 29,882 36,625 增长率(%) 29.9 27.4 20.0 22.6 每股收益(元) 2.96 3.77 4.52 5.55 PE 13 10 9 7 PB 1.9 1.7 1.4 1.2 资料来源:Wind,民生证券研究院预测;(注:股价为 2022 年 04 月 07 日收盘价) [Table_Invest] 推荐 维持评级 当前价格: 38.75 元 [Table_Author] 分析师: 余金鑫 执业证号: S0100521120003 邮箱: yujinxin@mszq.com [Table_docReport] 相关研究 1.宁波银行:业绩高,扩张劲——2021 年业绩快报点评 宁波银行(002142)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 2 目录 1 业绩高增,非息收入亮眼 ......................................................................................................................................... 3 2 扩张强劲,增速回升 ................................................................................................................................................ 4 3 单季净息略降,不改企稳之势 .................................................................................................................................. 6 4 资产质量保持优异 .................................................................................................................................................... 8 5 投资建议 ................................................................................................................................................................. 9 6 风险提示 ................................................................................................................................................................. 9 插图目录 ................................................................................................................................................................... 11 表格目录 ................................................................................................................................................................... 11 宁波银行(002142)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 3 1 业绩高增,非息收入亮眼 营收保持高位,利润延续高增。2021 年,公司营收同比增速 28.4%,与 21Q3基本持平;归母净利润同比增速 29.9%,较 21Q3 环比+2.9pct,全年增速逐季提升,彰显业绩高景气。 图 1:宁波银行截至 2021 年业绩同比增速 资料来源:wind,民生证券研究院 营收增速拆分看,净利息收入较稳健,非利息收入同比高增 51.5%。2021 年,公司净利息收入同比增速 17.4%,环比-0.5pct,净息差进一步收窄弱化了扩张速度回升的拉动作用;非息收入中净手续费收入(以下简称“中收”)同比增速 30.3%,环比大幅提升 24.4pct,主要为代理业务收入增长所致,其对全年中收增量的贡献度达 92.6%,反映了公司的财富管理布局实现了在业绩上的加速释放;其他非利息收入同比增速 70.1%,或主要为交易型投资实现可观浮盈。 图 2:宁波银行净利息、净手续费收入同比增速 图 3:宁波银行其他非息收入同比增速 资料来源:wind,民生证券研究院 资料来源:wind,民生证券研究院 -20%-10%0%10%20%30%40%50%1H1220121H1320131H1420141H1520151H1620161H1720171H1820181H1920191H2020201H212021净利息收入营业收入拨备前利润归母净利润-40%-20%0%20%40%60%80%100%1H121Q1320133Q141H151Q1620163Q171H181Q1920193Q201H21净利息收入净手续费收入-40%-20%0%20%40%60%80%100%120%1Q191H193Q1920191Q201H203Q2020201Q211H213Q212021宁波银行(002142)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 4 图 4:宁波银行近 3 年中间业务收入结构(亿元) 资料来源:wind,民生证券研究院 单季看,营收、利润同比增速仍保持高位。21Q4 营收同比增速 28.1%,环比-6.7pct,归母净利润同比增速 38.6%,环比-1pct。营收增速拆分看,其他非息收入受一定周期性波动影响,而净利息收入、中收增速则环比显著上行。 图 5:宁波银行截至 2021 年单季业绩同比增速 资料来源:wind,民生证券研究院 2 扩张强劲,增速回升 扩表速度回升,其中贷款增速更高。2021 年,公司平均生息资产同比增速21.9%,环比+4.0pct,其中贷款同比增速领先生息资产 5.2pct,反映区域信贷供需两旺。 020406080结算清算代理业务担保承诺银行卡理财电子银行顾问投行融资租赁托管受托其他201920202021-30%-20%-10%0%10%20%30%40%50%60%1Q123Q121Q133Q131Q143Q141Q153Q151Q163Q161Q173Q171Q183Q181Q193Q191Q203Q201Q213Q21净利息收入营业收入拨备前利润归母净利润宁波银行(002142)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 5 图 6:宁波银行截至 2021 年底资产端同比增速 资料来源:wind,民生证券研究院 拆分来看,贷款和金融投资贡献主要增量。2021 年末,对公贷款较 21H1 净增 429 亿元,主要分布在制造业、租赁商务服务以及批发零售业;个人贷款半年净增 240 亿元,主要为消费及经营贷贡献,利好个贷收益率提升;金融投资半年净增 1069 亿元,主要为其他债权投资增长所致。 表 1:截至 2021 年末,宁波银行生息资产构成及较 21H1 变化情况 科目 2021 年末 余额(亿元) 占比 (生息资产) 半年净增 (亿元) 占比变化 (较 21H1) 资产大类: 对公贷款 5,296 26.8% +429 -0.5% 个人贷款 3,331 16.9% +240 -0.5% 金融投资 9,675 49.0% +1,069 +0.7% 同业资产 493 2.5% +210 +0.9% 存放央行 976 4.9% -34 -0.7% 对公贷款: 制造业 1,374 7.0% +168 +0.2% 批发零售业 832 4.2% +68 -0.1% 采矿业 8 0.0% -3 -0.0% 基建三行业 574 2.9% +52 -0.0% 租赁商务服务 1,468 7.4% +87 -0.3% 房地产业 366 1.9% +4 -0.2% 建筑业 330 1.7% +17 -0.1% 其他对公 344 1.7% +36 +0.0% 个人贷款: 房贷 373 1.9% +33 -0.0% 信用卡 - - - - 消费及经营贷 2,958 15.0% +206 -0.4% 其他 - - - - 资料来源:公司财报,民生证券研究院 0%10%20%30%40%50%60%70%1H1420141H1520151H1620161H1...




发表评论取消回复