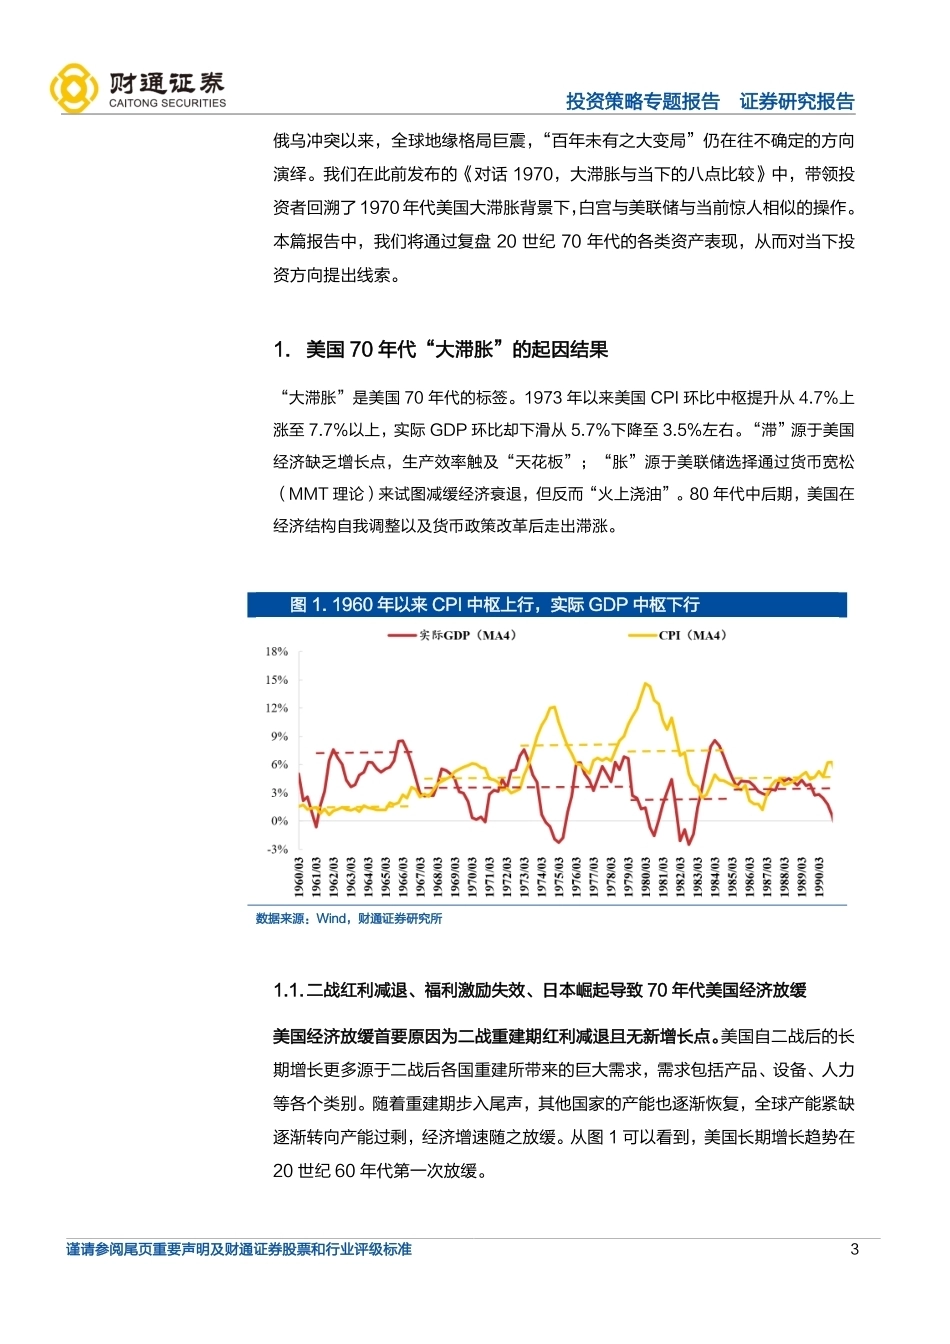
请阅读最后一页的重要声明! 投资策略专题报告 / 2022.3.8 对话 1970,大类资产配置深度复盘 证券研究报告 分析师 李美岑 SAC 证书编号:S0160521120002 limc@ctsec.com 相关报告 1. 《 对话 1970,大滞胀与当下的八点比较 ——70 年代的白 宫 与联储 》 2022-03-07 2. 《大金融的新一轮上攻 ——A 股策略专题》 2022-03-06 3. 《磨、忍、消耗 ——A 股策略专题》 2022-02-27 核心观点 俄乌冲突以来,全球地缘格局巨震,“百年未有之大变局”仍在往不确定的方向演绎。我们在此前发布的《对话 1970,大滞胀与当下的八点比较》中,带领投资者回溯了 1970 年代全球大滞胀背景下,白宫与美联储与当前惊人相似的操作。本篇报告中,我们将通过复盘 20 世纪 70 年代的各类资产表现,从而对当下投资方向提出线索。 “大滞胀”是全球 70 年代的标签。1973 年以来美国 CPI 环比中枢提升从 4.7%上涨至 7.7%以上,实际 GDP 环比却下滑从 5.7%下降至 3.5%左右。“滞”源于美国经济缺乏增长点,生产效率触及“天花板”;“胀”源于美联储选择通过货币宽松(MMT 理论)来试图减缓经济衰退,但反而“火上浇油”。80 年代中后期,美国在经济结构自我调整以及货币政策改革后走出滞涨。 就大类整体资产表现而言,黄金的收益率“一骑绝尘”,也是剔除通胀后唯一收益率为正的资产。若按石油危机前后进行划分,可以看到黄金在石油危机期间涨幅高达 76.5%、161.9%;避险、抗通胀是持有黄金的主要逻辑。此外美元与黄金脱钩带来的贬值预期大幅增加,这也是黄金涨幅背后的原因之一。两次石油危机对股债的影响不同,第一次石油危机带来了股市的大幅调整,而第二次石油危机对债市表现出来的冲击却更为显著,说明随着持续的高通胀,投资者的通胀预期不断提升。但在考虑通胀因素下,股债的实际收益率均为负。 从投资时钟视角看,黄金是一种贯穿全时间段的主要资产;美国股票和债市则由于高通胀出现大幅调整,只有零星的波段机会。美林投资时钟理论按照经济增长和通胀,我们将经济周期划分为复苏、扩张、滞涨、衰退四种阶段。总体来看,由于当时市场的核心矛盾在于通胀,因此,黄金是一种贯穿全时间段的主要资产;股票和债市则由于高通胀出现大幅调整,只有零星的波段机会。整体而言,股票、债券、黄金以及现金的轮动基本符合传统经济周期的认知:股票在经济衰退和复苏阶段表现较好;黄金在扩张、滞胀阶段表现较佳;债券则在衰退阶段表现较好。 以史为鉴,日本 225 在 1970s 走出翻倍行情。当下 A 股受到外部影响,不必过于悲观,情绪释放后,以我为主。尽管 1970s 留给市场的印象始终停留在滞胀“阴霾”,但实际上作为当时全球第二大经济体的日本在 70 年代中期至 80 年代中期成功的实现了经济结构转型,国际竞争力跨越式提升,日经 225 指数在此期间也演绎了翻倍的长牛行情。 有意思的是,当前中国与当时日本有着较多的相似:1)外部环境,全球油价、资源品价格飙升的外部环境、与美国贸易摩擦;2)内部环境,“减量经营”——供给侧改革和“科技立国”——国产替代,低附加值产业转移海外;3)资本市场,金融开放逐步推进,外资流入、本币升值。与 70 年代中期日本不同的是,我们很难滞胀,流动性宽松,5.5%的稳增长目标合理适度,短期情绪释放后,回归基本面,以我为主。 风险提示:俄乌冲突升级、海外加息超预期、疫情扩散超预期 投资策略专题报告 证券研究报告 谨请参阅尾页重要声明及财通证券股票和行业评级标准 2 内容目录 1. 美国 70 年代“大滞胀”的起因结果 ................................................ 3 1.1. 二战红利减退、福利激励失效、日本崛起导致 70 年代美国经济放缓 .. 3 1.2. 生产力增长停滞的背景下,货币刺激暗中触发滞涨隐忧 .................... 5 1.3. 石油危机是点燃“大滞胀”的导火索 ............................................ 5 1.4. 财政与货币的双向纠偏,最终带领美国在 80 年代后期走出危机 ........ 7 1.4.1. 从黄金美元到石油美元,财政空间得以释放 ................................ 7 1.4.2. 从凯恩斯主义到货币主义,高通胀逐步被驯服 ............................. 8 2. 黄金是动荡年代最好的配置品种 .................................................... 10 2.1. 大类资产整体表现:通胀是核心矛盾下,黄金领涨,债券垫底 .......... 10 2.2. 衰退、复苏期间股票表现好;扩张、滞涨期间黄金表现好 ................ 11 2.2.1. 投资时钟阶段划分:基于工业生产指数和 CPI 同比 ..................... 11 2.2.2. 大类资产分阶段表现 ............................................................. 13 3. 同样的滞胀,日本与美国不同的“剧本” ........................................ 15 4. 风险提示:俄乌冲突升级、海外加息超预期、疫情扩散超预期 ............. 16 图表目录 图 1. 1960 年以来 CPI 中枢上行,实际 GDP 中枢下行 ........................... 3 图 2. 政府福利上升激励效果甚微 ........................................................ 4 图 3. 日本在“道奇计划”后逐步成为美国的强大海外对手 .......................... 4 图 4. 货币投放并未阻止经济放缓的脚步 ............................................... 5 图 5. 第一次石油危机及前期,美国原有储备持续位于低位 ....................... 6 图 6. 石油危机期间,原油价格暴涨,拉动 CPI 飙升 ............................... 6 图 7. 美联储货币数量及利率控制表现 .................................................. 9 图 8. 美国联邦政府赤字及 GDP 占比................................................... 9 图 9. 剔除通胀下的实际收益率角度,黄金一枝独秀 ............................... 11 图 10. 基于工业生产指数和 CPI 划分阶段 ........................................... 12 图 11. 日经 225 在 70 年代中后期显著跑赢标普 500 ............................. 15 表 1. 滞胀及前期,货币增速维持高位 .................................................. 5 表 2. 美国政策核心随着政治经济局势不断变化 ...................................... 7 表 3. 美国政府和美联储在财政货币政策上不断腾挪 ................................ 8 表 4. 黄金在石油危机阶段收益远超其他资产 ........................................ 11 表 5. 基于工业生产指数和 CPI 同比划分阶段,确定投资时钟 .................. 12 表 6. 黄金的高收益率表现贯穿了整个滞涨时间段 .................................. 13 表 7. 不同投资时钟阶段下,道琼斯和标普 500 均在复苏、衰退期表现更佳 13 表 8. 不同投资时钟阶段下,债券在衰退期间的表现更佳 ......................... 14 表 9. 不同投资时钟阶段下,大宗商品在滞胀期间的表现更佳 ................... 15 投资策略专题报告 证券研究报告 谨请参阅尾页重要声明及财通证券股票和行业评级标准 3 俄乌冲突以来,全球地缘格局巨震,“百年未有之大变局”仍在往不确定的方向演绎。我们在此前发布的《对话 1970,大滞胀与当下的八点比较》中,带领投资者回溯了1970 年代美国大滞胀背景下,白宫与美联储与当前惊人相似的操作。本篇报告中,我们将通过复盘 20 世纪 70 年代的各类资产表现,从而对当下投资方向提出线索。 1. 美国 70 年代“大滞胀”的起因结果 “大滞胀”是美国 70 年代的标签。1973 年以来美国 CPI 环比中枢提升从 4.7%上涨至 7.7%以上,实际 GDP 环比却下滑从 5.7%下降至 3.5%左右。“滞”源于美国经济缺乏增长点,生产效率触及“天花板”;“胀”源于美联储选择通过货币宽松(MMT 理论)来试图减缓经济衰退,但反而“火上浇油”。80 年代中后期,美国在经济结构自我调整以及货币政策改革后走出滞涨。 图 1. 1960 年以来 CPI 中枢上行,实际 GDP 中枢下行 数据来源:Wind,财通证券研究所 1.1. 二战红利减退、福利激励失效、日本崛起导致 70 年代美国经济放缓 美国经济放缓首要原因为二战重建期红利减退且无新增长点。美国自二战后的长期增长更多源于二战后各国重建所带来的巨大需求,需求包括产品、设备、人力等各个类别。随着重建期步入尾声,其他国家的产能也逐渐恢复,全球产能紧缺逐渐转向产能过剩,经济增速随之放缓。从图 1 可以看到,美国长期增长趋势在20 世纪 60 年代第一次放缓。 投资策略专题报告 证券研究报告 谨请参阅尾页重要声明及财通证券股票和行业评级标准 4 美国福利等激励政策效益降低也是其中原因。20 世纪 60 年代也是美国的高福利时期。约翰逊总统推出了“伟大社会”的社会经济改革纲领,涵盖医疗、教育、住房、城市发展、环境保护等一系列方面,一定程度缓解了社会矛盾;但政府福利对个人收入占比的快速上升并未带动 GDP 上涨,即个人福利的增加未对经济增长起到激励作用,整体收入结构的改善也未推动社会经济的发展。激励失效的可能原因包括激励方式的选择错误、大企业组织架构僵化、激励本身效果有限等。因此,美国政府仍未解决经济增长放缓的问题。 图 2. 政府福利上升激励效果甚微 数据来源:Wind,财通证券研究所 日本等国崛起成为美国经济上行的新压力。“马歇尔计划”和“道奇计划”下,日本和欧洲逐渐复苏,并逐渐在美国此前领先的汽车、半导体行业上击败美国。从经济逻辑上,直面竞争下的产业利润将大幅下降,竞争失败的产业利润更是堪忧。因此,日本等国的崛起在经济上成为美国复苏的新压力。 图 3. 日本在“道奇计划”后逐步成为美国的强大海外对手 投资策略专题报告 证券研究报告 谨请参阅尾页重要声明及财通证券股票和行业评级标准 5 数据来源:Wind,财通证券研究所 1.2. 生产力增长停滞的背景下,货币刺激暗中触发滞涨隐忧 实际上经济增速放缓并非从滞涨前开始,早在 60 年代就有征兆。从图 4 中可以看到,实际 GDP 环比中枢下行,而 M1、M2 环比中枢上行。从表中看到,实际GDP 环比均值在石油危机开始前,已经 1961-1966 年的 5.69%下降到 1967-1972...




发表评论取消回复