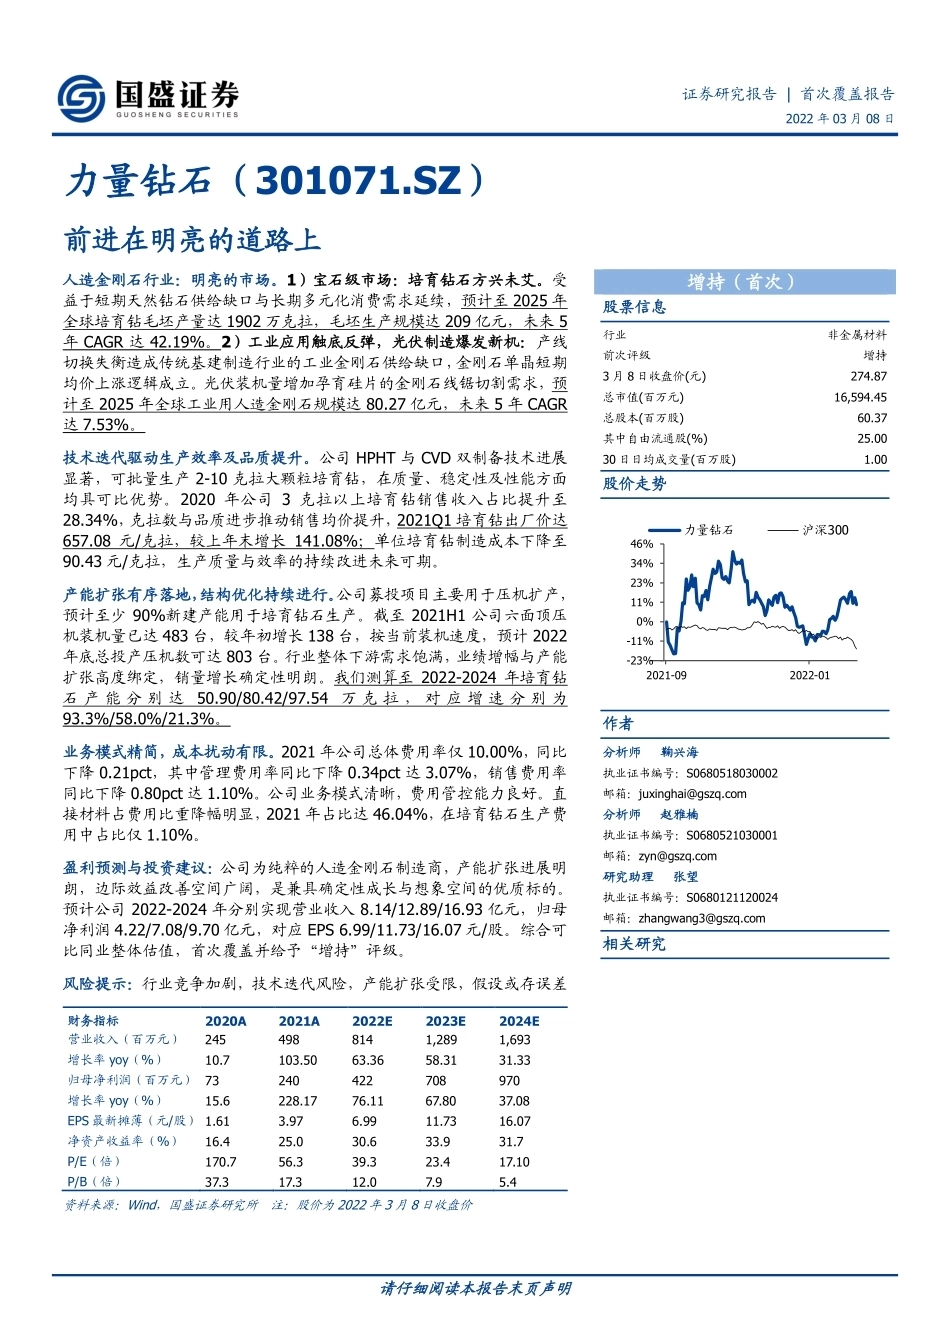
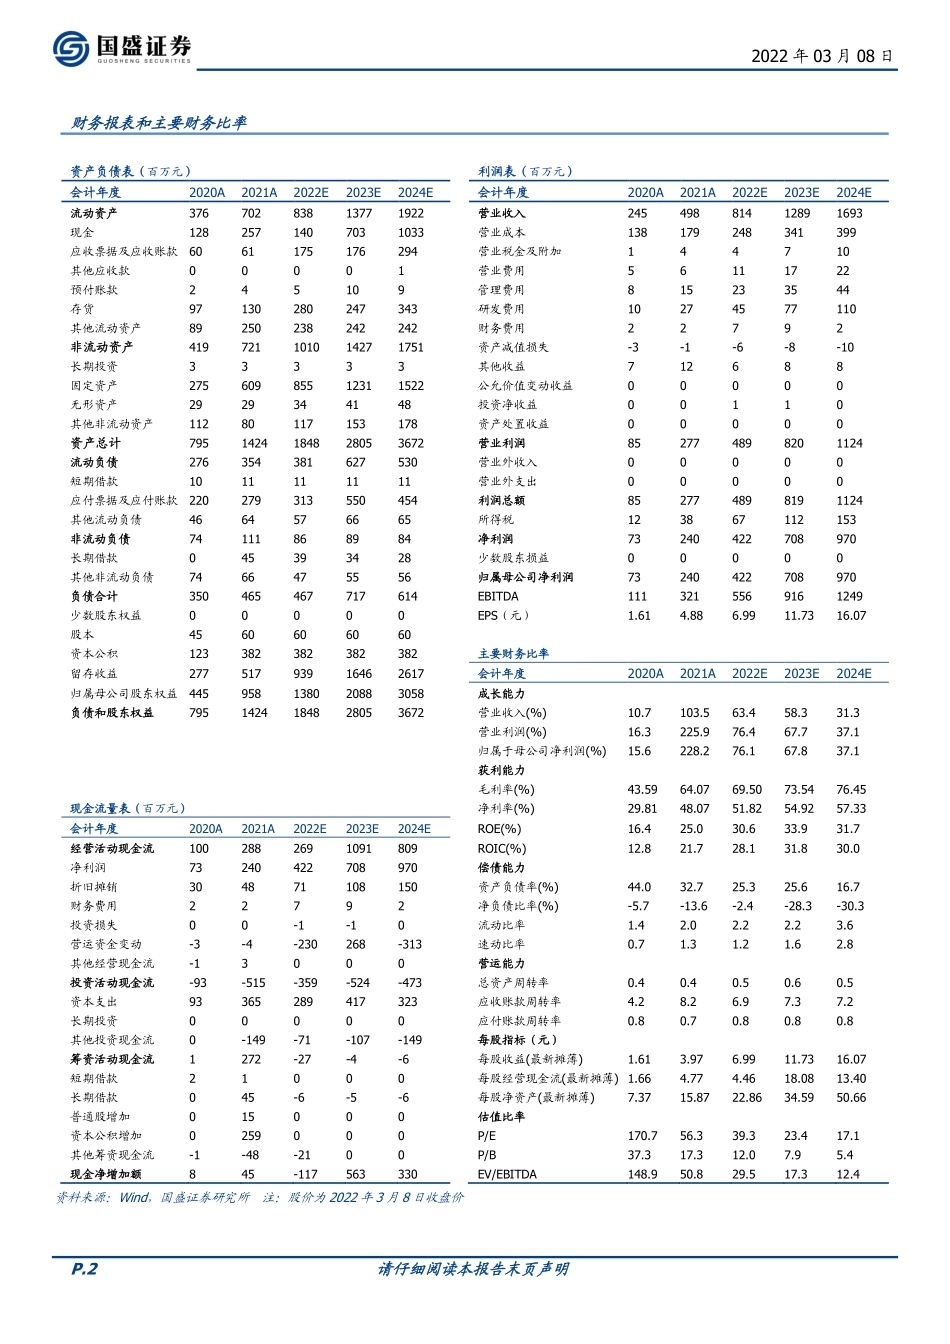
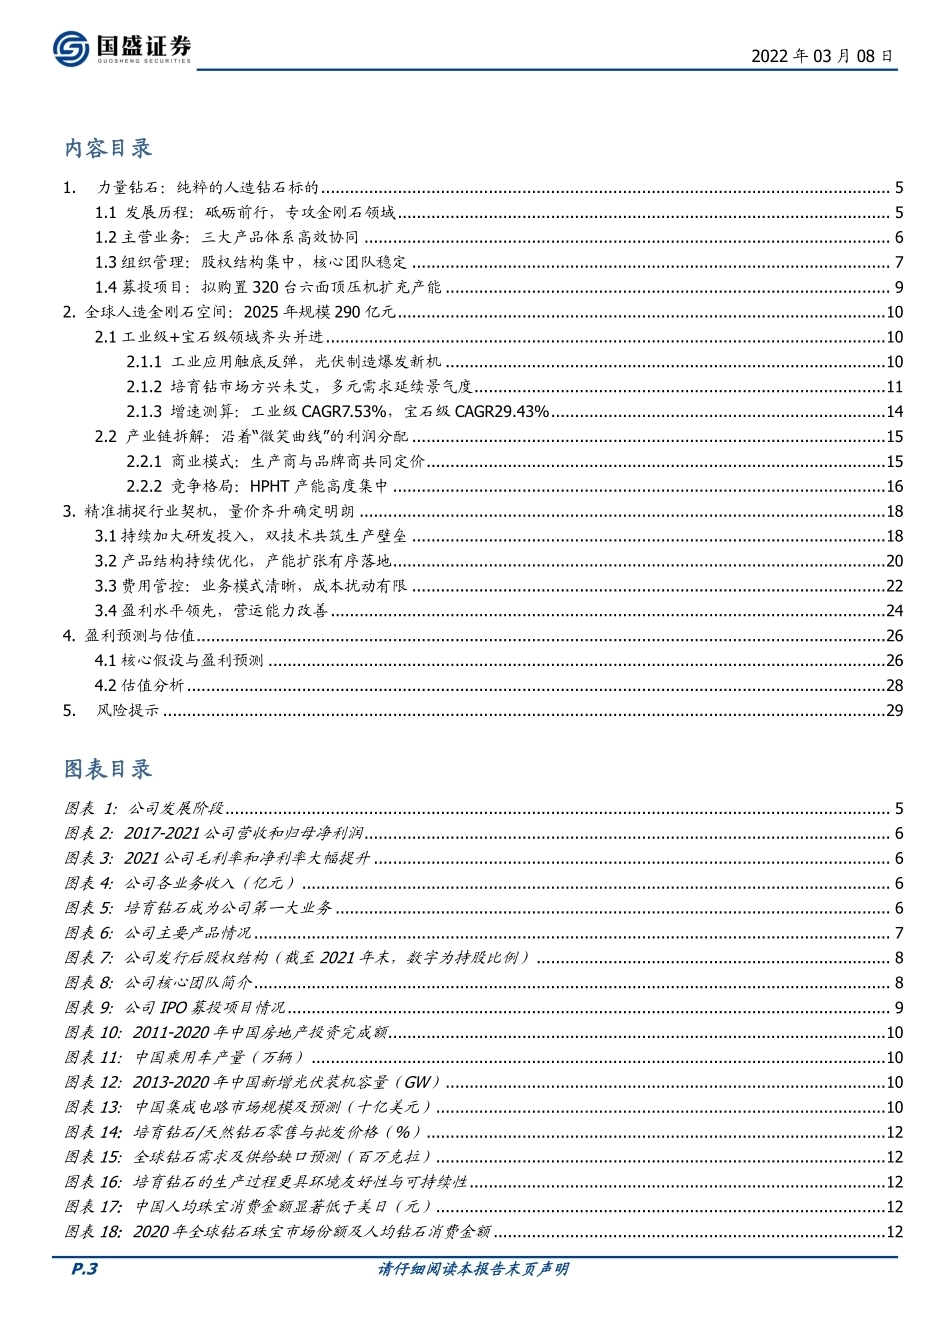
请仔细阅读本报告末页声明 证券研究报告 | 首次覆盖报告 2022 年 03 月 08 日 力量钻石(301071.SZ) 前进在明亮的道路上 人造金刚石行业:明亮的市场。1)宝石级市场:培育钻石方兴未艾。受益于短期天然钻石供给缺口与长期多元化消费需求延续,预计至 2025 年全球培育钻毛坯产量达 1902 万克拉,毛坯生产规模达 209 亿元,未来 5年 CAGR 达 42.19%。2)工业应用触底反弹,光伏制造爆发新机:产线切换失衡造成传统基建制造行业的工业金刚石供给缺口,金刚石单晶短期均价上涨逻辑成立。光伏装机量增加孕育硅片的金刚石线锯切割需求,预计至 2025 年全球工业用人造金刚石规模达 80.27 亿元,未来 5 年 CAGR达 7.53%。 技术迭代驱动生产效率及品质提升。公司 HPHT 与 CVD 双制备技术进展显著,可批量生产 2-10 克拉大颗粒培育钻,在质量、稳定性及性能方面均具可比优势。2020 年公司 3 克拉以上培育钻销售收入占比提升至28.34%,克拉数与品质进步推动销售均价提升,2021Q1 培育钻出厂价达657.08 元/克拉,较上年末增长 141.08%;单位培育钻制造成本下降至90.43 元/克拉,生产质量与效率的持续改进未来可期。 产能扩张有序落地,结构优化持续进行。公司募投项目主要用于压机扩产,预计至少 90%新建产能用于培育钻石生产。截至 2021H1 公司六面顶压机装机量已达 483 台,较年初增长 138 台,按当前装机速度,预计 2022年底总投产压机数可达 803 台。行业整体下游需求饱满,业绩增幅与产能扩张高度绑定,销量增长确定性明朗。我们测算至 2022-2024 年培育钻石 产 能 分 别 达50.90/80.42/97.54万 克 拉 , 对 应 增 速 分 别 为93.3%/58.0%/21.3%。 业务模式精简,成本扰动有限。2021 年公司总体费用率仅 10.00%,同比下降 0.21pct,其中管理费用率同比下降 0.34pct 达 3.07%,销售费用率同比下降 0.80pct 达 1.10%。公司业务模式清晰,费用管控能力良好。直接材料占费用比重降幅明显,2021 年占比达 46.04%,在培育钻石生产费用中占比仅 1.10%。 盈利预测与投资建议:公司为纯粹的人造金刚石制造商,产能扩张进展明朗,边际效益改善空间广阔,是兼具确定性成长与想象空间的优质标的。预计公司 2022-2024 年分别实现营业收入 8.14/12.89/16.93 亿元,归母净利润 4.22/7.08/9.70 亿元,对应 EPS 6.99/11.73/16.07 元/股。综合可比同业整体估值,首次覆盖并给予“增持”评级。 风险提示:行业竞争加剧,技术迭代风险,产能扩张受限,假设或存误差 财务指标 2020A 2021A 2022E 2023E 2024E 营业收入(百万元) 245 498 814 1,289 1,693 增长率 yoy(%) 10.7 103.50 63.36 58.31 31.33 归母净利润(百万元) 73 240 422 708 970 增长率 yoy(%) 15.6 228.17 76.11 67.80 37.08 EPS 最新摊薄(元/股) 1.61 3.97 6.99 11.73 16.07 净资产收益率(%) 16.4 25.0 30.6 33.9 31.7 P/E(倍) 170.7 56.3 39.3 23.4 17.10 P/B(倍) 37.3 17.3 12.0 7.9 5.4 资料来源:Wind,国盛证券研究所 注:股价为 2022 年 3 月 8 日收盘价 增持(首次) 股票信息 行业 非金属材料 前次评级 增持 3 月 8 日收盘价(元) 274.87 总市值(百万元) 16,594.45 总股本(百万股) 60.37 其中自由流通股(%) 25.00 30 日日均成交量(百万股) 1.00 股价走势 作者 分析师 鞠兴海 执业证书编号:S0680518030002 邮箱:juxinghai@gszq.com 分析师 赵雅楠 执业证书编号:S0680521030001 邮箱:zyn@gszq.com 研究助理 张望 执业证书编号:S0680121120024 邮箱:zhangwang3@gszq.com 相关研究 -23%-11%0%11%23%34%46%2021-092022-01力量钻石沪深300 2022 年 03 月 08 日 P.2 请仔细阅读本报告末页声明 财务报表和主要财务比率 资产负债表(百万元) 利润表(百万元) 会计年度 2020A 2021A 2022E 2023E 2024E 会计年度 2020A 2021A 2022E 2023E 2024E 流动资产 376 702 838 1377 1922 营业收入 245 498 814 1289 1693 现金 128 257 140 703 1033 营业成本 138 179 248 341 399 应收票据及应收账款 60 61 175 176 294 营业税金及附加 1 4 4 7 10 其他应收款 0 0 0 0 1 营业费用 5 6 11 17 22 预付账款 2 4 5 10 9 管理费用 8 15 23 35 44 存货 97 130 280 247 343 研发费用 10 27 45 77 110 其他流动资产 89 250 238 242 242 财务费用 2 2 7 9 2 非流动资产 419 721 1010 1427 1751 资产减值损失 -3 -1 -6 -8 -10 长期投资 3 3 3 3 3 其他收益 7 12 6 8 8 固定资产 275 609 855 1231 1522 公允价值变动收益 0 0 0 0 0 无形资产 29 29 34 41 48 投资净收益 0 0 1 1 0 其他非流动资产 112 80 117 153 178 资产处置收益 0 0 0 0 0 资产总计 795 1424 1848 2805 3672 营业利润 85 277 489 820 1124 流动负债 276 354 381 627 530 营业外收入 0 0 0 0 0 短期借款 10 11 11 11 11 营业外支出 0 0 0 0 0 应付票据及应付账款 220 279 313 550 454 利润总额 85 277 489 819 1124 其他流动负债 46 64 57 66 65 所得税 12 38 67 112 153 非流动负债 74 111 86 89 84 净利润 73 240 422 708 970 长期借款 0 45 39 34 28 少数股东损益 0 0 0 0 0 其他非流动负债 74 66 47 55 56 归属母公司净利润 73 240 422 708 970 负债合计 350 465 467 717 614 EBITDA 111 321 556 916 1249 少数股东权益 0 0 0 0 0 EPS(元) 1.61 4.88 6.99 11.73 16.07 股本 45 60 60 60 60 资本公积 123 382 382 382 382 主要财务比率 留存收益 277 517 939 1646 2617 会计年度 2020A 2021A 2022E 2023E 2024E 归属母公司股东权益 445 958 1380 2088 3058 成长能力 负债和股东权益 795 1424 1848 2805 3672 营业收入(%) 10.7 103.5 63.4 58.3 31.3 营业利润(%) 16.3 225.9 76.4 67.7 37.1 归属于母公司净利润(%) 15.6 228.2 76.1 67.8 37.1 获利能力 毛利率(%) 43.59 64.07 69.50 73.54 76.45 现金流量表(百万元) 净利率(%) 29.81 48.07 51.82 54.92 57.33 会计年度 2020A 2021A 2022E 2023E 2024E ROE(%) 16.4 25.0 30.6 33.9 31.7 经营活动现金流 100 288 269 1091 809 ROIC(%) 12.8 21.7 28.1 31.8 30.0 净利润 73 240 422 708 970 偿债能力 折旧摊销 30 48 71 108 150 资产负债率(%) 44.0 32.7 25.3 25.6 16.7 财务费用 2 2 7 9 2 净负债比率(%) -5.7 -13.6 -2.4 -28.3 -30.3 投资损失 0 0 -1 -1 0 流动比率 1.4 2.0 2.2 2.2 3.6 营运资金变动 -3 -4 -230 268 -313 速动比率 0.7 1.3 1.2 1.6 2.8 其他经营现金流 -1 3 0 0 0 营运能力 投资活动现金流 -93 -515 -359 -524 -473 总资产周转率 0.4 0.4 0.5 0.6 0.5 资本支出 93 365 289 417 323 应收账款周转率 4.2 8.2 6.9 7.3 7.2 长期投资 0 0 0 0 0 应付账款周转率 0.8 0.7 0.8 0.8 0.8 其他投资现金流 0 -149 -71 -107 -149 每股指标(元) 筹资活动现金流 1 272 -27 -4 -6 每股收益(最新摊薄) 1.61 3.97 6.99 11.73 16.07 短期借款 2 1 0 0 0 每股经营现金流(最新摊薄) 1.66 4.77 4.46 18.08 13.40 长期借款 0 45 -6 -5 -6 每股净资产(最新摊薄) 7.37 15.87 22.86 34.59 50.66 普通股增加 0 15 0 0 0 估值比率 资本公积增加 0 259 0 0 0 P/E 170.7 56.3 39.3 23.4 17.1 其他筹资现金流 -1 -48 -21 0 0 P/B 37.3 17.3 12.0 7.9 5.4 现金净增加额 8 45 -117 563 330 EV/EBITDA 148.9 50.8 29.5 17.3 12.4 资料来源:Wind,国盛证券研究所 注:股价为 2022 年 3 月 8 日收盘价 2022 年 03 月 08 日 P.3 请仔细阅读本报告末页声明 内容目录 1. 力量钻石:纯粹的人造钻石标的 ....................................................................................................................... 5 1.1 发展历程:砥砺前行,专攻金刚石领域 ....................................................................................................... 5 1.2 主营业务:三大产品体系高效协同 .............................................................................................................. 6 1.3 组织管理:股权结构集中,核心团队稳定 .................................................................................................... 7 1.4 募投项目:拟购置 320 台六面顶压机扩充产能 ............................................................




发表评论取消回复