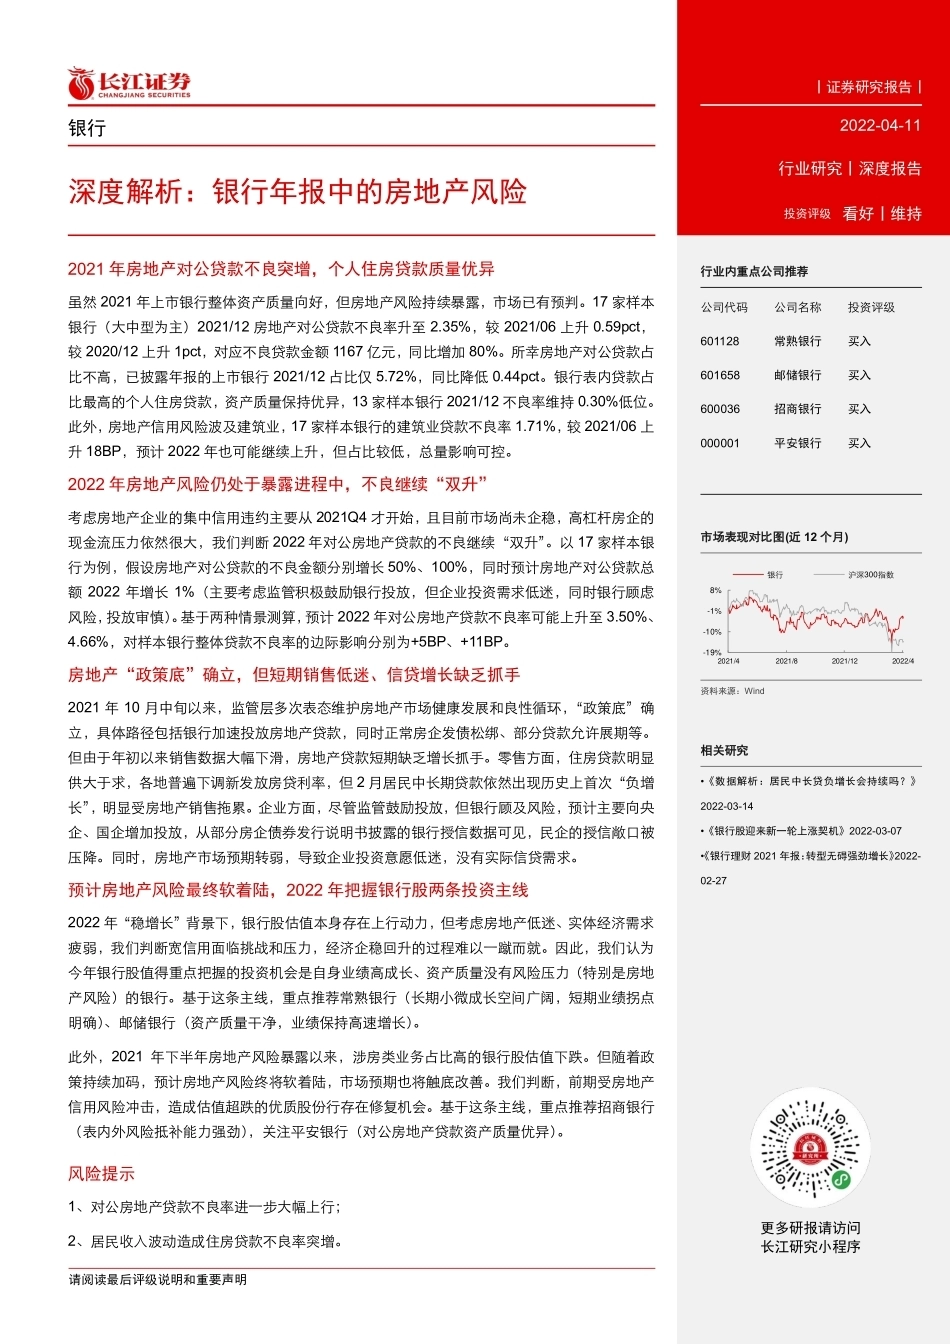
行业研究丨深度报告丨银行 [Table_Title] 深度解析:银行年报中的房地产风险 请阅读最后评级说明和重要声明 2 / 22 丨证券研究报告丨 报告要点 [Table_Summary] 房地产信用风险是当前银行业最大风险敞口,2021 年 17 家样本银行的对公房地产贷款不良率同比上升 1pct 至 2.35%,不良金额增加 80%。考虑目前房地产市场销售数据疲弱,高杠杆房企的流动性压力仍然较大,我们判断 2022 年不良仍将“双升”。但 2021 年四季度以来,“政策底”已经确立,各地政策持续宽松,下半年预计销售市场有望企稳,房地产风险终将软着陆。在此环境下,我们建议今年把握银行股两类投资机会,第一类是自身业绩高成长+资产质量干净的优质银行,第二类是受房地产风险冲击造成估值超跌的龙头股份行。 分析师及联系人 [Table_Author] 马祥云 SAC:S0490521120002 请阅读最后评级说明和重要声明 丨证券研究报告丨 更多研报请访问 长江研究小程序 银行 cjzqdt11111 [Table_Title2] 深度解析:银行年报中的房地产风险 行业研究丨深度报告 [Table_Rank] 投资评级 看好丨维持 [Table_Summary2] 2021 年房地产对公贷款不良突增,个人住房贷款质量优异 虽然 2021 年上市银行整体资产质量向好,但房地产风险持续暴露,市场已有预判。17 家样本银行(大中型为主)2021/12 房地产对公贷款不良率升至 2.35%,较 2021/06 上升 0.59pct,较 2020/12 上升 1pct,对应不良贷款金额 1167 亿元,同比增加 80%。所幸房地产对公贷款占比不高,已披露年报的上市银行 2021/12 占比仅 5.72%,同比降低 0.44pct。银行表内贷款占比最高的个人住房贷款,资产质量保持优异,13 家样本银行 2021/12 不良率维持 0.30%低位。此外,房地产信用风险波及建筑业,17 家样本银行的建筑业贷款不良率 1.71%,较 2021/06 上升 18BP,预计 2022 年也可能继续上升,但占比较低,总量影响可控。 2022 年房地产风险仍处于暴露进程中,不良继续“双升” 考虑房地产企业的集中信用违约主要从 2021Q4 才开始,且目前市场尚未企稳,高杠杆房企的现金流压力依然很大,我们判断 2022 年对公房地产贷款的不良继续“双升”。以 17 家样本银行为例,假设房地产对公贷款的不良金额分别增长 50%、100%,同时预计房地产对公贷款总额 2022 年增长 1%(主要考虑监管积极鼓励银行投放,但企业投资需求低迷,同时银行顾虑风险,投放审慎)。基于两种情景测算,预计 2022 年对公房地产贷款不良率可能上升至 3.50%、4.66%,对样本银行整体贷款不良率的边际影响分别为+5BP、+11BP。 房地产“政策底”确立,但短期销售低迷、信贷增长缺乏抓手 2021 年 10 月中旬以来,监管层多次表态维护房地产市场健康发展和良性循环,“政策底”确立,具体路径包括银行加速投放房地产贷款,同时正常房企发债松绑、部分贷款允许展期等。但由于年初以来销售数据大幅下滑,房地产贷款短期缺乏增长抓手。零售方面,住房贷款明显供大于求,各地普遍下调新发放房贷利率,但 2 月居民中长期贷款依然出现历史上首次“负增长”,明显受房地产销售拖累。企业方面,尽管监管鼓励投放,但银行顾及风险,预计主要向央企、国企增加投放,从部分房企债券发行说明书披露的银行授信数据可见,民企的授信敞口被压降。同时,房地产市场预期转弱,导致企业投资意愿低迷,没有实际信贷需求。 预计房地产风险最终软着陆,2022 年把握银行股两条投资主线 2022 年“稳增长”背景下,银行股估值本身存在上行动力,但考虑房地产低迷、实体经济需求疲弱,我们判断宽信用面临挑战和压力,经济企稳回升的过程难以一蹴而就。因此,我们认为今年银行股值得重点把握的投资机会是自身业绩高成长、资产质量没有风险压力(特别是房地产风险)的银行。基于这条主线,重点推荐常熟银行(长期小微成长空间广阔,短期业绩拐点明确)、邮储银行(资产质量干净,业绩保持高速增长)。 此外,2021 年下半年房地产风险暴露以来,涉房类业务占比高的银行股估值下跌。但随着政策持续加码,预计房地产风险终将软着陆,市场预期也将触底改善。我们判断,前期受房地产信用风险冲击,造成估值超跌的优质股份行存在修复机会。基于这条主线,重点推荐招商银行(表内外风险抵补能力强劲),关注平安银行(对公房地产贷款资产质量优异)。 风险提示 1、对公房地产贷款不良率进一步大幅上行; 2、居民收入波动造成住房贷款不良率突增。 行业内重点公司推荐 [Table_StockData] 公司代码 公司名称 投资评级 601128 常熟银行 买入 601658 邮储银行 买入 600036 招商银行 买入 000001 平安银行 买入 市场表现对比图(近 12 个月) [Table_Chart] 资料来源:Wind 相关研究 [Table_Report] •《数据解析:居民中长贷负增长会持续吗?》2022-03-14 •《银行股迎来新一轮上涨契机》2022-03-07 •《银行理财 2021 年报:转型无碍强劲增长》2022-02-27 -19%-10%-1%8%2021/42021/82021/122022/4银行沪深300指数2022-04-11 请阅读最后评级说明和重要声明 4 / 22 行业研究 | 深度报告 目录 房地产对公不良率 2022 年继续上行 ............................................................................................. 6 房地产政策持续放松,静待风险软着陆 ...................................................................................... 10 投资主线一:资产质量干净+业绩高成长 .................................................................................... 14 投资主线二:房地产风险造成的超跌机会 ................................................................................... 19 图表目录 图 1:2021 年下半年上市银行整体不良贷款实现“双降” .......................................................................................... 6 图 2:2021 年商业银行整体不良贷款率持续回落 ................................................................................................... 6 图 3:上市银行的对公房地产贷款不良率明显上升 ................................................................................................. 6 图 4:上市银行对公房地产贷款在总贷款中的占比明显降低 ................................................................................... 6 图 5:2020~2021 年 17 家样本上市银行的对公房地产贷款及不良率指标 ............................................................... 7 图 6:上市银行的个人住房贷款资产质量依然保持优异 .......................................................................................... 7 图 7:上市银行的个人住房贷款占比 2021H2 重新回升 .......................................................................................... 7 图 8:2020~2021 年 13 家样本上市银行的个人住房贷款及不良率指标 .................................................................. 8 图 9:上市银行建筑业贷款在总贷款中的占比较低 ................................................................................................. 8 图 10:上市银行建筑业贷款的不良率未来预计上升 ............................................................................................... 8 图 11:2020~2021 年 17 家样本上市银行的建筑业贷款及不良率指标 .................................................................... 9 图 12:2022 年对公房地产贷款的不良率变化弹性测算 .......................................................................................... 9 图 13:2020 年以来房地产贷款同比增速明显走低 ............................................................................................... 10 图 14:房地产贷款余额占人民币总贷款的比例开始下行 ...................................................................................... 10 图 15:2021 年二至四季度房地产开发贷款连续被压降 ......................................................................................... 11 图 16:2021 年二至四季度个人住房贷款新增金额明显走低 .................................................................................. 11 图 17:2022 年以来 RMBS 发行金额较低 ............................................................................................................ 12 图 18:2021 年下半年以来房地产销售面积同比持续下滑 ..................................................................................... 12 图 19:历史上 2 月新增居民中长期贷款本身就位于低位,主要源于春节因素(单位:亿元) ..............................




发表评论取消回复