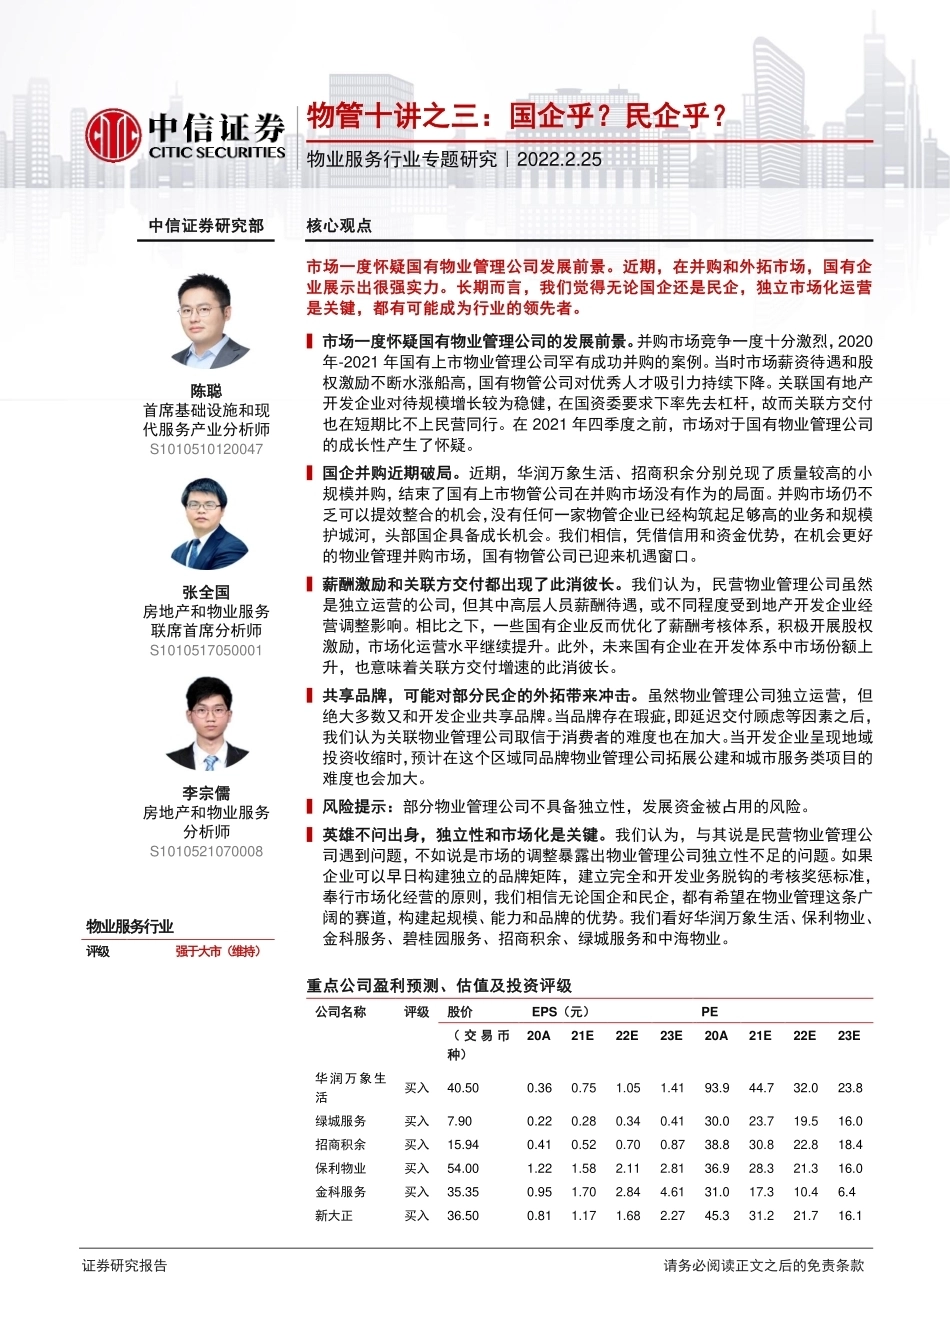
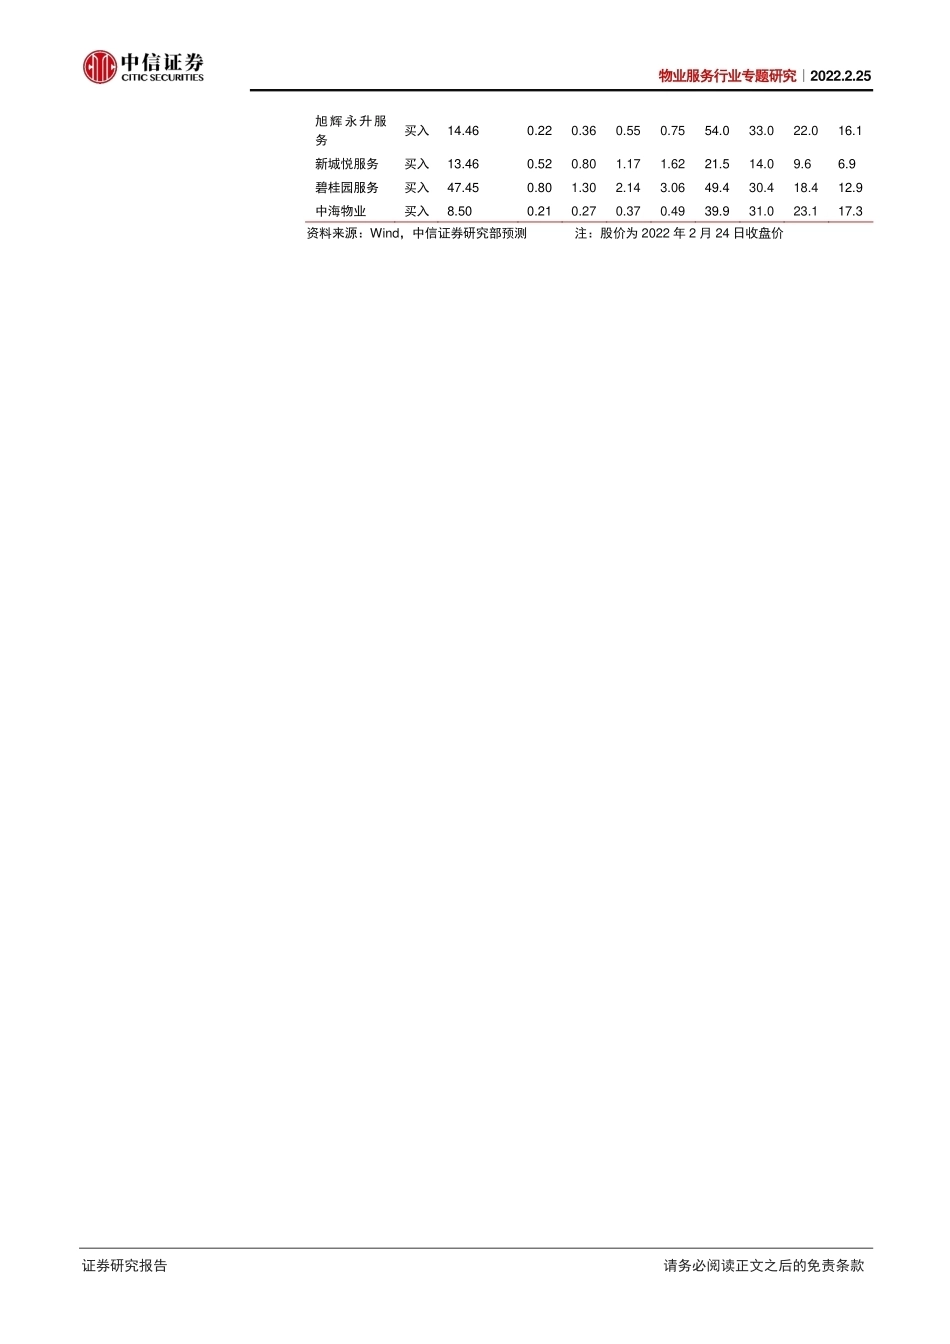
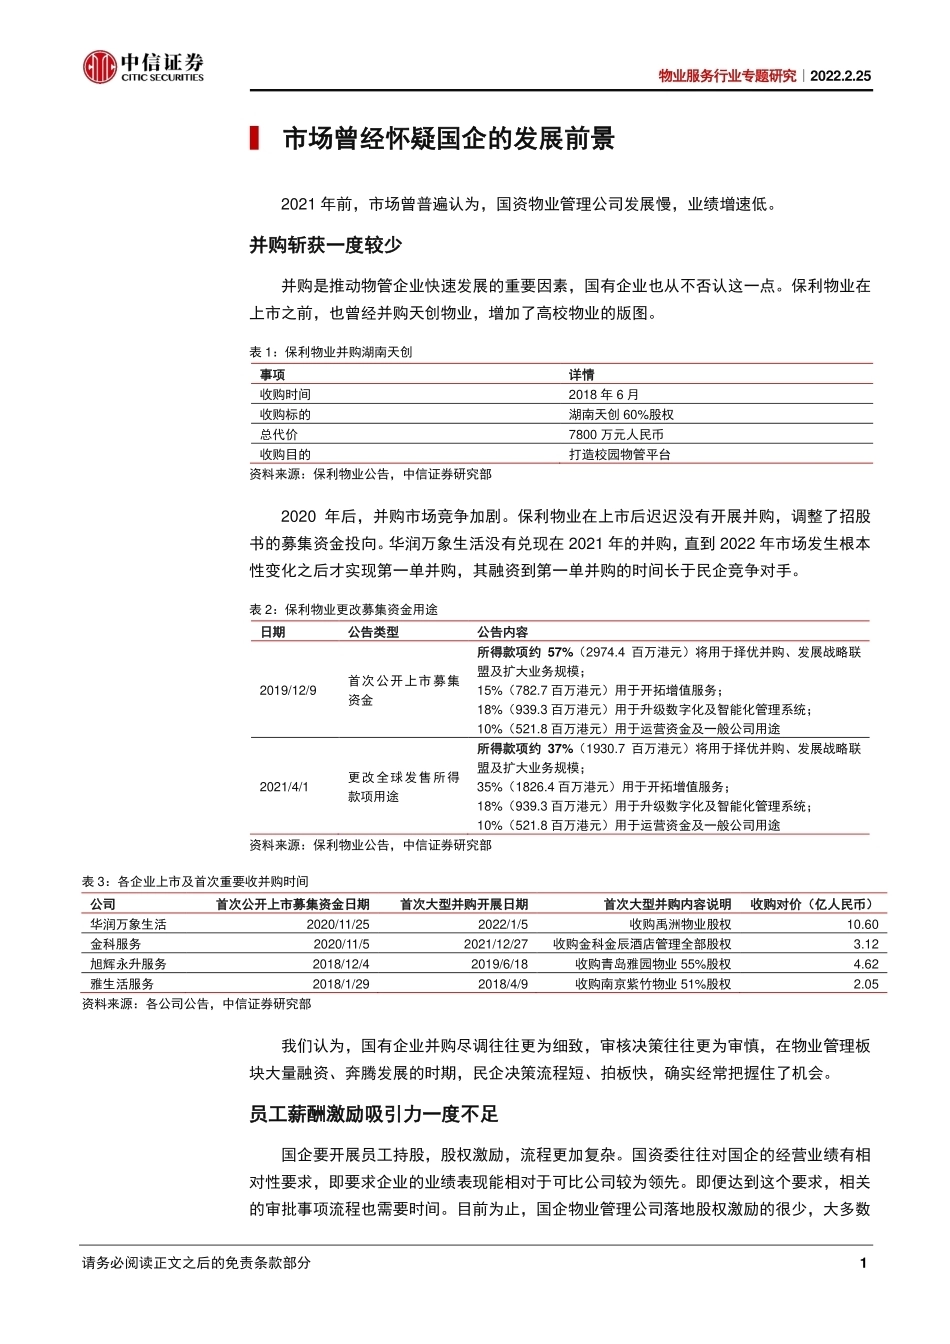
证券研究报告 请务必阅读正文之后的免责条款 物管十讲之三:国企乎?民企乎? 物业服务行业专题研究|2022.2.25 中信证券研究部 核心观点 陈聪 首席基础设施和现代服务产业分析师 S1010510120047 张全国 房地产和物业服务联席首席分析师 S1010517050001 李宗儒 房地产和物业服务分析师 S1010521070008 市场一度怀疑国有物业管理公司发展前景。近期,在并购和外拓市场,国有企业展示出很强实力。长期而言,我们觉得无论国企还是民企,独立市场化运营是关键,都有可能成为行业的领先者。 ▍市场一度怀疑国有物业管理公司的发展前景。并购市场竞争一度十分激烈,2020年-2021 年国有上市物业管理公司罕有成功并购的案例。当时市场薪资待遇和股权激励不断水涨船高,国有物管公司对优秀人才吸引力持续下降。关联国有地产开发企业对待规模增长较为稳健,在国资委要求下率先去杠杆,故而关联方交付也在短期比不上民营同行。在 2021 年四季度之前,市场对于国有物业管理公司的成长性产生了怀疑。 ▍国企并购近期破局。近期,华润万象生活、招商积余分别兑现了质量较高的小规模并购,结束了国有上市物管公司在并购市场没有作为的局面。并购市场仍不乏可以提效整合的机会,没有任何一家物管企业已经构筑起足够高的业务和规模护城河,头部国企具备成长机会。我们相信,凭借信用和资金优势,在机会更好的物业管理并购市场,国有物管公司已迎来机遇窗口。 ▍薪酬激励和关联方交付都出现了此消彼长。我们认为,民营物业管理公司虽然是独立运营的公司,但其中高层人员薪酬待遇,或不同程度受到地产开发企业经营调整影响。相比之下,一些国有企业反而优化了薪酬考核体系,积极开展股权激励,市场化运营水平继续提升。此外,未来国有企业在开发体系中市场份额上升,也意味着关联方交付增速的此消彼长。 ▍共享品牌,可能对部分民企的外拓带来冲击。虽然物业管理公司独立运营,但绝大多数又和开发企业共享品牌。当品牌存在瑕疵,即延迟交付顾虑等因素之后,我们认为关联物业管理公司取信于消费者的难度也在加大。当开发企业呈现地域投资收缩时,预计在这个区域同品牌物业管理公司拓展公建和城市服务类项目的难度也会加大。 ▍风险提示:部分物业管理公司不具备独立性,发展资金被占用的风险。 ▍英雄不问出身,独立性和市场化是关键。我们认为,与其说是民营物业管理公司遇到问题,不如说是市场的调整暴露出物业管理公司独立性不足的问题。如果企业可以早日构建独立的品牌矩阵,建立完全和开发业务脱钩的考核奖惩标准,奉行市场化经营的原则,我们相信无论国企和民企,都有希望在物业管理这条广阔的赛道,构建起规模、能力和品牌的优势。我们看好华润万象生活、保利物业、金科服务、碧桂园服务、招商积余、绿城服务和中海物业。 重点公司盈利预测、估值及投资评级 公司名称 评级 股价 EPS(元) PE ( 交 易 币种) 20A 21E 22E 23E 20A 21E 22E 23E 华润万象生活 买入 40.50 0.36 0.75 1.05 1.41 93.9 44.7 32.0 23.8 绿城服务 买入 7.90 0.22 0.28 0.34 0.41 30.0 23.7 19.5 16.0 招商积余 买入 15.94 0.41 0.52 0.70 0.87 38.8 30.8 22.8 18.4 保利物业 买入 54.00 1.22 1.58 2.11 2.81 36.9 28.3 21.3 16.0 金科服务 买入 35.35 0.95 1.70 2.84 4.61 31.0 17.3 10.4 6.4 新大正 买入 36.50 0.81 1.17 1.68 2.27 45.3 31.2 21.7 16.1 物业服务行业 评级 强于大市(维持) 物业服务行业专题研究|2022.2.25 证券研究报告 请务必阅读正文之后的免责条款 旭辉永升服务 买入 14.46 0.22 0.36 0.55 0.75 54.0 33.0 22.0 16.1 新城悦服务 买入 13.46 0.52 0.80 1.17 1.62 21.5 14.0 9.6 6.9 碧桂园服务 买入 47.45 0.80 1.30 2.14 3.06 49.4 30.4 18.4 12.9 中海物业 买入 8.50 0.21 0.27 0.37 0.49 39.9 31.0 23.1 17.3 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 2 月 24 日收盘价 物业服务行业专题研究|2022.2.25 请务必阅读正文之后的免责条款部分 1 ▍ 市场曾经怀疑国企的发展前景 2021 年前,市场曾普遍认为,国资物业管理公司发展慢,业绩增速低。 并购斩获一度较少 并购是推动物管企业快速发展的重要因素,国有企业也从不否认这一点。保利物业在上市之前,也曾经并购天创物业,增加了高校物业的版图。 表 1:保利物业并购湖南天创 事项 详情 收购时间 2018 年 6 月 收购标的 湖南天创 60%股权 总代价 7800 万元人民币 收购目的 打造校园物管平台 资料来源:保利物业公告,中信证券研究部 2020 年后,并购市场竞争加剧。保利物业在上市后迟迟没有开展并购,调整了招股书的募集资金投向。华润万象生活没有兑现在 2021 年的并购,直到 2022 年市场发生根本性变化之后才实现第一单并购,其融资到第一单并购的时间长于民企竞争对手。 表 2:保利物业更改募集资金用途 日期 公告类型 公告内容 2019/12/9 首次公开上市募集资金 所得款项约 57%(2974.4 百万港元)将用于择优并购、发展战略联盟及扩大业务规模; 15%(782.7 百万港元)用于开拓增值服务; 18%(939.3 百万港元)用于升级数字化及智能化管理系统; 10%(521.8 百万港元)用于运营资金及一般公司用途 2021/4/1 更改全球发售所得款项用途 所得款项约 37%(1930.7 百万港元)将用于择优并购、发展战略联盟及扩大业务规模; 35%(1826.4 百万港元)用于开拓增值服务; 18%(939.3 百万港元)用于升级数字化及智能化管理系统; 10%(521.8 百万港元)用于运营资金及一般公司用途 资料来源:保利物业公告,中信证券研究部 表 3:各企业上市及首次重要收并购时间 公司 首次公开上市募集资金日期 首次大型并购开展日期 首次大型并购内容说明 收购对价(亿人民币) 华润万象生活 2020/11/25 2022/1/5 收购禹洲物业股权 10.60 金科服务 2020/11/5 2021/12/27 收购金科金辰酒店管理全部股权 3.12 旭辉永升服务 2018/12/4 2019/6/18 收购青岛雅园物业 55%股权 4.62 雅生活服务 2018/1/29 2018/4/9 收购南京紫竹物业 51%股权 2.05 资料来源:各公司公告,中信证券研究部 我们认为,国有企业并购尽调往往更为细致,审核决策往往更为审慎,在物业管理板块大量融资、奔腾发展的时期,民企决策流程短、拍板快,确实经常把握住了机会。 员工薪酬激励吸引力一度不足 国企要开展员工持股,股权激励,流程更加复杂。国资委往往对国企的经营业绩有相对性要求,即要求企业的业绩表现能相对于可比公司较为领先。即便达到这个要求,相关的审批事项流程也需要时间。目前为止,国企物业管理公司落地股权激励的很少,大多数 物业服务行业专题研究|2022.2.25 请务必阅读正文之后的免责条款部分 2 国有物业管理公司采取现金激励的方式,只有华润万象生活和保利物业公告了员工持股(股权激励)计划,且保利物业还尚未完成股权激励的授予。 图 1:华润万象生活的员工激励方案 资料来源:华润万象生活公告,中信证券研究部 表 4:保利物业的激励概况 项目 详情 激励对象 董事兼总经理吴兰玉、7 名高级管理人员及 185 名管理骨干和技术骨干 获授股数合计(万股) 512.8 占公司股本比例 0.93% 第一批解锁期 授予日起 24 个月-36 个月,解锁比例 33% 第一批解锁期解锁条件 2019 至 2022 年度归母净利润复合增长率不低于 25.5% 2022 年度净资产收益率不低于 12.0% 2022 年度应收账款周转率不低于 6.5 上述指标不低于对标企业 75 分位值 第二批解锁期 授予日起 36 个月-48 个月,解锁比例 33% 第二批解锁期解锁条件 2020 至 2023 年度归母净利润复合增长率不低于 25.5% 2023 年度净资产收益率不低于 13.5% 2023 年度应收账款周转率不低于 6.5 上述指标不低于对标企业 75 分位值 第三批解锁期 授予日起 48 个月-60 个月,解锁比例 34% 第三批解锁期解锁条件 2021 至 2024 年度归母净利润复合增长率不低于 25.5% 2024 年度净资产收益率不低于 14.5% 2024 年度应收账款周转率不低于 6.5 上述指标不低于对标企业 75 分位值 资料来源:保利物业公告,中信证券研究部 而在现金激励方面,在 2021 年之前,国有的物业管理公司也颇少竞争力。在 2021年之前,我们常常见到行业优秀人才向民企流动,薪酬也是很重要的原因。 物业服务行业专题研究|2022.2.25 请务必阅读正文之后的免责条款部分 3 表 5:招商积余体系的一些人才流向新大正 姓名 在新大正任职 历任职 陈传宇 公司副总裁 招商积余物业事业群副总经理兼中航物业副总经理 徐杏东 公司副总裁 中航物业副总经理兼北京公司总经理 高文田 公司副总裁 中航物业管理有限公司副总经理 资料来源:新大正公告,中信证券研究部 表 6:各企业高管 2020 年薪酬情况 企业 高管 2020 年薪酬(千元) 碧桂园服务 李长江 65,245 肖华 20,918 郭战军 18,646 旭辉永升服务 周洪斌 4,774 周迪 2,112 金科服务 夏绍飞 3,602 罗传嵩 2,088 徐国富 1,122 华润万象生活 喻霖康 3,017 王海民 1,566 魏小华 1,342 阳红霞 1,071 保利物业 黎家河 2,193 吴兰玉 2,953 资料来源:各公司公告,中信证券研究部 国企关联方交付一度增长不多 2021 年前,民企因为比较重视规模增长,关联公司交付规模更大。且民企相对而言体制灵活,关联公司交付之后可以更加主动承担运维养护的任务。民营企业在物业管理公司毛利率方面也优势颇大。 图 2:2021 年各企业销售面积(万平米) 图 3:2016-2021 销售面积 CAGR 资料来源:各公司公告,CRIC,中信证券研究部 资料来源:各公司公告,CRIC,中信证券研究部 0100020003000400050006000700080009000100000%5%10%15%20%25%30%35%40%45% 物业服务行业专题研究|2022.2.25 请务必阅读正文之后的免责条款部分 4 ▍ 竞争优势此消彼长 国企并购破局 民企并购快,但并购也是双刃剑。并购市场鱼龙混杂,有可以提效的整合机会,也有足以让企业深陷其中的泥潭。物业管理公司独立运营时间并不长,并购筛选和投后整合的经验需要积累。不可否认,前期民营物业管理公司也并购过程中也付出了一些代价,而这些教训则有利于后来者开展更成功的并购。 表 7:并购可能的提效空间和雷区 正面可能 负面可能 项目满意度较高,盈利能力偏低,新科技和管理手段运用很少 抽逃物业管理公司账面现金 项目管理层叠床架屋,基层员工尽职尽责 关于车位使用权不可兑现的承诺 项目和既有区域高度重叠,存在成本管控和增值服务协同可能性 隐性负债义务 具备特定区域可持续外拓能力,补强收购方区域 大量单甲方项目,随时丢盘的可能性 具备特定业态品牌优势,补强收购方业态 向业主推销不合规的理财产品 资料来源:中信证券研究部 表 8:华润万象生活的两单收并购 公告时间 收购标的 收购代价 (亿人民币...




发表评论取消回复