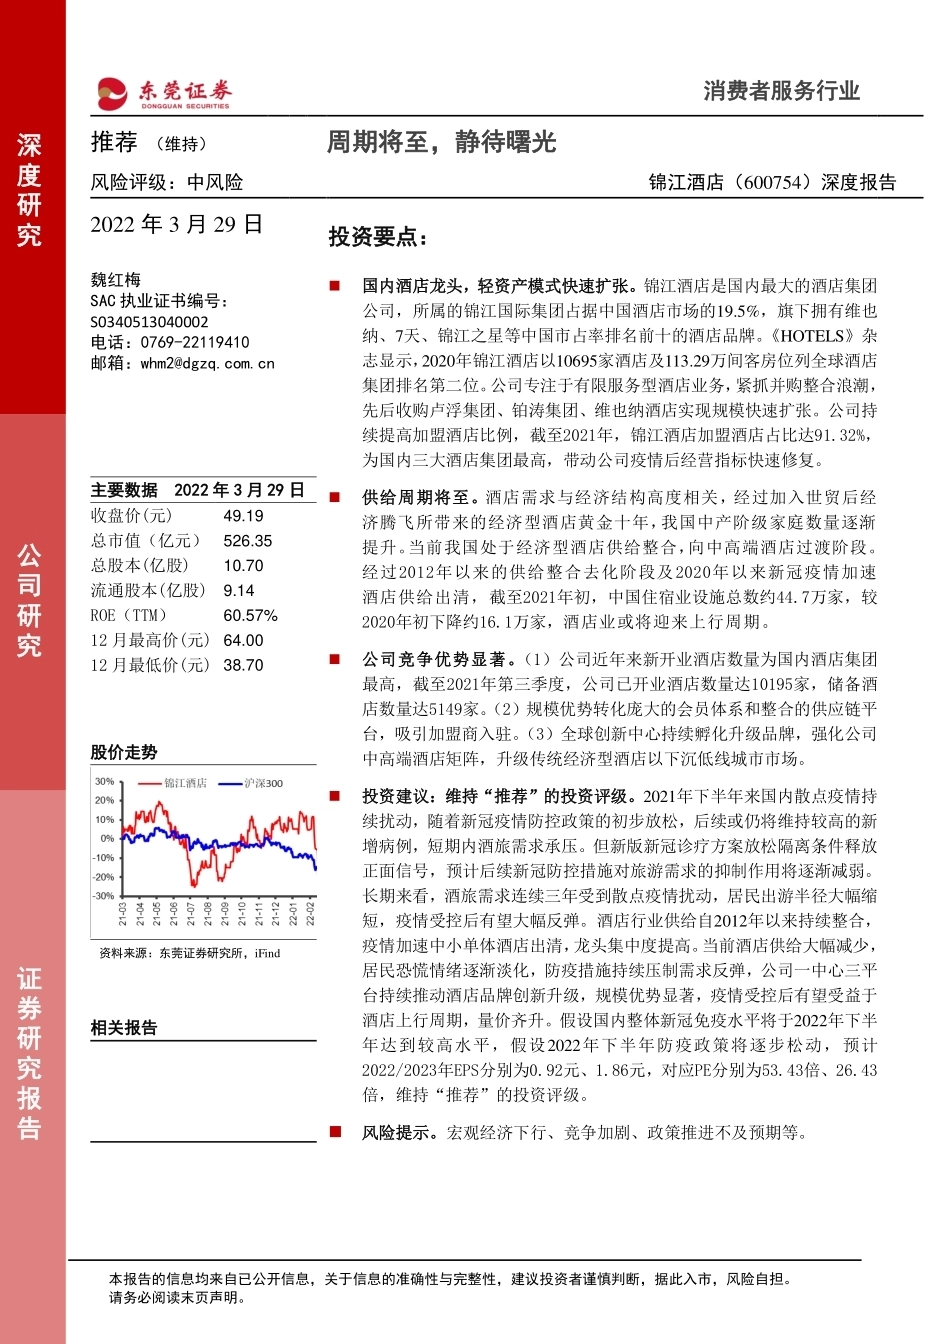
本报告的信息均来自已公开信息,关于信息的准确性与完整性,建议投资者谨慎判断,据此入市,风险自担。 请务必阅读末页声明。 消费者服务行业 推荐 (维持) 周期将至,静待曙光 风险评级:中风险 锦江酒店(600754)深度报告 2022 年 3 月 29 日 魏红梅 SAC 执业证书编号: S0340513040002 电话:0769-22119410 邮箱:whm2@dgzq.com.cn 主要数据 2022 年 3 月 29 日 收盘价(元) 49.19 总市值(亿元) 526.35 总股本(亿股) 10.70 流通股本(亿股) 9.14 ROE(TTM) 60.57% 12 月最高价(元) 64.00 12 月最低价(元) 38.70 股价走势 资料来源:东莞证券研究所,iFind 相关报告 投资要点: ◼ 国内酒店龙头,轻资产模式快速扩张。锦江酒店是国内最大的酒店集团公司,所属的锦江国际集团占据中国酒店市场的19.5%,旗下拥有维也纳、7天、锦江之星等中国市占率排名前十的酒店品牌。《HOTELS》杂志显示,2020年锦江酒店以10695家酒店及113.29万间客房位列全球酒店集团排名第二位。公司专注于有限服务型酒店业务,紧抓并购整合浪潮,先后收购卢浮集团、铂涛集团、维也纳酒店实现规模快速扩张。公司持续提高加盟酒店比例,截至2021年,锦江酒店加盟酒店占比达91.32%,为国内三大酒店集团最高,带动公司疫情后经营指标快速修复。 ◼ 供给周期将至。酒店需求与经济结构高度相关,经过加入世贸后经济腾飞所带来的经济型酒店黄金十年,我国中产阶级家庭数量逐渐提升。当前我国处于经济型酒店供给整合,向中高端酒店过渡阶段。经过2012年以来的供给整合去化阶段及2020年以来新冠疫情加速酒店供给出清,截至2021年初,中国住宿业设施总数约44.7万家,较2020年初下降约16.1万家,酒店业或将迎来上行周期。 ◼ 公司竞争优势显著。(1)公司近年来新开业酒店数量为国内酒店集团最高,截至2021年第三季度,公司已开业酒店数量达10195家,储备酒店数量达5149家。(2)规模优势转化庞大的会员体系和整合的供应链平台,吸引加盟商入驻。(3)全球创新中心持续孵化升级品牌,强化公司中高端酒店矩阵,升级传统经济型酒店以下沉低线城市市场。 ◼ 投资建议:维持“推荐”的投资评级。2021年下半年来国内散点疫情持续扰动,随着新冠疫情防控政策的初步放松,后续或仍将维持较高的新增病例,短期内酒旅需求承压。但新版新冠诊疗方案放松隔离条件释放正面信号,预计后续新冠防控措施对旅游需求的抑制作用将逐渐减弱。长期来看,酒旅需求连续三年受到散点疫情扰动,居民出游半径大幅缩短,疫情受控后有望大幅反弹。酒店行业供给自2012年以来持续整合,疫情加速中小单体酒店出清,龙头集中度提高。当前酒店供给大幅减少,居民恐慌情绪逐渐淡化,防疫措施持续压制需求反弹,公司一中心三平台持续推动酒店品牌创新升级,规模优势显著,疫情受控后有望受益于酒店上行周期,量价齐升。假设国内整体新冠免疫水平将于2022年下半年达到较高水平,假设2022年下半年防疫政策将逐步松动,预计2022/2023年EPS分别为0.92元、1.86元,对应PE分别为53.43倍、26.43倍,维持“推荐”的投资评级。 ◼ 风险提示。宏观经济下行、竞争加剧、政策推进不及预期等。 深度研究 公司研究 证券研究报告 锦江酒店(600754)深度报告 2 请务必阅读末页声明。 目 录 1.国内酒店龙头,轻资产模式快速扩张 ..................................................... 4 1.1 发展历程悠久,锦江知名度加持..................................................... 4 1.2 国资背景,实力雄厚 .............................................................. 5 1.3 专注有限服务型酒店业务 .......................................................... 6 1.4 成立锦江中国区,采用双总部战略,内部整合提高管理能力 ............................. 9 1.5 轻资产模式快速扩张,提升抗风险能力 .............................................. 10 2.周期将至,静待曙光 ................................................................... 12 2.1 行业发展历程,当前处于酒店结构升级与存量整合期 .................................. 12 2.2 疫情加速供给出清,周期将至 ..................................................... 13 3.竞争优势显著 ....................................................................... 16 3.1 新开业酒店数量维持较高水平 ..................................................... 16 3.2 三平台把控成本吸引加盟商入驻.................................................... 17 3.3 创新提升中高端品牌形象,下沉三四线市场 .......................................... 19 4. 投资策略 ........................................................................... 24 5. 风险提示 ........................................................................... 25 插图目录 图 1:公司发展历程 .................................................................. 4 图 2:公司股权架构(截至 2021 年 12 月 31 日) ......................................... 5 图 3:锦江酒店构成 .................................................................. 6 图 4:国际大型酒店集团酒店构成 ...................................................... 6 图 5:集团拥有丰富的全档次酒店品牌矩阵 .............................................. 7 图 6:公司主营业务收入(亿元)与同比(%) ............................................ 7 图 7:公司 2021 营收构成 ............................................................. 7 图 8:公司营收(亿元)与同比(%) .................................................... 7 图 9:公司归母净利润(亿元)与同比(%) .............................................. 7 图 10:锦江开业经济型连锁酒店数 ..................................................... 9 图 11:锦江新开业经济型连锁酒店数 .................................................... 9 图 12:锦江酒店中国区实行扁平化管理 .................................................. 9 图 13:锦江开业加盟酒店数量持续增长 ................................................. 11 图 14:锦江酒店近年开业酒店增减情况(家) ........................................... 11 图 15:锦江酒店疫情前后经营指标变化 ................................................. 12 图 16:国内酒店发展历程 ............................................................ 13 图 17:限额以上住宿业企业数(个)及同比(%) ........................................ 14 图 18:限额以上住宿业从业人数(人)及同比(%) ...................................... 14 图 19:住宿和餐饮业固定资产投资完成额同比变化(%) .................................. 14 图 20:重大市场事件对美国酒店 RevPAR 变化 ............................................ 15 图 21:2020 中国 10 大酒店集团市占率(%) ............................................ 16 图 22:2020 中国 10 大酒店品牌市占率(%) ............................................ 16 图 23:锦江储备酒店数(家)与客房数(间) ........................................... 16 图 24:锦江净新开业酒店数(家) .................................................... 16 图 25:锦江酒店直销占比 ............................................................ 17 图 26:国内龙头酒店集团会员数量(亿人) ............................................. 17 图 27:酒店需求发展方向示意图 ...................................................... 19 锦江酒店(600754)深度报告 3 请务必阅读末页声明。 图 28:全国职工平均工资(元) ...................................................... 20 图 29:星级饭店平均房价(元) ...................................................... 20 图 30:住宿和餐饮业营业额(亿元) ................................................... 20 图 31:住宿业餐费收入(亿元) ...................................................... 20 图 32:美国人均消费支出(美元)及同比(%) .......................................... 21 图 ...




发表评论取消回复