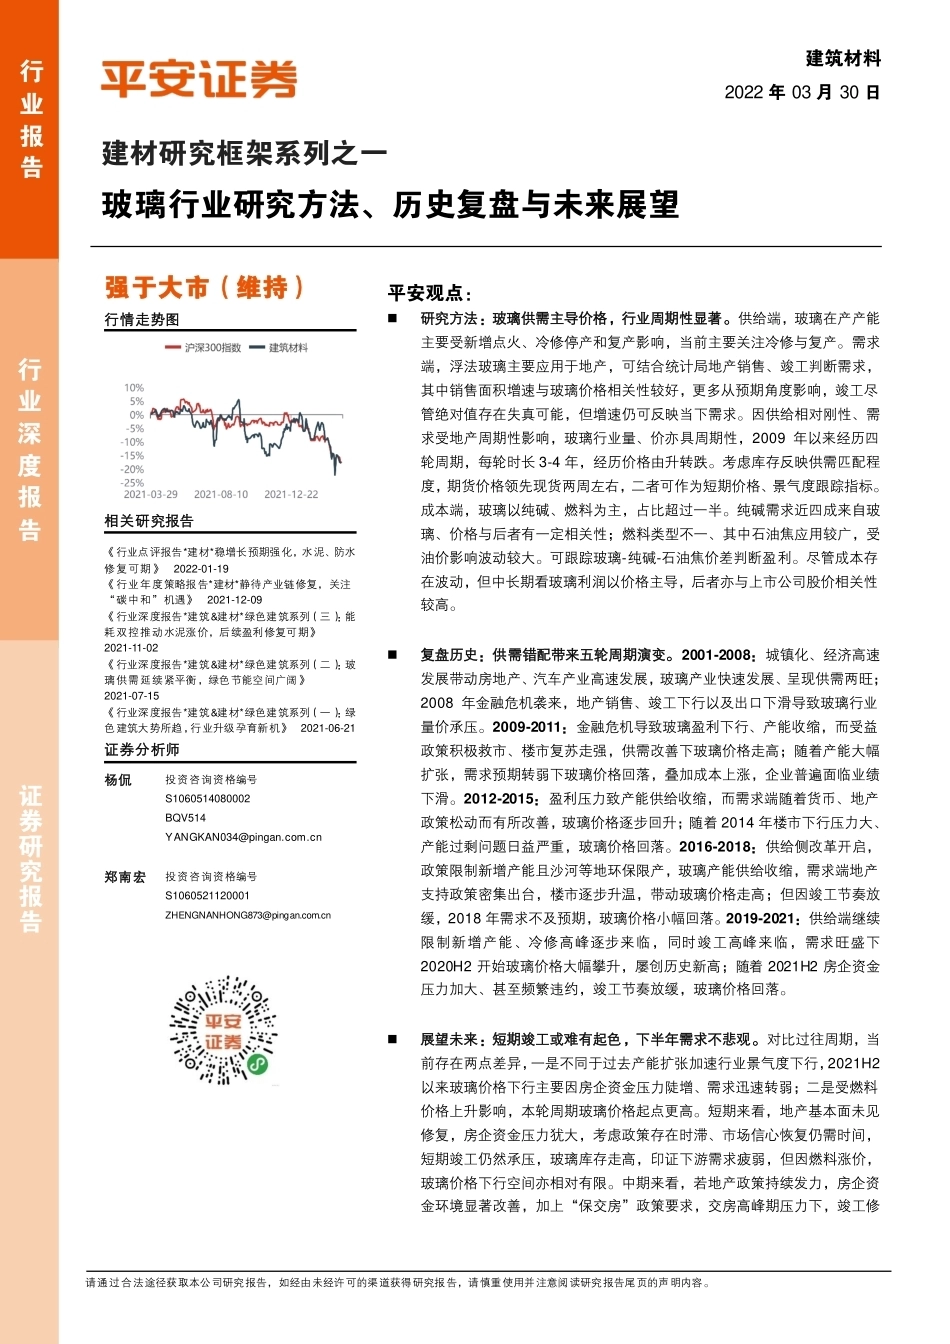
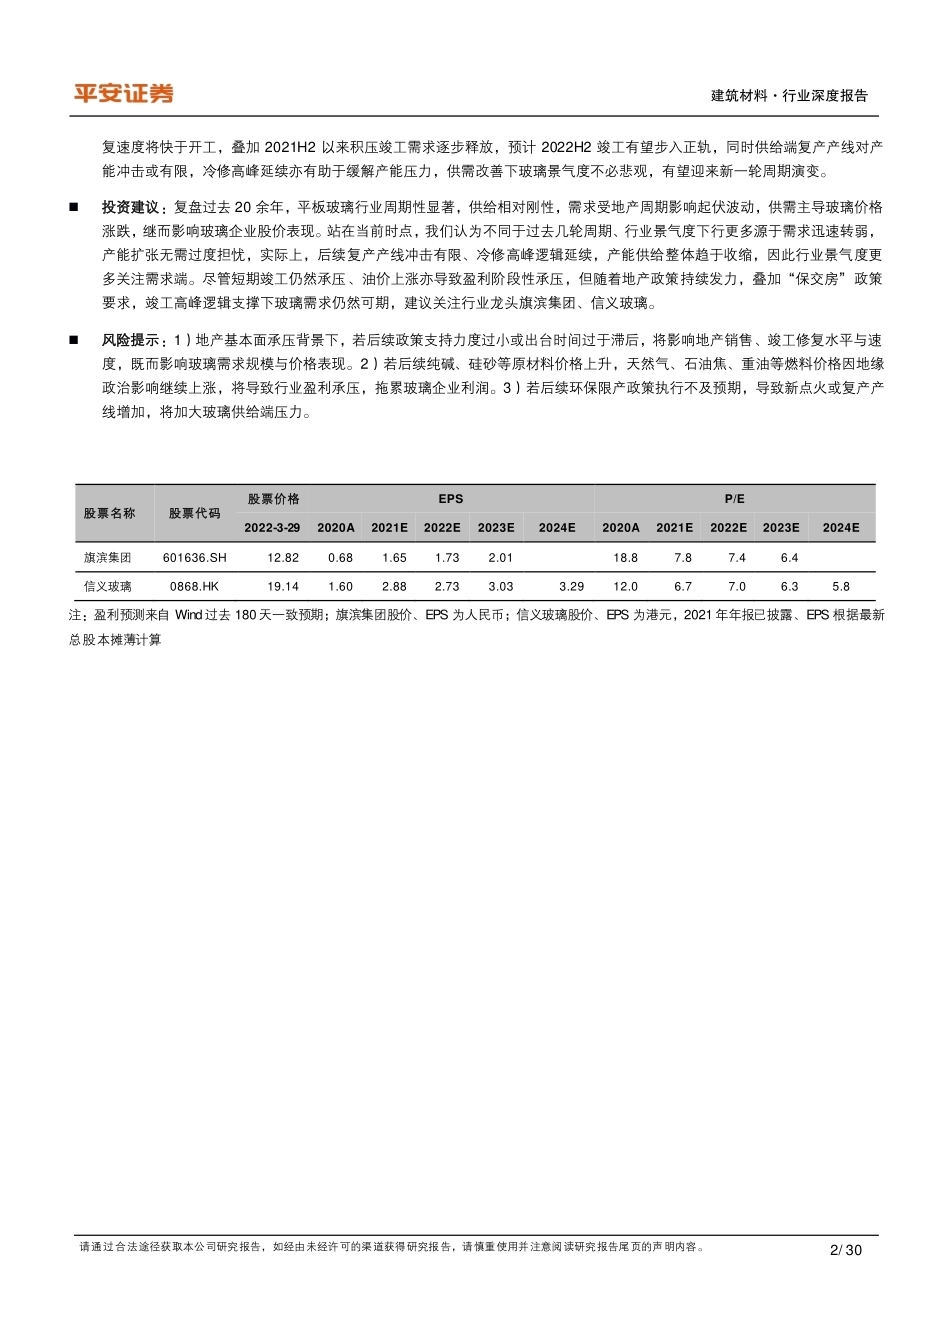
建材研究框架系列之一 玻璃行业研究方法、历史复盘与未来展望 行业深度报告 行业报告 建筑材料 2022 年 03 月 30 日 请通过合法途径获取本公司研究报告,如经由未经许可的渠道获得研究报告,请慎重使用并注意阅读研究报告尾页的声明内容。 强于大市(维持) 行情走势图 相关研究报告 《行业点评报告*建材*稳增长预期强化,水泥、防水修复可期》 2022-01-19 《行业年度策略报告*建材*静待产业链修复,关注“碳中和”机遇》 2021-12-09 《行业深度报告*建筑&建材*绿色建筑系列(三):能耗双控推动水泥涨价,后续盈利修复可期》 2021-11-02 《行业深度报告*建筑&建材*绿色建筑系列(二):玻璃供需延续紧平衡,绿色节能空间广阔》 2021-07-15 《行业深度报告*建筑&建材*绿色建筑系列(一):绿色建筑大势所趋,行业升级孕育新机》 2021-06-21 证券分析师 杨侃 投资咨询资格编号 S1060514080002 BQV514 YANGKAN034@pingan.com.cn 郑南宏 投资咨询资格编号 S1060521120001 ZHENGNANHONG873@pingan.com.cn 平安观点: 研究方法:玻璃供需主导价格,行业周期性显著。供给端,玻璃在产产能主要受新增点火、冷修停产和复产影响,当前主要关注冷修与复产。需求端,浮法玻璃主要应用于地产,可结合统计局地产销售、竣工判断需求,其中销售面积增速与玻璃价格相关性较好,更多从预期角度影响,竣工尽管绝对值存在失真可能,但增速仍可反映当下需求。因供给相对刚性、需求受地产周期性影响,玻璃行业量、价亦具周期性,2009 年以来经历四轮周期,每轮时长 3-4 年,经历价格由升转跌。考虑库存反映供需匹配程度,期货价格领先现货两周左右,二者可作为短期价格、景气度跟踪指标。成本端,玻璃以纯碱、燃料为主,占比超过一半。纯碱需求近四成来自玻璃、价格与后者有一定相关性;燃料类型不一、其中石油焦应用较广,受油价影响波动较大。可跟踪玻璃-纯碱-石油焦价差判断盈利。尽管成本存在波动,但中长期看玻璃利润以价格主导,后者亦与上市公司股价相关性较高。 复盘历史:供需错配带来五轮周期演变。2001-2008:城镇化、经济高速发展带动房地产、汽车产业高速发展,玻璃产业快速发展、呈现供需两旺;2008 年金融危机袭来,地产销售、竣工下行以及出口下滑导致玻璃行业量价承压。2009-2011:金融危机导致玻璃盈利下行、产能收缩,而受益政策积极救市、楼市复苏走强,供需改善下玻璃价格走高;随着产能大幅扩张,需求预期转弱下玻璃价格回落,叠加成本上涨,企业普遍面临业绩下滑。2012-2015:盈利压力致产能供给收缩,而需求端随着货币、地产政策松动而有所改善,玻璃价格逐步回升;随着 2014 年楼市下行压力大、产能过剩问题日益严重,玻璃价格回落。2016-2018:供给侧改革开启,政策限制新增产能且沙河等地环保限产,玻璃产能供给收缩,需求端地产支持政策密集出台,楼市逐步升温,带动玻璃价格走高;但因竣工节奏放缓,2018 年需求不及预期,玻璃价格小幅回落。2019-2021:供给端继续限制新增产能、冷修高峰逐步来临,同时竣工高峰来临,需求旺盛下2020H2 开始玻璃价格大幅攀升,屡创历史新高;随着 2021H2 房企资金压力加大、甚至频繁违约,竣工节奏放缓,玻璃价格回落。 展望未来:短期竣工或难有起色,下半年需求不悲观。对比过往周期,当前存在两点差异,一是不同于过去产能扩张加速行业景气度下行,2021H2以来玻璃价格下行主要因房企资金压力陡增、需求迅速转弱;二是受燃料价格上升影响,本轮周期玻璃价格起点更高。短期来看,地产基本面未见修复,房企资金压力犹大,考虑政策存在时滞、市场信心恢复仍需时间,短期竣工仍然承压,玻璃库存走高,印证下游需求疲弱,但因燃料涨价,玻璃价格下行空间亦相对有限。中期来看,若地产政策持续发力,房企资金环境显著改善,加上“保交房”政策要求,交房高峰期压力下,竣工修 证券研究报告 建筑材料·行业深度报告 请通过合法途径获取本公司研究报告,如经由未经许可的渠道获得研究报告,请慎重使用并注意阅读研究报告尾页的声明内容。 2/ 30 复速度将快于开工,叠加 2021H2 以来积压竣工需求逐步释放,预计 2022H2 竣工有望步入正轨,同时供给端复产产线对产能冲击或有限,冷修高峰延续亦有助于缓解产能压力,供需改善下玻璃景气度不必悲观,有望迎来新一轮周期演变。 投资建议:复盘过去 20 余年,平板玻璃行业周期性显著,供给相对刚性,需求受地产周期影响起伏波动,供需主导玻璃价格涨跌,继而影响玻璃企业股价表现。站在当前时点,我们认为不同于过去几轮周期、行业景气度下行更多源于需求迅速转弱,产能扩张无需过度担忧,实际上,后续复产产线冲击有限、冷修高峰逻辑延续,产能供给整体趋于收缩,因此行业景气度更多关注需求端。尽管短期竣工仍然承压、油价上涨亦导致盈利阶段性承压,但随着地产政策持续发力,叠加“保交房”政策要求,竣工高峰逻辑支撑下玻璃需求仍然可期,建议关注行业龙头旗滨集团、信义玻璃。 风险提示:1)地产基本面承压背景下,若后续政策支持力度过小或出台时间过于滞后,将影响地产销售、竣工修复水平与速度,既而影响玻璃需求规模与价格表现。2)若后续纯碱、硅砂等原材料价格上升,天然气、石油焦、重油等燃料价格因地缘政治影响继续上涨,将导致行业盈利承压,拖累玻璃企业利润。3)若后续环保限产政策执行不及预期,导致新点火或复产产线增加,将加大玻璃供给端压力。 股票名称 股票代码 股票价格 EPS P/E 2022-3-29 2020A 2021E 2022E 2023E 2024E 2020A 2021E 2022E 2023E 2024E 旗滨集团 601636.SH 12.82 0.68 1.65 1.73 2.01 18.8 7.8 7.4 6.4 信义玻璃 0868.HK 19.14 1.60 2.88 2.73 3.03 3.29 12.0 6.7 7.0 6.3 5.8 注:盈利预测来自 Wind 过去 180 天一致预期;旗滨集团股价、EPS 为人民币;信义玻璃股价、EPS 为港元,2021 年年报已披露、EPS 根据最新总股本摊薄计算 建筑材料·行业深度报告 请通过合法途径获取本公司研究报告,如经由未经许可的渠道获得研究报告,请慎重使用并注意阅读研究报告尾页的声明内容。 3/ 30 正文目录 一、 研究方法:玻璃供需主导价格,行业周期性显著................................................................................ 7 1.1 生产具有连续特征,供给端关注冷修复产节奏 ........................................................................................ 7 1.2 玻璃需求以地产为主,关注竣工、销售指标 ........................................................................................... 8 1.3 供需错配致量价周期性波动,短期关注库存 ......................................................................................... 10 1.4 成本端关注纯碱、燃料,燃料价格波动较大 ......................................................................................... 12 1.5 玻璃价格对业绩影响大,与股价相关性亦高 ......................................................................................... 14 二、 复盘历史:供需错配带来五轮周期演变............................................................................................ 16 2.1 2001-2008:玻璃产业快速发展,但金融危机下行业承压 ....................................................................... 16 2.2 2009-2011:政策救市下行业复苏,但产能扩张埋下隐患 ....................................................................... 18 2.3 2012-2015:供需矛盾有所缓和,但楼市下行致需求转弱 ....................................................................... 20 2.4 2016-2018:供给侧改革开启,但需求释放不及预期.............................................................................. 22 2.5 2019-2021:竣工高峰逐步来临,但房企违约潮来袭.............................................................................. 24 三、 展望未来:短期竣工或难有起色,下半年需求不悲观....................................................................... 26 3.1 本轮周期需求恢复为关键,玻璃价格起点高 ......................................................................................... 26 3.2 短期房企资金压力犹大,需求难见明显恢复 ......................................................................................... 27 3.3 下半年竣工或重回正轨,玻璃景气度不必悲观 ...................................................................................... 28 四、 投资建议 ......................................................................................................................................... 29 五、 风险提示 ......................................................................................................................................... 29 建筑材料·行业深度报告 请通过合法途径获取本公司研究报告,如经由未经许可的渠道获得研究报告,请慎重使用并注意阅读研究报告尾页的声明内容。 4/ 30 图表目录 图表 1 近年来浮法玻璃冷修规模逐步提升 ............................................................................




发表评论取消回复