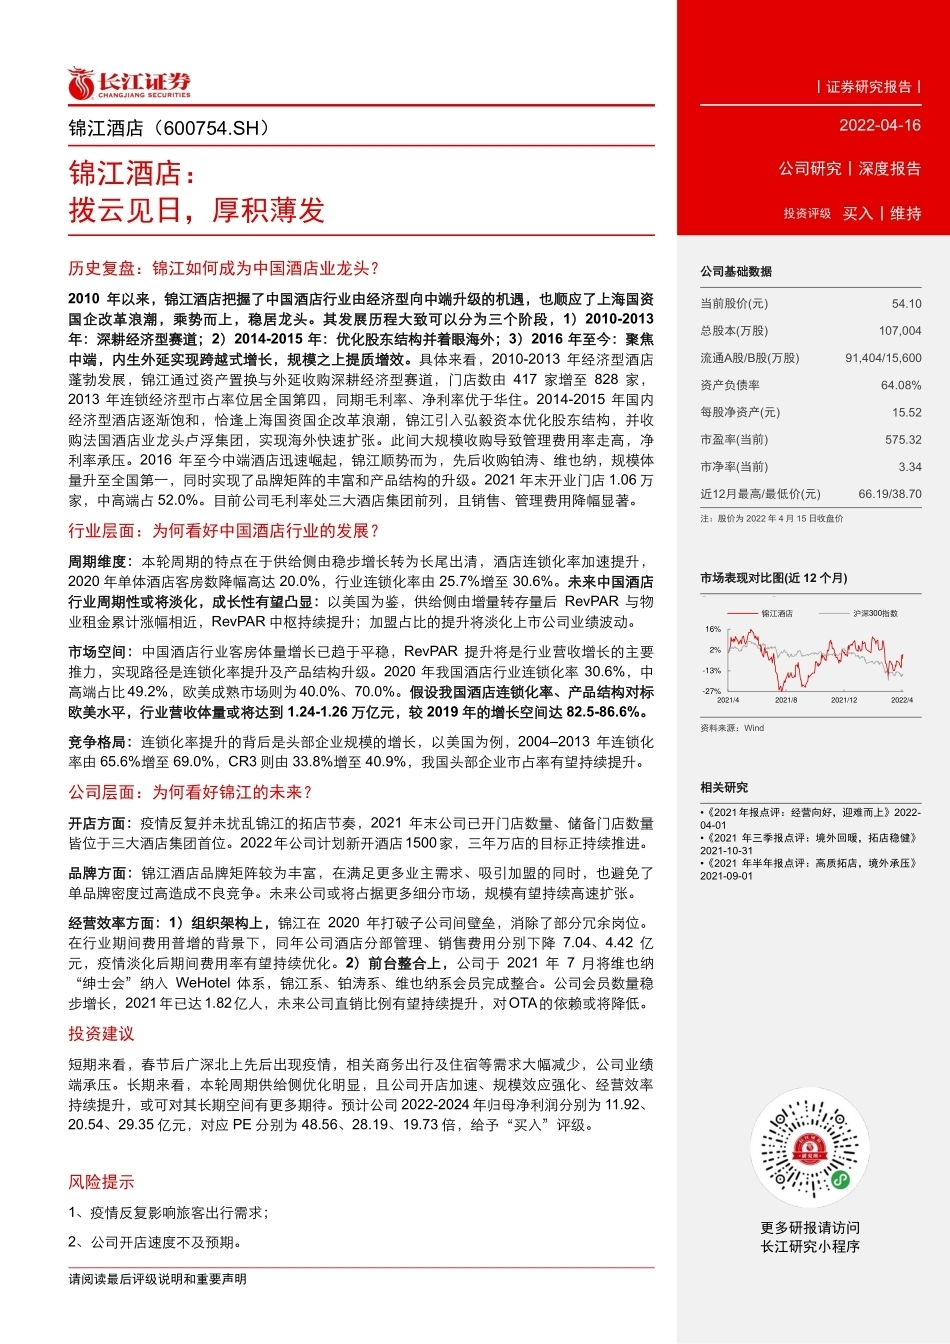
公司研究丨深度报告丨锦江酒店(600754.SH) [Table_Title] 锦江酒店: 拨云见日,厚积薄发 请阅读最后评级说明和重要声明 2 / 33 丨证券研究报告丨 报告要点 [Table_Summary] 酒店行业品牌、规模、管理壁垒较高,龙头地位一旦形成较难被颠覆。锦江酒店通过把握关键节点扩张规模,同时丰富品牌矩阵并提升运营效率,成为全国第一大酒店集团。锦江酒店2010 年至今的发展历程大致可分为三个阶段:1)2010-2013 年深耕经济型赛道;2)2014-2015 年优化股东结构并着眼海外;3)2016 年至今聚焦中端,内生外延实现跨越式增长,并在规模之上提质增效。疫情以来,行业长尾出清,锦江加速开店提升市占率,与此同时调整组织架构,并持续整合优化前台。疫情后行业需求修复,公司个股α优势强化,有望迎来估值和业绩戴维斯双击,维持“买入”评级。 分析师及联系人 [Table_Author] 赵刚 杨会强 沈枫易 SAC:S0490517020001 SAC:S0490520080013 请阅读最后评级说明和重要声明 丨证券研究报告丨 更多研报请访问 长江研究小程序 锦江酒店(600754.SH) cjzqdt11111 [Table_Title2] 锦江酒店: 拨云见日,厚积薄发 公司研究丨深度报告 [Table_Rank] 投资评级 买入丨维持 [Table_Summary2] 历史复盘:锦江如何成为中国酒店业龙头? 2010 年以来,锦江酒店把握了中国酒店行业由经济型向中端升级的机遇,也顺应了上海国资国企改革浪潮,乘势而上,稳居龙头。其发展历程大致可以分为三个阶段,1)2010-2013年:深耕经济型赛道;2)2014-2015 年:优化股东结构并着眼海外;3)2016 年至今:聚焦中端,内生外延实现跨越式增长,规模之上提质增效。具体来看,2010-2013 年经济型酒店蓬勃发展,锦江通过资产置换与外延收购深耕经济型赛道,门店数由 417 家增至 828 家,2013 年连锁经济型市占率位居全国第四,同期毛利率、净利率优于华住。2014-2015 年国内经济型酒店逐渐饱和,恰逢上海国资国企改革浪潮,锦江引入弘毅资本优化股东结构,并收购法国酒店业龙头卢浮集团,实现海外快速扩张。此间大规模收购导致管理费用率走高,净利率承压。2016 年至今中端酒店迅速崛起,锦江顺势而为,先后收购铂涛、维也纳,规模体量升至全国第一,同时实现了品牌矩阵的丰富和产品结构的升级。2021 年末开业门店 1.06 万家,中高端占 52.0%。目前公司毛利率处三大酒店集团前列,且销售、管理费用降幅显著。 行业层面:为何看好中国酒店行业的发展? 周期维度:本轮周期的特点在于供给侧由稳步增长转为长尾出清,酒店连锁化率加速提升,2020 年单体酒店客房数降幅高达 20.0%,行业连锁化率由 25.7%增至 30.6%。未来中国酒店行业周期性或将淡化,成长性有望凸显:以美国为鉴,供给侧由增量转存量后 RevPAR 与物业租金累计涨幅相近,RevPAR 中枢持续提升;加盟占比的提升将淡化上市公司业绩波动。 市场空间:中国酒店行业客房体量增长已趋于平稳,RevPAR 提升将是行业营收增长的主要推力,实现路径是连锁化率提升及产品结构升级。2020 年我国酒店行业连锁化率 30.6%,中高端占比49.2%,欧美成熟市场则为40.0%、70.0%。假设我国酒店连锁化率、产品结构对标欧美水平,行业营收体量或将达到 1.24-1.26 万亿元,较 2019 年的增长空间达 82.5-86.6%。 竞争格局:连锁化率提升的背后是头部企业规模的增长,以美国为例,2004–2013 年连锁化率由 65.6%增至 69.0%,CR3 则由 33.8%增至 40.9%,我国头部企业市占率有望持续提升。 公司层面:为何看好锦江的未来? 开店方面:疫情反复并未扰乱锦江的拓店节奏,2021 年末公司已开门店数量、储备门店数量皆位于三大酒店集团首位。2022年公司计划新开酒店1500家,三年万店的目标正持续推进。 品牌方面:锦江酒店品牌矩阵较为丰富,在满足更多业主需求、吸引加盟的同时,也避免了单品牌密度过高造成不良竞争。未来公司或将占据更多细分市场,规模有望持续高速扩张。 经营效率方面:1)组织架构上,锦江在 2020 年打破子公司间壁垒,消除了部分冗余岗位。在行业期间费用普增的背景下,同年公司酒店分部管理、销售费用分别下降 7.04、4.42 亿元,疫情淡化后期间费用率有望持续优化。2)前台整合上,公司于 2021 年 7 月将维也纳“绅士会”纳入 WeHotel 体系,锦江系、铂涛系、维也纳系会员完成整合。公司会员数量稳步增长,2021年已达1.82亿人,未来公司直销比例有望持续提升,对OTA的依赖或将降低。 投资建议 短期来看,春节后广深北上先后出现疫情,相关商务出行及住宿等需求大幅减少,公司业绩端承压。长期来看,本轮周期供给侧优化明显,且公司开店加速、规模效应强化、经营效率持续提升,或可对其长期空间有更多期待。预计公司 2022-2024 年归母净利润分别为 11.92、20.54、29.35 亿元,对应 PE 分别为 48.56、28.19、19.73 倍,给予“买入”评级。 风险提示 1、疫情反复影响旅客出行需求; 2、公司开店速度不及预期。 公司基础数据 [Table_BaseData] 当前股价(元) 54.10 总股本(万股) 107,004 流通A股/B股(万股) 91,404/15,600 资产负债率 64.08% 每股净资产(元) 15.52 市盈率(当前) 575.32 市净率(当前) 3.34 近12月最高/最低价(元) 66.19/38.70 注:股价为 2022 年 4 月 15 日收盘价 市场表现对比图(近 12 个月) [Table_Chart] 资料来源:Wind 相关研究 [Table_Report] •《2021年报点评:经营向好,迎难而上》2022-04-01 •《2021 年三季报点评:境外回暖,拓店稳健》2021-10-31 •《2021 年半年报点评:高质拓店,境外承压》2021-09-01 -27%-13%2%16%2021/42021/82021/122022/4锦江酒店沪深300指数2022-04-16 请阅读最后评级说明和重要声明 4 / 33 公司研究 | 深度报告 目录 历史复盘:锦江如何成为中国酒店业龙头? ................................................................................. 7 2010-2013 年:深耕经济型,海外与中端初探索 ......................................................................................... 8 2014-2015 年:国资改革,海外扩张 ......................................................................................................... 10 2016 年至今:内生外延推动中端增长 ....................................................................................................... 13 行业层面:为何看好中国酒店行业的发展? ............................................................................... 19 周期维度:供给侧长尾出清,成长属性凸显 .............................................................................................. 20 市场空间:中国酒店行业营收体量或存 80%以上成长空间 ........................................................................ 24 竞争格局:连锁挤压单体,头部企业市占率或持续提升 ............................................................................ 27 公司层面:为何看好锦江酒店的未来? ...................................................................................... 27 开店维度:开业及储备门店数居三大首位,三年万店持续推进 ................................................................. 27 品牌维度:丰富矩阵助力快速拓店 ............................................................................................................ 28 经营效率维度:组织架构优化,直销贡献提升 .......................................................................................... 29 投资建议 ..................................................................................................................................... 31 图表目录 图 1:锦江酒店发展历程 ............................................................................................................................................... 7 图 2:锦江酒店各等级酒店客房数与市占率情况 ........................................................................................................... 8 图 3:锦江酒店自 2010 年起聚焦有限服务型酒店业务,营收规模与占比提升迅速 ..................................................... 8 图 4:锦江酒店归母净利润情况 .................................................................................................................................... 8 图 5:2013 年中国连锁经济型客房占国内连锁酒店总客房数的 73.7% ........................................................................ 9 图 6:2010-2013 年中国连锁经济型客房数增长迅速 ................................................................................................... 9 图 7:2013 年末锦江开业经济型酒...




发表评论取消回复