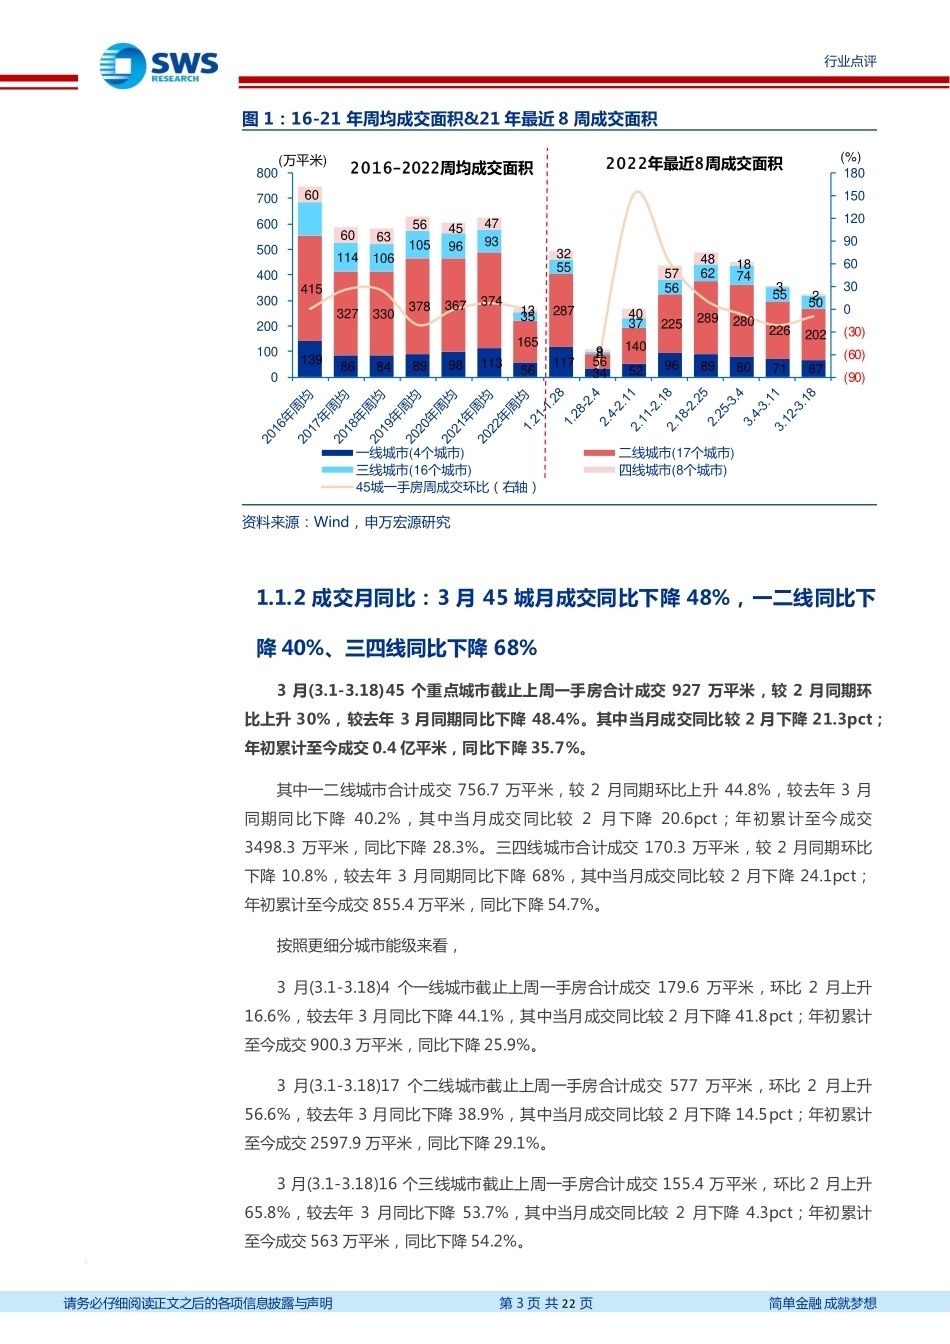
1 行业及产业 行业研究/行业点评 证券研究报告 房地产 2022 年 03 月 20 日 六部委表态维稳,释放积极信号 看好 ——房地产行业周报(2022/03/12-2022/03/18) 相关研究 "融资调控思路转变时,长久期融资是解题关键-房地产行业资金问题分析专题 2:融资复盘与展望" 2022 年 3 月18 日 "三部委积极表态维稳,将提防风险应对方案-国务院金融稳定发展委员会会议点评" 2022 年 3 月 16 日 证券分析师 袁豪 A0230520120001 yuanhao@swsresearch.com 联系人 邓力 (8621)23297818×转 dengli@swsresearch.com 本期投资提示: 房地产行业数据:上周(22/03/12-22/03/18)45 个重点城市新房合计成交 321 万平米,环比-10%;其中,一二线环比-10%、三四线环比-11%;3 月截至上周一手房月成交同比-48%,较 2 月-21pct;其中,一二线同比-40%、三四线同比-68%,分别较 2 月-21pct 和-24pct。上周 14 个重点城市二手房成交 85 万平米,环比-21%;年初累计至今成交同比-43%。库存方面,上周 15 城推盘 158 万平米,对应周成交/推盘比 0.69倍,最近 3 个月(21 年 12 月-22 年 2 月)分别为 0.85 倍、1.23 倍和 1.00 倍。截至上周末,15 城可售面积为 9,599 万平米,环比+0.5%;3 个月移动平均去化月数为 13.6 个月,环比上升 0.5 个月,行业总体仍处于低库存阶段。 主要政策新闻:宏观方面,六部委提出要积极化解房地产企业风险,提出向新发展模式转型的配套措施;财政部表示今年不具备扩大房地产税改革试点城市的条件;发改委称要扩大保障性租赁住房供给;1-2 月房地产开发投资同比+3.7%;商品房销售面积同比-9.6%;证监会称要开展公募 REITs 扩募扩围;深交所表示要积极组织推动保障性租赁住房基础设施 REITs 试点。因城施策方面,北京表示“十四五”期间争取建设筹集保障性租赁住房 40 万套;广东表示采用微改造方式推进城市更新,开工改造 1000 个以上老旧小区;央行等四部委及浙江省政府提出优化对保障性租赁住房的金融支持;九江调整公积金政策,最高可贷 60 万元/户;成都无备案租房可按季提取公积金,每季最多提取 2,100元。土地方面,福州首批供地 2 宗流拍、12 宗地收金 66.3 亿,最高溢价 14.91%;合肥2022 年首批供地的 17 宗涉宅地块均溢价成交,总成交价约 149.78 亿元;南通首批集中供地挂牌 9 宗地块总出让面积 50.94 万平米,将于 4 月 20 日出让;东莞共计出让 8 宗涉宅地,起拍总价 170.83 亿元;无锡集中挂牌出让 12 宗地块,总面积为 82.8 万平方米。 公司动态跟踪:房企公告 22 年 2 月销售:华侨城 A 销售额 21 亿元(-64%)、华润置地销售额 98 亿元(-44%)。融资方面,南山控股子公司宝湾物流发行 5 亿中票;旭辉控股集团发行 10 亿中票。收购转让方面,美的置业 9.07 亿元收购金科地产两家子公司股权。业绩方面,招商积余 21 年营收 105.9 亿元(+22.42%);归母净利润 5.13 亿元(+17.3%);保利物业 21 年营收 107.8 亿元(+34.2%);归母净利润约为 8.5 亿元(+25.6%)。 一周板块回顾:板块表现 方面,SW 房地 产指数上涨 1.98%,沪深 300 指数下跌0.94%,相对收益为 2.93%,板块表现强于大市,在 31 个板块排名中排第 1 位。个股表现方面,SW 房地产板块涨跌幅排名前 5 位的房地产个股分别为:新华联、天保基建、*ST 实达、苏州高新、阳光城,上周涨跌幅排名后 5 位的房地产个股分别为中润资源、金宇车城、浙江东日、宜华健康、*ST 新梅。物业管理板块个股平均上涨 0.85%,沪深 300指数下跌 0.94%,相对收益为 1.8%,板块表现强于大市。当前主流 AH 房企 21/22PE均值分别为 5.2/4.8 倍;物管 21/22PE 均值分别为 21/14 倍。 投资分析意见:房地产仍是我国国民经济支柱产业,行业自身及产业链对 GDP 贡献占比近三成,但目前房地产经历多重调控和资金困境之下,对经济影响可能会逐步进入低位拖累阶段。鉴于近期政府频繁发声强调稳经济、稳增长、防控金融风险,而稳经济则亟需稳地产,预计地产行业供需两端政策修复有望加速推进,并将推动行业格局优化,集中度再提升,优质房企有望迎来量质双升。我们维持房地产板块“看好”评级,推荐:A 股:保利发展、金地集团、建发股份、新城控股、招商蛇口、金科股份、中国建筑、万科 A;H股:华润置地、中海外发展、龙湖集团、旭辉控股、碧桂园;并维持物业管理板块“看好”评级,推荐:碧桂园服务、旭辉永升服务、华润万象、保利物业、中海物业、新大正、绿城服务、宝龙商业、新城悦服务。 风险提示:调控政策超预期收紧,销售去化不及预期,房地产税试点力度超预期。 请务必仔细阅读正文之后的各项信息披露与声明 2 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 2 页 共 22 页 简单金融 成就梦想 1.行业数据 1.1 新房成交量 1.1.1 成交周环比:上周 45 城周成交环比下降 10%,一二线环比下降 10%、三四线环比下降 11% 上周(3.12-3.18)45 个重点城市新房合计成交 320.7 万平米,环比下降 9.8%,较21 年周均成交 626.2 万平米下降 48.8%,较本年周均成交 268.3 万平米上升 19.5%。 其中一二线城市合计成交 268.4 万平米,环比下降 9.7%,较 21 年周均成交 486.4万平米下降 44.8%,较本年周均成交 220.9 万平米上升 21.5%。三四线城市合计成交52.3 万平米,环比下降 10.6%,较 21 年周均成交 139.8 万平米下降 62.6%,较本年周均成交 47.4 万平米上升 10.3%。 按照更细分城市能级来看, 上周(3.12-3.18)4 个一线城市新房合计成交 66.6 万平米,环比下降 5.9%,较 21 年周均成交 112.8 万平米下降 41%,较本年周均成交 56.3 万平米上升 18.2%。 上周(3.12-3.18)17 个二线城市新房合计成交 201.8 万平米,环比下降 10.9%,较 21年周均成交 373.6 万平米下降 46%,较本年周均成交 164.5 万平米上升 22.6%。 上周(3.12-3.18)16 个三线城市新房合计成交 50.1 万平米,环比下降 9.4%,较 21 年周均成交 92.6 万平米下降 45.9%,较本年周均成交 34.8 万平米上升 44%。 上周(3.12-3.18)8 个四线城市新房合计成交 2.2 万平米,环比下降 32.5%,较 21 年周均成交 47.2 万平米下降 95.4%,较本年周均成交 12.6 万平米下降 82.6%。 注:四线城市牡丹江于 18 年 9 月开始不再公布成交数据,故删除,截至目前我们高频跟踪的城市为 45 城。 3 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 3 页 共 22 页 简单金融 成就梦想 图 1:16-21 年周均成交面积&21 年最近 8 周成交面积 资料来源:Wind,申万宏源研究 1.1.2 成交月同比:3 月 45 城月成交同比下降 48%,一二线同比下降 40%、三四线同比下降 68% 3 月(3.1-3.18)45 个重点城市截止上周一手房合计成交 927 万平米,较 2 月同期环比上升 30%,较去年 3 月同期同比下降 48.4%。其中当月成交同比较 2 月下降 21.3pct;年初累计至今成交 0.4 亿平米,同比下降 35.7%。 其中一二线城市合计成交 756.7 万平米,较 2 月同期环比上升 44.8%,较去年 3 月同期同 比下降 40.2%,其 中当 月成交 同比较 2 月 下降 20.6pct;年 初累 计至今 成交3498.3 万平米,同比下降 28.3%。三四线城市合计成交 170.3 万平米,较 2 月同期环比下降 10.8%,较去年 3 月同期同比下降 68%,其中当月成交同比较 2 月下降 24.1pct;年初累计至今成交 855.4 万平米,同比下降 54.7%。 按照更细分城市能级来看, 3 月(3.1-3.18)4 个一线城市截止上周一手房合计成交 179.6 万平米,环比 2 月上升16.6%,较去年 3 月同比下降 44.1%,其中当月成交同比较 2 月下降 41.8pct;年初累计至今成交 900.3 万平米,同比下降 25.9%。 3 月(3.1-3.18)17 个二线城市截止上周一手房合计成交 577 万平米,环比 2 月上升56.6%,较去年 3 月同比下降 38.9%,其中当月成交同比较 2 月下降 14.5pct;年初累计至今成交 2597.9 万平米,同比下降 29.1%。 3 月(3.1-3.18)16 个三线城市截止上周一手房合计成交 155.4 万平米,环比 2 月上升65.8%,较去年 3 月同比下降 53.7%,其中当月成交同比较 2 月下降 4.3pct;年初累计至今成交 563 万平米,同比下降 54.2%。 139 86 84 89 98 113 56 117 34 52 96 89 80 71 67 415 327 330 378 367 374 165 287 56 140 225 289 280 226 202 114 106 105 96 93 35 55 8 37 56 62 74 55 50 60 60 63 56 45 47 13 32 9 40 57 48 18 3 2 (90)(60)(30)03060901201501800100200300400500600700800(%)(万平米)一线城市(4个城市)二线城市(17个城市)三线城市(16个城市)四线城市(8个城市)45城一手房周成交环比(右轴)2016-2022周均成交面积2022年最近8周成交面积 4 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 4 页 共 22 页 简单金融 成就梦想 3 月(3.1-3.18)8 个四线城市截止上周一手房合计成交 15 万平米,环比 2 月下降84.6%,较去年 3 月同比下降 92.4%,其中当月成交同比较 2 月下降 56.5pct;年初累计至今成交 292.4 万平米,同比下降 55.5%。 图 2:各线城市一手房成交面积同比 资料来源:Wind,申万宏源研究 图 3:45 城一手房累计成交同比 资料来源:Wind,申万宏源研究 表 1:一手房每周成交 一手房每周交易数据 上周成交量(万平) 环比上周(%) 当月累计成交量(万平) 环比上月(%) 同比当月(%) 年初至今累计成交(万平) 累计同比 (%) 45 城合计 321 (9.8) 927 30.0 (48.4) 4,354 (35.7) 一线城市 67 (5.9) 180 16.6 (44.1) 900 (25.9) 二线城市 202 (10.9) 577 56.6 (38.9) 2,598 (29.1) (100)(80)(60)(40)(20)020406080100120140 (%)45个城市一手房成交量合计一线城市(4个城市)二线城市(17个城市)三线城市(16个城市)四线城市(8个城市)(100)(50)050100150200(%)45个城市一手房成交量合计一线城市(4个城市)二线城市(17个城市)三线城市(16个城市)四线城市(8个城市) 5 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第...




发表评论取消回复