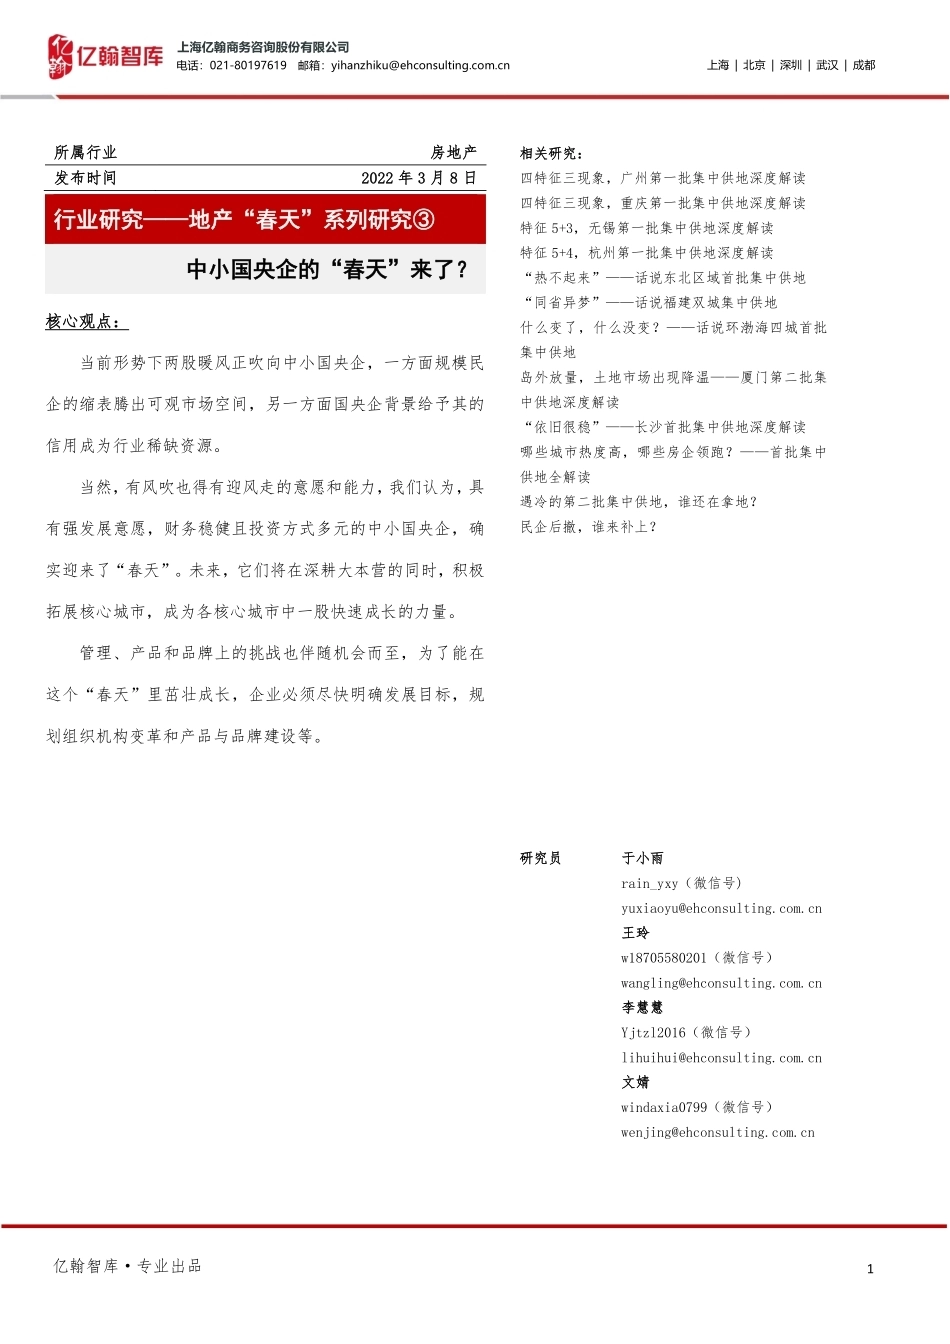
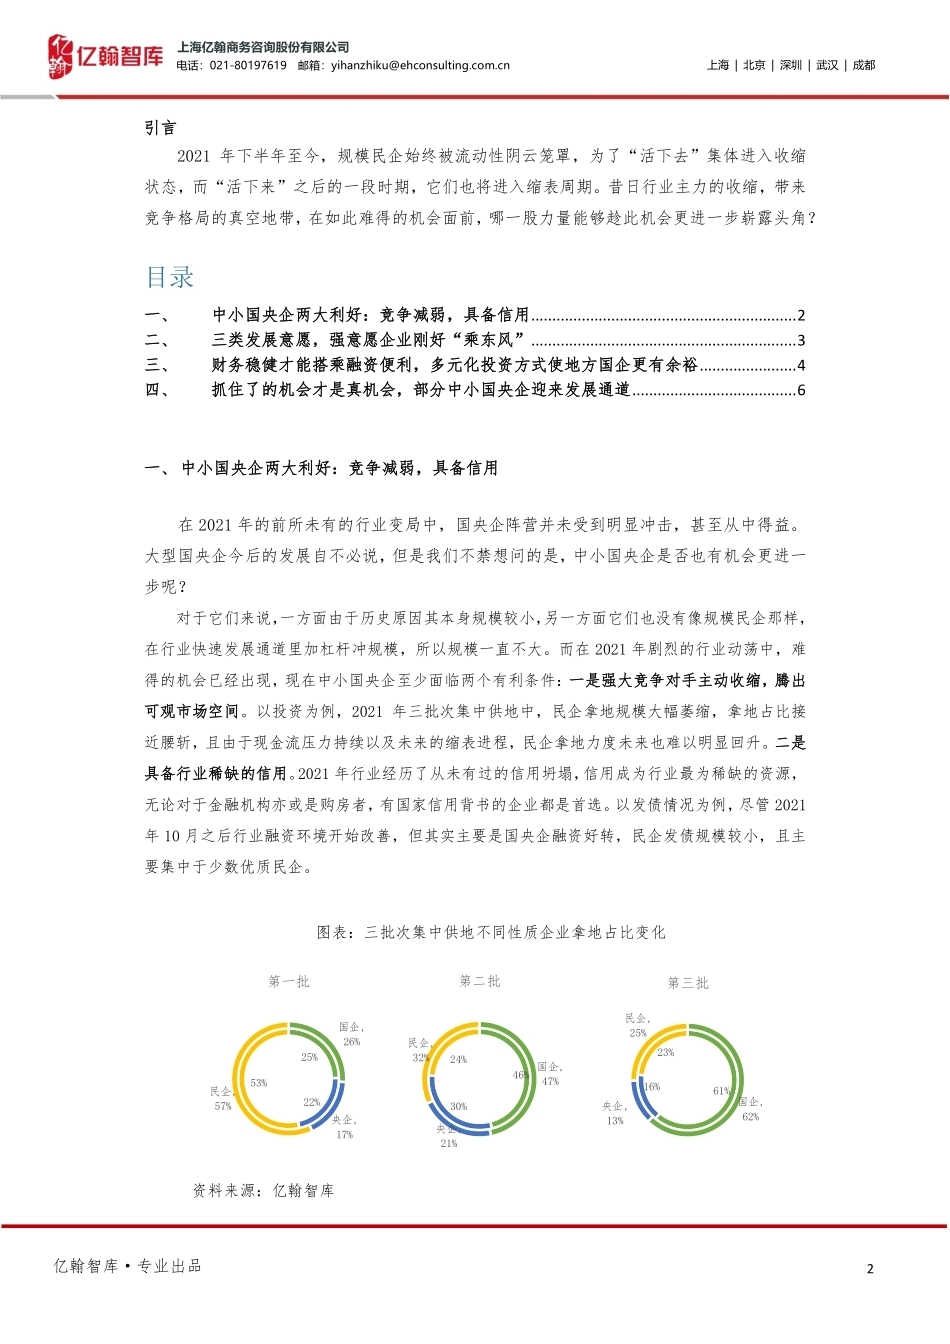
电话:021-80197619 邮箱:yihanzhiku@ehconsulting.com.cn 上海 | 北京 | 深圳 | 武汉 | 成都 上海亿翰商务咨询股份有限公司 亿翰智库·专业出品 1 相关研究: 四特征三现象,广州第一批集中供地深度解读 四特征三现象,重庆第一批集中供地深度解读 特征 5+3,无锡第一批集中供地深度解读 特征 5+4,杭州第一批集中供地深度解读 “热不起来”——话说东北区域首批集中供地 “同省异梦”——话说福建双城集中供地 什么变了,什么没变?——话说环渤海四城首批集中供地 岛外放量,土地市场出现降温——厦门第二批集中供地深度解读 “依旧很稳”——长沙首批集中供地深度解读 哪些城市热度高,哪些房企领跑?——首批集中供地全解读 遇冷的第二批集中供地,谁还在拿地? 民企后撤,谁来补上? 研究员 于小雨 rain_yxy(微信号) yuxiaoyu@ehconsulting.com.cn 王玲 w18705580201(微信号) wangling@ehconsulting.com.cn 李慧慧 Yjtzl2016(微信号) lihuihui@ehconsulting.com.cn 文婧 windaxia0799(微信号) wenjing@ehconsulting.com.cn 所属行业 房地产 发布时间 2022 年 3 月 8 日 行业研究——地产“春天”系列研究③ 中小国央企的“春天”来了? 核心观点: 当前形势下两股暖风正吹向中小国央企,一方面规模民企的缩表腾出可观市场空间,另一方面国央企背景给予其的信用成为行业稀缺资源。 当然,有风吹也得有迎风走的意愿和能力,我们认为,具有强发展意愿,财务稳健且投资方式多元的中小国央企,确实迎来了“春天”。未来,它们将在深耕大本营的同时,积极拓展核心城市,成为各核心城市中一股快速成长的力量。 管理、产品和品牌上的挑战也伴随机会而至,为了能在这个“春天”里茁壮成长,企业必须尽快明确发展目标,规划组织机构变革和产品与品牌建设等。 电话:021-80197619 邮箱:yihanzhiku@ehconsulting.com.cn 上海 | 北京 | 深圳 | 武汉 | 成都 上海亿翰商务咨询股份有限公司 亿翰智库·专业出品 2 引言 2021 年下半年至今,规模民企始终被流动性阴云笼罩,为了“活下去”集体进入收缩状态,而“活下来”之后的一段时期,它们也将进入缩表周期。昔日行业主力的收缩,带来竞争格局的真空地带,在如此难得的机会面前,哪一股力量能够趁此机会更进一步崭露头角? 目录 一、 中小国央企两大利好:竞争减弱,具备信用 ............................................................... 2 二、 三类发展意愿,强意愿企业刚好“乘东风” ............................................................... 3 三、 财务稳健才能搭乘融资便利,多元化投资方式使地方国企更有余裕 ....................... 4 四、 抓住了的机会才是真机会,部分中小国央企迎来发展通道 ....................................... 6 一、 中小国央企两大利好:竞争减弱,具备信用 在 2021 年的前所未有的行业变局中,国央企阵营并未受到明显冲击,甚至从中得益。大型国央企今后的发展自不必说,但是我们不禁想问的是,中小国央企是否也有机会更进一步呢? 对于它们来说,一方面由于历史原因其本身规模较小,另一方面它们也没有像规模民企那样,在行业快速发展通道里加杠杆冲规模,所以规模一直不大。而在 2021 年剧烈的行业动荡中,难得的机会已经出现,现在中小国央企至少面临两个有利条件:一是强大竞争对手主动收缩,腾出可观市场空间。以投资为例,2021 年三批次集中供地中,民企拿地规模大幅萎缩,拿地占比接近腰斩,且由于现金流压力持续以及未来的缩表进程,民企拿地力度未来也难以明显回升。二是具备行业稀缺的信用。2021 年行业经历了从未有过的信用坍塌,信用成为行业最为稀缺的资源,无论对于金融机构亦或是购房者,有国家信用背书的企业都是首选。以发债情况为例,尽管 2021年 10 月之后行业融资环境开始改善,但其实主要是国央企融资好转,民企发债规模较小,且主要集中于少数优质民企。 图表:三批次集中供地不同性质企业拿地占比变化 资料来源:亿翰智库 25%22%53%国企, 26%央企, 17%民企, 57%第一批46%30%24%国企, 47%央企, 21%民企, 32%第二批61%16%23%国企, 62%央企, 13%民企, 25%第三批 电话:021-80197619 邮箱:yihanzhiku@ehconsulting.com.cn 上海 | 北京 | 深圳 | 武汉 | 成都 上海亿翰商务咨询股份有限公司 亿翰智库·专业出品 3 注:内圈为拿地金额占比,外圈为拿地建面占比。 图表:2021 年 10 月以来房地产企业发债金额统计 资料来源:亿翰智库,WIND 注:统计包括所有债券类型,统计日期截至 2022 年 2 月 22 日。 在如此难得机会的面前,中小国央企究竟会有怎样的表现?我们将围绕企业意愿以及企业能力两方面进行分析,一探究竟。 二、 三类发展意愿,强意愿企业刚好“乘东风” 企业是否愿意抓住行业机会,首先受制于企业本身是否有意愿壮大地产业务,而这又主要受地产业务本身的地位以及企业对于行业发展的判断所影响。我们可以看到,并不是所有企业都有壮大规模的强烈意愿。具体而言,我们按照意愿高低将企业分为三类: 第一类:强意愿,例如中交地产、深圳控股等。其中中交地产 2019 年制定了“千亿”目标,在此驱动下大举拿地,2020 年全口径投销比超过 100%,2021 年上半年投销比近 90%;深圳控股在“十四五”规划中,明确提出要“提速”,争取土地储备在未来五年达到 1000 万平方米以上,开发销售及租金收入维持 20%的年化复合增长。 第二类:一般意愿,例如电建地产等。电建地产重组完成后,曾经提出“2020 年销售额进入行业 30 强,央企地产前 5 强”的目标,但是此后并未有太多实质性动作,直到 2018 年其断定传统地产开发已是一片红海,转而开始产业化转型。在“十四五”规划中,电建地产正式将产业经营提升为主要驱动力之一,意味着其将继续加大产业地产布局,在传统地产开发领域发展的意愿不强。 第三类:弱意愿,例如中冶置业等。由于地产并非集团的核心业务,发展一直不温不火,尤其行业进入存量时代和调控收紧之后,集团对于发展地产业务的意愿更加削弱。 总而言之,在这样的机会窗口面前,我们认为那些本身有一定意愿扩充规模的企业会倾向于地方国有企业51%民营企业11%中央国有企业38% 电话:021-80197619 邮箱:yihanzhiku@ehconsulting.com.cn 上海 | 北京 | 深圳 | 武汉 | 成都 上海亿翰商务咨询股份有限公司 亿翰智库·专业出品 4 “乘东风”,借助优势实现企业快速发展。 图表:典型中小国央企“十四五”规划 深圳控股 电建地产 战略定位 产城创新建设者,幸福民生运营商 致力成为国内领先城市运营商 发展战略 以深耕湾区、特色鲜明的地产业务为基石,持续转型优化提升:加速拓展覆盖多种业态、服务城市升级的城市综合运营业务 “赋能智慧城市+打造幸福人居”的核心业务及以“产业经营+资本运作”为主要驱动力的“两核两驱”业务发展模式 具体目标 ①加大在深圳、大湾区及重点一二线城市土地储备的获取力度,土地储备在未来五年达到 1000 万平方米以上; ②开发销售及租金收入维持20%的年化复合增长; ③加速发展城市运营服务业务,在未来五年运营收入规模达到目前 3-5倍水平,并在合适时机将城市运营业务分拆上市; ④提升产业园区服务,培育 2-3 家科技产业上市公司,打造产业空间-服务-投资生态。 - 资料来源:亿翰智库,公司年报,公开资料整理 三、 财务稳健才能搭乘融资便利,多元化投资方式使地方国企更有余裕 在主观意愿之外,中小国央企是否具备更进一步的能力也同样重要,否则可能竞争不过其他同样看到机会的阵营,我们主要着眼于融资与投资两方面。 融资方面,企业之间存在明显分化。杠杆空间方面,部分企业由于近年来大力加杠杆,“三道红线”部分指标明显超标,未来高杠杆态势不可持续,而其他企业由于未大举扩张保持着良好的财务状况,例如深圳控股,2017 年以来净负债率一直在 40-50%间,“三道红线”指标均离踩线有一段距离;融资成本方面,由于融资结构的差异,企业之间差异也较大,具体而言,企业发债平均票面利率一般在 6%以下,但部分依赖信托贷款的企业最终融资成本较高,接近 7%。 因此,即便相比非国资背景的企业具备稀缺的信用,也并不是所有中小国央企融资都会更容易,只有那些财务状况稳健的企业才有机会享受到融资便利。 图表:典型中小国央企发债票面利率一览 电话:021-80197619 邮箱:yihanzhiku@ehconsulting.com.cn 上海 | 北京 | 深圳 | 武汉 | 成都 上海亿翰商务咨询股份有限公司 亿翰智库·专业出品 5 企业 现存债务余额(亿元) 当期平均票面利率(%) 电建地产 165.8 4.4% 中冶置业 5.8 5.9% 中交地产 55.0 4.3% 深圳控股 21.4 3.28% 资料来源:亿翰智库,WIND 注:统计日期截至 2022 年 2 月 22 日。 投资方面,各企业之间既有共性,也有各自特点,总的来说地方国企要更胜一筹。首先,在投资布局上,布局城市能级高,但深耕效果一般。中小央企及部分地方国企已经进行全国化布局,一般都选择主要城市群以及一二线城市,聚焦高能级城市更能保证未来的业绩实现;不过在全国化布局下,由于拿地规模有限,大多企业城市深耕效果比较一般,很难保证在某一或几个城市有稳定的业绩贡献,并在该城市奠定明显领先地位和品牌优势。 其次,投资方式上,具备多元化拿地能力的地方国企更游刃有余,中小国央企是否愿意涉足行业调整催生的大量收并购暂不确定。除公开招拍挂外,具有产业链资源的央企可以通过勾地获取土储,地方国企渠道则更加多元,如母公司资产注入、自有土地盘活转化、城市更新以及同城国企合作等等。以深圳控股为例,由于多元的拿地方式,公开招拍挂拿地历来只占三至四成;2020年接受深业集团新一轮的资产注入,同年以约 5.37 亿元人民币的对价完成了对深业进智物流发展有限公司 52.848%股权的收购,获取位于深圳市罗湖区的进元大厦、智丰大厦及其他在深圳的城市更新资源,2021 年又从深业集团收购 1 宗位于深圳市坪山区的住宅用地;同时,2021 年深圳控股还与万科合作在中山拿下超大综合体项目,计划打造大湾区西部具影响力的超级综合体及翠亨新区的地标。 我们认为,正是由于不依赖于公开市场拿地,包括金隅集团、深圳控股在内的地方国企才能在 2021 年的集中供地中踏准节奏,在竞争不那么激烈的第二批、第三批集中供地中大举扩充优质土储。具体而言,金隅集团第一批集中供地仅在天津拿地 1 宗,在此后的集中供地中拿地 5 宗,其中北京 2 宗,南京、杭州、合肥各 1 宗;深圳控股在第一批集中供地中仅在长沙拿 1 宗,第二批也未在唯一高热城市深圳拿地,第三批发力则明显,在深圳拿地 2 宗,其余城市包括南京、成都等,并借机首进上海。而反观中交地产、中冶置业及电建地产等,基本都在竞争激烈的第一批供地中投入了大量资金,导致错失后续大好机会。 图表:金隅集团、深圳控股 2021 年集中供地拿地一览 企业 批次 城市 总价(亿元) 溢价率(%) 合作方 金隅集团 第一批 天津 11.9 0.08% - 第二批 南京 28.1 14.69% - 第二批 杭州 38.2 7.91% - 第二批 北京 37.6 0% 昆泰地产 第...




发表评论取消回复