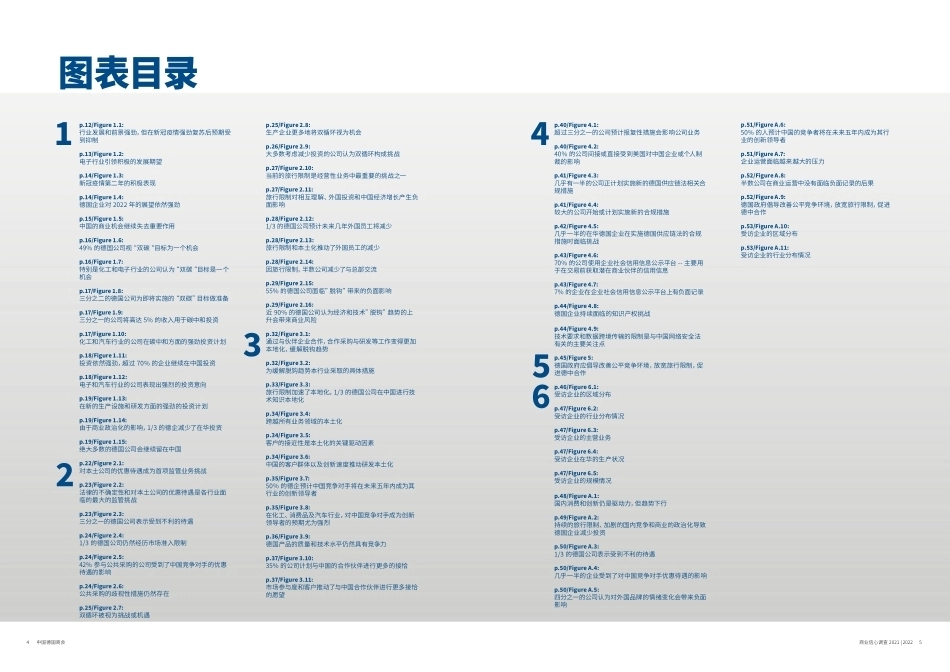
商业信心调查2021 | 2022中国德国商会2 中国德国商会商业信心调查 2021 | 2022 3序言内容目录图表目录概要核心发现1 商业信心领先-现实主义取代了强烈的积极情绪 1.1 2021年的业务和公司业绩及对2022年的展望 1.2 商业机会 1.3 商业机会:碳中和 1.4 投资信心 2. 自主可控-对公平竞争环境的影响2.1 对本土公司的优惠待遇2.2 双循环2.3 新冠疫情下的旅行限制2.4 脱钩3. 本地化2.0 -由机会和制约因素驱动3.1 本土化以减轻脱钩倾向3.2 旅行限制加速了本土化计划3.3 本土化的领域及其驱动因素3.4 与本土公司的竞争加剧4. 日益增长的对风险和合规管理的需求4.1 报复性措施4.2 供应链法4.3 中国的企业社会信用体系4.4 知识产权和网络安全法5. 德国公司的优先事项:改善公平竞争环境,放宽旅行限制,以及德中合作6. 关于调查附录 联系方式234681020303845464854目录中国德国商会拥有了 2,300 家会员公司,约占所有在中国经营的德国企业的 50%。596 家会员企业对本次调查做出了回应,使 2021 年的参与度达到了历史新高。这是迄今为止分析德国商会会员在中国商业情绪的最具代表性的样本,我们想借此机会感谢参与调查的会员公司的宝贵贡献。这也表明,企业对发出自己的声音、期望和关注的问题的需求日益增强。我们相信,这份调查报告为进一步扩大中德两国的经济关系提供了有价值、有依据的指导。它也将指导商会在 2022 年与政府对接的工作。序言本报告由中国德国商会与毕马威会计师事务所合作出版,以商业信心调查为基础。该调查有 15 年的历史,是我们采用时间最长的工具,用来衡量在中国经营的德国企业的商业景气度。这也标志着我们第三次与毕马威会计师事务所(德国)合作。为了应对新冠疫情造成的全球经济下滑,在华德企经历了变革,重新定义自己,适应大流行和地缘政治发展给他们带来的新现实。中国经济稳步复苏,2021 年国内生产总值增长 8.1%( 国家统计局初步核算结果 ),超过一半的在华德企在 2021 年经历了行业的改善。然而,同样需要强调的是,德国公司对 2022 年的展望不如对2021 年的那么乐观,这表明现实主义取代了强烈的乐观情绪。公平的竞争环境是在华德企的主要关注点,他们面临着越来越多的监管业务挑战,尤其是对本土企业的优惠待遇。当前的旅行限制同样影响了德国企业,对他们与中国企业间的相互了解、知识转移、在华投资和中国经济增长产生了负面影响。主要受机遇和制约因素的驱动,第二次本地化浪潮,也即”本地化 2.0”正在加速。“脱钩”和目前的旅行限制推动德国公司进行本地化,否则可能”错过“中国国内市场的机遇。此外,由于复杂的监管挑战,德企对风险和合规管理的需求也日益增加。4 中国德国商会商业信心调查 2021 | 2022 5图表目录p.12/Figure 1.1: 行业发展和前景强劲,但在新冠疫情强劲复苏后预期受到抑制p.13/Figure 1.2: 电子行业引领积极的发展期望p.14/Figure 1.3: 新冠疫情第二年的积极表现p.14/Figure 1.4: 德国企业对 2022 年的展望依然强劲p.15/Figure 1.5: 中国的商业机会继续失去重要作用p.16/Figure 1.6: 49% 的德国公司视“双碳“目标为一个机会p.16/Figure 1.7: 特别是化工和电子行业的公司认为“双碳“目标是一个机会p.17/Figure 1.8: 三分之二的德国公司为即将实施的“双碳”目标做准备p.17/Figure 1.9: 三分之一的公司将高达 5% 的收入用于碳中和投资p.17/Figure 1.10: 化工和汽车行业的公司在碳中和方面的强劲投资计划p.18/Figure 1.11: 投资依然强劲,超过 70% 的企业继续在中国投资p.18/Figure 1.12: 电子和汽车行业的公司表现出强烈的投资意向p.19/Figure 1.13: 在新的生产设施和研发方面的强劲的投资计划p.19/Figure 1.14: 由于商业政治化的影响,1/3 的德企减少了在华投资p.19/Figure 1.15: 绝大多数的德国公司会继续留在中国p.22/Figure 2.1: 对本土公司的优惠待遇成为首项监管业务挑战p.23/Figure 2.2: 法律的不确定性和对本土公司的优惠待遇是各行业面临的最大的监管挑战p.23/Figure 2.3: 三分之一的德国公司表示受到不利的待遇p.24/Figure 2.4:1/3 的德国公司仍然经历市场准入限制p.24/Figure 2.5: 42% 参与公共采购的公司受到了中国竞争对手的优惠待遇的影响p.24/Figure 2.6: 公共采购的歧视性措施仍然存在 p.25/Figure 2.7: 双循环被视为挑战或机遇p.25/Figure 2.8: 生产企业更多地将双循环视为机会p.26/Figure 2.9: 大多数考虑减少投资的公司认为双循环构成挑战p.27/Figure 2.10: 当前的旅行限制是经营性业务中最重要的挑战之一p.27/Figure 2.11: 旅行限制对相互理解、外国投资和中国经济增长产生负面影响p.28/Figure 2.12: 1/3 的德国公司预计未来几年外国员工将减少p.28/Figure 2.13: 旅行限制和本土化推动了外国员工的减少p.28/Figure 2.14: 因旅行限制,半数公司减少了与总部交流p.29/Figure 2.15: 55% 的德国公司面临”脱钩”带来的负面影响p.29/Figure 2.16: 近 90% 的德国公司认为经济和技术”脱钩”趋势的上升会带来商业风险p.32/Figure 3.1: 通过与伙伴企业合作,合作采购与研发等工作变得更加本地化,缓解脱钩趋势p.32/Figure 3.2: 为缓解脱钩趋势本行业采取的具体措施p.33/Figure 3.3: 旅行限制加速了本地化,1/3 的德国公司在中国进行技术知识本地化p.34/Figure 3.4: 跨越所有业务领域的本土化p.34/Figure 3.5: 客户的接近性是本土化的关键驱动因素p.34/Figure 3.6: 中国的客户群体以及创新速度推动研发本土化p.35/Figure 3.7: 50% 的德企预计中国竞争对手将在未来五年内成为其行业的创新领导者p.35/Figure 3.8: 在化工、消费品及汽车行业,对中国竞争对手成为创新领导者的预期尤为强烈p.36/Figure 3.9: 德国产品的质量和技术水平仍然具有竞争力p.37/Figure 3.10:35% 的公司计划与中国的合作伙伴进行更多的接恰p.37/Figure 3.11: 市场参与度和客户推动了与中国合作伙伴进行更多接恰的愿望p.40/Figure 4.1: 超过三分之一的公司预计报复性措施会影响公司业务p.40/Figure 4.2: 40% 的公司间接或直接受到美国对中国企业或个人制裁的影响p.41/Figure 4.3: 几乎有一半的公司正计划实施新的德国供应链法相关合规措施p.41/Figure 4.4: 较大的公司开始或计划实施新的合规措施p.42/Figure 4.5: 几乎一半的在华德国企业在实施德国供应链法的合规措施时面临挑战p.43/Figure 4.6: 70% 的公司使用企业社会信用信息公示平台 -- 主要用于在交易前获取潜在商业伙伴的信用信息p.43/Figure 4.7: 7% 的企业在企业社会信用信息公示平台上有负面记录p.44/Figure 4.8: 德国企业持续面临的知识产权挑战p.44/Figure 4.9: 技术要求和数据跨境传输的限制是与中国网络安全法有关的主要关注点p.45/Figure 5: 德国政府应倡导改善公平竞争环境,放宽旅行限制,促进德中合作p.46/Figure 6.1: 受访企业的区域分布p.47/Figure 6.2: 受访企业的行业分布情况 p.47/Figure 6.3: 受访企业的主营业务p.47/Figure 6.4: 受访企业在华的生产状况p.47/Figure 6.5: 受访企业的规模情况p.48/Figure A.1: 国内消费和创新仍是驱动力,但趋势下行p.49/Figure A.2: 持续的旅行限制、加剧的国内竞争和商业的政治化导致德国企业减少投资p.50/Figure A.3: 1/3 的德国公司表示受到不利的待遇p.50/Figure A.4: 几乎一半的企业受到了对中国竞争对手优惠待遇的影响p.50/Figure A.5: 四分之一的公司认为对外国品牌的情绪变化会带来负面影响p.51/Figure A.6: 50% 的人预计中国的竞争者将在未来五年内成为其行业的创新领导者p.51/Figure A.7: 企业运营面临越来越大的压力p.52/Figure A.8: 半数公司在商业运营中没有面临负面记录的后果p.52/Figure A.9: 德国政府倡导改善公平竞争环境,放宽旅行限制,促进德中合作p.53/Figure A.10: 受访企业的区域分布p.53/Figure A.11: 受访企业的行业分布情况6 中国德国商会商业信心调查 2021 | 2022 7概要市场信心保持不变在华德企对下一年充满信心: 2021 年近 60% 的德国在华企业实现业务增长,过半企业期待 2022 年其所在行业在华能有更好发展。 中国市场依旧是德企在全球重要的市场之一:71% 的受访企业将继续增加投资。只有 4% 的企业打算离开中国市场。 然而一种关于中国商业机会的新现实主义正在出现,这抵消了以前的热情。例如 , 只有 51% 的企业认为内需增长是他们在中国业务的最大机遇,而去年有 73% 的企业这么认为。 尽管如此,与去年一样,许多受访企业仍旧计划在中国进行进一步投资。投资重点是新生产设施(49% 受访企业)、研发(47%)以及生产流程的自动化和进一步开发(37%)。市面上积极参与脱碳技术、产品和服务的企业尤其可以从中国宏伟的计划中获益:近半(49%)的受访者认为,中国到 2060 年实现碳中和的目标是一个商机。“自主可控” 的倾向影响公平竞争环境在华德企正以乐观的态度迎接新的一年,他们对中国市场的投入依然坚定不移。 然而“ 自主可控”的经济政策也使得缺乏平等待遇成为德资企业在中国面临的最大政策挑战。与前一年商业信心调查相比,该项在挑战排名中从第 6 名上升到第 1 名。调查显示,三分之一 (34%) 的德国企业表示受到过不公平待遇, 尤其是在市场准入、公共采购和政策监管领域。 42% 参与过公共采购流程的德企表示曾经受到中国竞争对手优惠待遇的负面影响。 企业还遇到过透明度不够、 购买本土产品以及国有企业优先等问题。此外,旅行限制是德国企业在中国面临的最大运营挑战之一(42%)。严格的入境管制对德资企业在华顺利开展业务造成不少障碍。调查显示,(72% 的受访企业认为)旅行限制影响了相互理解,(56% 认为)影响了外国投资,(45% 认为)最终影响了中国的经济增长。本地化 2.0 — 由商机和限制驱动的企业过去十年中,德企在华的本地化发展迅速。第一波本地化浪潮主要是由监管政策所驱动,比如与中国合作伙伴建立合资企业的要求。然而,第二波“本地化 2.0”是由客户行为变化、市场预期、创新速度和普遍的脱钩趋势所驱动。 在华德企通过加强与当地合作伙伴的合作以及本地化采购和研发来应对这种情况。持续的旅行限制也加速了本地化:三分之一(33%)受访企业已经将其技术和运营在中国的本地化。日益增长的对风险和合规管理的需求围绕合规和风险管理的问题对德国公司来说越来越重要,由于最近中国和德国的立法,加上 COVID-19 的流行,表明了对中国风险和合规管理的需求越来越大。55% 的受访公司面临知识产权方面的挑战,中国网络安全法增加了遵守技术要求的困难(49%)和数据跨境传输的限制(46%)...




发表评论取消回复