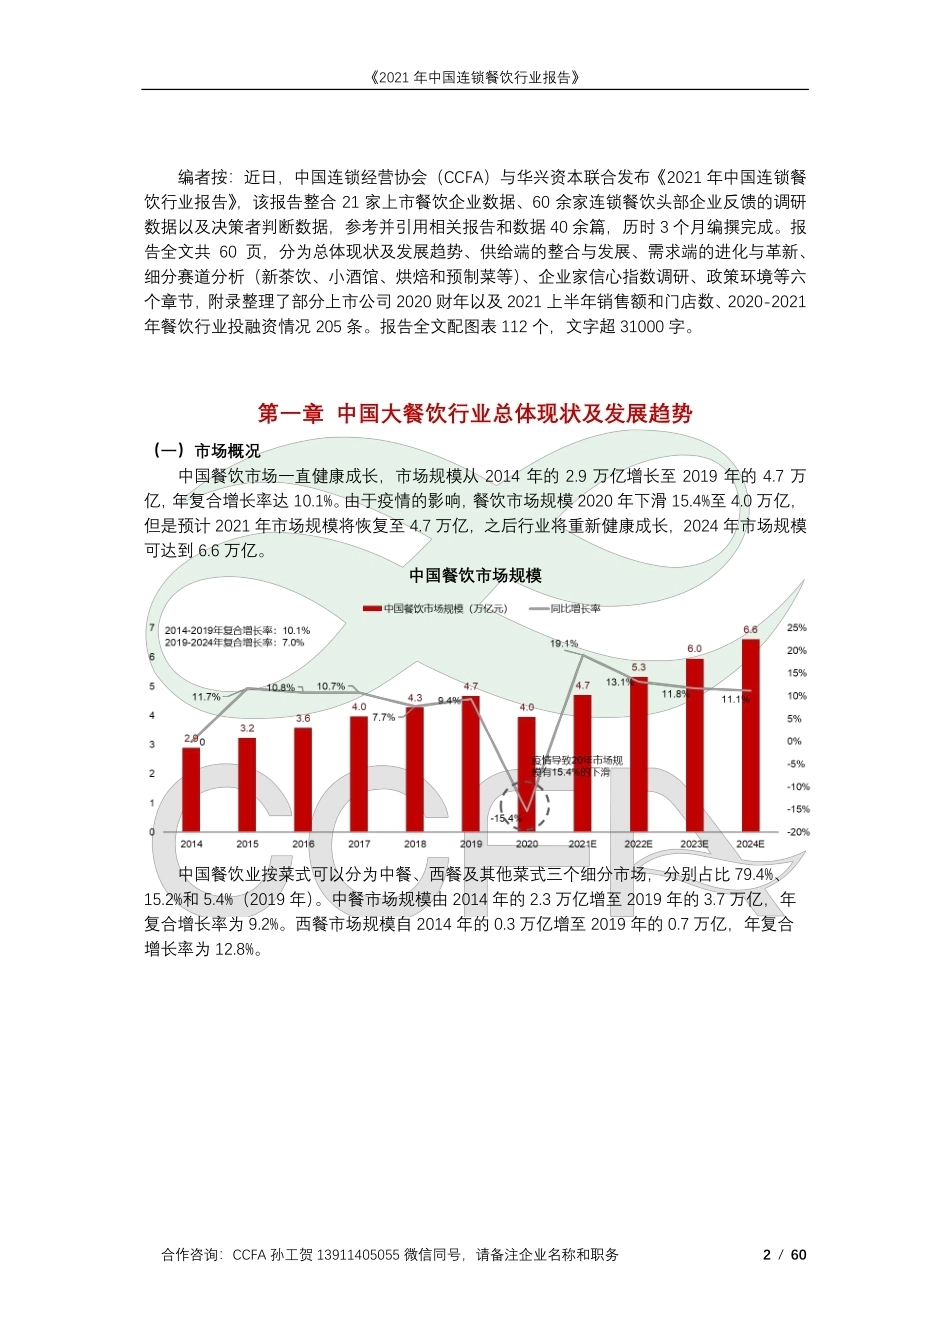
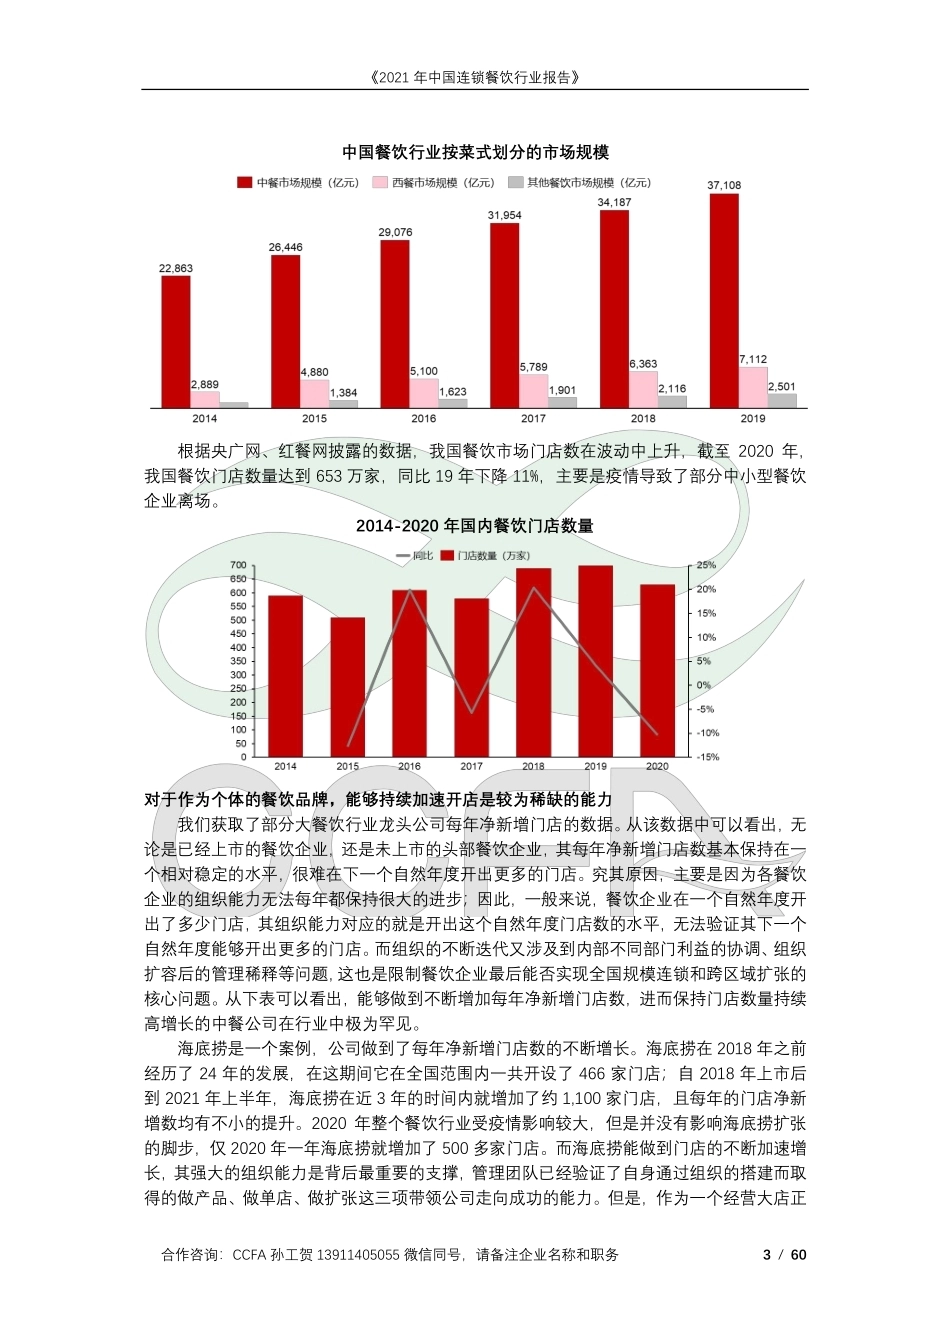
2021 年中国餐饮行业报告 CCFA 中国连锁经营协会与华兴资本联合发布 《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 2 / 60 编者按:近日,中国连锁经营协会(CCFA)与华兴资本联合发布《2021 年中国连锁餐饮行业报告》,该报告整合 21 家上市餐饮企业数据、60 余家连锁餐饮头部企业反馈的调研数据以及决策者判断数据,参考并引用相关报告和数据 40 余篇,历时 3 个月编撰完成。报告全文共 60 页,分为总体现状及发展趋势、供给端的整合与发展、需求端的进化与革新、细分赛道分析(新茶饮、小酒馆、烘焙和预制菜等)、企业家信心指数调研、政策环境等六个章节,附录整理了部分上市公司 2020 财年以及 2021 上半年销售额和门店数、2020-2021年餐饮行业投融资情况 205 条。报告全文配图表 112 个,文字超 31000 字。 第一章 中国大餐饮行业总体现状及发展趋势 (一)市场概况 中国餐饮市场一直健康成长,市场规模从 2014 年的 2.9 万亿增长至 2019 年的 4.7 万亿,年复合增长率达 10.1%。由于疫情的影响,餐饮市场规模 2020 年下滑 15.4%至 4.0 万亿,但是预计 2021 年市场规模将恢复至 4.7 万亿,之后行业将重新健康成长,2024 年市场规模可达到 6.6 万亿。 中国餐饮市场规模 中国餐饮业按菜式可以分为中餐、西餐及其他菜式三个细分市场,分别占比 79.4%、15.2%和 5.4%(2019 年)。中餐市场规模由 2014 年的 2.3 万亿增至 2019 年的 3.7 万亿,年复合增长率为 9.2%。西餐市场规模自 2014 年的 0.3 万亿增至 2019 年的 0.7 万亿,年复合增长率为 12.8%。 《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 3 / 60 中国餐饮行业按菜式划分的市场规模 根据央广网、红餐网披露的数据,我国餐饮市场门店数在波动中上升,截至 2020 年,我国餐饮门店数量达到 653 万家,同比 19 年下降 11%,主要是疫情导致了部分中小型餐饮企业离场。 2014-2020 年国内餐饮门店数量 对于作为个体的餐饮品牌,能够持续加速开店是较为稀缺的能力 我们获取了部分大餐饮行业龙头公司每年净新增门店的数据。从该数据中可以看出,无论是已经上市的餐饮企业,还是未上市的头部餐饮企业,其每年净新增门店数基本保持在一个相对稳定的水平,很难在下一个自然年度开出更多的门店。究其原因,主要是因为各餐饮企业的组织能力无法每年都保持很大的进步;因此,一般来说,餐饮企业在一个自然年度开出了多少门店,其组织能力对应的就是开出这个自然年度门店数的水平,无法验证其下一个自然年度能够开出更多的门店。而组织的不断迭代又涉及到内部不同部门利益的协调、组织扩容后的管理稀释等问题,这也是限制餐饮企业最后能否实现全国规模连锁和跨区域扩张的核心问题。从下表可以看出,能够做到不断增加每年净新增门店数,进而保持门店数量持续高增长的中餐公司在行业中极为罕见。 海底捞是一个案例,公司做到了每年净新增门店数的不断增长。海底捞在 2018 年之前经历了 24 年的发展,在这期间它在全国范围内一共开设了 466 家门店;自 2018 年上市后到 2021 年上半年,海底捞在近 3 年的时间内就增加了约 1,100 家门店,且每年的门店净新增数均有不小的提升。2020 年整个餐饮行业受疫情影响较大,但是并没有影响海底捞扩张的脚步,仅 2020 年一年海底捞就增加了 500 多家门店。而海底捞能做到门店的不断加速增长,其强大的组织能力是背后最重要的支撑,管理团队已经验证了自身通过组织的搭建而取得的做产品、做单店、做扩张这三项带领公司走向成功的能力。但是,作为一个经营大店正《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 4 / 60 餐业态模型的公司,海底捞仍需关注开店节奏和新店的经营爬坡情况;在竞争激烈的中餐领域,一旦开店过快使得门店整体经营效率下滑,将影响公司整体的战略布局和盈利能力。此外,在当前新冠疫情不时爆发的背景下,需求端的恢复存在较大的不确定性,过快的开店有可能稀释品牌稀缺度从而降低消费者对品牌的黏性,进一步影响公司的整体经营效率。近期,海底捞也注意到了开店过快的问题,宣布将在 2021 年底前关停约 300 家经营未达预期的门店。 部分龙头餐饮企业各年度门店净新增数(家) (二)行业发展格局 中国餐饮行业连锁化率和集中度的提升空间较大。目前国内餐饮行业竞争格局非常分散;根据美团披露的数据,2018-2020 年国内餐饮连锁化率分别为 12.8%、13.3%和 15.0%,行业连锁化率在逐年提升。分城市线级来看,一线、新一线、二线城市的餐饮连锁化率高于三四五线城市,主要是由于更大的连锁餐饮企业会优先布局一二线城市;2020 年,随着疫情带来的行业整合,一线城市的餐饮连锁化率也突破了 20%;此外,从右图可以看到,大部分规模的连锁餐饮企业占比均在一定程度上有所提升。 2018-2020 年不同线级城市餐饮连锁化率 2018-2020 年餐饮连锁门店数量等级分布 目前美国和日本的餐饮连锁化率分别达 54%和 49%,而中国餐饮连锁化率不到 20%,较美日仍有提升空间。而从餐饮品牌的集中度看,中国餐饮品牌 CR5(前五企业集中度,下同)仅约 2%,而美国和日本 CR5 分别达到 15%和 14%,中国较成熟市场有较大差距,且中国餐饮市场 CR5 除海底捞外均为西式餐饮。 各餐饮公司门店净新增数(家)20072008200920102011201220132014201520162017201820192020海底捞3097193302530呷哺呷哺87645810085101148136179喜茶88227304奈雪的茶111172164九毛九34669545百胜中国5174724613864215017161306绝味441985752112986210391445周黑鸭7917313724926113454海伦司9099太兴1617208味千9010583110154-1-25334-23546233-77唐宫25511129-2-7730-5同庆楼52大家乐-33-37301340-1334-7528广州酒家116大快活19-762813-846812413合兴集团8835-153015464338-17唐宫中国25511129-2-7730-1国际天食14112036-12-6-22-13-27注:本文内的净新增门店数等于新一年报告期末门店总数减去前一年报告期末门店总数《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 5 / 60 各国餐饮行业连锁化率 各国餐饮品牌 CR5(前五企业)集中度 从中西餐特点的对比看,中国餐饮集中度低、连锁化/迅速扩张难的主要原因是品类标准化难度高(其中的重要原因包括中餐的素材、菜系、菜品极其丰富;烹饪手法、工序复杂等)、公司治理能力不强(多为家族企业,现代化管理企业较少)、口味区域性较强难以全国推广。 中美餐饮市场对比 从品类看,中国餐饮业菜系丰富,消费者可选项极多;在众多菜系中,火锅是所有中式餐厅中市场规模最大的品类,川菜在所有品类中排名第二。 中国餐饮业菜系丰富 从用户的消费场景看,聚餐是最主要的到店就餐场景。根据美团点评统计的用户各场景用餐比例,朋友/同事/同学聚会、追求口味享受和解决日常餐饮是日常用餐最主要的三《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 6 / 60 个场景,分别占 31.2%、17.0%和 16.3%,周中中午、周末晚上在外用餐比例更高。 用户各场景用餐比例 用户更多选择哪个时间段进行外出就餐 根据消费者就餐关注要素调研,当前消费者在选择餐厅时最关注的前三大要素是菜品口味、餐厅性价比和内部就餐环境。菜品口味这个要素的占比达 71.7%,明显高于其他要素,可见当前消费者外食的最主要需求还是追求口味。对于餐饮企业来说,在自己的类目中,找到自己独特的口味定位并在消费者心智中埋下这个口味的“种子”,对餐厅的成功至关重要。不过,餐饮作为一个品牌老化风险比较高、品牌迭代比较快的行业,其中的企业比较容易落入“中等规模陷阱”,即企业在不断开店扩张的过程中,新的有独到口味的其他品牌门店的出现,对已存在的连锁企业将是一个的威胁。因为在这个阶段,连锁企业一般专注于组织的建设,其产品的持续迭代能力在内部又成为了一个优先级不是最高的事项。因此,餐饮企业在不断扩张自己门店数量的同时,也需要对产品进行持续的更新和升级,保证自己不会达到一定规模之后难以再继续扩张。 消费者选择餐厅最关注的就餐要素(2019) 根据美团点评统计的消费者最爱口味数据,辣、清淡和鲜是消费者最喜欢的 3 个口味,喜欢辣口味的消费者占 41.8%,喜欢清淡口味的消费者占 23.7%,喜欢鲜的口味的消费者占 20.3%。可以明显看到,辣是一个被更多消费者共同接受的口味,也可能是目前能够看到的一个餐饮行业“公约数”,也呼应了前文中提到的火锅、川菜是中国最大的两个餐饮子赛道。 《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 7 / 60 美团点评统计的消费者最爱口味 从消费热度也可以验证,从 2013 年至今,川菜逐渐完成了对全国消费者的覆盖。也就是说,依靠川菜对全国各区域的渗透,其主要味型-辣味,也实现了对广大消费者味蕾的占领。 川菜的消费热度 (三)外卖的发展成为驱动行业发展的一个新要素 受益于年轻人的线上消费倾向,中国外卖行业不断快速增长。2020 年中国外卖餐饮市场规模达到 6,646 亿元,同比增长 15.0%。 《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 8 / 60 中国外卖餐饮市场规模 根据《中国餐饮大数据 2021》的数据,受到疫情的影响,部分时段内外卖行业负增长,但消费者在疫情得到控制后更多的通过外卖进行餐饮消费:2020 年,餐饮线上订单整体保持高速增长,除疫情影响特别严重的 2-4 月,其他各月同比均实现正增长,且订单量同比增长在 2020 年第四季度基本维持在 70%以上,在 12 月甚至实现了 107.9%的翻倍增长。预计在当前疫情逐渐常态化的环境下,外卖行业可能仍将持续强劲发展。外卖的强劲增长也给了餐饮门店一个扩展自身收入、触达更多消费者的机会:根据实地调研,部分传统餐饮门店的外卖比例已经能够达到 50%甚至更高。 2020 年餐饮整体线上单量走势 (四)餐饮行业的创始人需要全面的经营能力;同时,近年来餐饮行业的人才密度快速提升,但仍存在人才短缺的问题 (1)餐饮企业创始人需要拥有的三个重要能力 餐饮企业是餐饮市场中最重要的驱动力和推动者。根据我们的研究,现代连锁餐饮企业的发展和成长需要经历不同的阶段,即一般一开始公司通过定义一个菜系品类/单品开出一家门店并进行经营;为了赚取更多的利润,公司开始开设分店,逐步扩张;在扩张的过程中,创始人会发现在开出数家门店后,自己的精力已经不足以管理,即开始设置初步的内部组织和职位,例如店长、招聘、培训、采购等,慢慢形成多家门店的管理能力;接着,公司在继续扩张的同时,不断加强自己的连锁组织水平,将连锁能力化为内部的后台组织,常态化每《2021 年中国连锁餐饮行业报告》 合作咨询:CCFA 孙工贺 13911405055 微信同号,请备注企业名称和职务 9 / 60 年开出一定数量的新门店并实现盈利...




发表评论取消回复