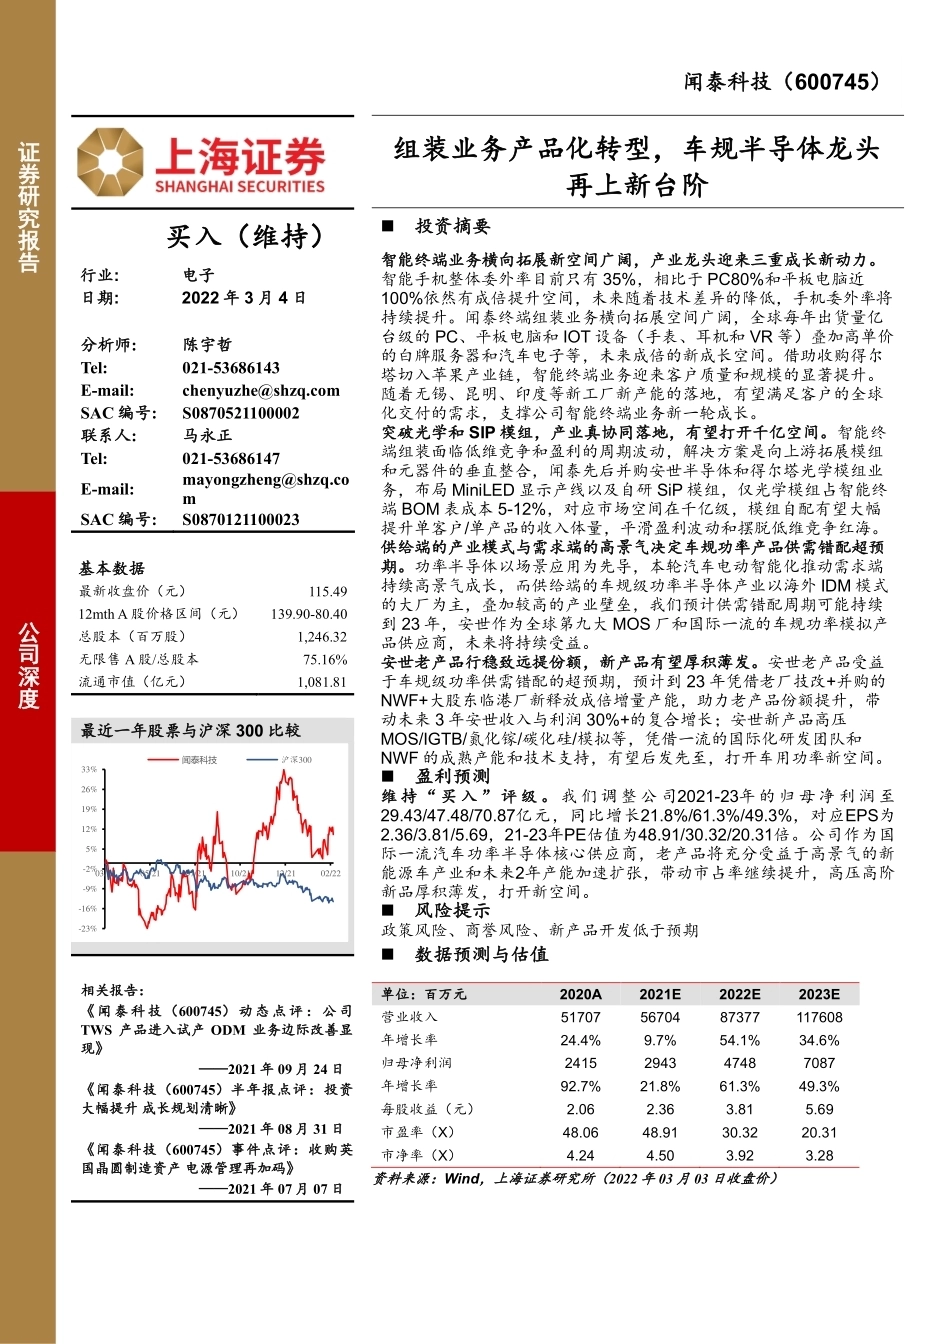
[Table_Stock] 闻泰科技(600745) 证券研究报告 公司深度 组装业务产品化转型,车规半导体龙头再上新台阶 [Table_Rating] 买入(维持) [Table_Summary] ◼ 投资摘要 智能终端业务横向拓展新空间广阔,产业龙头迎来三重成长新动力。智能手机整体委外率目前只有 35%,相比于 PC80%和平板电脑近100%依然有成倍提升空间,未来随着技术差异的降低,手机委外率将持续提升。闻泰终端组装业务横向拓展空间广阔,全球每年出货量亿台级的 PC、平板电脑和 IOT 设备(手表、耳机和 VR 等)叠加高单价的白牌服务器和汽车电子等,未来成倍的新成长空间。借助收购得尔塔切入苹果产业链,智能终端业务迎来客户质量和规模的显著提升。随着无锡、昆明、印度等新工厂新产能的落地,有望满足客户的全球化交付的需求,支撑公司智能终端业务新一轮成长。 突破光学和 SIP 模组,产业真协同落地,有望打开千亿空间。智能终端组装面临低维竞争和盈利的周期波动,解决方案是向上游拓展模组和元器件的垂直整合,闻泰先后并购安世半导体和得尔塔光学模组业务,布局 MiniLED 显示产线以及自研 SiP 模组,仅光学模组占智能终端 BOM 表成本 5-12%,对应市场空间在千亿级,模组自配有望大幅提升单客户/单产品的收入体量,平滑盈利波动和摆脱低维竞争红海。 供给端的产业模式与需求端的高景气决定车规功率产品供需错配超预期。功率半导体以场景应用为先导,本轮汽车电动智能化推动需求端持续高景气成长,而供给端的车规级功率半导体产业以海外 IDM 模式的大厂为主,叠加较高的产业壁垒,我们预计供需错配周期可能持续到 23 年,安世作为全球第九大 MOS 厂和国际一流的车规功率模拟产品供应商,未来将持续受益。 安世老产品行稳致远提份额,新产品有望厚积薄发。安世老产品受益于车规级功率供需错配的超预期,预计到 23 年凭借老厂技改+并购的NWF+大股东临港厂新释放成倍增量产能,助力老产品份额提升,带动未来 3 年安世收入与利润 30%+的复合增长;安世新产品高压MOS/IGTB/氮化镓/碳化硅/模拟等,凭借一流的国际化研发团队和NWF 的成熟产能和技术支持,有望后发先至,打开车用功率新空间。 ◼ 盈利预测 维 持 “ 买 入 ” 评 级 。 我 们 调 整 公 司2021-23年 的 归 母 净 利 润 至29.43/47.48/70.87亿元,同比增长21.8%/61.3%/49.3%,对应EPS为2.36/3.81/5.69,21-23年PE估值为48.91/30.32/20.31倍。公司作为国际一流汽车功率半导体核心供应商,老产品将充分受益于高景气的新能源车产业和未来2年产能加速扩张,带动市占率继续提升,高压高阶新品厚积薄发,打开新空间。 ◼ 风险提示 政策风险、商誉风险、新产品开发低于预期 ◼ 数据预测与估值 [Table_Finance] 单位:百万元 2020A 2021E 2022E 2023E 营业收入 51707 56704 87377 117608 年增长率 24.4% 9.7% 54.1% 34.6% 归母净利润 2415 2943 4748 7087 年增长率 92.7% 21.8% 61.3% 49.3% 每股收益(元) 2.06 2.36 3.81 5.69 市盈率(X) 48.06 48.91 30.32 20.31 市净率(X) 4.24 4.50 3.92 3.28 资料来源:Wind,上海证券研究所(2022 年 03 月 03 日收盘价) [Table_Industry] 行业: 电子 日期: 2022 年 3 月 4 日 [Table_Author] 分析师: 陈宇哲 Tel: 021-53686143 E-mail: chenyuzhe@shzq.com SAC 编号: S0870521100002 联系人: 马永正 Tel: 021-53686147 E-mail: mayongzheng@shzq.com SAC 编号: S0870121100023 [Table_BaseInfo] 基本数据 最新收盘价(元) 115.49 12mth A 股价格区间(元) 139.90-80.40 总股本(百万股) 1,246.32 无限售 A 股/总股本 75.16% 流通市值(亿元) 1,081.81 [Table_QuotePic] 最近一年股票与沪深 300 比较 [Table_ReportInfo] 相关报告: 《 闻 泰 科 技 (600745) 动 态 点 评 : 公 司TWS 产品进入试产 ODM 业务边际改善显现》 ——2021 年 09 月 24 日 《闻泰科技(600745)半年报点评:投资大幅提升 成长规划清晰》 ——2021 年 08 月 31 日 《闻泰科技(600745)事件点评:收购英国晶圆制造资产 电源管理再加码》 ——2021 年 07 月 07 日 -23%-16%-9%-2%5%12%19%26%33%03/2105/2107/2110/2112/2102/22闻泰科技沪深300公司深度 请务必阅读尾页重要声明 2 目 录 1 智能终端组装龙头全产业链协同发展谱新曲.............................. 4 1.1 智能终端+模组+半导体全产业链协同发展....................... 4 1.2 终端组装产业成长与周期并存,寡头格局初步形成 ........ 4 1.3 闻泰智能终端业务有望开启新一轮成长 .......................... 6 2 发力模组业务,闻泰与安世协同落地 ....................................... 11 2.1 光学模组市场空间广阔 .................................................. 11 2.2 并购得尔塔绑定苹果,未来将拓展至安卓端 ................. 11 2.3 闻泰与安世协同进军 SIP 业务 ........................................ 12 3 安世半导体-老产品行稳致远,新产品厚积薄发 ...................... 15 3.1 电动车与新能源推动功率半导体市场规模快速扩张 ...... 15 3.2 安世是全球领先车规级功率芯片龙头厂商..................... 16 3.3 老产品行稳致远,凭借产能优势,份额有望加速提升 ... 17 3.4 高压功率新产陆续放量,安世有望后发先至 ................. 19 4 盈利预测与投资建议 ................................................................. 22 5 风险提示 .................................................................................. 25 图 图 1 全球智能手机 ODM/IDH 出货量和渗透率 ......................... 5 图 2 闻泰科技智能终端/终端组装业务收入和毛利率 ............ 5 图 3 全球手机终端组装厂商份额变动情况 ............................. 5 图 4 2019-2020 主流手机品牌委外设计情况-百万台 ............. 5 图 5 主要智能手机终端组装/IDM 厂商出货量-百万台 ........... 6 图 6 闻泰完成垂直化整合 ...................................................... 6 图 7 Macbook 历年出货量情况 ................................................ 7 图 8 MacBook .......................................................................... 7 图 9 闻泰科技研发支出总额持续攀升(亿元) ..................... 8 图 10 印度闻泰 2021 年基本完成产能爬坡 ............................. 8 图 11 全球平板出货量情况 .................................................... 8 图 12 主要平板电脑 ODM/IDM 厂商出货量(百万台) ............ 8 图 13 TWS 耳机市场预测 ......................................................... 9 图 14 2020 年部分 TWS 终端组装厂商业务收入体量 .............. 9 图 15 闻泰科技参加进博会展示自研笔记本电脑.................... 9 图 16 闻泰自研服务器 G850T6 ................................................ 9 图 17 闻泰在智能汽车上布局的进展 .................................... 10 图 18 闻泰智能座舱、自动驾驶域控制器 ............................ 10 图 19 面板价格走势图(美元/片) ...................................... 10 图 20 2021Q4 MLCC 货期及价格趋势(周) .......................... 10 图 21 全球智能手机镜头出货量(亿颗) ............................ 11 图 22 手机品牌的摄像头模组市场规模(百万美元) .......... 11 图 23 2020 年全球摄像头模组市场份额 ............................... 12 图 24 苹果摄像头模组市场占比(2020 年数据) ................. 12 图 25 全球 SiP 封装市场预测 ............................................... 13 公司深度 请务必阅读尾页重要声明 3 图 26 闻泰科技推出的 5G PA SiP 产品 ................................ 13 图 27 闻泰自研的车规级智能座舱域控制器 ......................... 13 图 28 闻泰科技推出 SIP 封装的车规级通讯模块.................. 13 图 29 闻泰自研的一款车规级智能驾驶域控制器.................. 14 图 30 功率半导体市场规模及预测(亿美元) ..................... 15 图 31 2017 中国功率半导体市场国内外供应商占比情况 ...... 15 图 32 不同类型汽车中半导体价值量(美元) ..................... 16 图 33 全球汽车功率半导体市场规模预测(亿美元) .......... 16 图 34 2019 年全球功率半导体市场结构 ............................... 16 图 35 2020 年工业功率半导体市场达 125 亿美元................. 16 图 36 2020 年全球 MOSFET/IGBT 器件/模块市场份额情况 .... 17 图 37 2020 年国内外功率企业产量...




发表评论取消回复