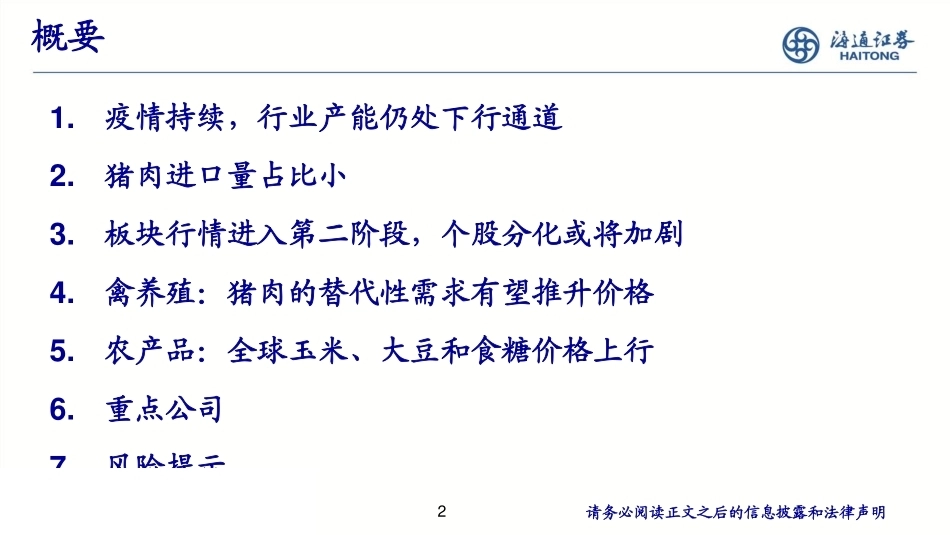
证券研究报告 (优于大市,维持)《关注农业板块,养殖仍是主线 》丁 频(农林牧渔行业首席分析师) SAC号码:S0850511050001 2019年07月01日 概要 2 请务必阅读正文之后的信息披露和法律声明 1.疫情持续,行业产能仍处下行通道 2.猪肉进口量占比小 3.板块行情进入第二阶段,个股分化或将加剧 4.禽养殖:猪肉的替代性需求有望推升价格 5.农产品:全球玉米、大豆和食糖价格上行 6.重点公司 7.风险提示 •截至6月24日,非洲猪瘟疫情共发生140余起,北方地区疫情势头趋缓,南方地区仍处频发阶段。 •农业农村部5月份的400个监测县数据显示,生猪存栏、能繁母猪存栏分别同比下降22.9%、23.9%,降幅进一步扩大,行业产能仍处于下行通道。 •疫苗研发取得进展,但产业化应用尚待时日。 资料来源:农业农村部,海通证券研究所 图1 生猪存栏变动 图2 能繁母猪存栏变动 1.疫情持续,行业产能仍处下行通道 3 请务必阅读正文之后的信息披露和法律声明 -25%-20%-15%-10%-5%0%5%环比增速 同比增速 -30%-25%-20%-15%-10%-5%0%环比增速 同比增速 •欧美是我国进口猪肉主要来源地,2018年我国猪肉消费量5573万吨,其中进口猪肉119万吨,仅占2%。 •近年全球猪肉贸易总量不到900万吨,其中欧盟、美国出口量各占约1/3,加拿大占16%。 •我国已是第一大猪肉进口国,即使大幅提升进口量,可进口的猪肉量相较于庞大的国内消费量仍然较为有限。 资料来源:Wind,海通证券研究所 图3 我国猪肉进口国分布(2018) 图4 世界主要猪肉出口国(2018) 2.猪肉进口量占比小 4 请务必阅读正文之后的信息披露和法律声明 美国, 7.2% 德国, 19.1% 丹麦, 6.1% 西班牙, 18.4% 加拿大, 13.4% 法国, 4.1% 英国, 4.2% 智利, 3.7% 爱尔兰, 2.8% 其他, 21.1% 欧盟, 35.7% 美国, 31.8% 加拿大, 15.8% 巴西, 8.0% 智利, 2.2% 墨西哥, 2.1% 中国, 2.0% 澳大利亚, 0.6% 俄罗斯, 0.5% 越南, 0.4% 南非, 0.2% 其他, 0.6% 随着月度出栏数据和季度报告的陆续发布,预计各家公司的经营业绩或将逐渐分化,经营稳健、防控得当、布局合理的企业将最终成为这一轮行业洗牌中的赢家,优选温氏股份、新希望。 资料来源:Wind,海通证券研究所 表1 重点养殖企业生产经营数据 3.板块行情进入第二阶段,个股分化或将加剧 5 请务必阅读正文之后的信息披露和法律声明 温氏股份 正邦科技 天邦股份 新希望 唐人神 资产负债率(2019Q1) 33.24% 69.89% 66.64% 41.98% 41.81% 2019年Q1生猪销量(万头) 596 169 76 68 27 2019H1预计生猪销量(万头) 1165 310 150 140 50 2019H1预计销售均价(元/公斤) 13.5 12.9 12.7 14.4 13.5 养猪业务预计完全成本(元/公斤) 13.1 14.0 14.2 13.6 13.8 养猪业务预计净利润(亿元) 2.7 -3.5 -2.5 1.5 -0.2 2019H1归母净利预测(亿元) 10 -2.5 -2.0 15 0.3 2018年3月开始,禽产业链价格逐步上涨,各环节产品价格纷纷创下历史新高,景气行情持续超过1年时间,但今年6月后价格开始下跌。 图5 禽产业链各环节产品价格 资料来源:Wind,海通证券研究所 4.禽养殖:猪肉的替代性需求有望推升价格 6 请务必阅读正文之后的信息披露和法律声明 024681012141618010203040506070802018w12018w32018w52018w72018w92018w112018w132018w152018w172018w192018w212018w232018w252018w272018w292018w312018w332018w352018w372018w392018w412018w432018w452018w472018w492018w512019w12019w32019w52019w72019w92019w112019w132019w152019w172019w19父母代鸡苗(元/套,左轴) 商品代鸡苗(元/羽,右轴) 毛鸡(元/公斤,右轴) 鸡肉(元/公斤,右轴) •由于引种量连续3年维持低位,行业产能出清力度较大,供给收缩带来持续的景气行情,所以6月前产业链上游一直处于暴利状态。 •6月之后由于供给上升、库存增加,商品代鸡苗和毛鸡的价格下跌。产业链利润发生转移,下游屠宰从亏损状态转为盈利。 图6 2014-2019年分月引种量(万套) 表2 禽产业链各环节盈利水平测算 资料来源:白羽肉鸡协会,Wind,海通证券研究所 7 请务必阅读正文之后的信息披露和法律声明 4.禽养殖:猪肉的替代性需求有望推升价格 05101520252014年 2015年 2016201720182019 价格 成本 盈利 父母代鸡苗(元/套) 67.0 17.0 50.0 元/套 商品代鸡苗(元/羽) 1.2 3.0 -1.8 元/羽 毛鸡(元/公斤) 8.2 10.1 -4.8 元/羽 鸡肉(元/公斤) 11.8 10.0 1.8元/公斤 4.禽养殖:猪肉的替代性需求有望推升价格 8 请务必阅读正文之后的信息披露和法律声明 •截至2019年6月9日,监测企业的父母代鸡苗销量累计为1783万套,同比增长5.8%,商品代鸡苗销售量12.08亿只,同比增长9.9%。 •我们以单月引种量作为参考,推算2019年全年毛鸡出栏量同比增速约为22%,略低于2017年出栏量水平。 图7 2018-2019父母代鸡苗销售情况 图8 2018-2019商品代鸡苗销售情况 资料来源:白羽肉鸡协会,海通证券研究所 01020304050607001020304050607080901002018w12018w52018w92018w132018w172018w212018w252018w292018w332018w372018w412018w452018w492019w12019w52019w92019w132019w172019w21父母代鸡苗销量(万套,左轴) 父母代鸡苗价格(元/套,右轴) 01234567891001000200030004000500060002018w12018w52018w92018w132018w172018w212018w252018w292018w332018w372018w412018w452018w492019w12019w52019w92019w132019w172019w21商品代鸡苗销量(万只,左轴) 商品代鸡苗价格(元/羽,右轴) •我们认为猪肉大概率将出现供给短缺,将显著提升对鸡肉的需求量,终端产品价格仍有进一步提升空间,也将自下而上的向上游传导。 •2019年前4月我国鸡肉进口量达21.4万吨,同比增长45%,以50%同比增速测算,预计全年进口量达到75万吨左右。2018年全球鸡肉出口量为1128万吨。 图9 2017-2019年分月鸡肉进口量(万吨) 资料来源:Wind,海通证券研究所 4.禽养殖:猪肉的替代性需求有望推升价格 9 请务必阅读正文之后的信息披露和法律声明 024681月 2月 3月 4月 5月 6月 7月 8月 9月 10月 11月 12月 2017年 2018年 2019年 目前,我国进口鸡肉绝大部分来自巴西,其他主要来源国包括阿根廷、泰国、智利,但体量都较小。美国为世界第二大鸡肉出口国,但自2015年对美封关开始,我国自美国的进口量跌至0。 图10 我国鸡肉进口国分布(2018) 图11 世界主要鸡肉出口国(万吨,2018) 资料来源:Wind,中国海关,海通证券研究所 10 请务必阅读正文之后的信息披露和法律声明 4.禽养殖:猪肉的替代性需求有望推升价格 巴西, 83.8% 阿根廷, 9.4% 泰国, 3.4% 智利, 3.2% 其他, 0.1% 巴西, 388 , 34% 美国, 315 , 28% 欧盟27国, 130 , 12% 中国, 44 , 4% 阿根廷, 20 , 2% 俄罗斯, 12 , 1% 其他, 219 , 19% 4.禽养殖:猪肉的替代性需求有望推升价格 我们对2019年上半年上市公司利润进行了简单测算,尽管近期产品价格有较大回调,但总体看暴利状态持续时间较长,产业链盈利可观。 表3 2019年上半年禽产品价格及上市公司盈利情况预估 2019年上半年产品价格 父母代鸡苗(元/套) 商品代鸡苗(元/羽) 毛鸡(元/公斤) 鸡肉(元/公斤) 65.0 7.5 9.6 12.9 2019年上半年上市公司利润预估(亿元) 益生股份 民和股份 圣农发展 仙坛股份 8.9 8.0 17.2 4.9 资料来源:Wind,海通证券研究所 11 请务必阅读正文之后的信息披露和法律声明 我们对禽链个股2019年盈利及估值进行了详细测算,由于业绩高增,禽链个股PE和PB估值都处于较低水平,建议继续关注禽产业链投资机会,重点关注全产业链个股圣农发展、仙坛股份。 资料来源:Wind,海通证券研究所 12 请务必阅读正文之后的信息披露和法律声明 4.禽养殖:猪肉的替代性需求有望推升价格 乐观 中性 悲观 2019上半年价格 父母代鸡苗(元/套) 60.0 50.0 45.0 65.0 商品代鸡苗(元/羽) 7.0 6.0 5.0 7.5 毛鸡(元/公斤) 10.0 9.0 8.5 9.6 鸡肉(元/公斤) 13.0 12.0 11.0 12.9 2019出栏量 2018年单羽盈利 益生股份 父母代1000万套,商品代3.1亿羽 商品代0.8元/羽,父母代12元/套 民和股份 商品代3亿羽,养殖屠宰3200万羽 1.3 圣农发展 4.7亿羽,圣农食品2亿利润 3.0 仙坛股份 1.25亿羽 3.4 表4 2019年价格假设 表5 2018年单位盈利及2019年出栏量假设 资料来源:海通证券研究所。注:圣农发展单羽盈利剔除圣农食品影响,民和股份单羽盈利剔除商品代养殖屠宰业务影响;按照2019.6.25市值计算 13 请务必阅读正文之后的信息披露和法律声明 4.禽养殖:猪肉的替代性需求有望推升价格 乐观 中性 悲观 2019年单羽盈利预估 2019年净利润预估(亿元) PB(X,2019) PE(X,2019) 益生股份 商品代3.7元/羽,父母代43元/套 15.8 3.4 6.9 民和股份 4.2 元/羽 15.8 2.9 5.0 圣农发展 7.5元/羽 37.3 2.7 8.3 仙坛股份 8.0元/羽 10.0 2.0 7.0 2019年单羽盈利预估 2019年净利润预估(亿元) PB(X,2019) PE(X,2019) 益生股份 商品代2.7元/羽,父母代33元/套 11.7 4.0 9.4 民和股份 3.2元/羽 10.8 3.6 7.3 圣农发展 5.5元/羽 27.9 2.9 11.1 仙坛股份 6.0元/羽 7.5 2.2 9.3 2019年单羽盈利预估 2019年净利润预估(亿元) PB(X,2019) PE(X,2019) 益生股份 商品代1.7元/羽,父母代28元/套 7.6 4.7 14.5 民和股份 2.2元/羽 7.5 4.2 10.6 圣农发展 3.5元/羽 18.5 3.2 16.7 仙坛股份 4.0元/羽 5.0 2.4 14.0 •玉米&大豆:受连续阴雨天气影响,2019年美国玉米和大豆播种进度远低于历年平均水平,我们预计美国作物产量锐减预期有望带动全球价格上行。 •食糖:受印度干旱、巴西甘蔗制糖比下降等影响,我们预计19/20榨季全球食糖将会产不足需,全球糖价有望触底回升;国内糖价也有望迎来趋势性上涨。 资料来源:Wi...




发表评论取消回复