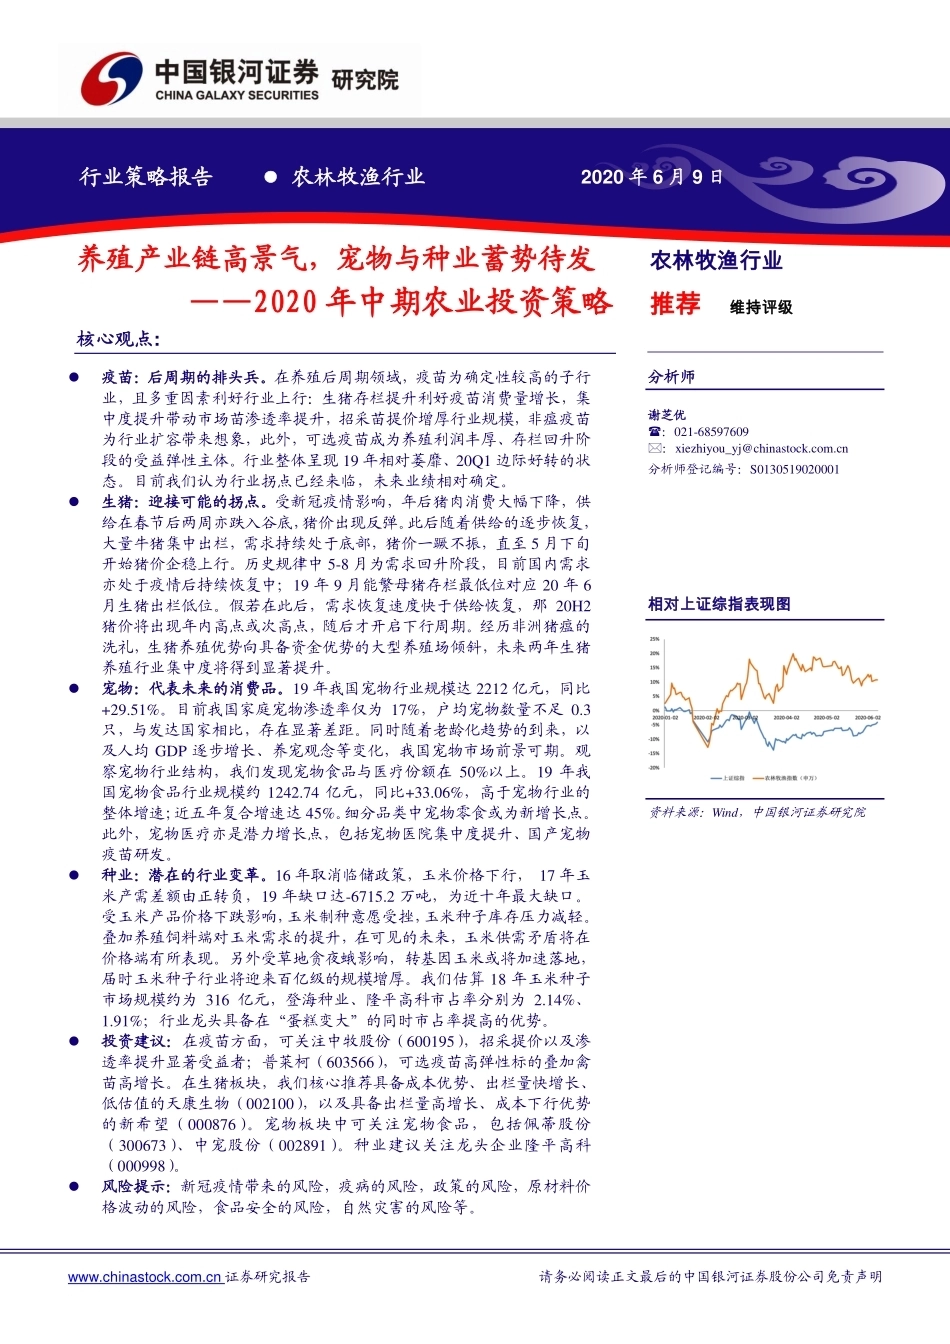
www.chinastock.com.cn 证券研究报告 请务必阅读正文最后的中国银河证券股份公司免责声明 行业策略报告 ● 农林牧渔行业 2020 年 6 月 9 日 养殖产业链高景气,宠物与种业蓄势待发 ——2020 年中期农业投资策略 农林牧渔行业 推荐 维持评级 核心观点: 疫苗:后周期的排头兵。在养殖后周期领域,疫苗为确定性较高的子行业,且多重因素利好行业上行:生猪存栏提升利好疫苗消费量增长,集中度提升带动市场苗渗透率提升,招采苗提价增厚行业规模,非瘟疫苗为行业扩容带来想象,此外,可选疫苗成为养殖利润丰厚、存栏回升阶段的受益弹性主体。行业整体呈现 19 年相对萎靡、20Q1 边际好转的状态。目前我们认为行业拐点已经来临,未来业绩相对确定。 生猪:迎接可能的拐点。受新冠疫情影响,年后猪肉消费大幅下降,供给在春节后两周亦跌入谷底,猪价出现反弹。此后随着供给的逐步恢复,大量牛猪集中出栏,需求持续处于底部,猪价一蹶不振,直至 5 月下旬开始猪价企稳上行。历史规律中 5-8 月为需求回升阶段,目前国内需求亦处于疫情后持续恢复中;19 年 9 月能繁母猪存栏最低位对应 20 年 6月生猪出栏低位。假若在此后,需求恢复速度快于供给恢复,那 20H2猪价将出现年内高点或次高点,随后才开启下行周期。经历非洲猪瘟的洗礼,生猪养殖优势向具备资金优势的大型养殖场倾斜,未来两年生猪养殖行业集中度将得到显著提升。 宠物:代表未来的消费品。19 年我国宠物行业规模达 2212 亿元,同比+29.51%。目前我国家庭宠物渗透率仅为 17%,户均宠物数量不足 0.3只,与发达国家相比,存在显著差距。同时随着老龄化趋势的到来,以及人均 GDP 逐步增长、养宠观念等变化,我国宠物市场前景可期。观察宠物行业结构,我们发现宠物食品与医疗份额在 50%以上。19 年我国宠物食品行业规模约 1242.74 亿元,同比+33.06%,高于宠物行业的整体增速;近五年复合增速达 45%。细分品类中宠物零食或为新增长点。此外,宠物医疗亦是潜力增长点,包括宠物医院集中度提升、国产宠物疫苗研发。 种业:潜在的行业变革。16 年取消临储政策,玉米价格下行, 17 年玉米产需差额由正转负,19 年缺口达-6715.2 万吨,为近十年最大缺口。受玉米产品价格下跌影响,玉米制种意愿受挫,玉米种子库存压力减轻。叠加养殖饲料端对玉米需求的提升,在可见的未来,玉米供需矛盾将在价格端有所表现。另外受草地贪夜蛾影响,转基因玉米或将加速落地,届时玉米种子行业将迎来百亿级的规模增厚。我们估算 18 年玉米种子市场规模约为 316 亿元,登海种业、隆平高科市占率分别为 2.14%、1.91%;行业龙头具备在“蛋糕变大”的同时市占率提高的优势。 投资建议:在疫苗方面,可关注中牧股份(600195),招采提价以及渗透率提升显著受益者;普莱柯(603566),可选疫苗高弹性标的叠加禽苗高增长。在生猪板块,我们核心推荐具备成本优势、出栏量快增长、低估值的天康生物(002100),以及具备出栏量高增长、成本下行优势的新希望(000876)。宠物板块中可关注宠物食品,包括佩蒂股份(300673)、中宠股份(002891)。种业建议关注龙头企业隆平高科(000998)。 风险提示:新冠疫情带来的风险,疫病的风险,政策的风险,原材料价格波动的风险,食品安全的风险,自然灾害的风险等。 分析师 谢芝优 :021-68597609 :xiezhiyou_yj@chinastock.com.cn 分析师登记编号:S0130519020001 相对上证综指表现图 [table_report] 资料来源:Wind,中国银河证券研究院 行业策略报告/农林牧渔行业 请务必阅读正文最后的中国银河证券股份公司免责声明。 投资概要: 研究框架及主要结论: 本报告主要从四个行业块出发,包括生猪养殖行业、后周期疫苗行业、宠物行业、种业,进而分别阐述行业逻辑及潜在投资机会,给出投资建议。1)跳出市场对猪价的巨大分歧,阐述分析逻辑给出我们对猪价走势的判断,并选出弹性个股;2)后周期板块确定性高,从四个因素阐述利好逻辑;3)宠物行业区别于农业其他子行业,具备显著的消费属性,通过分析宠物产业发展推动力以及内部结构,找到最有突破性的品类;4)供给侧改革后种业持续处于低迷状态,而玉米产需变化以及转基因玉米的商业化潜在突破,给该行业注入新的活力。 我们与市场不同的观点: 我们与市场不同的观点主要有:1)市场普遍不看好未来猪价走势,因需求的萎靡而提前进入下行周期;而我们认为 5 月末的上行拐点突破意味着供需博弈发生变化,20H2 会出现年内高点或次高点。2)市场大多了解疫苗后周期行情,而我们从多个方面给出未来业绩方面触底反弹的动力,更是强于之前的后周期。3)A 股中纯宠物标的只有两家,涉及宠物食品加工,而本文同时强调宠物医疗(内含宠物疫苗等),市场对宠物疫苗国产化存在一定顾虑,我们认为改变正在悄然发生。4)在没有实质性落地之前,市场认为转基因玉米只处于概念阶段;我们认为在草地贪夜蛾影响加重,玉米供需矛盾加剧的背景下,转基因玉米商业化将加速落地并将在业绩上有所表现。 投资策略: 站在当前时点看 2020H2,农林牧渔板块的潜在机会集中于养殖产业链、宠物及种业这几个方面。 在养殖后周期领域,疫苗为确定性较高的子行业,且多重因素利好行业上行:生猪存栏提升利好疫苗消费量增长,集中度提升带动市场苗渗透率提升,招采苗提价增厚行业规模,非瘟疫苗为行业扩容带来想象,此外,可选疫苗成为养殖利润丰厚、存栏回升阶段的受益弹性主体。基于上述利好,我们认为可以关注 1)中牧股份(600195),招采提价以及渗透率提升显著受益者;2)普莱柯(603566),可选疫苗高弹性标的叠加禽苗高增长;3)天康生物(002100),招采苗收入回归,市场苗高增长;4)生物股份(600201),口蹄疫疫苗龙头,重回快增长之路确定性高。 虽然当前市场对猪价未来走势分歧较大,但通过分析母猪存栏量、时点、生产周期以及供需之间的博弈,我们认为下半年在需求恢复速度快于供给的情况下,H2 会给出年内猪价的高qNnRsQuMzR7NaO8OmOoOtRmMlOpPrPkPmNoObRrQoRMYsQvNuOtRnM 行业策略报告/农林牧渔行业 请务必阅读正文最后的中国银河证券股份公司免责声明。 点或次高点,并形成猪价下行周期的拐点。意味着猪价走势将打破市场的大部分认知,形成较大预期差,从而走出一段超额收益行情。在个股方面,我们核心推荐具备成本优势、出栏量快增长、低估值的天康生物(002100),以及具备出栏量高增长、成本下行优势的新希望(000876)。 宠物子行业是农业板块中相对独立的消费类行业,区别于其他子行业。受益于我国社会经济快速发展,人均 GDP 逐步提升,以及老龄化趋势、养宠观念的改变,我国宠物行业发展迅速。在宠物产业结构中,宠物食品与医疗占据半壁江山。其中,宠物食品将最先受益于宠物消费观的改变,宠物主食、零食的消费将快速增长,受益标的包括佩蒂股份(300673)、中宠股份(002891)。此外,宠物医疗亦是潜力增长点,包括宠物医院集中度提升、国产宠物疫苗研发,都将是未来的看点与增长点,值得持续关注。 种业方面受转基因玉米主题的影响,有一定关注度。但从玉米及其种子的供需层面来看,多年的供给侧改革已见成效,产需缺口将库存逐步消化,库消比处历史低位,叠加养殖饲料端对玉米需求的提升,在可见的未来,玉米供需矛盾将在价格有所表现。另外,受草地贪夜蛾影响,转基因玉米或将加速落地,届时玉米种子行业将迎来百亿级的规模增厚,我们认为种业龙头隆平高科(000998)将显著受益于此。 行业表现的催化剂 不同子行业对应不同催化剂:生猪需求端快速回升、生猪供给端恢复缓慢/不及预期。非洲猪瘟疫苗研制成功、养殖户复养成功率提高;生猪存栏量显著提升。转基因玉米商业化加速、草地贪夜蛾危害加剧等。 主要风险因素: 新冠疫情带来的风险,疫病的风险,政策的风险,原材料价格波动的风险,食品安全的风险,自然灾害的风险等。 行业策略报告/农林牧渔行业 请务必阅读正文最后的中国银河证券股份公司免责声明。 目录 一、农林牧渔板块概况 .............................................................................................................................................. 1 二、疫苗:后周期的排头兵 ...................................................................................................................................... 2 (一)市场苗扩容的双线逻辑 .................................................................................................................................. 2 1、必选疫苗:后周期下的销量上行与后疫情时代的渗透率提升 ......................................................... 2 2、可选疫苗:存栏边际上行叠加养殖利润高位下的爆发式增长 ......................................................... 3 (二)招采苗提价带动规模回升 .............................................................................................................................. 4 (三)非瘟疫苗增厚行业规模 .................................................................................................................................. 6 三、生猪:迎接可能的拐点 ...................................................................................................................................... 7 (一)现状解析:新冠疫情引发的行业共振逐步缓解,向上拐点已来 .............................................................. 7 (二)供需博弈:两者恢复的相对速度,决定猪价未来走势 .............................................................................. 9 (三)企业情况:头部养殖企业优势显著,集中度提升为趋势 ........................................................................ 11 四、宠物:代表未来的消费品 ................................................................................................................................ 12 (一)宠物行业的核心增长因素 ......................................




发表评论取消回复