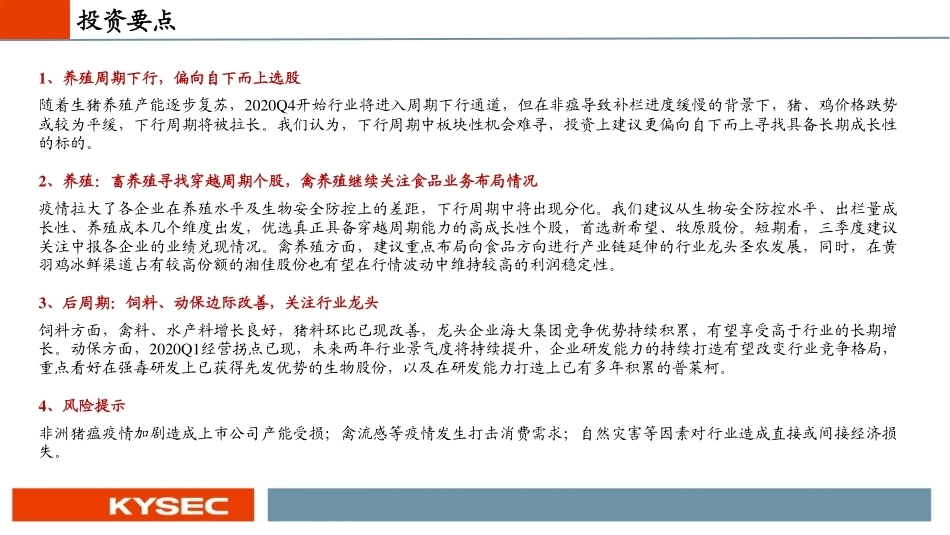
猪周期后半程,农业投资机会在哪里?——农林牧渔行业2020年中期投资策略姓名 陈雪丽(分析师)证书编号:S0790520030001邮箱:chenxueli@kysec.cn姓名 关雪(联系人)证书编号:S0790120030042邮箱:guanxue@kysec.cn2020年 06 月 15 日投资要点1、养殖周期下行,偏向自下而上选股随着生猪养殖产能逐步复苏,2020Q4开始行业将进入周期下行通道,但在非瘟导致补栏进度缓慢的背景下,猪、鸡价格跌势或较为平缓,下行周期将被拉长。我们认为,下行周期中板块性机会难寻,投资上建议更偏向自下而上寻找具备长期成长性的标的。2、养殖:畜养殖寻找穿越周期个股,禽养殖继续关注食品业务布局情况疫情拉大了各企业在养殖水平及生物安全防控上的差距,下行周期中将出现分化。我们建议从生物安全防控水平、出栏量成长性、养殖成本几个维度出发,优选真正具备穿越周期能力的高成长性个股,首选新希望、牧原股份。短期看,三季度建议关注中报各企业的业绩兑现情况。禽养殖方面,建议重点布局向食品方向进行产业链延伸的行业龙头圣农发展,同时,在黄羽鸡冰鲜渠道占有较高份额的湘佳股份也有望在行情波动中维持较高的利润稳定性。3、后周期:饲料、动保边际改善,关注行业龙头饲料方面,禽料、水产料增长良好,猪料环比已现改善,龙头企业海大集团竞争优势持续积累,有望享受高于行业的长期增长。动保方面,2020Q1经营拐点已现,未来两年行业景气度将持续提升,企业研发能力的持续打造有望改变行业竞争格局,重点看好在强毒研发上已获得先发优势的生物股份,以及在研发能力打造上已有多年积累的普莱柯。4、风险提示非洲猪瘟疫情加剧造成上市公司产能受损;禽流感等疫情发生打击消费需求;自然灾害等因素对行业造成直接或间接经济损失。rMtPmOuMzR6M9R8OtRrRsQpPlOoOsMjMnMtN7NqRtOxNrNrPvPmMmQ生猪养殖:下行周期即将开启,关注高成长性个股12目 录CONTENTS禽养殖:供给高位,价格趋势回落,优选食品业务布局个股3饲料:销售边际向好,重点关注龙头企业长期价值4动保:经营拐点已现,企业研发能力打造有望重塑行业格局5重点推荐个股6风险提示1.1长期:母猪存栏持续复苏,猪价将入下行通道数据来源:Wind、农业农村部、开源证券研究所能繁母猪存栏已连续8个月回升,2021年猪价或高位震荡下行根据农业农村部统计数据,自2019年10月以来,我国能繁母猪存栏量连续8个月环比回升,截止2020年5月,已累计增长23.3%,达到疫情前(2018年7月)存栏水平的74%,但考虑三元留种比例较高,有效存栏量或低于该比例。以10个月周期推算,2020年三季度末生猪出栏量或迎向上拐点,但由于三元母猪胎龄较短,未来母猪存栏回升进度或有反复。长期看,非洲猪瘟将导致该轮复产进度缓慢,2021年猪价或高位震荡下行。图1:能繁母猪存栏量连续8个月回升(万头)图2:能繁母猪到商品代出栏大致经历10个月时间父母代配种转能繁(8月龄)妊娠(114天)分娩&哺育(28天)保育&育肥(180天)挑选优质商品代留种,大部分作为商品猪销售(10.00)(8.00)(6.00)(4.00)(2.00)0.002.004.006.00050010001500200025003000350040002017/012017/042017/072017/102018/012018/042018/072018/102019/012019/042019/072019/102020/012020/04能繁母猪存栏(万头)环比(%)1.2短期:供需两端压力缓解,价格筑底回升数据来源:涌益咨询、Wind、开源证券研究所持续下跌3个月后,猪价逐步筑底,三季度价格有望持续回升2020年2月下旬到5月下旬,受新冠疫情影响,养殖端出栏不畅,下游消费持续低迷,导致猪价连续三个月下跌,5月底以来逐步筑底回升。供给端,随着前期压栏大猪出清,出栏均重显著下降。消费端,餐饮消费持续回暖,叠加传统的中秋、国庆以及秋季开学等阶段性需求旺季,我们预计三季度猪价有望持续回升。图3:生猪出栏均重下降(公斤)图4:生猪价格筑底回升(元/公斤)0.005.0010.0015.0020.0025.0030.0035.0040.0045.002006/072007/072008/072009/072010/072011/072012/072013/072014/072015/072016/072017/072018/072019/0722个省市:平均价:生猪1.3下行周期中优选高成长性个股数据来源:各公司公告、开源证券研究所非洲猪瘟造成养殖水平分化,三个维度优选个股由于非洲猪瘟的长期存在,养殖密度难以提升至疫情前水平,复产进度或较为缓慢,我们预计此轮猪价下行周期或持续较长时间。同时,疫情拉大了各企业在养殖水平及生物安全防控上的差距,下行周期中将出现分化。我们建议从生物安全防控水平、出栏量成长性、养殖成本几个维度出发,优选真正具备穿越周期能力的高成长性个股,首选新希望、牧原股份。短期看,三季度建议关注中报各企业的业绩兑现情况。图5:2020年前5月出栏量情况-牧原股份、新希望、傲农生物实现增长图6:2020年前5月养猪业务收入情况-新希望增速最高526 402 203 163 88 48 38 32 22 13 5 (59)(24)44 (32)(42)36 (7)(48)(31)-10001002003004005006002020年1-5月出栏量(万头)同比(%)161 171 84 57 29 20 10 8 4 184 16 121 222 54 84 219 75 38 050100150200250销售收入(亿元)同比(%)生猪养殖:下行周期即将开启,关注高成长性个股12目 录CONTENTS禽养殖:供给高位,价格趋势回落,优选食品业务布局个股3饲料:销售边际向好,重点关注龙头企业长期价值4动保:经营拐点已现,企业研发能力打造有望重塑行业格局5重点推荐个股6风险提示2.1行业产能大增,供给处于历史高位数据来源:白羽鸡协会、开源证券研究所白羽肉鸡祖代、父母代在产存栏处历史高位截止2020年5月底,白羽肉鸡样本企业父母代在产存栏量1548万套,处于2017年以来较高水平,仅略低于2019年同期。祖代角度看,目前在产存栏量106万套,高于2017-2019年水平,和2015年同期相当。行业产能整体处于高位。图7:白羽肉鸡祖代在产存栏处于高位(万套)图8:白羽肉鸡父母代在产存栏仅略低于2019年同期(万套)405060708090100110120w1w4w7w10w13w16w19w22w25w28w31w34w37w40w43w46w49w522017201820192020800900100011001200130014001500160017001800w1w4w7w10w13w16w19w22w25w28w31w34w37w40w43w46w49w5220172018201920202.2预计2020-2021年整体供给仍高数据来源:白羽鸡协会、中国海关、开源证券研究所2020年祖代更新量下降,鸡肉进口量大幅增长2019年我国祖代鸡更新量达122.35万套的近年高位,2020年由于上年更新量较大,加上新冠疫情影响,一季度全国祖代鸡累计仅更新9.45万套,同比下降62.8%。尽管祖代更新量下降,但考虑繁殖周期影响,我们预计2020-2021年商品代总体供给处于高位。此外,受到需求增加刺激,2020年我国鸡肉进口量大幅增加,1-4月累计进口量40.44万吨,同比增加89.8%。图9:2020Q1白羽肉鸡祖代更新量大幅下降图10:2020年前4月鸡肉进口量大增(万吨)0246810121416181-2月 3月4月5月6月7月8月9月 10月 11月 12月2017201820192020020406080100120140160180引种更新量(万套)2.3价格或随猪价下跌,优选产业链延伸个股数据来源:Wind、开源证券研究所消费替代大幅提升鸡肉需求,猪价趋势回落或拉低鸡价,优选食品业务布局个股非洲猪瘟的爆发导致生猪供给出现严重短缺,推高猪价,在此背景下,价格低廉的白羽鸡肉成为众多食品加工企业及团膳消费渠道的主要替代品。2019年白羽肉鸡全产业链实现高额盈利,行业产能大幅扩张。我们认为,在持续的消费替代之下,鸡价和猪价走势总体将趋于一致,2021年猪价的回落或将拉低鸡价,但2020年三季度,鸡价有望跟随猪价实现恢复性上涨。个股上,我们建议重点布局向食品方向进行产业链延伸的行业龙头圣农发展,同时,在黄羽鸡冰鲜渠道占有较高份额的湘佳股份也有望在行情波动中维持较高的利润稳定性。图11:2020年鸡苗销售均价下跌(元/羽)图12:2020年鸡产品均价下跌(元/公斤)024681012142016/012017/012018/012019/012020/01主产区平均价:肉鸡苗2016均价2.952017均价1.482018均价3.802019均价7.552020均价3.187911131517192016/042017/042018/042019/042020/04主产区平均价:鸡产品2016均价9.812017均价8.892018均价10.362019均价12.402020均价10.76生猪养殖:下行周期即将开启,关注高成长性个股12目 录CONTENTS禽养殖:供给高位,价格趋势回落,优选食品业务布局个股3饲料:销售边际向好,重点关注龙头企业长期价值4动保:经营拐点已现,企业研发能力打造有望重塑行业格局5重点推荐个股6风险提示3.1短期:销售边际向好数据来源:饲料工业协会、开源证券研究所猪料产量触底回升,禽料、水产料增势良好生猪供给的下降带来其他肉类蛋白的替代性需求提升,牛羊、禽、水产养殖量都有不同幅度增长。2020年1-4月,各品类饲料产量中仅猪料同比下滑23.2%,其余品种皆同比增长,其中肉禽料和水产料增幅都达25%左右。同时,尽管猪料销量同比仍旧下滑,但随着补栏顺利推进,猪料销售边际持续改善,4月份同比下滑幅度收窄至15.3%,环比转正,增幅8.3%。图13:2020年前4月仅猪料产量同比下滑,其余品种均同比增长图14:2020年4月猪料产量已环比转正-30-20-1001020300500100015002000250030003500猪饲料肉禽饲料蛋禽饲料水产饲料反刍饲料2020年1-4月累计产量(万吨)同比(%)-20-1001020304050猪饲料肉禽饲料蛋禽饲料水产饲料反刍饲料4月环比(%)4月同比(%)3.2长期:行业增速缓慢,关注龙头企业数据来源:Wind、开源证券研究所龙头企业竞争优势持续积累,长期成长有望高于行业长期角度看,商品化猪料、禽料渗透率已较高,水产料虽然渗透率较低,但由于养殖品类众多,产品开发和客户教育都需要时间,饲料市场整体增长缓慢。我们认为,饲料企业的竞争优势来自于经年累月对于技术和服务的持续积累,难以一蹴而就,以海大集团为例的龙头企业也是在长期的持续投入下实现了市场口碑和份额的持续提升,技术壁垒看似不高,实难以撼动。短期看,公司的优势品类禽料和水产料增长良好,而猪料市场也已看到明显拐点,公司有望率先受益行业的景气提升和改善,实现较高的业绩增长。长期看,在猪料市占率提升+区域市场拓展的策略下,公司饲料销量有望继续实现超出行业增长水平的稳健增长。图15:海大集团营收10年复合增速25%图16:海大集团饲料销量10年复合增速21%010203040506001002003004005006002009 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019营业收入(亿元,左轴)同比(%,右轴)05101520253035404502004006008001000120014002009 2010 2011 2012 2013 20...




发表评论取消回复