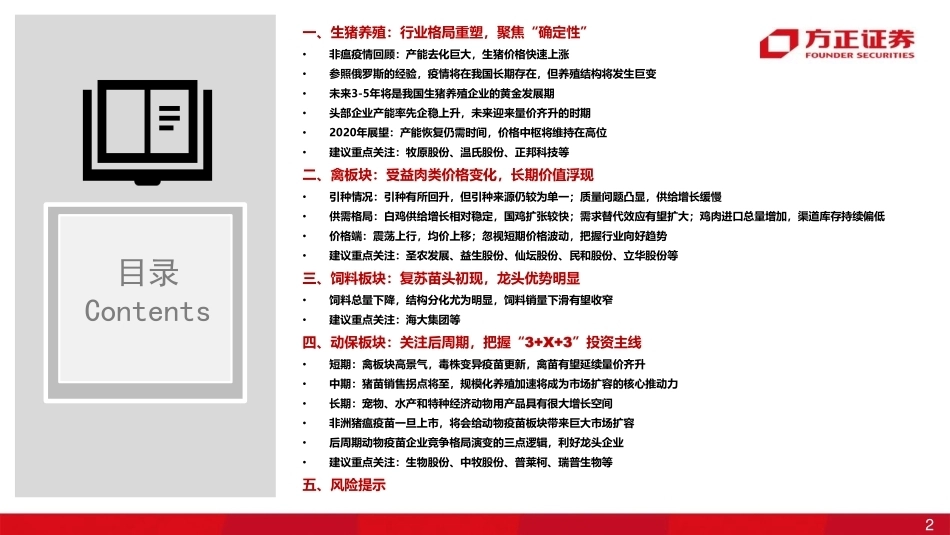
把握养殖板块投资主基调,重视后周期龙头配置价值——方正农业2020年度策略报告证券研究报告2019年12月15日首席分析师:程一胜执业证书编号:S1220516090002团队联系人:江娜、王明琦1 2目录Contents一、生猪养殖:行业格局重塑,聚焦“确定性”•非瘟疫情回顾:产能去化巨大,生猪价格快速上涨•参照俄罗斯的经验,疫情将在我国长期存在,但养殖结构将发生巨变•未来3-5年将是我国生猪养殖企业的黄金发展期•头部企业产能率先企稳上升,未来迎来量价齐升的时期•2020年展望:产能恢复仍需时间,价格中枢将维持在高位•建议重点关注:牧原股份、温氏股份、正邦科技等二、禽板块:受益肉类价格变化,长期价值浮现•引种情况:引种有所回升,但引种来源仍较为单一;质量问题凸显,供给增长缓慢•供需格局:白鸡供给增长相对稳定,国鸡扩张较快;需求替代效应有望扩大;鸡肉进口总量增加,渠道库存持续偏低•价格端:震荡上行,均价上移;忽视短期价格波动,把握行业向好趋势•建议重点关注:圣农发展、益生股份、仙坛股份、民和股份、立华股份等三、饲料板块:复苏苗头初现,龙头优势明显•饲料总量下降,结构分化尤为明显,饲料销量下滑有望收窄•建议重点关注:海大集团等四、动保板块:关注后周期,把握“3+X+3”投资主线•短期:禽板块高景气,毒株变异疫苗更新,禽苗有望延续量价齐升•中期:猪苗销售拐点将至,规模化养殖加速将成为市场扩容的核心推动力•长期:宠物、水产和特种经济动物用产品具有很大增长空间•非洲猪瘟疫苗一旦上市,将会给动物疫苗板块带来巨大市场扩容•后周期动物疫苗企业竞争格局演变的三点逻辑,利好龙头企业•建议重点关注:生物股份、中牧股份、普莱柯、瑞普生物等五、风险提示 一、生猪养殖:行业格局重塑,聚焦“确定性”3•非瘟疫情回顾:产能去化巨大,生猪价格快速上涨•参照俄罗斯的经验,疫情将在我国长期存在,但养殖结构将发生巨变•未来3-5年将是我国生猪养殖企业的黄金发展期•头部企业产能率先企稳上升,未来迎来量价齐升的时期•2020年展望:产能恢复仍需时间,价格中枢将维持在高位•建议重点关注:牧原股份、温氏股份、正邦科技等 非瘟疫情回顾:产能去化巨大,生猪价格快速上涨非洲猪瘟病毒特点:致死率高+耐受性极强非洲猪瘟病毒是双链DNA病毒,有两层囊膜,一般情况下较为稳定,它耐酸、耐碱和耐低温,在活体和血液中可以长期存活,对生猪的致死率极高,当前尚无有效的疫苗,正是由于它的特殊性,对我国生猪养殖行业造成了较大的损失。疫情去化最严重的时期已过,生猪存栏企稳向上2018年8月起,我国开始发生第一例非洲猪瘟,由于我国生猪的养殖密度较高和产能区域性的不匹配,一年多的时间,非瘟传遍了全国各省份和自治区,对我国生猪养殖行业产生了巨大的影响,据农业农村部统计数据,我国能繁母猪存栏同比最大降幅为38.9%,10月和11月连续两月分别环比转正0.6%和4.0%,生猪存栏同比最大降幅为41.4%,11月开始环比转正2%。-41.40-39.77-50.00-40.00-30.00-20.00-10.000.0010.00%生猪存栏 环比生猪存栏 同比-38.90-34.57-50.00-40.00-30.00-20.00-10.000.0010.00%能繁母猪存栏 环比能繁母猪存栏 同比图表1:生猪存栏企稳上升图表2:能繁母猪存栏企稳上升资料来源:农业农村部,方正证券研究所资料来源:农业农村部,方正证券研究所4 分区域来看,北方产能企稳向上,南方恢复仍需时间从第三方的数据来看,截至19年12月12日,全国的产能去化幅度接近50%,其中,华南地区去化最为严重,去化幅度60%+,其次西南地区,去化幅度50%+,华东和华中区域去化接近50%,华北和东北发生非瘟疫情时间较早,产能开始逐步恢复。区域全国母猪存栏华北北京-50.00%河北-46.20%山西-38.00%山东-43.90%河南-38.00%东北辽宁-38.00%吉林-37.20%黑龙江-38.00%华东江苏-63.00%浙江-35.60%华中安徽-47.00%江西-49.00%湖北-53.00%湖南-48.60%华南福建-49.60%广东-70.00%广西-76.50%西南四川-43.50%贵州-66.90%云南-56.00%东北内蒙古-26.00%全国-49.33%图表3:生猪主要养殖省份产能去化幅度资料来源:涌益咨询,方正证券研究所5非瘟疫情回顾:产能去化巨大,生猪价格快速上涨 44.080510152025303540455012.6-12.1211.29-12.511.22-11.2811.15-11.2111.8-11.1411.1-11.710.25-10.3110.18-10.2410.11-10.1710.7-10.109.20-9.269.13-9.199.6-9.128.30-9.58.23--8.298.16-8.228.9-8.158.2-8.87.26-8.17.19-7.257.12-7.187.5-7.116.28-7.46.21-6.276.14-6.206.7-6.135.31-6.65.24-5.305.17-5.235.10-5.165.3-5.94.26-5.24.19-4.254.12-4.174.5-4.113.29-4.43.22-3.283.15-3.213.8-3.143.1-3.72.22-2.282.15-2.212.8-2.132.1-2.71.25-1.311.18-1.241.11-1.171.4-1.1012.28-1.412.21-12.2712.14-12.2012.7-12.1311.30-12.611.23-11.2911.16-11.2211.9-11.1511.2-11.810.26-11.110.19-10.2510.12-10.1810.5-10.119.30-10.49.21-9.279.14-9.209.7-9.138.31-9.68.24-8.308.17-8.238.10-8.168.3-8.97.27-8.27.20-7.26河南湖南湖北江西山东河北辽宁吉林黑龙江四川广东广西浙江江苏西南、华中地区疫情扩散北方疫情扩散,南北价差拉大图表4:主要省份生猪周价格(元/kg)2018年2019年华南地区疫情加重,抛售致价格处于低位随着疫情对南北各省份的持续产能去化,生猪价格快速上涨,突破40元/公斤,大幅创历史新高。价格快速上涨,并创新高非瘟疫情回顾:产能去化巨大,生猪价格快速上涨6资料来源:涌益咨询,方正证券研究所 参照俄罗斯的经验,疫情将在我国长期存在,但养殖结构将发生巨变非洲猪瘟疫情将在我国常态化存在从2007年-2019年,俄罗斯的非瘟疫情仍然持续不断。我国是全球第一大生猪养殖大国,2018年年产生猪近7亿头,高密度的养殖环境使我国发生疫情的概率大大增加,预计非洲猪瘟疫情短时间内在我国很难根除,疫情将保持常态化。养殖结构发生巨变,规模化程度提升明显俄罗斯发生非瘟的期间,生猪产量持续增加,这主要是由于其规模化进程的速度明显加快,从2005年到2018年,俄罗斯规模化企业的占比从28%提升至86%,其中排名前20的企业的占比从2010年的49%提升至2018年的65%,在此过程中,散户由于养殖设备的落后、防疫的不足以及政府的不支持退出速度加快,从2005年的72%减少为2018年的14%。2019年,俄罗斯已经由净进口国转变为净出口国。图表5:俄罗斯疫情持续发生(例)图表6:俄罗斯规模化企业猪肉产量快速提升图表7:俄罗斯散户退出速度加快资料来源:OIE,方正证券研究所资料来源:俄罗斯兽医检疫监督局,方正证券研究所资料来源:俄罗斯兽医检疫监督局,方正证券研究所64738453106228808529820311211805010015020025030035028% 33%42% 45% 50% 55% 59% 65%72% 77% 80% 82% 84% 86%0%20%40%60%80%100%050010001500200025003000350020052006200720082009201020112012201320142015201620172018规模养殖企业猪肉产量(千吨)占比72% 67% 58% 55% 50% 45% 41% 35% 28% 23% 20% 18% 16% 14%-80%-60%-40%-20%0%20%40%60%80%020040060080010001200散户的猪肉产量(千吨)占比7 参照俄罗斯的经验,疫情将在我国长期存在,但养殖结构将发生巨变俄罗斯前20家生猪养殖企业从2010年占比49%提升至2018年的65%。图表8:俄罗斯前20强生猪养殖企业占比大幅提升2010年2018年2010年俄罗斯猪肉生产商前20强生产商名称屠宰生猪活体总重量(万吨)占比MIRATORG13.31 7.80%GK Agro-Belogorie10.01 5.90%Cherkizovo8.88 5.20%ооо "продо менеджмент"7.60 4.50%гк оао "белгородский бекон"5.85 3.40%Agrarian Group4.80 2.80%KoPITANIYA4.30 2.50%Eksima3.53 2.10%ооо комос групп3.50 2.00%зао "тропарево"2.63 1.50%Agrofirma Ariant2.61 1.50%Kamsk Bacon2.39 1.40%Belgrankorm2.22 1.30%оао "пермский свинокомплекс"2.11 1.20%зао "агрофирма"дороничи"1.98 1.20%ооо спк "звениговский"1.84 1.10%ооо ук "бвк"1.77 1.00%ооо схпк "чистогорский"1.66 1.00%ооо "ук рапт"1.59 0.90%ооо "рюрик - агро"1.49 0.90%20强合计84.08 49%其它生产商86.81 51%2018年俄罗斯猪肉生产商前20强生产商名称屠宰生猪活体总重量(万吨)占比MIRATORG42.2 10.20%Cherkizovo25.0 6.10%GK Agro-Belogorie21.9 5.30%RusAgro21.8 5.30%VelikyeLuki Pig Holding21.6 5.20%Agropromkomplektacija19.3 4.70%GK AgroEco15.9 3.90%Agrarian Group15.0 3.60%KoPITANIYA10.8 2.60%DON Agro Industrial Corporation10.5 2.50%Agrofirma Ariant9.9 2.40%OSTANKINO7.7 1.90%Belgrankorm6.6 1.60%Eksima6.4 1.50%UC RPBI Group6.2 1.50%Galina AgroHolding5.9 1.40%Coral5.4 1.30%PromAgro Holding5.3 1.30%Bashkir Meat Company5.3 1.30%Kamsk Bacon5.1 1.20%20强合计267.9 65%其它生产商144.5 35%资料来源:俄罗斯兽医检疫监督局,方正证券研究所8 201620172018温氏股份1712.71904.22229.7牧原股份311.4723.71101.1正邦科技226.5342.3554.0新希望116.7240.0255.4中粮肉食171.2222.6255.0天邦股份58.0101.4217.0大北农40.064.3113.1新五丰49.355.074.5唐人神24.554.468.1天康生物30.948....




发表评论取消回复