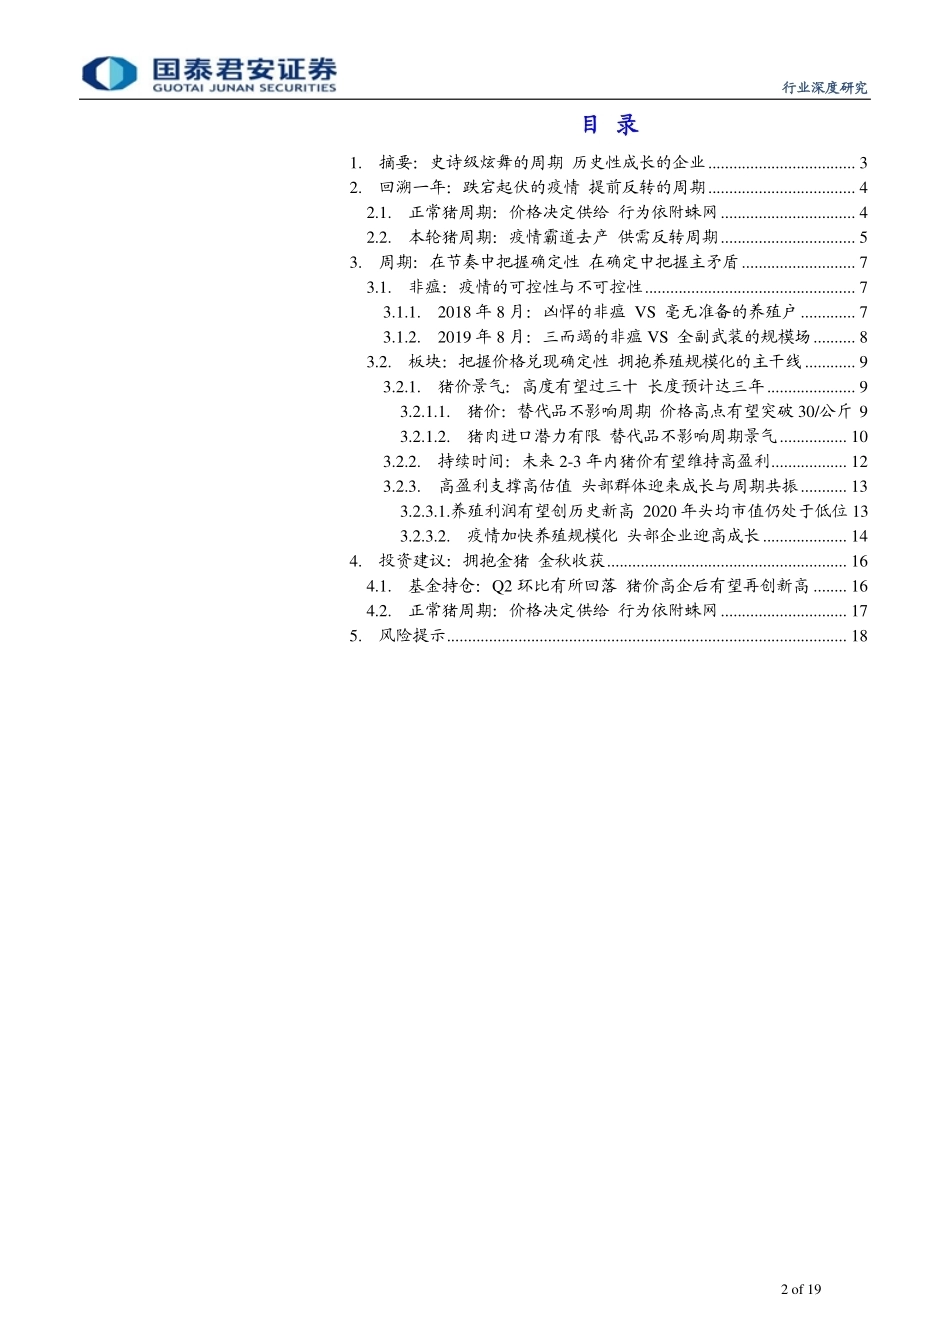
请务必阅读正文之后的免责条款部分 [Table_MainInfo] [Table_Title]2019.08.01 史诗级炫舞的周期 历史性成长的企业 ——回溯非洲猪瘟一周年 钟凯锋(分析师) 鲁家瑞(分析师) 李晓渊(分析师) 021-38674876 021-38677618 021-38674936 zhongkaifeng@gtjas.com lujiarui@gtjas.com lixiaoyuan@gtjas.com 证书编号 S0880517030005 S0880518070001 S0880518070003 本报告导读: 回溯非瘟一周年,先验得到证实,非典型周期如实反转;预判未来,猪价上涨将超预期,拥抱本轮的非典型性猪周期,分享集团化企业周期与成长共振红利。 摘要: [Table_Summary]投资建议:随着价格的全面上涨,继续推荐生猪板块。推荐标的:天邦股份、正邦科技、大北农、温氏股份、新希望、牧原股份等;产业链推荐标的:圣农发展、益生股份、民和股份、仙坛股份、海大集团、中牧股份、生物股份、瑞普生物等。 回溯非瘟一周年:先验得到证实,非典型周期如实反转。2018 年 8 月国内确认第一例非洲猪瘟疫情,2018 年 9 月份我们在第一篇非洲猪瘟深度报告《非洲猪瘟:撬动周期的底 挑动众人的心》明确提到周期会提前反转;在 2018 年 10 月至 2019 年 2 月疫情展现出超预期的破坏性,规模场与种猪场中招,周期基本确立反转,我们于 2019 年 2 月份发布第二篇非洲猪瘟深度报告《非洲猪瘟:疫情下的非典型周期 抢占周期制高点》,明确提出本轮猪周期是疫情强干扰下的非典型猪周期,建议积极拥抱行业趋势。此后板块一骑绝尘,领跑市场。 预判未来:猪价仍是当前阶段主要催化剂,拥抱本轮的非典型性猪周期,分享集团化企业周期与成长共振红利。由于本轮猪周期是非洲猪瘟带来的非典型性猪周期,价格上涨的同时,市场也在担忧上市公司出栏量的稳定性。对此,我们认为本轮疫情带来的非典型猪周期将在价格高度和高盈利时间跨度上超预期。具体逻辑如下: 逻辑一:未来一年内疫情将得到缓解。主要依据在于:1)经过一年的产能淘汰,国内养殖密度大幅度下滑;2)从病理上看,非洲猪瘟是一种亲密性传播疾病,传播能力不强;3)头部企业经过一年的改造升级,经验有了很大提升;4)国外疫情国的历史表明非洲猪瘟是完全可以做到防控的。 逻辑二:未来 2-3 年内猪价有望维持高盈利。从本轮周期的产能去化程度来看,猪价高点有可能突破 30 元/公斤。从我们即不考虑后续疫苗,又不考虑大规模进口猪肉影响的测算模型来看,未来 4-5 年国内都会缺猪肉;如果考虑后续疫苗成功和进口美国订单代养猪肉,猪肉在未来 2-3 年内仍然会维持高盈利。根据以上假设,2020 年单头产能对应的盈利有望达到1150 元,单头盈利高点接近 2000 元。 逻辑三:高盈利支撑高估值,头部群体进入发展快车道。在疫情带来的本轮超级猪周期中,上市公司股价将有望迎来业绩与估值的戴维斯双击,头均市值有望突破前轮周期高点。此外,对照俄罗斯行业发展规律来看,国内头部企业有望凭借资金与技术优势加快市占率提升,迎来周期与成长共振行情。 风险提示:非洲猪瘟在人为的干扰下继续不可控。 [Table_Invest]评级: 增持 上次评级:增持 [Table_subIndustry]细分行业评级 农产品加工 增持 农业服务业 增持 基础农业生产 增持 [Table_Report]相关报告 农业:《报复性上涨的猪价 史诗级炫舞的周期》 2019.07.28 农业:《7 月播种 金秋丰收》 2019.07.21 农业:《最后蔓延的疫情区 报复性上涨的猪价》 2019.07.14 农业:《顶住疫情压力,猪养殖公司迎来量价齐升》 2019.07.07 农业:《农产品蓄力涨价 把握养殖种植共振》 2019.06.16 行业深度研究农业 股票研究 证券研究报告 行业深度研究 请务必阅读正文之后的免责条款部分 2 of 19 目 录 1. 摘要:史诗级炫舞的周期 历史性成长的企业 ................................... 3 2. 回溯一年:跌宕起伏的疫情 提前反转的周期 ................................... 4 2.1. 正常猪周期:价格决定供给 行为依附蛛网 ................................ 4 2.2. 本轮猪周期:疫情霸道去产 供需反转周期 ................................ 5 3. 周期:在节奏中把握确定性 在确定中把握主矛盾 ........................... 7 3.1. 非瘟:疫情的可控性与不可控性 .................................................. 7 3.1.1. 2018 年 8 月:凶悍的非瘟 VS 毫无准备的养殖户 ............. 7 3.1.2. 2019 年 8 月:三而竭的非瘟 VS 全副武装的规模场 .......... 8 3.2. 板块:把握价格兑现确定性 拥抱养殖规模化的主干线 ............ 9 3.2.1. 猪价景气:高度有望过三十 长度预计达三年 ..................... 9 3.2.1.1. 猪价:替代品不影响周期 价格高点有望突破 30/公斤 9 3.2.1.2. 猪肉进口潜力有限 替代品不影响周期景气 ................ 10 3.2.2. 持续时间:未来 2-3 年内猪价有望维持高盈利 .................. 12 3.2.3. 高盈利支撑高估值 头部群体迎来成长与周期共振 ........... 13 3.2.3.1.养殖利润有望创历史新高 2020 年头均市值仍处于低位 13 3.2.3.2. 疫情加快养殖规模化 头部企业迎高成长 .................... 14 4. 投资建议:拥抱金猪 金秋收获 ......................................................... 16 4.1. 基金持仓:Q2 环比有所回落 猪价高企后有望再创新高 ........ 16 4.2. 正常猪周期:价格决定供给 行为依附蛛网 .............................. 17 5. 风险提示 ............................................................................................... 18 行业深度研究 请务必阅读正文之后的免责条款部分 3 of 19 1. 摘要:史诗级炫舞的周期 历史性成长的企业 回溯非瘟一周年:先验得到证实,非典型周期如实反转。2018 年 8 月国内确认第一例非洲猪瘟疫情,2018 年 9 月份我们在第一篇非洲猪瘟深度报告《非洲猪瘟:撬动周期的底 挑动众人的心》明确提到周期会提前反转;在 2018 年 10 月至 2019 年 2 月疫情展现出超预期的破坏性,周期基本确立反转,我们于 2019 年 2 月份发布第二篇非洲猪瘟深度报告《非洲猪瘟:疫情下的非典型周期 抢占周期制高点》,明确提出本轮猪周期是疫情强干扰下的非典型猪周期,此后板块一骑绝尘,领跑市场。 预判未来:猪价仍是当前阶段主要催化剂,拥抱本轮的非典型性猪周期,分享集团化企业周期与成长共振红利。目前,生猪板块正处于价格兑现落地阶段,猪价的超预期上涨依然是当前板块的主要催化剂;但由于本轮猪周期是非洲猪瘟带来的非典型性猪周期,价格上涨的同时,市场也在担忧上市公司出栏量的稳定性。对此,我们认为本轮疫情带来的非典型猪周期将在价格的高度和高盈利的时间跨度上超预期,拥抱本轮非典型性猪周期,分享集团化企业周期与成长共振红利。具体逻辑依据如下: 逻辑一:未来一年内疫情将得到缓解。主要依据在于:1)经过一年的产能淘汰,国内养殖密度大幅度下滑,外界环境的好转可以大幅度阶段传播途径;2)非洲猪瘟实际上是一种亲密性传播疾病,传播途径的有效切断将直接降低疫情的发病率;3)国内头部企业经过一年的改造升级,在针对疫情的管理方面有了根本上的改变,这从部分复养成功案例可以侧面得到验证;4)国外没有一个国家因为非洲猪瘟造成出栏的断崖式下滑,这表明非洲猪瘟是完全可以做到防控的。 逻辑二:未来 2-3 年内猪价有望维持高盈利。从上一轮周期复盘来看,猪价的弹性是供给近 7 倍;从本轮周期的产能去化程度来看,猪价高点有可能突破 30 元/公斤。此外,从我们即不考虑后续疫苗,又不考虑大规模进口猪肉影响的测算模型来看,未来 4-5 年国内都会缺猪肉;如果考虑后续疫苗成功和进口美国订单代养猪肉,猪肉在未来 2-3 年内仍然会维持高盈利。根据以上假设,2020 年单头产能对应的盈利有望达到1150 元,单头盈利高点接近 2000 元。 逻辑三:高盈利支撑高估值,头部群体进入发展快车道。在疫情带来的本轮超级猪周期中,上市公司股价将有望迎来业绩与估值的戴维斯双击,头均市值有望突破前轮周期高点。此外,对照俄罗斯行业发展规律来看,国内头部企业有望凭借资金与技术优势加快市占率提升,迎来周期与成长共振行情。 投资建议:猪周期反转已在路上,随着价格的全面上涨,板块将迎来强催化剂,继续推荐生猪板块,布局 2019 金猪大年。推荐标的:天邦股份、正邦科技、大北农、温氏股份、新希望、牧原股份等;产业链推荐标的:圣农发展、益生股份、民和股份、仙坛股份、海大集团、中牧股份、生物股份、瑞普生物等。 行业深度研究 请务必阅读正文之后的免责条款部分 4 of 19 2. 回溯一年:跌宕起伏的疫情 提前反转的周期 回溯非瘟一周年:先验理论得到证实,非典型周期如实反转。2018 年 8月国内确认第一例非洲猪瘟疫情,2018 年 9 月份我们在第一篇非洲猪瘟深度报告《非洲猪瘟:撬动周期的底 挑动众人的心》明确提到周期会提前反转;在 2018 年 10 月至 2019 年 2 月疫情展现出超预期的破坏性,我们于 2019 年 2 月份发布第二篇非洲猪瘟深度报告《非洲猪瘟:疫情下的非典型周期 抢占周期制高点》,明确提出本轮猪周期是疫情强干扰下的非典型猪周期,此后板块一骑绝尘,领跑市场。 2.1. 正常猪周期:价格决定供给 行为依附蛛网 周期属于散养户群体,行为依附蛛网模型。猪周期是农产品当中最重要的周期,以猪价大幅波动为特征;其中,猪价与供给的演绎模型主要基于经典蛛网模型理论,形成围绕以二元母猪为核心的产能周期。2006 年至今,市场经历三轮完整的猪周期,一轮完整猪周期运行长度为 3-4 年。我们认为周期波动的内在驱动在于人心对利润的驱逐和对亏损的逃离,国内生猪行业散养户产能占比超过一半,这个养殖群体正是国内猪周期维持 3-4 年一轮的核心原因。 图 1:猪周期本质是蛛网模型下的产能超调 图 2:国内散养户养殖比例依然接近 50% 数据来源:中国知网 数据来源:wind,国泰君安证券研究 回顾历史:亏损与资金约束是正常周期的反转的核心要点。上一轮周期底部(2013-2015 年初)是完全市场化去产能的典型案例:2013 年春节后行业首次步入亏损期,2014 年春节后行业再次深亏;2015 年春节后第三次探底。总体来看,上一轮周期底部维持 2 年之久,单头亏损 100 元以上的时间累积达到 7 个月,持续的亏损和资金约束最终击垮养殖户的后市信心,加快淘汰能繁母猪,行业实现触底反转。 3%4%7%8%40%41%44%44%57%55%49%48%0%10%20%30%40%50%60%70%80%90%100%2014201520162017散养户规模场一体化 行业深度研究 请务必阅读正文之后的免责条款部分 5 of 19 图 3:上一轮周期底部维持两年时间 数据...




发表评论取消回复