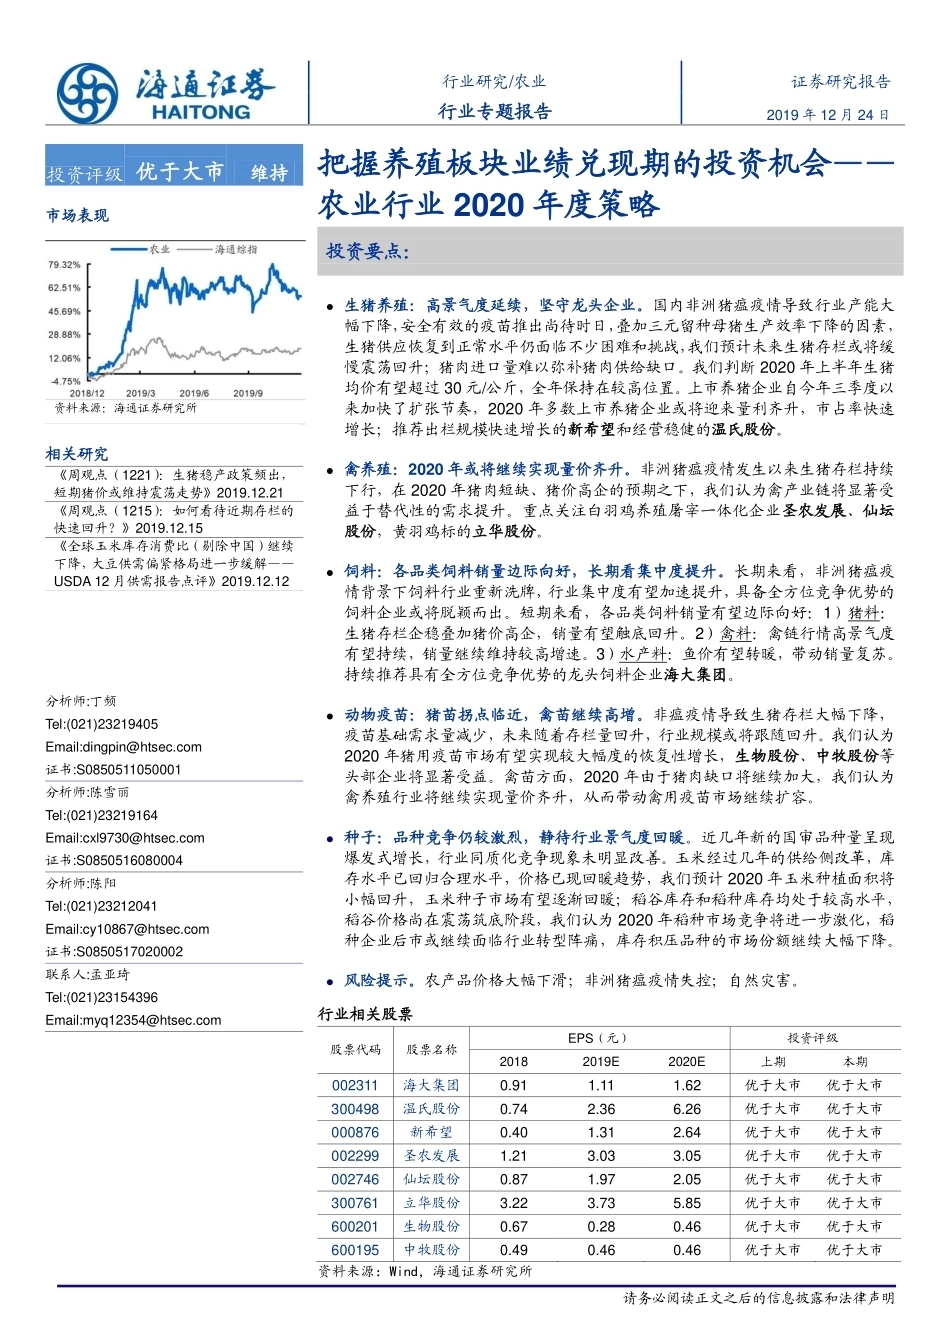
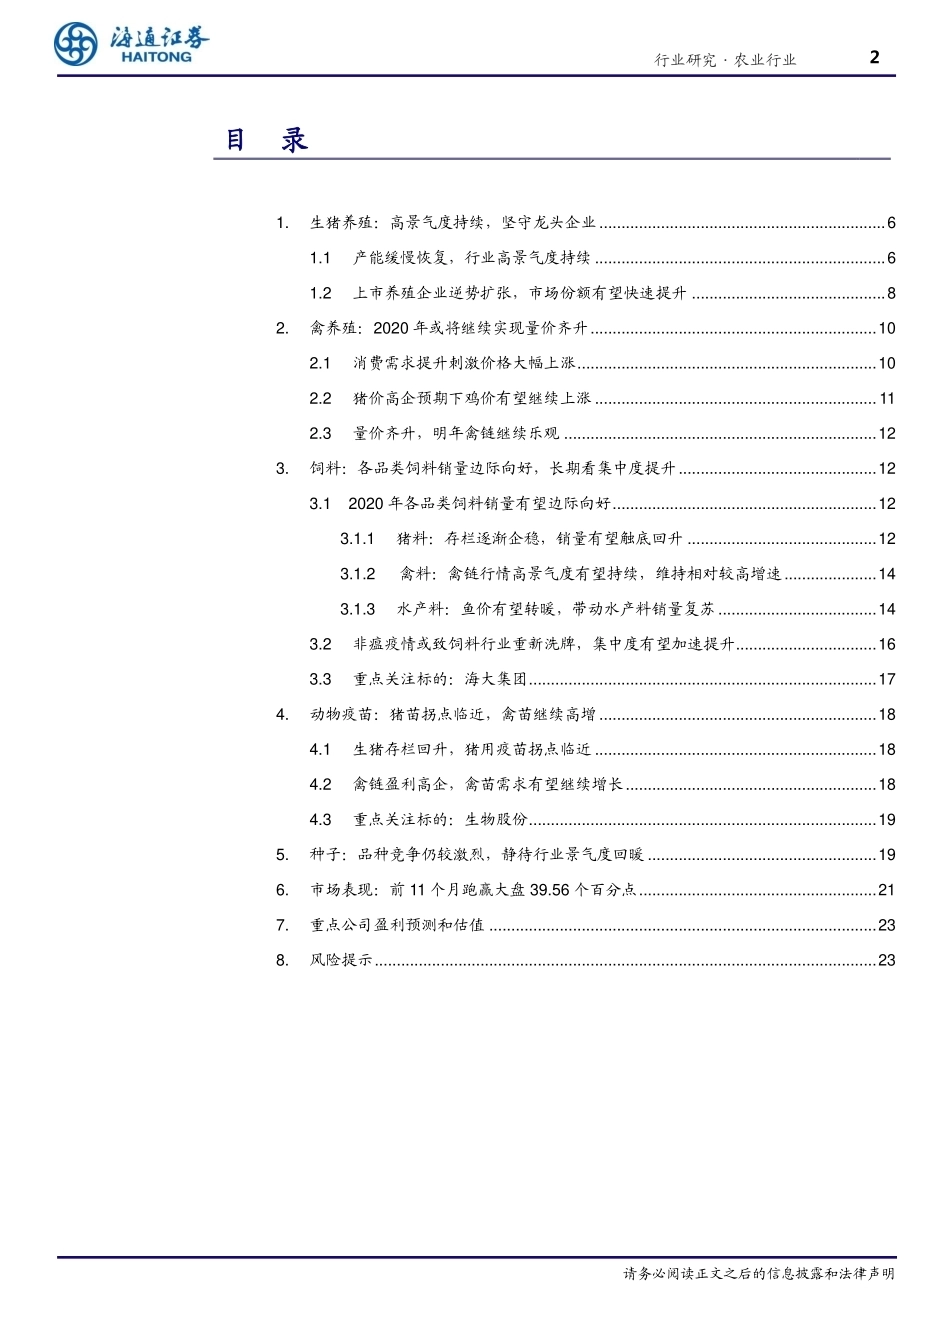
请务必阅读正文之后的信息披露和法律声明 [Table_MainInfo] 行业研究/农业 证券研究报告 行业专题报告 2019 年 12 月 24 日 [Table_InvestInfo] 投资评级 优于大市 维持 市场表现 [Table_QuoteInfo] 资料来源:海通证券研究所 相关研究 [Table_ReportInfo] 《周观点(1221):生猪稳产政策频出,短期猪价或维持震荡走势》2019.12.21 《周观点(1215):如何看待近期存栏的快速回升?》2019.12.15 《全球玉米库存消费比(剔除中国)继续下降,大豆供需偏紧格局进一步缓解——USDA 12 月供需报告点评》2019.12.12 [Table_AuthorInfo] 分析师:丁频 Tel:(021)23219405 Email:dingpin@htsec.com 证书:S0850511050001 分析师:陈雪丽 Tel:(021)23219164 Email:cxl9730@htsec.com 证书:S0850516080004 分析师:陈阳 Tel:(021)23212041 Email:cy10867@htsec.com 证书:S0850517020002 联系人:孟亚琦 Tel:(021)23154396 Email:myq12354@htsec.com 把握养殖板块业绩兑现期的投资机会——农业行业 2020 年度策略 [Table_Summary] 投资要点: 生猪养殖:高景气度延续,坚守龙头企业。国内非洲猪瘟疫情导致行业产能大幅下降,安全有效的疫苗推出尚待时日,叠加三元留种母猪生产效率下降的因素,生猪供应恢复到正常水平仍面临不少困难和挑战,我们预计未来生猪存栏或将缓慢震荡回升;猪肉进口量难以弥补猪肉供给缺口。我们判断 2020 年上半年生猪均价有望超过 30 元/公斤,全年保持在较高位臵。上市养猪企业自今年三季度以来加快了扩张节奏,2020 年多数上市养猪企业或将迎来量利齐升,市占率快速增长;推荐出栏规模快速增长的新希望和经营稳健的温氏股份。 禽养殖:2020 年或将继续实现量价齐升。非洲猪瘟疫情发生以来生猪存栏持续下行,在 2020 年猪肉短缺、猪价高企的预期之下,我们认为禽产业链将显著受益于替代性的需求提升。重点关注白羽鸡养殖屠宰一体化企业圣农发展、仙坛股份,黄羽鸡标的立华股份。 饲料:各品类饲料销量边际向好,长期看集中度提升。长期来看,非洲猪瘟疫情背景下饲料行业重新洗牌,行业集中度有望加速提升,具备全方位竞争优势的饲料企业或将脱颖而出。短期来看,各品类饲料销量有望边际向好:1)猪料:生猪存栏企稳叠加猪价高企,销量有望触底回升。2)禽料:禽链行情高景气度有望持续,销量继续维持较高增速。3)水产料:鱼价有望转暖,带动销量复苏。持续推荐具有全方位竞争优势的龙头饲料企业海大集团。 动物疫苗:猪苗拐点临近,禽苗继续高增。非瘟疫情导致生猪存栏大幅下降,疫苗基础需求量减少,未来随着存栏量回升,行业规模或将跟随回升。我们认为2020 年猪用疫苗市场有望实现较大幅度的恢复性增长,生物股份、中牧股份等头部企业将显著受益。禽苗方面,2020 年由于猪肉缺口将继续加大,我们认为禽养殖行业将继续实现量价齐升,从而带动禽用疫苗市场继续扩容。 种子:品种竞争仍较激烈,静待行业景气度回暖。近几年新的国审品种量呈现爆发式增长,行业同质化竞争现象未明显改善。玉米经过几年的供给侧改革,库存水平已回归合理水平,价格已现回暖趋势,我们预计 2020 年玉米种植面积将小幅回升,玉米种子市场有望逐渐回暖;稻谷库存和稻种库存均处于较高水平,稻谷价格尚在震荡筑底阶段,我们认为 2020 年稻种市场竞争将进一步激化,稻种企业后市或继续面临行业转型阵痛,库存积压品种的市场份额继续大幅下降。 风险提示。农产品价格大幅下滑;非洲猪瘟疫情失控;自然灾害。 行业相关股票 [Table_StockInfo] 股票代码 股票名称 EPS(元) 投资评级 2018 2019E 2020E 上期 本期 002311 海大集团 0.91 1.11 1.62 优于大市 优于大市 300498 温氏股份 0.74 2.36 6.26 优于大市 优于大市 000876 新希望 0.40 1.31 2.64 优于大市 优于大市 002299 圣农发展 1.21 3.03 3.05 优于大市 优于大市 002746 仙坛股份 0.87 1.97 2.05 优于大市 优于大市 300761 立华股份 3.22 3.73 5.85 优于大市 优于大市 600201 生物股份 0.67 0.28 0.46 优于大市 优于大市 600195 中牧股份 0.49 0.46 0.46 优于大市 优于大市 资料来源:Wind,海通证券研究所 行业研究〃农业行业 请务必阅读正文之后的信息披露和法律声明 2 目 录 1. 生猪养殖:高景气度持续,坚守龙头企业 ................................................................. 6 1.1 产能缓慢恢复,行业高景气度持续 .................................................................. 6 1.2 上市养殖企业逆势扩张,市场份额有望快速提升 ............................................ 8 2. 禽养殖:2020 年或将继续实现量价齐升 ................................................................. 10 2.1 消费需求提升刺激价格大幅上涨 .................................................................... 10 2.2 猪价高企预期下鸡价有望继续上涨 ................................................................ 11 2.3 量价齐升,明年禽链继续乐观 ....................................................................... 12 3. 饲料:各品类饲料销量边际向好,长期看集中度提升 ............................................. 12 3.1 2020 年各品类饲料销量有望边际向好 ............................................................ 12 3.1.1 猪料:存栏逐渐企稳,销量有望触底回升 ........................................... 12 3.1.2 禽料:禽链行情高景气度有望持续,维持相对较高增速 ..................... 14 3.1.3 水产料:鱼价有望转暖,带动水产料销量复苏 .................................... 14 3.2 非瘟疫情或致饲料行业重新洗牌,集中度有望加速提升 ................................ 16 3.3 重点关注标的:海大集团 ............................................................................... 17 4. 动物疫苗:猪苗拐点临近,禽苗继续高增 ............................................................... 18 4.1 生猪存栏回升,猪用疫苗拐点临近 ................................................................ 18 4.2 禽链盈利高企,禽苗需求有望继续增长 ......................................................... 18 4.3 重点关注标的:生物股份 ............................................................................... 19 5. 种子:品种竞争仍较激烈,静待行业景气度回暖 .................................................... 19 6. 市场表现:前 11 个月跑赢大盘 39.56 个百分点 ...................................................... 21 7. 重点公司盈利预测和估值 ........................................................................................ 23 8. 风险提示 .................................................................................................................. 23 行业研究〃农业行业 请务必阅读正文之后的信息披露和法律声明 3 图目录 图 1 生猪存栏变动 ...................................................................................................... 6 图 2 能繁母猪存栏变动............................................................................................... 6 图 3 生猪价格(元/公斤) .......................................................................................... 6 图 4 仔猪价格(元/公斤) .......................................................................................... 6 图 5 猪肉进口量及其占比 ........................................................................................... 7 图 6 生产性生物资产环比变动(%) ......................................................................... 9 图 7 季度资本开支(亿元) ....................................................................................... 9 图 8 主产区鸡苗平均价(元/羽) ............................................................................. 10 图 9 主产区毛鸡均价及养殖利润 .............................................................................. 10 图 10 2018 年我国畜禽肉类产量(万吨) .................................




发表评论取消回复