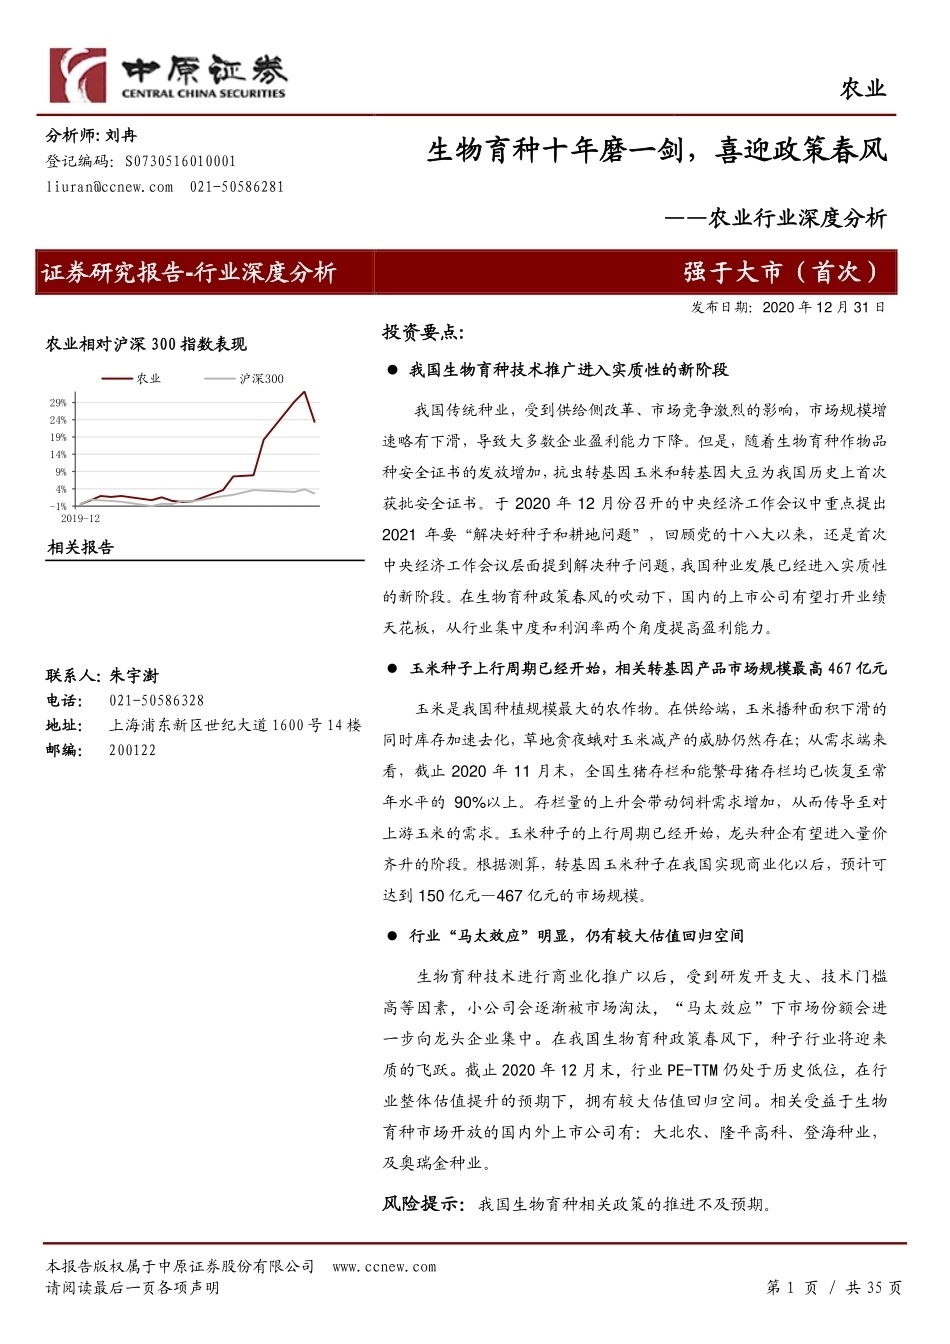
本报告版权属于中原证券股份有限公司 www.ccnew.com 请阅读最后一页各项声明 第 1 页 / 共 35 页 农业 分析师:刘冉 登记编码:S0730516010001 liuran@ccnew.com 021-50586281 生物育种十年磨一剑,喜迎政策春风 ——农业行业深度分析 证券研究报告-行业深度分析 强于大市(首次) 农业相对沪深 300 指数表现 相关报告 联系人: 朱宇澍 电话: 021-50586328 地址: 上海浦东新区世纪大道 1600 号 14 楼 邮编: 200122 发布日期:2020 年 12 月 31 日 投资要点: 我国生物育种技术推广进入实质性的新阶段 我国传统种业,受到供给侧改革、市场竞争激烈的影响,市场规模增速略有下滑,导致大多数企业盈利能力下降。但是,随着生物育种作物品种安全证书的发放增加,抗虫转基因玉米和转基因大豆为我国历史上首次获批安全证书。于 2020 年 12 月份召开的中央经济工作会议中重点提出2021 年要“解决好种子和耕地问题”,回顾党的十八大以来,还是首次中央经济工作会议层面提到解决种子问题,我国种业发展已经进入实质性的新阶段。在生物育种政策春风的吹动下,国内的上市公司有望打开业绩天花板,从行业集中度和利润率两个角度提高盈利能力。 玉米种子上行周期已经开始,相关转基因产品市场规模最高 467 亿元 玉米是我国种植规模最大的农作物。在供给端,玉米播种面积下滑的同时库存加速去化,草地贪夜蛾对玉米减产的威胁仍然存在;从需求端来看,截止 2020 年 11 月末,全国生猪存栏和能繁母猪存栏均已恢复至常年水平的 90%以上。存栏量的上升会带动饲料需求增加,从而传导至对上游玉米的需求。玉米种子的上行周期已经开始,龙头种企有望进入量价齐升的阶段。根据测算,转基因玉米种子在我国实现商业化以后,预计可达到 150 亿元—467 亿元的市场规模。 行业“马太效应”明显,仍有较大估值回归空间 生物育种技术进行商业化推广以后,受到研发开支大、技术门槛高等因素,小公司会逐渐被市场淘汰,“马太效应”下市场份额会进一步向龙头企业集中。在我国生物育种政策春风下,种子行业将迎来质的飞跃。截止 2020 年 12 月末,行业 PE-TTM 仍处于历史低位,在行业整体估值提升的预期下,拥有较大估值回归空间。相关受益于生物育种市场开放的国内外上市公司有:大北农、隆平高科、登海种业,及奥瑞金种业。 风险提示:我国生物育种相关政策的推进不及预期。 -1%4%9%14%19%24%29%2019-12农业 沪深300 每日免费获取报告1、每日微信群内分享7+最新重磅报告;2、每日分享当日华尔街日报、金融时报;3、每周分享经济学人4、行研报告均为公开版,权利归原作者所有,起点财经仅分发做内部学习。扫一扫二维码关注公号回复:研究报告加入“起点财经”微信群。。 rQoNpRxOrQnNsNpMrOqMrQ7NdN7NtRmMpNqRkPrRrQjMpPqR6MpPoPNZoOtNxNpMtQ 农业 本报告版权属于中原证券股份有限公司 www.ccnew.com 请阅读最后一页各项声明 第 3 页 / 共 35 页 图 9:2019 年我国玉米消费结构图(单位:%) ..................................................................... 8 图 10:2008 年以来国内玉米市场批发价格变化(单位:元/公斤) ........................................ 9 图 11:2018 年 1 月以来国内猪饲料产量变化情况(万吨) .................................................. 10 图 12:2018 年 1 月以来国内猪饲料价格变化(元/公斤) .................................................... 10 图 13:我国玉米进口历史数据(单位:万吨) ...................................................................... 11 图 14:2013—2020 年国内稻谷消费量(单位:百万吨) ..................................................... 12 图 15:2013—2020 年我国稻谷库存(单位:百万吨) ........................................................ 12 图 16:2013 年以来国内水稻价格变化(元/吨) ................................................................... 12 图 17:2010—2020 年国内小麦消费量(单位:百万吨) ..................................................... 15 图 18:2010—2020 年我国小麦库存(单位:百万吨) ........................................................ 15 图 19:2009 年以来国内小麦价格变化(元/吨) ................................................................... 15 图 20:2018 年全球种子市场份额分布 ................................................................................... 16 图 21:2018 年我国主粮作物种子企业数量(单位:家) ...................................................... 17 图 22:转基因玉米对比普通玉米示意图 ................................................................................. 20 图 23:1996—2018 年种植转基因作物国家的数量(个) ..................................................... 21 图 24:2018 年全球转基因作物的种植面积(亿亩) ............................................................. 22 图 25:我国转基因种子安全证书申请流程 ............................................................................. 23 图 26:国际种业竞争格局(单位:%) ................................................................................. 26 图 27:2017 年孟山都主营业务比例分布(单位:%) .......................................................... 27 图 28:孟山都销售毛利率、净利率变化(单位:%) ........................................................... 27 图 29:孟山都研发费用及同比增速(单位:亿美元,%) .................................................... 28 图 30:孟山都研发费用占销售收入比例(单位:%) ........................................................... 28 图 31:2015—2019 年上市公司毛利率(单位:%) ............................................................ 30 图 32:2019 年度研发费用及占营收比例(单位:亿元,%) ............................................... 30 图 33:生物育种板块整体估值水平(PE-TTM) ................................................................... 31 图 34:生物育种板块整体估值水平(PB) ............................................................................ 32 表 1:2004—2020 年我国稻谷最低收购价格(元/斤) ......................................................... 13 表 2:2006—2020 年我国小麦最低收购价格变化(元/公斤)............................................... 14 表 3:2018 年以来我国相关行业政策 ..................................................................................... 19 表 4:潜在市场规模测算 ......................................................................................................... 24 表 5:孟山都公司转基因种业主要并购事件 ............................................................................ 27 表 6:我国部分上市种企数据对比 .......................................................................................... 28 表 7:部分种业上市公司估值对比 .......................................................................................... 30 农业 本报告版权属于中原证券股份有限公司 www.ccnew.com 请阅读最后一页各项声明 第 4 页 / 共 35 页 1. 我国传统种业发展稳健 农业属于第一产业,是以土地资源为生产对象的部门,在我国经济中发挥着关键作用。根据国家统计局定义,农业指种植业,即庄稼种植,包括粮食作物、经济作物等生产活动,而种业是农业产业的重要组成部分。 1.1. 种业相当于产业链中的“芯片” 目前,全球种业已经形成育种、制种、销售三大环节为主的较为成熟的产业链。其中,育种是农业生产活动产业链中上游的关键环节,相当于种植业中的“芯片”。农业生产流程一般包括农田基本建设,土壤耕作,播种及栽植,田间管理,收割及农田运输。在上游端,种子的培育成为上游端最重要的一环。除此之外,肥料、农药,以及现代化农业中的农业机械也是上游的组成部分。上游的这些农资原料占去了农户生产农作物约 40%的成本。以玉米为例,据农业农村网数据显示,全国 2018 年玉米种植的平均种子费用为 55.72 元/亩,占据玉米种植总成本的 5.33%。上游端其他的化肥费、农药费和机械作业费分别占据种植总成本的 13.16%、1.64%和 1...




发表评论取消回复