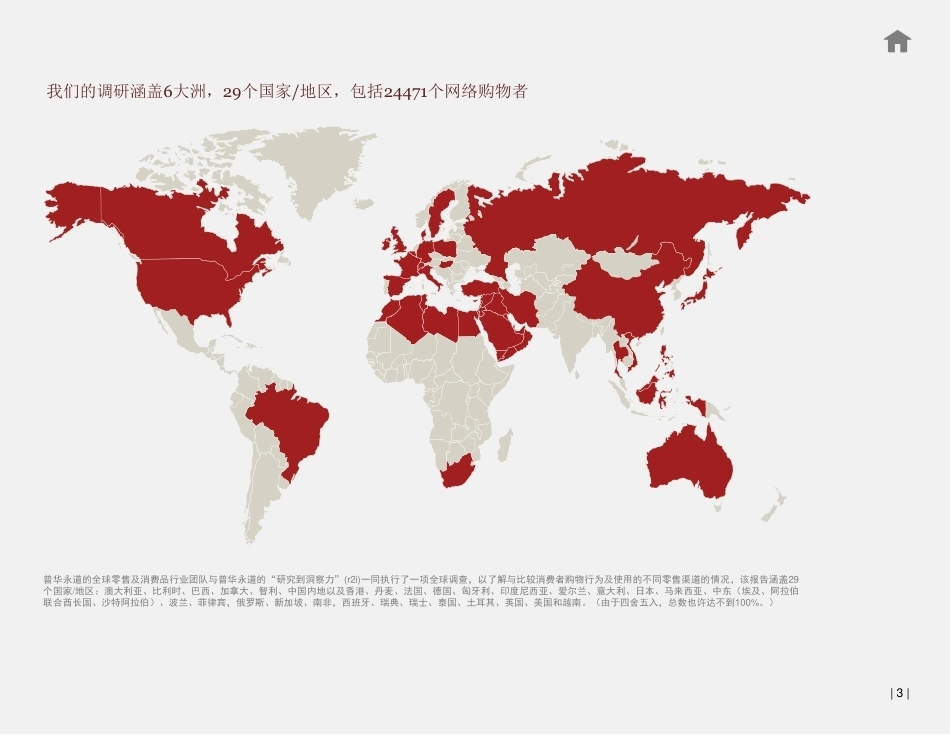
建设未来:零售商的十大投资领域2017年全零售www.pwc.com/2017totalretail John Maxwell导言:消费者选择的黄金时代意味着零售商面临的挑战更加紧迫在1912年1月版的《少年之侣》杂志上,高露洁“护齿牙膏”的广告语为“适用于所有家庭成员”。广告承诺:“牙好,身体好,精神就好”。那时,像高露洁和宝洁(P&G)这样的公司几乎每天都在流行的期刊上做广告。高露洁的广告让人回忆起那个消费者要求不多且竞争较小的时代。对消费者购物体验至关重要的所有人物 — 制造商、零售商和消费者,都明白自己扮演的“角色”,几乎一成不变。而时间快进到今天,不仅没有了固定台词的剧本,也没有了指定的角色扮演!消费者处于强势地位,拥有最终的决定权,这得益于手机的发展,全球市场只在点击之间,2017年是一个有选择的、便利且满足价值需求的黄金时代。全球零售与消费品行业主管合伙人消费品企业既承受着股东削减成本的压力,同时,也从全球市场提供的机会中受益。然而,零售商却处于困境,他们常常缺乏一个全球性品牌,并且面临需要不断再创新的技术动荡。这就是为什么普华永道2017年全零售报告的重点是零售商需要进行各领域的投资,才能在明天的市场上发展壮大。今年是普华永道连续第十年发布网络购物者调查报告,也是我们的第六个全球调查报告。在去年的《全零售报告》中,“他们说想要一场颠覆”。我们指出了最终达到临界点的消费者行为,其中包括:参与零售社区的活动,使用手机作为购物工具,以及具有“巨大影响力” 的社交媒体的出现。并且,消费者需要更加以服务为中心、具备专业知识的门店员工为他们提供服务。今年我们增加了几个新的调研领域,包括亚马逊网购带来的影响和顾客考虑将零售商作为医疗保健供应商的意愿。我们还深究其它调研资料,并借鉴了很多普华永道合伙人的见解。答案是—我们认为零售商需要考虑在十个方面进行投资才能保持竞争优势。| 2 |我们的调研涵盖6大洲,29个国家/地区,包括24471个网络购物者普华永道的全球零售及消费品行业团队与普华永道的“研究到洞察力”(r2i)一同执行了一项全球调查,以了解与比较消费者购物行为及使用的不同零售渠道的情况,该报告涵盖29个国家/地区:澳大利亚、比利时、巴西、加拿大、智利、中国内地以及香港、丹麦、法国、德国、匈牙利、印度尼西亚、爱尔兰、意大利、日本、马来西亚、中东(埃及、阿拉伯联合酋长国、沙特阿拉伯)、波兰、菲律宾,俄罗斯、新加坡、南非,西班牙、瑞典、瑞士、泰国、土耳其、英国、美国和越南。(由于四舍五入,总数也许达不到100%。)| 3 |投资风险从未如此之高管理投资回报对业务的健康发展至关重要。影响投资决策的因素有很多,从什么季节库存什么商品,到在一个特定的地理范围内开多少家门店。零售商有机会近距离审视他们在客户体验、员工、技术以及房地产等方面的投资。对于独立的零售商来说,风险从未如此之高。首先,竞争从未如此激烈。普华永道长期为零售客户提供服务的同事与我分享了新的竞争者是如何持续性地变革现有的商业模式。今天在零售业竞争,新的加入者不需要门店或仓库,他们可以位于任何一地 — 或在地球的另一端。只需在线播放器就能在客户终端上弹出每一类产品。右侧的亚马逊图表是基于今年的全零售行业调研数据而来的,它表明零售商如何与亚马逊竞争全球市场份额,全球28%的受访者称,因为有了亚马逊,他们不经常在零售店购物。在美国这个比例为37%。当谈到阿里巴巴的天猫,相当于中国版的亚马逊,来自中国24%的受访者称,因为有了天猫,他们不经常在零售店购物。不要忘记,品牌产品制造商正试图通过建立自己的分销网络来穿越“最后一里”,有时通过客户订购产品、甚至是通过并购一家已经与消费者建立了直接联系的市场新进入者的方式,与消费者进行直接沟通,如联合利华收购“一美元剃须刀俱乐部”(一家订阅服务网站)。因为亚马逊而“不经常”在零售门店购物的排名前四的国家来源:普华永道2017年全零售调查亚马逊购物如何影响您的购物行为?%37%35%34%28%日本美国巴西德国全球39| 4 |迫使零售商做出更明智投资的第二个因素是所谓的全球“新常态”。伴随世界范围内的GDP增长乏力,低迷的消费需求将继续给零售商施加更大的压力,同时也推动他们为客户提供差异化的产品。第三,零售业总体仍然在世界各地艰难前行,尤其是食品杂货,家居用品,服装和鞋类。以美国这个在购买力方面位居世界首位的消费市场为例。美国的零售销售继2016年3.8%的增长之后,有望在2017年增长3%-4%,而大部分的增长将来自线上销售,因为门店销售收入的增长仅占约约1%1。事实上,过去几年零售收入的增长几乎全部通过线上渠道的驱动而实现的,其增长率比整个零售业的增长率高出7%。总而言之,相比线上收入的增长,美国传统零售销售面临持平或下降的局面。表 现 最 佳 的 零 售 商 正 在 以 多 种 方 式 加 以 应 对 。Nordstrom进行投资建立了全渠道客户服务与创新的新模式,发展成为垂直整合Bonobos、Madewell 、J.Crew等多个品牌的购物平台。Saks Fifth精品百货店在曼哈顿市中心模仿其网站的布局开设门店。BestBuy集团提供定制零售技术支持的新业务。在英国,玛莎百货(M&S)已经为整合门店和网络产品设定了新标准。在中国,阿里巴巴通过提供超越购物的服务,重新定义了传统的零售与娱乐服务,进而成为购物者的“上网”目的地。在欧洲,在线平台Zalando已经将自己建成了一个购买时装和配饰的主打店。这些零售商正致力于为消费者提供一个无缝的购物体验,无论他们是在门店,还是通过电脑、手机或与平板电脑购物。David Silverman ,惠誉国际评级美国公司的高管,在2016年指出,发现自己技术落后且没有能力提供世界级客户体验的零售商将成为那些有能力适应变化的零售商的市场份额的“捐献者”。“一流零售商与市场份额捐献者之间的分界线越来越被那些能够不断迎合营商环境变化的零售商所决定”, Silverman指出。“那些找到成功之道的零售商已经进行了全渠道投资,提供差异化的产品和服务,以吸引更多客户。”21. 惠誉国际评级,2016年12月12日,“美国零售业和餐馆业2017年持续客户争夺战”。2. 惠誉国际评级,2016年12月12日,“美国零售业和餐馆业2017年持续客户争夺战”| 5 |当然,我们并不幻想着零售商投资这些领域是很容易的。由于大多数零售商并不像他们的生产制造合作伙伴一样拥有全球性业务链或一样庞大的资产负债表,所以对零售商来说,找到资源并投入到自己的业务当中是具有挑战性的。右图来自普华永道/SAP的零售商调查报告,它表明投资能力的影响。作为消费者,我们都享受到因市场全球化带来的产品的可选择性和价格的可承受性的福利。与100年前高露洁发布广告时不同,这种力量已经从生产和销售方转移到了购买方。但如何为消费者提供持续的价值和便利性,为零售业设置了越来越高的进入门槛。本报告就零售商如何在目前竞争激励的全球市场上进行投资提出了中肯的见解。当您执行企业发展战略时,我们的合伙人和我都期待为您在应对投资风险并做出正确抉择方面提供支持。John Maxwell全球零售与消费品行业主管合伙人在为您的客户提供全渠道购物体验时,您面对的最大挑战是什么?来源:普华永道 & SAP零售商调查;基数:312预算限制30%21%20%需要改变太多的遗留系统很难整合现有系统并非我们领导团队的优先事项缺乏专门知识缺乏内部资源13%10%6 %| 6 |2017年零售商面临数十年来其中一个最具挑战性的营商环境。随着客户网购偏好的持续转变,许多国家出现持续的低增长,以及残酷的全球市场要求前所未有的先进技术,致使一些零售商正面临着生存的威胁。世界上包括美国在内的一些最发达的经济体,年末假期的疲软的销售额加剧了我们对传统零售业未来的焦虑。普华永道2017年全零售调查,是迄今为止我们最全面的调研,针对29个国家/地区,近25000名在线购物者研究了他们的购物行为和期望。受访者的回答能够帮助零售商解决他们的迷惑,即在哪个领域投资既能够应对他们的生存危机,还能够帮助他们在未来几年发展壮大。以下篇幅中,我们列出了零售商在未来可以投资建设发展的十大领域。建设未来:零售商的十大投资领域移动网站人才大数据见解亚马逊战略讲述品牌故事安全平台忠诚客户展厅正品医疗卫生与健康| 7 |kPwC | Title投资移动网站,而不是移动应用App回到2014年版的全零售报告,我们曾经询问消费者他们更喜欢通过零售商的移动网站或零售商的移动应用App来购物等一系列问题。回复结果是平分秋色,青睐移动应用App的购物者想要得到零售商的奖品回馈和客户忠诚度积分,但浏览移动网站则更方便。从那时起,有大量证明移动网站优势的证据,同时还有严重的App下载过多问题。| 8 |撇开移动网站与移动应用App的问题,手机作为购物与采购的工具,其人气正持续飙升。根据今年的调查,实体店购物仍然最受每周和每日都购物的受访者的青睐,移动购物的频率已经远超通过平板电脑购物,接近使用个人电脑进行购物的频率。图表“使用手机/智能手机购物 ”显示了在每日和每周都购物的受访者中,较高比例的全球受访者表示,相比使用平板电脑购物而言,她们更频繁地使用智能手机进行购物。事实上,对于每日购物的受访者,使用智能手机和使用个人电脑进行购物频率的百分比是相同的。此外,由于以经验为基础的限制(experience-basedconstraints)可能会很快被纠正,使用移动设备购物的人群还存在较大的增长空间。例如,我们的全球受访者认为手机的屏幕尺寸是购物的最大障碍(40%),有26%的人认为,另一个障碍简单来说就是移动网站不好用。使用手机/智能移动购物来源:普华永道2017年全零售调查;基数:24471您使用以下渠道购物的频率是多少?每日每周3%2%3%手机平板电脑个人电脑11%9%16%手机平板电脑个人电脑| 9 |随着手机界面易用性的必然改善,移动购物也会获得更多的人气。右图显示受访者的购物偏好如何随着时间的推移而改变,说明了移动购物相比于其他数字渠道如何持续稳步增长。这张图表整合了我们过去五年调研中有关每日和每周购物的受访者的数据。可以看到,通过个人电脑购物不再和以前一样大受欢迎,使用平板电脑购物的水平相对持平,而移动购物的人气度则稳步攀升。然后是关于购买。我们询问了受访者,“当您使用手机/智能手机进行网购时,您有过以下哪些行为?” 全球37%的受访者表示,他们用于支付,这个数字仅次于 “搜索产品”(占44%)和“与竞争对手进行价格比较”(占38%)。今天,对很多消费者的购物旅程来说,使用手机有三重威胁:搜索工具、购物工具和支付方式。普华永道的美国全球零售及消费品行业主管合伙人Steve Barr说:“我们正处在使用手机的临界点”。“消费者正在非常舒适地使用他们的移动设备,不仅用于搜索价格和产品,还用于完成实际交易。事实上,超过三分之一的美国受访者称使用移动设备完成购买,高于以前的调研比例”。3随时间推移使用购物渠道的变化来源:普华永道全零售2013-2017注:图表综合了每日和每周的使用情况20132014201520162017手机平板电脑个人电脑实体店3. 普华永道调研| 10 |这意味着零售商必须优化移动购物的体验。当比较移动网站与应用App时,真的不再是一场公平的对决。使用App的情况在减少,因为移动用户厌倦了下载多个App,而其使用次数又不多。例如,在2016年5月,美国前15大App发布者的数据显示,App下载量同比下降了20%。4 右图基于普华永道/ SAP零售商5调查报告,绝大多数零售商声称,产生销售收入的两个主要渠道是,“门店”占79%,“网站”占73%。只有25%选择 “移动App” ,勉强高于“产品分类目录”的24%。这在中国尤其如此,中国消费者的移动体验被微信所主导,微信的月活跃用户量超过7.5亿。大多数品牌和零售商并不开发移动App,而是选择使用微信的移动钱包环境。例如,中国最大的电子商务企业...




发表评论取消回复