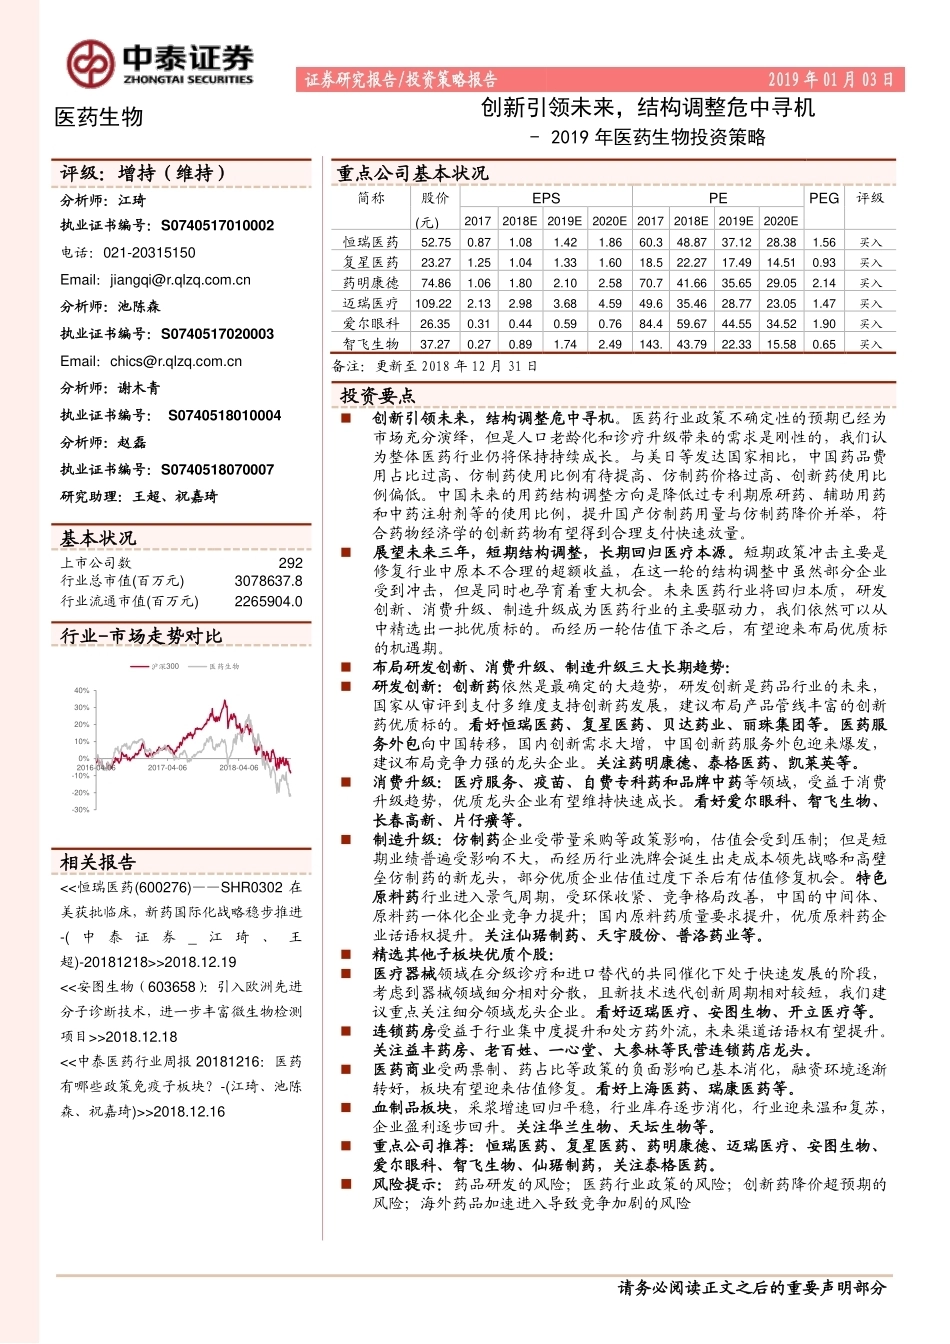
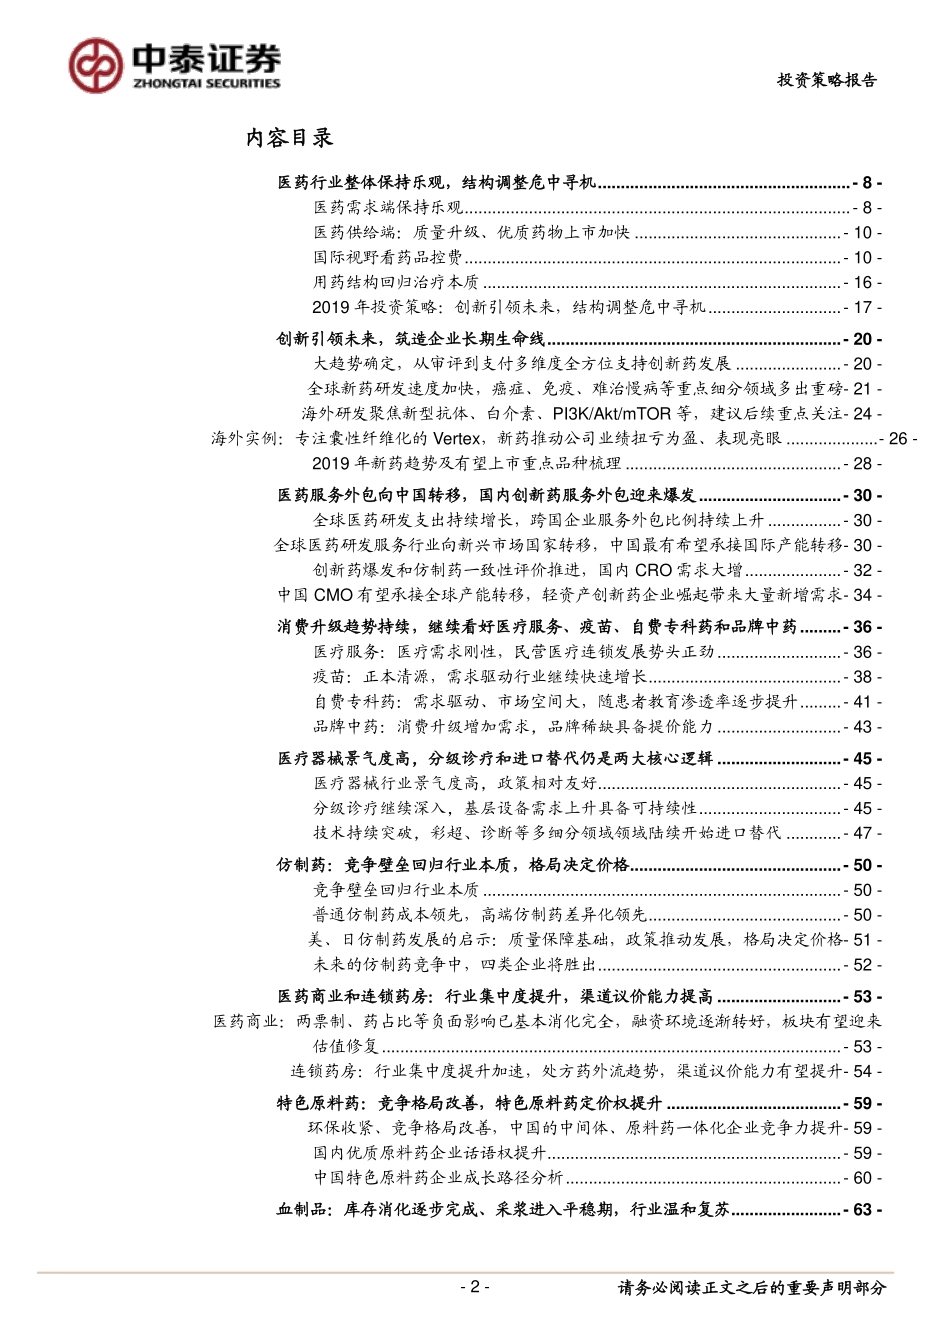
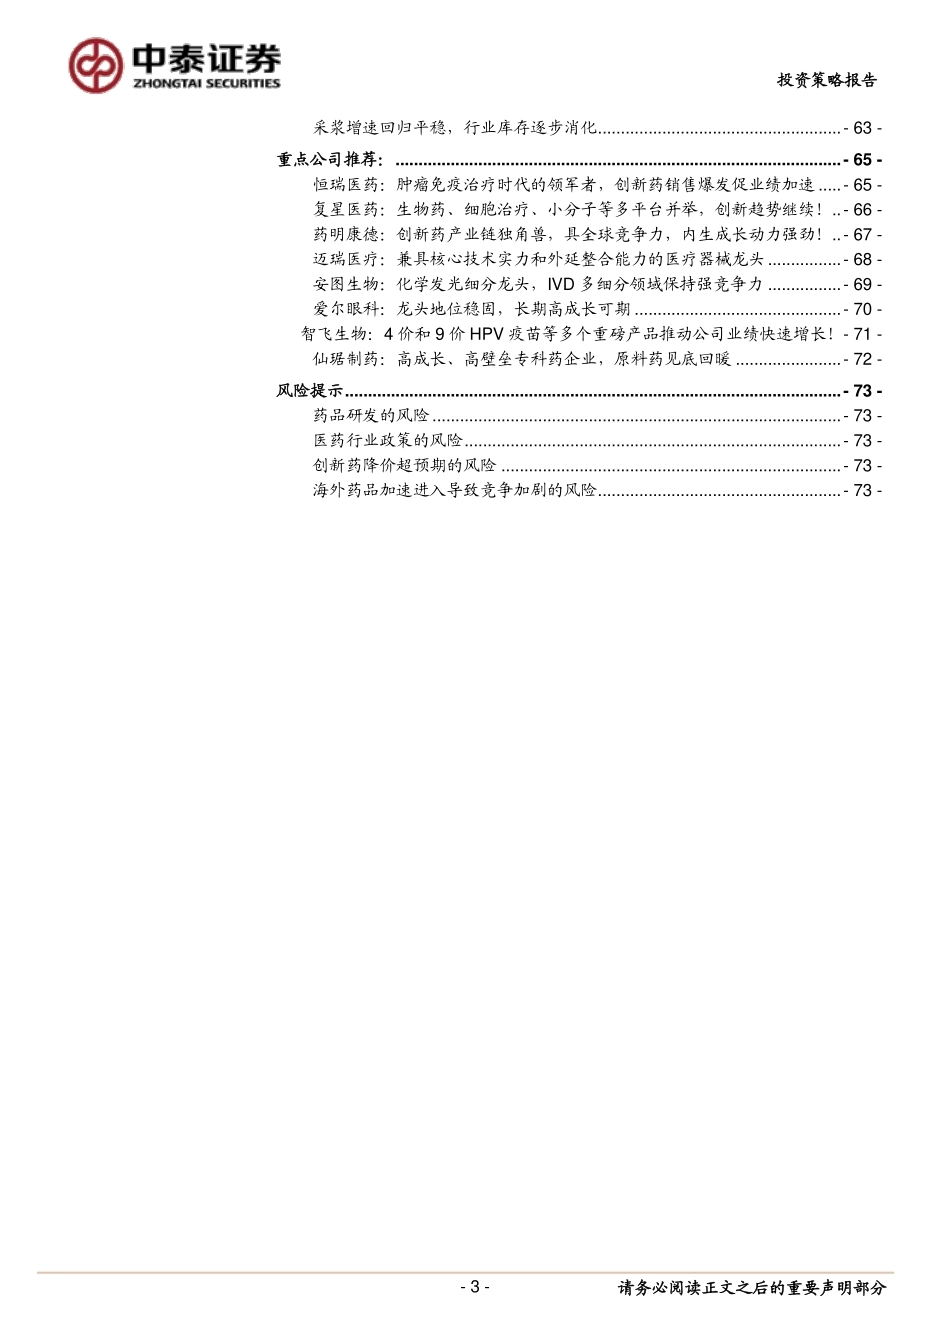
请务必阅读正文之后的重要声明部分 [Table_Industry] 证券研究报告/投资策略报告 2019 年 01 月 03 日 医药生物 创新引领未来,结构调整危中寻机 - 2019 年医药生物投资策略 [Table_Main] [Table_Title] 评级:增持(维持) 分析师:江琦 执业证书编号:S0740517010002 电话:021-20315150 Email:jiangqi@r.qlzq.com.cn 分析师:池陈森 执业证书编号:S0740517020003 Email:chics@r.qlzq.com.cn 执业证书编号:S0740517010002 Email:chics@r.qlzq.com.cn 分析师:谢木青 执业证书编号: S0740518010004 分析师:赵磊 执业证书编号:S0740518070007 研究助理:王超、祝嘉琦 [Table_Profit] 基本状况 上市公司数 292 行业总市值(百万元) 3078637.8 行业流通市值(百万元) 2265904.0 [Table_QuotePic] 行业-市场走势对比 公司持有该股票比例 [Table_Report] 相关报告 <<恒瑞医药(600276)——SHR0302 在美获批临床,新药国际化战略稳步推进-(中泰证券_江琦、王超)-20181218>>2018.12.19 <<安图生物(603658):引入欧洲先进分子诊断技术,进一步丰富微生物检测项目>>2018.12.18 <<中泰医药行业周报 20181216:医药有哪些政策免疫子板块?-(江琦、池陈森、祝嘉琦)>>2018.12.16 [Table_Finance] 重点公司基本状况 简称 股价 (元) EPS PE PEG 评级 2017 2018E 2019E 2020E 2017 2018E 2019E 2020E 恒瑞医药 52.75 0.87 1.08 1.42 1.86 60.38 48.87 37.12 28.38 1.56 买入 复星医药 23.27 1.25 1.04 1.33 1.60 18.58 22.27 17.49 14.51 0.93 买入 药明康德 74.86 1.06 1.80 2.10 2.58 70.7 41.66 35.65 29.05 2.14 买入 迈瑞医疗 109.22 2.13 2.98 3.68 4.59 49.65 35.46 28.77 23.05 1.47 买入 爱尔眼科 26.35 0.31 0.44 0.59 0.76 84.440 59.67 44.55 34.52 1.90 买入 智飞生物 37.27 0.27 0.89 1.74 2.49 143.46 43.79 22.33 15.58 0.65 买入 备注:更新至 2018 年 12 月 31 日 [Table_Summary] 投资要点 创新引领未来,结构调整危中寻机。医药行业政策不确定性的预期已经为市场充分演绎,但是人口老龄化和诊疗升级带来的需求是刚性的,我们认为整体医药行业仍将保持持续成长。与美日等发达国家相比,中国药品费用占比过高、仿制药使用比例有待提高、仿制药价格过高、创新药使用比例偏低。中国未来的用药结构调整方向是降低过专利期原研药、辅助用药和中药注射剂等的使用比例,提升国产仿制药用量与仿制药降价并举,符合药物经济学的创新药物有望得到合理支付快速放量。 展望未来三年,短期结构调整,长期回归医疗本源。短期政策冲击主要是修复行业中原本不合理的超额收益,在这一轮的结构调整中虽然部分企业受到冲击,但是同时也孕育着重大机会。未来医药行业将回归本质,研发创新、消费升级、制造升级成为医药行业的主要驱动力,我们依然可以从中精选出一批优质标的。而经历一轮估值下杀之后,有望迎来布局优质标的机遇期。 布局研发创新、消费升级、制造升级三大长期趋势: 研发创新:创新药依然是最确定的大趋势,研发创新是药品行业的未来,国家从审评到支付多维度支持创新药发展,建议布局产品管线丰富的创新药优质标的。看好恒瑞医药、复星医药、贝达药业、丽珠集团等。医药服务外包向中国转移,国内创新需求大增,中国创新药服务外包迎来爆发,建议布局竞争力强的龙头企业。关注药明康德、泰格医药、凯莱英等。 消费升级:医疗服务、疫苗、自费专科药和品牌中药等领域,受益于消费升级趋势,优质龙头企业有望维持快速成长。看好爱尔眼科、智飞生物、长春高新、片仔癀等。 制造升级:仿制药企业受带量采购等政策影响,估值会受到压制;但是短期业绩普遍受影响不大,而经历行业洗牌会诞生出走成本领先战略和高壁垒仿制药的新龙头,部分优质企业估值过度下杀后有估值修复机会。特色原料药行业进入景气周期,受环保收紧、竞争格局改善,中国的中间体、原料药一体化企业竞争力提升;国内原料药质量要求提升,优质原料药企业话语权提升。关注仙琚制药、天宇股份、普洛药业等。 精选其他子板块优质个股: 医疗器械领域在分级诊疗和进口替代的共同催化下处于快速发展的阶段,考虑到器械领域细分相对分散,且新技术迭代创新周期相对较短,我们建议重点关注细分领域龙头企业。看好迈瑞医疗、安图生物、开立医疗等。 连锁药房受益于行业集中度提升和处方药外流,未来渠道话语权有望提升。关注益丰药房、老百姓、一心堂、大参林等民营连锁药店龙头。 医药商业受两票制、药占比等政策的负面影响已基本消化,融资环境逐渐转好,板块有望迎来估值修复。看好上海医药、瑞康医药等。 血制品板块,采浆增速回归平稳,行业库存逐步消化,行业迎来温和复苏,企业盈利逐步回升。关注华兰生物、天坛生物等。 重点公司推荐:恒瑞医药、复星医药、药明康德、迈瑞医疗、安图生物、爱尔眼科、智飞生物、仙琚制药,关注泰格医药。 风险提示:药品研发的风险;医药行业政策的风险;创新药降价超预期的风险;海外药品加速进入导致竞争加剧的风险 -30%-20%-10%0%10%20%30%40%2016-04-062017-04-062018-04-06沪深300医药生物 请务必阅读正文之后的重要声明部分 - 2 - 投资策略报告 内容目录 医药行业整体保持乐观,结构调整危中寻机 ....................................................... - 8 - 医药需求端保持乐观 .................................................................................... - 8 - 医药供给端:质量升级、优质药物上市加快 ............................................. - 10 - 国际视野看药品控费 .................................................................................. - 10 - 用药结构回归治疗本质 .............................................................................. - 16 - 2019 年投资策略:创新引领未来,结构调整危中寻机 ............................. - 17 - 创新引领未来,筑造企业长期生命线 ................................................................ - 20 - 大趋势确定,从审评到支付多维度全方位支持创新药发展 ....................... - 20 - 全球新药研发速度加快,癌症、免疫、难治慢病等重点细分领域多出重磅- 21 - 海外研发聚焦新型抗体、白介素、PI3K/Akt/mTOR 等,建议后续重点关注- 24 - 海外实例:专注囊性纤维化的 Vertex,新药推动公司业绩扭亏为盈、表现亮眼 .................... - 26 - 2019 年新药趋势及有望上市重点品种梳理 ............................................... - 28 - 医药服务外包向中国转移,国内创新药服务外包迎来爆发 ............................... - 30 - 全球医药研发支出持续增长,跨国企业服务外包比例持续上升 ................ - 30 - 全球医药研发服务行业向新兴市场国家转移,中国最有希望承接国际产能转移- 30 - 创新药爆发和仿制药一致性评价推进,国内 CRO 需求大增 ..................... - 32 - 中国 CMO 有望承接全球产能转移,轻资产创新药企业崛起带来大量新增需求- 34 - 消费升级趋势持续,继续看好医疗服务、疫苗、自费专科药和品牌中药 ......... - 36 - 医疗服务:医疗需求刚性,民营医疗连锁发展势头正劲 ........................... - 36 - 疫苗:正本清源,需求驱动行业继续快速增长 .......................................... - 38 - 自费专科药:需求驱动、市场空间大,随患者教育渗透率逐步提升 ......... - 41 - 品牌中药:消费升级增加需求,品牌稀缺具备提价能力 ........................... - 43 - 医疗器械景气度高,分级诊疗和进口替代仍是两大核心逻辑 ........................... - 45 - 医疗器械行业景气度高,政策相对友好 ..................................................... - 45 - 分级诊疗继续深入,基层设备需求上升具备可持续性 ............................... - 45 - 技术持续突破,彩超、诊断等多细分领域领域陆续开始进口替代 ............ - 47 - 仿制药:竞争壁垒回归行业本质,格局决定价格 .............................................. - 50 - 竞争壁垒回归行业本质 .............................................................................. - 50 - 普通仿制药成本领先,高端仿制药差异化领先 .......................................... - 50 - 美、日仿制药发展的启示:质量保障基础,政策推动发展,格局决定价格- 51 - 未来的仿制药竞争中,四类企业将胜出 ..................................................... - 52 - 医药商业和连锁药房:行业集中度提升,渠道议价能力提高 ........................... - 53 - 医药商业:两票制、药占比等负面影响已基本消化完全,融资环境逐渐转好,板块有望迎来估值修复 .................................................................................................... - 53 - 连锁药房:行业集中度提升加速,处方药外流趋势,渠道议价能力有望提升- 54 - 特色原料药:竞争格局改善,特色原料药定价权提升 ...................................... - 59 - 环保收紧、竞争格局改善,中国的中间体、原料药一体化企业竞争力提升- 59 - 国内优质...




发表评论取消回复