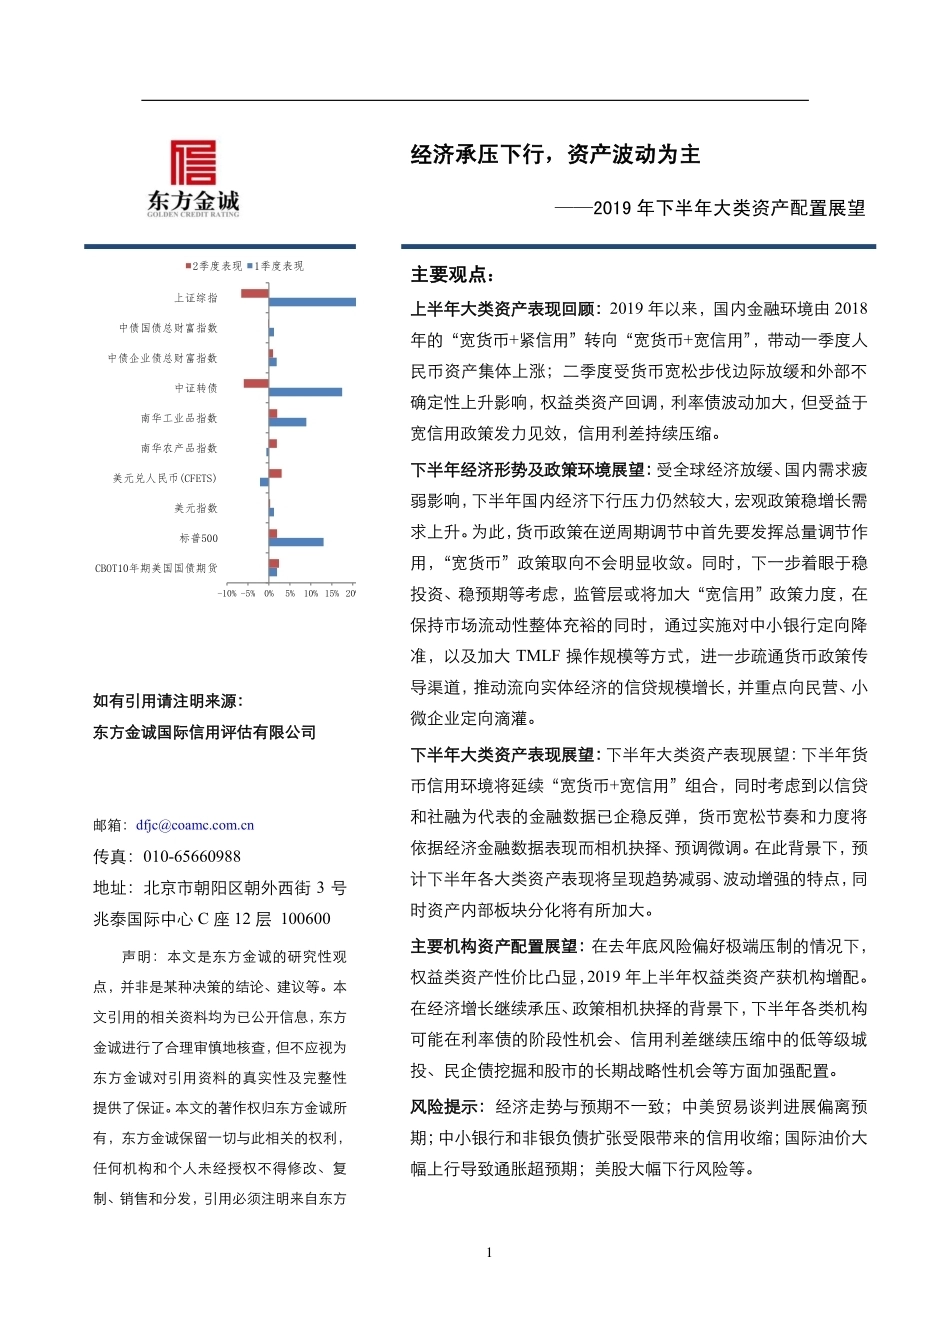
1 经济承压下行,资产波动为主 ——2019 年下半年大类资产配置展望 如有引用请注明来源: 东方金诚国际信用评估有限公司 邮箱:dfjc@coamc.com.cn 传真:010-65660988 地址:北京市朝阳区朝外西街 3 号兆泰国际中心 C 座 12 层 100600 声明:本文是东方金诚的研究性观点,并非是某种决策的结论、建议等。本文引用的相关资料均为已公开信息,东方金诚进行了合理审慎地核查,但不应视为东方金诚对引用资料的真实性及完整性提供了保证。本文的著作权归东方金诚所有,东方金诚保留一切与此相关的权利,任何机构和个人未经授权不得修改、复制、销售和分发,引用必须注明来自东方 主要观点: 上半年大类资产表现回顾:2019 年以来,国内金融环境由 2018年的“宽货币+紧信用”转向“宽货币+宽信用”,带动一季度人民币资产集体上涨;二季度受货币宽松步伐边际放缓和外部不确定性上升影响,权益类资产回调,利率债波动加大,但受益于宽信用政策发力见效,信用利差持续压缩。 下半年经济形势及政策环境展望:受全球经济放缓、国内需求疲弱影响,下半年国内经济下行压力仍然较大,宏观政策稳增长需求上升。为此,货币政策在逆周期调节中首先要发挥总量调节作用,“宽货币”政策取向不会明显收敛。同时,下一步着眼于稳投资、稳预期等考虑,监管层或将加大“宽信用”政策力度,在保持市场流动性整体充裕的同时,通过实施对中小银行定向降准,以及加大 TMLF 操作规模等方式,进一步疏通货币政策传导渠道,推动流向实体经济的信贷规模增长,并重点向民营、小微企业定向滴灌。 下半年大类资产表现展望:下半年大类资产表现展望:下半年货币信用环境将延续“宽货币+宽信用”组合,同时考虑到以信贷和社融为代表的金融数据已企稳反弹,货币宽松节奏和力度将依据经济金融数据表现而相机抉择、预调微调。在此背景下,预计下半年各大类资产表现将呈现趋势减弱、波动增强的特点,同时资产内部板块分化将有所加大。 主要机构资产配置展望:在去年底风险偏好极端压制的情况下,权益类资产性价比凸显,2019 年上半年权益类资产获机构增配。在经济增长继续承压、政策相机抉择的背景下,下半年各类机构可能在利率债的阶段性机会、信用利差继续压缩中的低等级城投、民企债挖掘和股市的长期战略性机会等方面加强配置。 风险提示:经济走势与预期不一致;中美贸易谈判进展偏离预期;中小银行和非银负债扩张受限带来的信用收缩;国际油价大幅上行导致通胀超预期;美股大幅下行风险等。 -10% -5%0%5%10% 15% 20%CBOT10年期美国国债期货标普500美元指数美元兑人民币(CFETS)南华农产品指数南华工业品指数中证转债中债企业债总财富指数中债国债总财富指数上证综指2季度表现1季度表现 2 金诚且不得篡改或歪曲。 目 录 一、2019 年上半年资产表现回顾 ............................................ 5 1. 在经历一季度的普遍上涨后,二季度主要大类资产出现回调 .............. 5 2. 股债比价重回平衡 .................................................. 6 二、下半年经济形势和政策展望:外部“逆风”加大,国内逆周期政策对冲或将加码8 1. 外部“逆风”加大,下半年经济增长继续承压 .......................... 8 2. 需求走弱叠加基数抬升将缓解通胀上行风险,年内通胀压力依然可控 ..... 10 3. 货币政策将维持宽松基调,“宽信用”政策有望进一步加码 .............. 10 三、下半年大类资产配置展望 .............................................. 13 1.“宽货币+宽信用”环境下的大类资产历史表现 ......................... 13 2. 基本面和政策面不确定性较大,利率债波动为主 ....................... 15 3. 信用利差整体收窄,等级利差可能走阔 ............................... 15 4. 股市风险偏好修复结束,等待基本面接力 ............................. 18 四、主要投资机构资产配置现状及展望 ...................................... 22 1.商业银行非标投资回归贷款和债券趋势明显 ........................... 22 2.银行理财大幅增配信用债 ........................................... 24 3.保险公司上半年增配股票,减配债券 ................................. 24 4.货币型公募基金占比下降 ........................................... 25 风险提示 ............................................................... 26 4 图表目录 图表 1 2019 年上半年主要大类资产市场表现 ..................................... 5 图表 2 主要股债品种估值变化情况(2018/12/31-2019/06/30) .................... 7 图表 3 主要股债品种估值变化情况(2018/12/31-2019/06/30) .................... 8 图表 4 实际 GDP 同比增速(当季值,%) ........................................ 9 图表 5 实际 GDP 增速预测(%) ................................................ 9 图表 6 CPI 和 PPI 同比增速(当月值,%) ...................................... 10 图表 7 资金市场利率(%) ................................................... 11 图表 8 社融存量和贷款余额同比增速 .......................................... 12 图表 9 M2 和 M1 同比增速 ..................................................... 12 图表 10 金融数据预测(%) .................................................. 13 图表 11 历史上不同货币信用环境下的大类资产平均月度表现 ..................... 14 图表 12 社融增速企稳后货币政策进入观察期(%) .............................. 14 图表 13 货币政策进入观察期以后的利率债表现(%) ............................ 15 图表 14 等级利差可能进一步走阔 ............................................. 16 图表 15 中票信用利差:等级结构和期限结构 ................................... 17 图表 16 分品种信用债利差中位数 ............................................. 18 图表 17 沪深 300 和创业板指去年至今表现 ..................................... 19 图表 18 A 股整体盈利状况尚未企稳 ............................................ 20 图表 19 陆股通净流入与股票指数 .............................................. 20 图表 20 6 月 28 日全球重要股票市场估值水平(P/E,TTM) ........................ 21 图表 21 中证转债指数与万得全 A 指数 ......................................... 22 图表 22 商业银行资金运用情况 ................................................ 23 图表 23 不同规模银行资金运用中股权及其他投资占比(%) ....................... 23 图表 24 非保本理财主要资产配置情况(2017 年底和 2018 年底) ................... 24 图表 25 保险资金运用中不同资产占比变化 ...................................... 25 图表 26 各类型公募基金净值占比(%) ......................................... 25 图表 27 全体公募基金资产配置情况 ............................................ 26 5 一、2019 年上半年资产表现回顾 1. 在经历一季度的普遍上涨后,二季度主要大类资产出现回调 2018 年,在国内金融去杠杆和中美贸易摩擦影响下,投资者风险偏好受到压制,权益类资产大幅下跌。2018 年下半年开始,为缓解去杠杆导致的信用紧缩局面,加之经济下行压力加大带动“稳增长”在政策组合中的权重提升,货币政策出现适度的结构性宽松,金融体系流动性维持合理充裕,并逐步向“宽信用”传导。2019 年一季度,随着逆周期政策发力,各类支持实体经济融资政策叠加效应释放,以及中美贸易摩擦升级暂缓驱动风险偏好回升,“宽信用”政策效果逐步显现,国内金融环境由 2018 年的“宽货币+紧信用”转向“宽货币+宽信用”,资金利率中枢继续下行,社会融资和信贷增速反弹,人民币资产集体上涨。市场表现上,权益(含转债)领跑,大宗商品、人民币和信用债涨幅分列其后,利率债市场涨幅相对较小。 图表 1 2019 年上半年主要大类资产市场表现 数据来源:东方金诚,WIND 一季度,受益于“宽信用”政策和风险偏好修复,国内权益类资产涨幅最大,季末上证综指比 2018 年末上涨 23.93%,转债跟随股票市场出现较大涨幅,中证转债指数上涨 17.48%;主要受国际油价上涨带动,南华工业品指数上涨 8.92%;受中美贸易谈判取得积极进展及国内逆周期政策对冲经济下行提振,人民币兑美元汇率走强 1.96%;利率债继续 2018 年的牛市行情,但涨幅收窄,季末中债国债总财富指数比 2018 年末上涨 1.23%;信用债跟随利率债延续涨势,中债企业债总财富指数上涨 1.87%,同时,在风险偏好修复带动下,一季度信-0.2-0.100.10.20.30.4CBOT10年期美国国债期货标普500美元指数美元兑人民币(CFETS)LME铜上期所螺纹钢COMAX黄金NYMAX原油南华农产品指数南华工业品指数中证转债中债企业债总财富指数中债国债总财富指数中证1000中证500沪深300创业板指上证综指2季度表现1季度表现 6 用债表现好于利率债,信用利差持续收窄。海外市场方面,一季度美国经济增长保持强劲,支持美元指数和标普 500 分别上涨 1.22%和 13.07%,美联储货币政策立场转鸽支撑美国国债期货上涨 1.94%。 进入二季度,资产表现受政策调整、中美贸易谈判进程和经济基本面影响一波三折。4月公布的一季度经济数据显示经济增长超预期企稳,叠加社融、信贷、M2 等金融数据触底反弹,宏观政策进入效果观察期。4...




发表评论取消回复