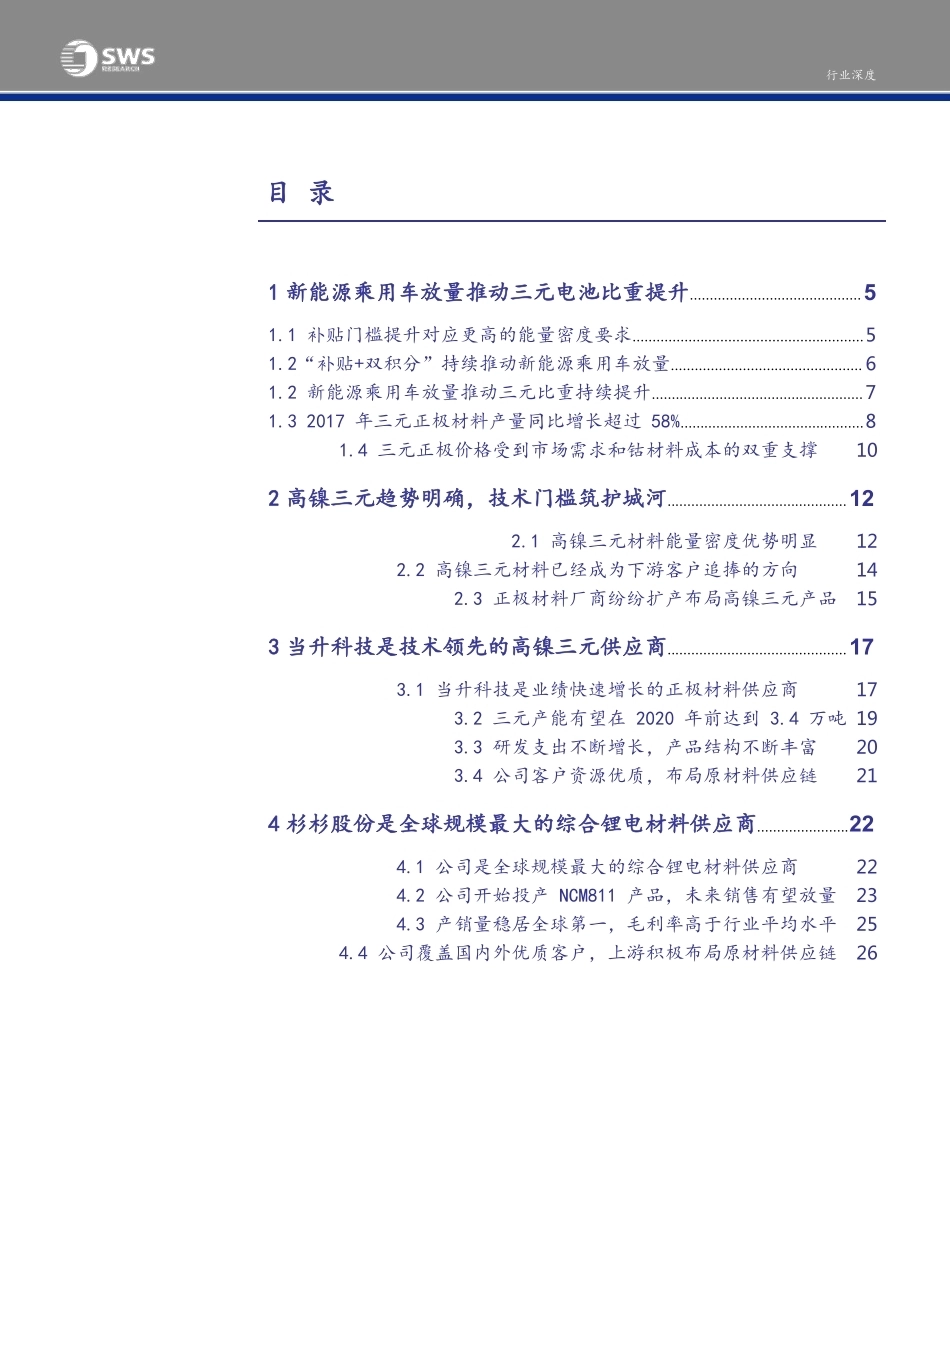
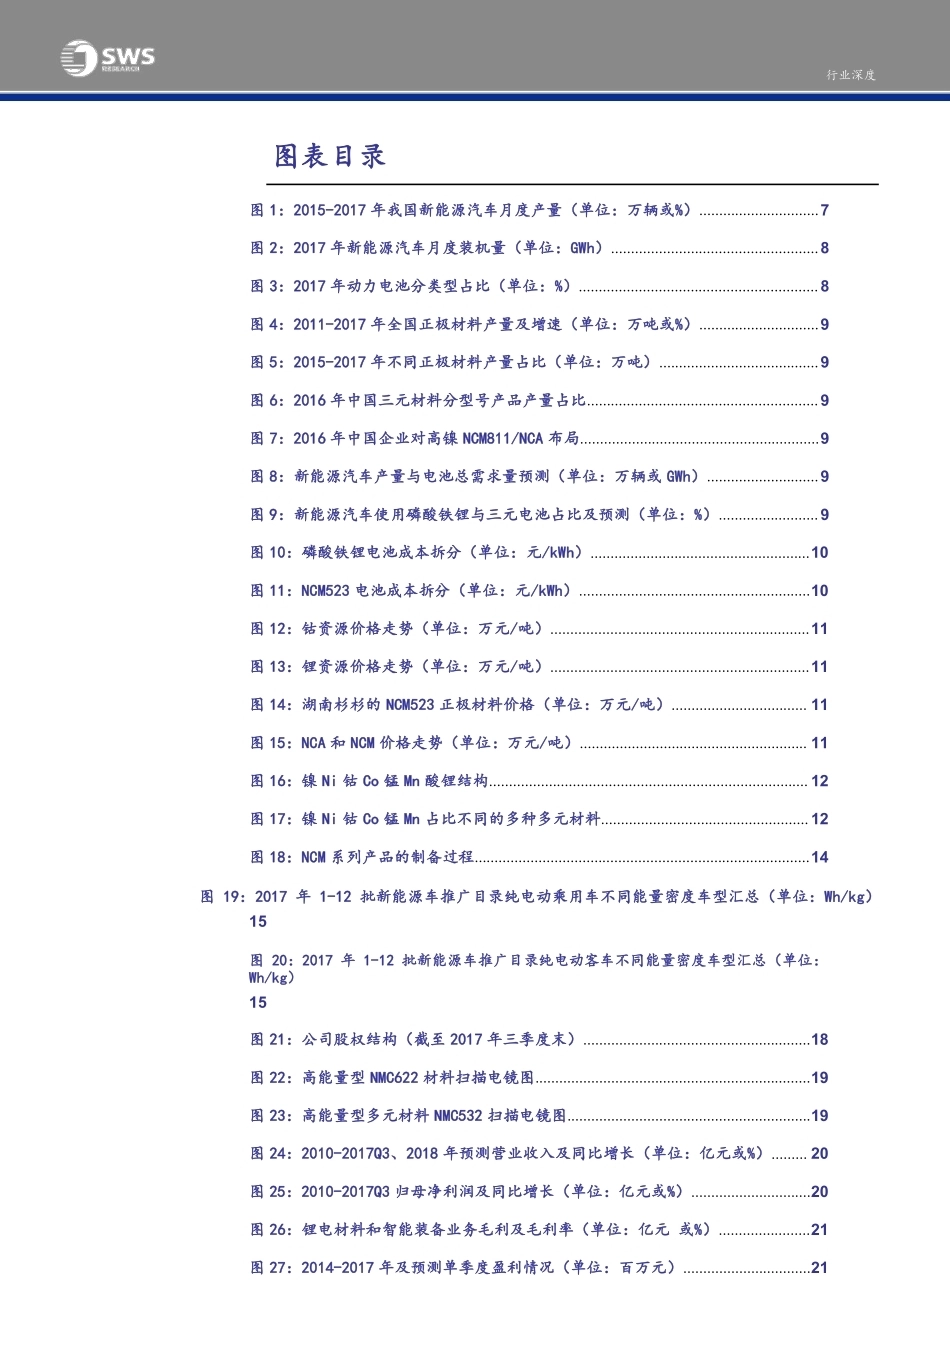
行业及产业行业研究/行业深度电气设备2018 年 01 月 30 日看好三元高镍化是 2018 年新能源汽车产业链中游最明确的投资方向——万国电车系列深度报告之一证券研究报告相关研究无证券分析师刘晓宁 A0230511120002liuxn@swsresearch.com 韩启明 A0230516080005hanqm@swsresearch.com研究支持郑嘉伟 A0230518010002zhengjw@swsresearch.com张雷 A0230117040007zhanglei@swsresearch.com联系人宋欢(8621)23297818×7409songhuan@swsresearch.com投资要点:2020 年能量密度规划目标 300Wh/kg,高镍化和高电压是动力锂电池的发展主流。根据起点研究的预测,2017 年我国锂电正极材料的产量有望达到 21 万吨,同比增长 31.25%,其中三元材料的产量 8.6 万吨,同比增长 58.38%,三元材料产量的增长主要受新能源乘用车、专用车、锂电自行车等细分市场需求的驱动。根据工信部等四部委印发的《促进汽车动力电池产业发展行动方案》,到 2020 年,电池能量密度达到 300Wh/kg,系统比能量达到 260Wh/kg,成本降至 1 元/Wh 以下。由于提高电压以及镍的比例能够大幅提高三元材料的能量密度,因此高镍高电压三元材料是未来动力锂电池的发展主流。高镍三元材料已经成为下游客户追捧的方向,产能有限供不应求。目前率先尝试 NCM811三元材料的电池厂商包括 CATL、BYD、江西孚能、比克电池、国轩高科、天津力神、鹏辉能源。而目前国内大多数三元正极材料厂商的主打产品仍是 NCM523 及 NCM622,仅有宁波金和、当升科技、杉杉能源等少数公司在生产 NCM 811 以及 NCA 的产品,产能有限供不应求。钴在三元正极材料中的成本占比较高,上涨预期下三元材料价格有望稳中有升。由于 2018年三元材料的市场需求非常旺盛,以及钴矿供给严重依赖进口,导致钴的供需结构偏紧。根据我们的测算,钴在 NCM523 和 NCM622 的成本占比超过 30%。尽管新能源汽车补贴退坡的力度预期较大,但是三元正极材料的价格受到上游资源品价格的影响更大,而2018 年钴价上涨的预期较大,因此三元正极材料的价格有望稳中有升。高镍三元材料的生产工艺较为复杂,高技术门槛带来更强的盈利能力。由于高镍三元材料的结构稳定性相对较低,且生产组装时不能接触空气,因此需要全自动化产线。高镍三元材料的产线对环境要求更高,原有 NCM523 与 622 产线不能通过技术改造升级来生产高镍三元材料,而是需要重新设计和新建。我们认为这一较高的技术门槛要求导致行业扩产较难,但也给具有先发优势的厂商带来更强的盈利能力。推荐标的:我们认为 2018 年新能源汽车产业链将会追求“更高质量的发展”,政府在不断提升补贴门槛加大技术推进力度。国内整车厂商将会加快速度准备与特斯拉、奔驰、宝马、大众、丰田等外资整车厂商的竞争,考虑到特斯拉已经在批量使用高能量密度的NCA 正极材料,我们认为国内整车厂商对于三元材料高镍化的需求将会出现爆发式增长,我们重点推荐拥有全球竞争力的当升科技、杉杉股份。请务必仔细阅读正文之后的各项信息披露与声明行业深度目 录1 新能源乘用车放量推动三元电池比重提升...........................................51.1 补贴门槛提升对应更高的能量密度要求..........................................................51.2“补贴+双积分”持续推动新能源乘用车放量................................................ 61.2 新能源乘用车放量推动三元比重持续提升.....................................................71.3 2017 年三元正极材料产量同比增长超过 58%..............................................81.4 三元正极价格受到市场需求和钴材料成本的双重支撑102 高镍三元趋势明确,技术门槛筑护城河.............................................122.1 高镍三元材料能量密度优势明显122.2 高镍三元材料已经成为下游客户追捧的方向142.3 正极材料厂商纷纷扩产布局高镍三元产品153 当升科技是技术领先的高镍三元供应商.............................................173.1 当升科技是业绩快速增长的正极材料供应商173.2 三元产能有望在 2020 年前达到 3.4 万吨 193.3 研发支出不断增长,产品结构不断丰富203.4 公司客户资源优质,布局原材料供应链214 杉杉股份是全球规模最大的综合锂电材料供应商.......................224.1 公司是全球规模最大的综合锂电材料供应商224.2 公司开始投产 NCM811 产品,未来销售有望放量234.3 产销量稳居全球第一,毛利率高于行业平均水平254.4 公司覆盖国内外优质客户,上游积极布局原材料供应链26请务必仔细阅读正文之后的各项信息披露与声明第 2 页 共 28 页简单金融成就梦想行业深度图表目录图 1:2015-2017 年我国新能源汽车月度产量(单位:万辆或%)..............................7图 2:2017 年新能源汽车月度装机量(单位:GWh)....................................................8图 3:2017 年动力电池分类型占比(单位:%)............................................................ 8图 4:2011-2017 年全国正极材料产量及增速(单位:万吨或%)..............................9图 5:2015-2017 年不同正极材料产量占比(单位:万吨)........................................9图 6:2016 年中国三元材料分型号产品产量占比.......................................................... 9图 7:2016 年中国企业对高镍 NCM811/NCA 布局............................................................9图 8:新能源汽车产量与电池总需求量预测(单位:万辆或 GWh)............................9图 9:新能源汽车使用磷酸铁锂与三元电池占比及预测(单位:%).........................9图 10:磷酸铁锂电池成本拆分(单位:元/kWh).......................................................10图 11:NCM523 电池成本拆分(单位:元/kWh)..........................................................10图 12:钴资源价格走势(单位:万元/吨).................................................................11图 13:锂资源价格走势(单位:万元/吨).................................................................11图 14:湖南杉杉的 NCM523 正极材料价格(单位:万元/吨).................................. 11图 15:NCA 和 NCM 价格走势(单位:万元/吨)......................................................... 11图 16:镍 Ni 钴 Co 锰 Mn 酸锂结构................................................................................ 12图 17:镍 Ni 钴 Co 锰 Mn 占比不同的多种多元材料.................................................... 12图 18:NCM 系列产品的制备过程....................................................................................14图 19:2017 年 1-12 批新能源车推广目录纯电动乘用车不同能量密度车型汇总(单位:Wh/kg)15图 20:2017 年 1-12 批新能源车推广目录纯电动客车不同能量密度车型汇总(单位:Wh/kg)15图 21:公司股权结构(截至 2017 年三季度末).........................................................18图 22:高能量型 NMC622 材料扫描电镜图.....................................................................19图 23:高能量型多元材料 NMC532 扫描电镜图.............................................................19图 24:2010-2017Q3、2018 年预测营业收入及同比增长(单位:亿元或%)......... 20图 25:2010-2017Q3 归母净利润及同比增长(单位:亿元或%)..............................20图 26:锂电材料和智能装备业务毛利及毛利率(单位:亿元 或%).......................21图 27:2014-2017 年及预测单季度盈利情况(单位:百万元)................................21请务必仔细阅读正文之后的各项信息披露与声明第 3 页 共 28 页简单金融成就梦想行业深度图 28:研发投入与营收占比(单位:亿元或%).........................................................21图 29:当升科技存货、应收账款和应付账款周转率...................................................22图 30:当升科技应收账款与票据情况(单位:百万元)...........................................22图 31:杉杉集团的股权结构...........................................................................................22图 32:营业总收入及同比增长(单位:亿元 或 %)..................................................25图 33:归母净利润及同比增长(单位:亿元 或 %)..................................................25图 34:锂电池正极材料的营业收入及毛利率(单位:亿元 或 %)...........................




发表评论取消回复