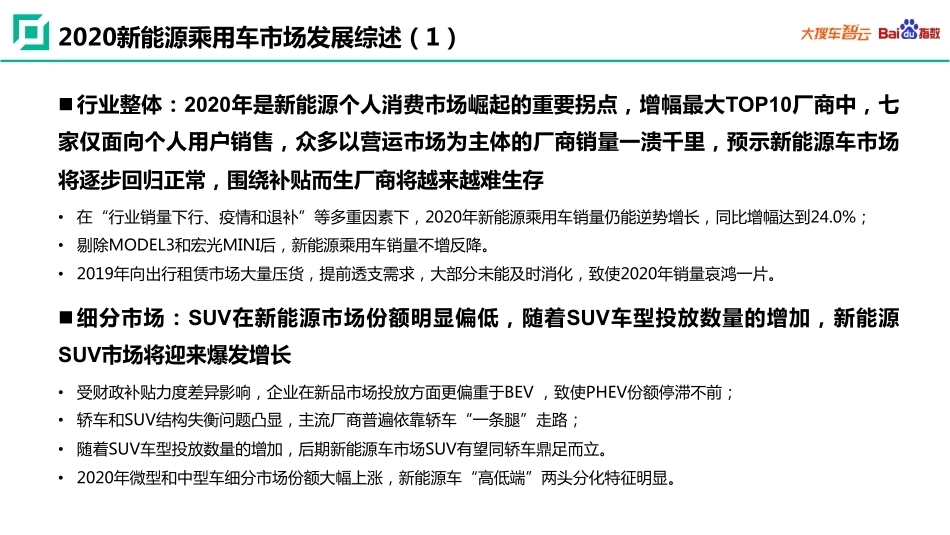
2020年新能源乘用车白皮书&联合发布数据来源:大搜车智云 & 百度指数目 录PART 1 2020年新能源乘用车市场销量分析1.1 整体市场发展趋势1.2 细分市场发展趋势1.3 厂商品牌发展趋势1.4 区域市场发展趋势PART 2 2020年新能源乘用车市场价格分析2.1 整体市场价格发展趋势2.2 细分市场价格变化分析2.3 区域市场价格变化分析2.4 厂商品牌价格变化分析PART 3 2020年新能源乘用车政策分析3.1 《新能源汽车产业发展规划(2021-2035)》解读3.2 新能源汽车推广应用财政补贴政策变化及影响分析3.3 2020年“双积分”政策解读PART 42020年新能源乘用车产品分析4.1 2020年新能源乘用车上市车型回顾4.2 动力电池与续航里程分析4.3 电机布局与技术分析4.4 重点车型产品与技术特点分析PART 52020年新能源乘用车动力电池装机量分析5.1 动力电池装机量发展趋势5.2 动力电池类型发展分析5.3 动力电池能量密度分析5.4 电池厂商竞争格局分析5.5 重点OEM动力电池供应结构分析PART 6 2020年BEV电机装机量分析6.1 BEV整体市场电机装机量发展趋势6.2 电机布局与类型发展分析6.3 细分市场电机应用特征分析6.4 电机厂商竞争格局6.5 重点OEM电机供应结构分析PART 72020年新能源乘用车关注度分析7.1 新能源乘用车整体关注度变化趋势7.2 细分市场关注度分析7.3 区域市场关注度分析7.4 重点车型关注度分析pOvNwPpMsRrNsNvNnPmRmP8O9R7NtRrRpNrQeRrRpMiNrQmNbRoPrQxNpPrQuOnOwPn行业整体:2020年是新能源个人消费市场崛起的重要拐点,增幅最大TOP10厂商中,七家仅面向个人用户销售,众多以营运市场为主体的厂商销量一溃千里,预示新能源车市场将逐步回归正常,围绕补贴而生厂商将越来越难生存•在“行业销量下行、疫情和退补”等多重因素下,2020年新能源乘用车销量仍能逆势增长,同比增幅达到24.0%;•剔除MODEL3和宏光MINI后,新能源乘用车销量不增反降。•2019年向出行租赁市场大量压货,提前透支需求,大部分未能及时消化,致使2020年销量哀鸿一片。2020新能源乘用车市场发展综述(1)n细分市场:SUV在新能源市场份额明显偏低,随着SUV车型投放数量的增加,新能源SUV市场将迎来爆发增长•受财政补贴力度差异影响,企业在新品市场投放方面更偏重于BEV ,致使PHEV份额停滞不前;•轿车和SUV结构失衡问题凸显,主流厂商普遍依靠轿车“一条腿”走路;•随着SUV车型投放数量的增加,后期新能源车市场SUV有望同轿车鼎足而立。•2020年微型和中型车细分市场份额大幅上涨,新能源车“高低端”两头分化特征明显。2020新能源乘用车市场发展综述(2)n厂商品牌:2020年合资品牌在新能源市场停滞不前,国产新势力品牌大放异彩,自主厂商手握7成市场份额,依然占据国内新能源市场主导地位•2020年合资品牌在新能源市场停滞不前,自主厂商依然占据新能源市场主导地位;•主流厂商单车系销量贡献率普遍偏高,一旦单车系销量出现断崖式下滑,易造成企业整体销量大幅下滑 ;•在消费升级趋势带动下,随着豪华品牌加快新品市场投放,其份额有望继续提升。n区域:限牌政策释放的需求逐渐被“消化”,非限牌区域潜力不容小觑•广州、深圳销量下滑,拖累华南地区整体市场的失守,2020年华南地区市场份额同比下滑4.1%,降幅最大;•限牌政策释放的需求逐渐被“消化”,非限牌区域潜力不容小觑;•新能源乘用车市场由1-2线城市逐渐向3-5线城市下沉, 但多重因素制约下,3-5线城市渠道下沉难度大。n价格:2020年新能源乘用车价格指数不断下降,折扣率呈增长态势•2020年新能源乘用车整体市场价格指数不断下降,折扣率呈增长态势。•新能源汽车三大主销区域,价格指数和折扣率变化走势同大盘基本吻合,但华东区域价格折扣率波动幅度相对较大。2020新能源乘用车市场发展综述(3)n政策:财政补贴政策期限延长,退坡力度和节奏放缓,稳定了市场预期•2020年新能源车推广财政补贴期限延长,退坡力度和节奏放缓,稳定了市场预期 ,2季度起新能源汽车市场销量触底反弹,市场渗透率也不断提高。•“双积分”政策实施以来,平均燃油消耗不断下降,新能源车市场渗透率稳步上升, 但对行业发展引导力度不够。n电池:TOP3厂商占据近7成份额,但集中度有所下降,二线电池厂商集体发力,动力电池市场有望迎来百花齐放局面•受益于新能源乘用车整体销量上涨, 2020年新能源车动力电池装机电量45.04GWh,整体走势先抑后扬。•TOP10电池厂商占据9成市场,行业头部效应显著,但前十排名变动较大,市场格局尚未稳定。n产品:微型车市场逐步摆脱补贴政策依赖,而紧凑型及以上级别市场依然围绕补贴政策•微型市场逐步摆脱补贴政策依赖症,面向用户需求在成本和续航需求间取得平衡,支撑微型市场再次爆发增长。•紧凑型及以上级别市场依然围绕补贴政策,高续航产品占据主导地位。2020新能源乘用车市场发展综述(4)n用户关注:2020年新能源乘用车搜索关注度走势同销量基本吻合•2020年新能源乘用车搜索关注度走势同销量基本吻合,整体呈上升趋势 。•理想ONE、MODEL3,小鹏P7在沿海发达地区品牌发展水平普遍较高;•宏光MINI EV 主销区域(广西、河南、山东)品牌发展水平相对较高,而欧拉黑猫主销区域品牌发展水平参差不齐,其中河南低于临界值。n电机:市场竞争分散,TOP3厂商仅占据36%市场,电机市场仍有较大的发展空间•受益于新能源乘用车整体销量上涨,2020年BEV驱动电机装机量96.5万台,整体走势先抑后扬。•依托整车销量优势,主机厂旗下或者关联供应商占市场大头,而第三方供应商行业集中度不高;•第三方供应商普遍存在“客户数量少,趋于集中,头部客户占比较高”的问题。PART 01新能源乘用车销量篇十年时间,新能源乘用车市场渗透率由0到5.7%,市占率稳步提升0.2 0.6 1.0 4.6 18.1 31.7 55.1 93.2 91.9 114.0 2011年2012年2013年2014年2015年2016年2017年2018年2019年2020年217.1%65.2%343.5%293.4%75.3%74.1%69.1%-1.4%24.0%市场份额0.0%0.0%0.1%0.3%0.9%1.3%2.3%4.2%4.3%5.7%l 在国家“补贴、限牌、限行”等政策引导下,十年时间,中国新能源乘用车销量由2000台增长至114.0万台,销量发生翻天覆地变化,市场渗透率由0稳步提升到5.7%,市场认可度逐步提高。l 2015年新能源车财政补贴政策、免征车辆购置税等利好政策效果开始凸显,新能源车呈“井喷式”增长,成为我国新能源汽车元年。l 在“行业销量下行、疫情和退补”等多重因素下,2020年新能源乘用车销量仍能逆势增长,同比增幅达到24.0%。单位:万台销量同比增速数据来源:大搜车智云4.5 1.0 5.0 5.5 6.7 7.9 9.0 9.3 11.6 12.6 17.9 22.9 1月2月3月4月5月6月7月8月9月 10月 11月 12月-54.8%-62.6%-45.9%-9.4%-21.6%-60.3%143.8%107.8%94.9%149.8%157.0%145.2%l 从各月销量来看,2020年新能源乘用车销量呈先抑后扬发展态势,受疫情影响,上半年,新能源乘用车销量恢复缓慢,下半年始,新能源汽车销量回暖趋势明显,基本消除了疫情带来的影响。l 2020年新能源乘用车销量虽逆势增长,但剔除MODEL 3和宏光MINI销量,新能源乘用车销量同比下滑3.7%,销量不增反降。剔除MODEL3 和宏光MINI,2020新能源汽车整体销量不增反降2020年新能源乘用车月度销量走势114.0万台24.0%2020年新能源车销量(不含宏光MINI 和 MODEL3)2020年新能源车销量(含宏光MINI 和 MODEL3)88.6万台-3.7%2020年新能源乘用车销量2019年销量单位:万台2020年销量2020年同比增速数据来源:大搜车智云l 2020年销量降幅TOP10主流厂商,营运车辆销量贡献率普遍偏高,而2019年向出行租赁市场大量压货,提前透支需求,大部分未能及时消化,致使2020年销量哀鸿一片;l 除广汽埃安和广汽丰田,销量增幅TOP10主流厂商,主要依赖个人消费市场贡献的销量,且营运车辆份额占比普遍下滑。营运车辆提前透支的需求未能及时消化,导致新能源车销量不增反降厂商2020年使用性质分布营运车辆份额同比变化比亚迪-17.8%上汽乘用车-2.6%北汽新能源-3.6%吉利汽车-7.0%长安新能源-10.4%东风乘用车-21.7%江淮汽车29.9%东风日产7.1%江铃新能源1.6%东风汽车-0.1%81.7%72.6%52.6%56.7%46.9%42.3%68.1%74.8%98.3%55.1%18.3%27.4%47.4%43.3%53.1%57.7%31.9%25.2%1.7%44.9%销量降幅TOP10厂商厂商2020年使用性质分布营运车辆份额同比变化上汽通用五菱-特斯拉中国-广汽埃安7.5%长城汽车-7.6%蔚来汽车-理想汽车-一汽-大众-2.6%小鹏汽车1.3%合众新能源-2.4%广汽丰田8.4%销量增幅TOP10厂商100.0%100.0%43.7%98.9%100.0%100.0%81.8%98.5%99.0%66.9%56.3%1.1%18.2%1.5%1.0%33.1%非营运车辆销量贡献率营运车辆销量贡献率数据来源:大搜车智云2016-2020年乘用车使用性质份额变化98.7%98.5%97.5%97.2%98.2%1.3%1.5%2.5%2.8%1.8%2016年2017年2018年2019年2020年2016-2020年新能源车使用性质份额变化88.6%85.1%80.6%73.0%84.6%11.4%14.9%19.4%27.0%15.4%2016年2017年2018年2019年2020年l 当前乘用车整体市场营运车辆比例不到2%,市场需求更依赖个人消费,而新能源车市场营运车辆占比超过15%,结构比例失衡,可见新能源车非营运市场有待进一步挖掘;l 随着个人消费需求的释放,新能源车市场非营运车辆占比有望继续上升。随着个人消费需求释放,新能源车市场非营运车辆占比有望继续上升非营运车辆份额营运车辆份额数据来源:大搜车智云76.6%82.3%76.6%77.9%83.3%78.3%23.4%17.7%23.4%22.1%16.7%21.7%2016年2017年2018年2019年2020年2020年’l 在BEV产品技术成熟度不够条件下,PHEV在满足节能减排要求的同时,也解决了消费者对续航里程的担忧,理应更受市场青睐,但PHEV财政补贴政策力度相对低,且部分地区在限行方面,PHEV并未享受同BEV同等待遇,多重因素制约下,PHEV市场份额停滞不前。l 2020年宏光MINI和Model 3 销量的暴增,导致PHEV份额大幅下滑。燃料类型①:多重因素制约下,理应更受市场青睐的PHEV份额停滞不前不含宏光MINI和Model 3BEV市场份额PHEV市场份额数据来源:大搜车智云3.2 3.8 4.3 3.2 3.8 2.6 2.5 4.3 2.8 2.2 2016年2017年2018年2019年2020年l PHEV财政补贴力度相对低,诱使企业新能源产品开发战略中,将资源向BEV倾斜,成为制约PHEV发展的枷锁,当前BEV厂商数量是PHEV的2.5倍,子车系数量是PHEV的3倍多,二者的产品投放差距明显。751191672202452939517285BEV子车系数量PHEV子车系数量单位:万台40 57 78 96 100 15 23 30 34 40 2016年2017...




发表评论取消回复