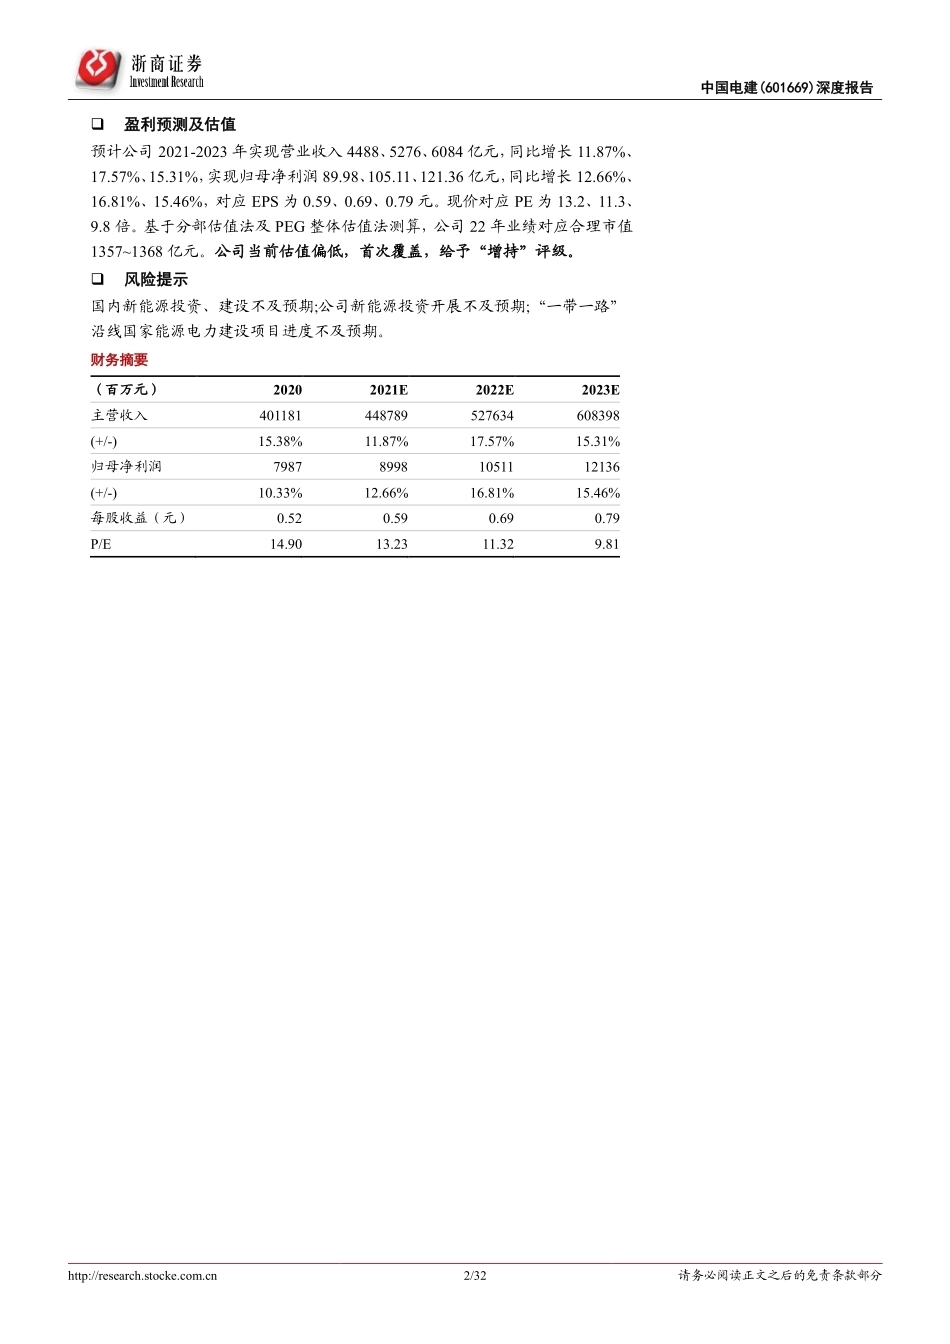
http://research.stocke.com.cn 1/32 请务必阅读正文之后的免责条款部分 [Table_main] 公司研究类模板 深度报告 中国电建(601669) 报告日期:2022 年 3 月 6 日 全球清洁能源建设龙头,发力新能源投建营驱动价值提升 ──中国电建深度报告 [table_zw] 公司研究类模板 行业公司研究|建筑装饰行业| :匡培钦 执业证书编号:S1230520070003 :021-80106013 :kuangpeiqin@stocke.com.cn 报告导读 中国电建为全球清洁能源建设龙头。公司战略聚焦“水、能、城、砂”,项目、运营双重优势加持下,厚铸新能源“投建营”护城河。21 年末,公司组建新能源集团整合“投建营”资源,22 年拟置出地产板块恢复股权融资功能,新能源“投建营”节奏有望提速,价值提升。 投资要点 ❑ 以电力建设运营为特色的工程承包巨头,业绩有望维持高增 中国电建是以电力建设运营为特色的工程承包巨头:列 2021 年 ENR 全球工程承包商 250 强第 5 位,蝉联 ENR 工程设计企业 150 强榜首。主营工程承包与勘测设计、电力投资与运营、房地产开发、设备制造与租赁等,分别贡献营收83.5%/4.8%/2.6%/1.2%,其中工程承包及电力投资运营为主要利润来源,分别贡献毛利 69.6%/16.0%。 业绩有望维持高增:公司 2021H1 实现营收 2036 亿元,同比高增 26.4%,归母净利润达 45.18 亿元,同比高增 16.5%;公司 2021 全年新签合同额 7803 亿元,同比增长 15.9%,有望带来业绩持续高增。 ❑ 发力新能源基建,项目、运营双重优势,厚铸新能源“投建营”护城河 作为全球水电、风电建设的引领者,公司发力新能源基建,在风电、光伏发电、抽水蓄能等新能源投资、建设和运营领域具备项目及运营双重优势: 1)项目方面,公司控股股东旗下水电水利规划设计总院是全国唯一承担水电、风电、太阳能光伏发电等技术归口管理工作的事业单位,具有先天优势; 2)运营方面,截至 2021 年底,公司旗下新能源集团投产装机 7.63GW,项目分布全国 20 多个省份,新能源“投建营”经验足,装机规模可观、盈利能力强,2016-2020 年,电力投资运营营收/净利润 CAGR 分别为+29.1%/+50.4%,ROE由 2016 年的 21.1%迅速提升至 2020 年 51.1%。 ❑ 组建新能源集团、置出地产资产,“投建营”节奏有望加快 公司“十四五”新能源装机复合增速或超 40%。根据控股股东电建集团“十四五”规划及任务划分,公司旗下“十四五”新增新能源装机高达 29.5GW,截至2020 年末,公司控股投运风光装机合计 6.6GW,“十四五”新能源装机年复合增速或超 40%。 组建新能源集团、置出地产资产,催化新能源“投建营”提速。1)组建新能源集团:2021 年 12 月,公司整合成立中国电建新能源集团有限公司,未来将以新能源集团为唯一平台,聚合内部新能源投运资产,提升新能源“投建营”竞争优势;2)置出房地产资产:2022 年 1 月 7 日,公司公告拟将房地产板块资产与电建集团持有的 18 家优质电网辅业子公司股权进行置换。公司置出房地产恢复股权融资能力,有助于从资金端赋能新能源业务,推动价值提升。 [table_invest] 评级 增持 上次评级 首次评级 当前价格 ¥7.78 单季度业绩 元/股 3Q/2021 0.19 2Q/2021 0.21 1Q/2021 0.22 4Q/2020 0.25 [table_stktrend] 公司简介 中国电建是全球清洁低碳能源、水资源与环境建设领域的引领者,全球基础设施互联互通的骨干力,为全产业链一体化集成服务、一揽子整体解决方案的工程建设投资发展商。承担了我国 80%以上河流及水电站的规划设计任务、65%以上的风力发电及光伏发电工程的规划设计任务。2021 年 ENR 全球工程设计公司 150 强第 1 位、2021 年 ENR 全球工程承包商 250 强第 5 位。 [table_research] 报告撰写人: 匡培钦 联系人: 耿鹏智 证券研究报告 [table_page] 中国电建(601669)深度报告 http://research.stocke.com.cn 2/32 请务必阅读正文之后的免责条款部分 ❑ 盈利预测及估值 预计公司 2021-2023 年实现营业收入 4488、5276、6084 亿元,同比增长 11.87%、17.57%、15.31%,实现归母净利润 89.98、105.11、121.36 亿元,同比增长 12.66%、16.81%、15.46%,对应 EPS 为 0.59、0.69、0.79 元。现价对应 PE 为 13.2、11.3、9.8 倍。基于分部估值法及 PEG 整体估值法测算,公司 22 年业绩对应合理市值1357~1368 亿元。公司当前估值偏低,首次覆盖,给予“增持”评级。 ❑ 风险提示 国内新能源投资、建设不及预期;公司新能源投资开展不及预期;“一带一路”沿线国家能源电力建设项目进度不及预期。 财务摘要 [table_predict] (百万元) 2020 2021E 2022E 2023E 主营收入 401181 448789 527634 608398 (+/-) 15.38% 11.87% 17.57% 15.31% 归母净利润 7987 8998 10511 12136 (+/-) 10.33% 12.66% 16.81% 15.46% 每股收益(元) 0.52 0.59 0.69 0.79 P/E 14.90 13.23 11.32 9.81 [table_page] 中国电建(601669)深度报告 http://research.stocke.com.cn 3/32 请务必阅读正文之后的免责条款部分 正文目录 1. 全球水利水电建设顶级承包商,投资运营业务驱动业绩高增 ................................................... 5 1.1. 全球特大型综合建设集团,水电建设一体化优势显著 ............................................................................................ 5 1.2. 战略聚焦“水、能、城、砂”,新签合同额快速提升 ................................................................................................ 8 2. 项目、运营双重优势加持,厚铸新能源“投建营”护城河 ........................................................ 12 2.1. “碳中和”大风起,风光新能大发展、抽水蓄能迎春天............................................................................................ 12 2.2. 项目优势:新能源项目规划、审查具备先发优势,向内赋能可期 ...................................................................... 15 2.3. 运营优势:新能源“投建营”经验足,装机规模可观、盈利能力强 ....................................................................... 20 3. 组建新能源集团、置出地产资产,“投建营”节奏有望加快 ..................................................... 23 4. 盈利预测与估值 ..................................................................................................................... 27 4.1. 盈利预测 ..................................................................................................................................................................... 27 4.2. 估值分析 ..................................................................................................................................................................... 28 4.3. 投资建议 ..................................................................................................................................................................... 30 5. 风险提示 ................................................................................................................................ 30 图表目录 图 1:公司发展历程 .................................................................................................................................................................... 5 图 2:公司股权结构集中,子公司业务涵盖多个领域 ............................................................................................................ 5 图 3:发挥懂水熟电优势,公司构筑水、能、城全产业链 .................................................................................................... 6 图 4:2020 年,工程及电力业务营收占比合计 88.7% ............................................................................................................ 7 图 5:2020 年,工程及电力业务营收占比毛利占比 85.61% .................................................................................................. 7 图 6:2015-2020 年,公司营收 CAGR+13.8% ....................................................................................




发表评论取消回复