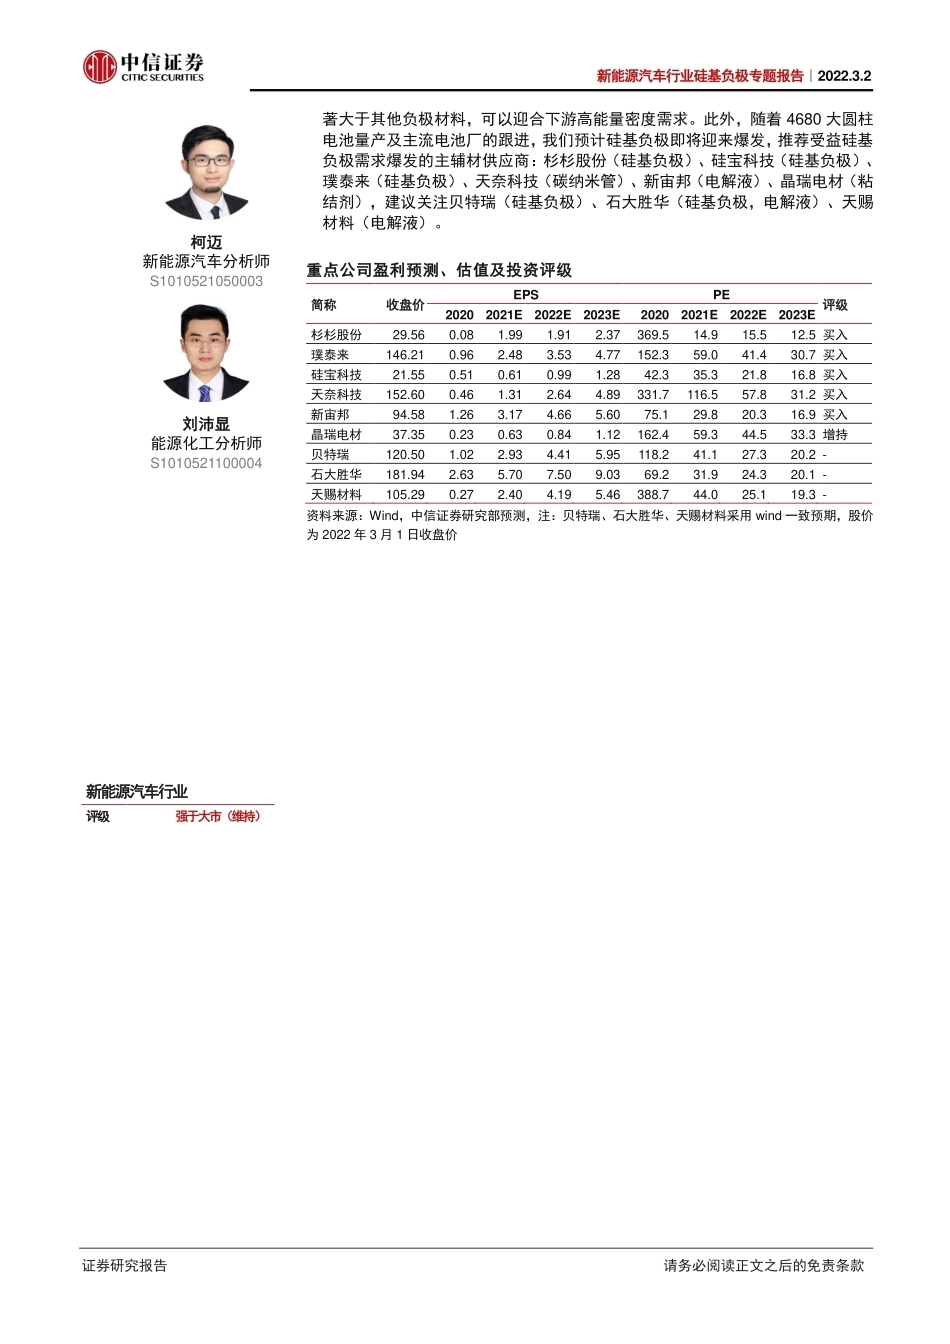
证券研究报告 请务必阅读正文之后的免责条款 4680 电池引领需求,历经蛰伏将迎爆发 新能源汽车行业硅基负极专题报告|2022.3.2 中信证券研究部 核心观点 袁健聪 首席新能源汽车 分析师 S1010517080005 王喆 首席能源化工 分析师 S1010513110001 李鹞 新能源汽车分析师 S1010521070005 吴威辰 新能源汽车分析师 S1010521060001 滕冠兴 新能源汽车分析师 S1010521080004 随着高单车带电量车型的不断推出及补能效率需求的提升,负极作为电池提升能量密度的“短板”问题日益突出。硅基负极材料作为理想的下一代负极材料,硅的比容量高达 4200mAh/g,对提升电池能量密度有着至关重要的作用。产品端,4680 大圆柱电池的量产,预计将从电池侧开启硅基负极市场的爆发式增长;技术端,随着产品的迭代,体积膨胀、SEI 膜持续生长等问题也将随着材料改进及预锂化等途径解决。我们看好在相关产业布局多年,在相关领域具备核心技术竞争力、成本控制力强的相关标的。 ▍硅基负极:下一代负极材料,高比容量为核心优势。碳基材料是目前使用最为广泛的负极材料,其理论比容量为 372mAh/g,而硅的比容量高达 4200mAh/g,是碳基材料的 10 倍以上,是目前已知比容量最高的负极材料,高比容量优势使得硅基材料被视为理想的下一代负极材料。以碳辅硅,兼具容量与寿命:由于硅材料在充放电时体积膨胀可达 120%~300%,导致硅颗粒分化及 SEI 膜的破裂增厚,将影响电池首充效率与寿命。目前解决方案是硅颗粒提供储锂容量,碳材料缓冲体积变化,同时兼顾了较高的比容量与较长的使用寿命,目前硅碳复合材料与硅氧复合材料是硅基负极的主要技术路线。 ▍需求端引领+供给端产出,硅基负极历经蛰伏将迎爆发。1)需求面:锂电池需求增长,高密度电池加速导入。需求方面,新能源汽车步入了 1-N 的阶段,带动电池端进入优质产品驱动阶段。我们预测 2025 年全球新能源汽车动力电池需求有望达到 1380GWh,中长期增长确定性高、空间大、增速快。产品结构方面,随着下游客户对快充性能、续航时间提出更高要求,高能量密度电池受到市场青睐,硅基负极优势更加凸显;2)爆发点:4680 电池引领需求爆发。圆柱形电池在应力分配等方面的优势将使硅基负极率先在圆柱电池上得到使用。随着特斯拉 4680 大圆柱电池的量产,我们预计 4680 电池在 2023 年有望迎来爆发元年,之后随着国内外头部电池供应商跟进布局,将带动硅基材料爆发,预计 2025 年硅基负极出货量将达 9.8 万吨(2021-2025 年 CAGR 达 53%),对应市场规模约 150 亿元,其中动力电池出货 8.7 万吨,对应市场规模 132 亿元,占比 88%;3)行业端:供给端提前布局,技术积累将迎收获:贝特瑞、杉杉股份、石大胜华都已经实现了硅基负极量产,璞泰来、硅宝科技等公司处于布局、中试或研发阶段。 ▍性能重点:体积膨胀降低寿命与首次充电效率,预锂化与材料端优化是前进方向。硅基材料缓解了纯硅材料的体积膨胀,但硅基负极的寿命与首次充电效率相较于碳基负极仍有差距。目前主要是 1)负极预锂化。预锂化是指在电池工作前向电池内部补充锂离子,将有效提升首次充电效率与电池寿命;2)改进硅基复合材料。除硅碳(纳米硅)路线、硅氧路线外,通过加入碳纳米管、石墨烯等新型导电剂材料,也将提升硅基负极的寿命与循环性能。 ▍配套材料:迭代加速,技术为先,关注电解液与粘结剂更替。电解液方面,对于硅基负极而言,由于 SEI 膜具有不稳定性,因此维持 SEI 膜的稳定性是提升硅基负极电化学性能的重要条件。硅基负极中,主要的成膜添加剂的选择是 VC、FEC;粘结剂方面,考虑到硅材料的高膨胀率,因此对粘结剂的粘附性要求更高,主流硅基负极粘结剂包括 CMC、PAA、PI 等。 ▍风险因素:新能源汽车销量不及预期,4680 电池产能投放不及预期,研发进度不及预期,技术路线更迭。 ▍投资建议:硅基负极材料作为理想的下一代负极材料,硅基负极材料比容量显 新能源汽车行业硅基负极专题报告|2022.3.2 证券研究报告 请务必阅读正文之后的免责条款 柯迈 新能源汽车分析师 S1010521050003 刘沛显 能源化工分析师 S1010521100004 著大于其他负极材料,可以迎合下游高能量密度需求。此外,随着 4680 大圆柱电池量产及主流电池厂的跟进,我们预计硅基负极即将迎来爆发,推荐受益硅基负极需求爆发的主辅材供应商:杉杉股份(硅基负极)、硅宝科技(硅基负极)、璞泰来(硅基负极)、天奈科技(碳纳米管)、新宙邦(电解液)、晶瑞电材(粘结剂),建议关注贝特瑞(硅基负极)、石大胜华(硅基负极,电解液)、天赐材料(电解液)。 重点公司盈利预测、估值及投资评级 简称 收盘价 EPS PE 评级 2020 2021E 2022E 2023E 2020 2021E 2022E 2023E 杉杉股份 29.56 0.08 1.99 1.91 2.37 369.5 14.9 15.5 12.5 买入 璞泰来 146.21 0.96 2.48 3.53 4.77 152.3 59.0 41.4 30.7 买入 硅宝科技 21.55 0.51 0.61 0.99 1.28 42.3 35.3 21.8 16.8 买入 天奈科技 152.60 0.46 1.31 2.64 4.89 331.7 116.5 57.8 31.2 买入 新宙邦 94.58 1.26 3.17 4.66 5.60 75.1 29.8 20.3 16.9 买入 晶瑞电材 37.35 0.23 0.63 0.84 1.12 162.4 59.3 44.5 33.3 增持 贝特瑞 120.50 1.02 2.93 4.41 5.95 118.2 41.1 27.3 20.2 - 石大胜华 181.94 2.63 5.70 7.50 9.03 69.2 31.9 24.3 20.1 - 天赐材料 105.29 0.27 2.40 4.19 5.46 388.7 44.0 25.1 19.3 - 资料来源:Wind,中信证券研究部预测,注:贝特瑞、石大胜华、天赐材料采用 wind 一致预期,股价为 2022 年 3 月 1 日收盘价 新能源汽车行业 评级 强于大市(维持) 新能源汽车行业硅基负极专题报告|2022.3.2 请务必阅读正文之后的免责条款部分 目录 下一代负极材料,高比容量成核心优势 ............................................................................ 1 负极材料升级在即,硅基材料为首选 ................................................................................ 1 硅基负极比容量优势明显,寿命与首充效率是短板 .......................................................... 2 以碳为基,硅碳复合材料是理想路线 ................................................................................ 3 需求端引领+供给端产出,硅基负极历蛰伏将迎爆发 ........................................................ 5 需求面:高能量密度电池加速导入,硅基材料.................................................................. 5 爆发点:特斯拉 4680 电池量产引领行业,大圆柱电池市场将迎来爆发 ........................... 6 行业端:供给端提前布局,技术积累将迎收获.................................................................. 9 性能重点:预锂化与材料端优化是前进方向 ................................................................... 11 现存问题:体积膨胀降低寿命与低首次充电效率 ............................................................ 11 解决方法:预锂化与材料端优化是前进方向 ................................................................... 12 预锂化提升首效短板,规模化带动成本下降 ................................................................... 13 材料端持续改进,多路线齐头并进 .................................................................................. 13 迭代加速,技术为先,关注电解液与粘结剂更替 ............................................................ 16 电解液行业:硅基负极用电解液添加剂作用关键,技术壁垒将不断提高 ........................ 16 负极粘结剂:高膨胀率需求处于研发开发上升期,国内企业加速追赶 ........................... 18 重点企业分析 .................................................................................................................. 20 贝特瑞:产品已供应核心客户,第四代硅基材料开发中 ................................................. 20 杉杉股份:硅基负极已实现量产,持续推进纳米硅研发 ................................................. 21 璞泰来:持续加码高端负极业务,硅基负极送样测试中 ................................................. 21 石大胜华:1000 吨/年硅基负极进入试生产阶段,再规划 2 万吨/年硅基负极产能 ......... 21 硅宝科技:有机硅密封胶龙头加码硅基负极产线,1 万吨/年硅基负极分 2 期分别于 23/24年投产 ............................................................................................................................. 21 天奈科技:碳纳米管龙头,持续受益碳纳米管渗透率提升 ............................................. 22 新能源汽车行业硅基负极专题报告|2022.3.2 请务必阅读正文之后的免责条款部分 插图目录 图 1:负极材料为锂电池重要原材料 ................................................................................. 1 图 2:三元动力电池成本占比情况 ...................................................................................




发表评论取消回复