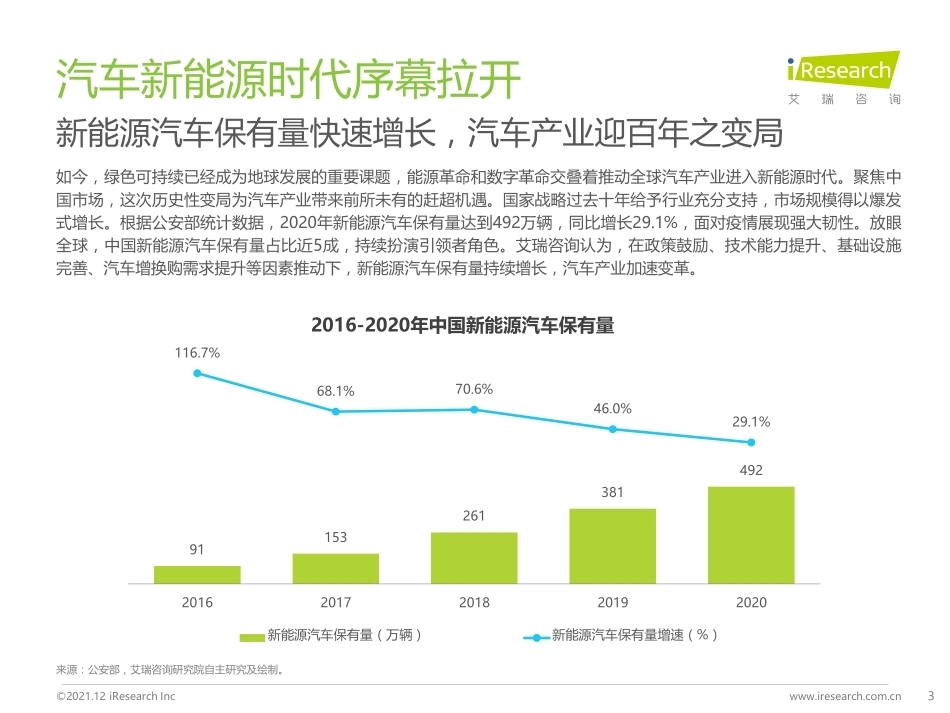
中国新能源车险生态共建白皮书©2021.12 iResearch Inc. 车企迎来车险发展新机遇2变革:迎接汽车新能源时代到来1机遇:新能源车险生态洞察2共建:新能源车险生态创新案例3展望:新能源车险生态发展趋势43©2021.12 iResearch Inc www.iresearch.com.cn91 153 261 381 492 116.7%68.1%70.6%46.0%29.1%201620172018201920202016-2020年中国新能源汽车保有量新能源汽车保有量(万辆)新能源汽车保有量增速(%)汽车新能源时代序幕拉开新能源汽车保有量快速增长,汽车产业迎百年之变局如今,绿色可持续已经成为地球发展的重要课题,能源革命和数字革命交叠着推动全球汽车产业进入新能源时代。聚焦中国市场,这次历史性变局为汽车产业带来前所未有的赶超机遇。国家战略过去十年给予行业充分支持,市场规模得以爆发式增长。根据公安部统计数据,2020年新能源汽车保有量达到492万辆,同比增长29.1%,面对疫情展现强大韧性。放眼全球,中国新能源汽车保有量占比近5成,持续扮演引领者角色。艾瑞咨询认为,在政策鼓励、技术能力提升、基础设施完善、汽车增换购需求提升等因素推动下,新能源汽车保有量持续增长,汽车产业加速变革。来源:公安部,艾瑞咨询研究院自主研究及绘制。4©2021.12 iResearch Inc www.iresearch.com.cn125.6120.6136.7326.8456.4554.1642.2729.64.5%4.7%5.4%12.3%16.1%19.2%21.3%23.4%2018201920202021e2022e2023e2024e2025e2018-2025年中国新能源汽车市场销量销量(万辆)新能源汽车占汽车销量比例(%)新能源汽车销量增长势如破竹新能源汽车销量高速增长,2025年有望突破700万辆2019年到2020年年初,受补贴退坡与疫情双重打击,我国新能源汽车销量阶段性下滑。不过在疫情得到快速有效控制以及补贴政策延期等利好因素刺激下,销量快速反弹至全年136.7万辆,占比整体汽车销量达到5.4%。同时,根据中汽协数据,2021年1-11月新能源汽车销量完成299万辆,成绩亮眼。在此基础上,根据艾瑞数据测算,预计全年销量326.8万辆,占比汽车销量12.3%。 另外,参照《新能源汽车产业发展规划(2021-2035)》中2025年新能源汽车销量占比达到20%左右的发展愿景,结合绿色经济预期目标、技术成熟度提高、成本进一步下降以及消费者需求驱动力上升等利好条件,我们预计2025年我国新能源汽车销量突破700万大关,2020-2025年CAGR为39.8%。来源:专家访谈、中汽协、工信部,艾瑞咨询研究院自主研究及绘制。5©2021.12 iResearch Inc www.iresearch.com.cn三大要素助新能源汽车成时代强音(1/3)有形之手强化市场决心,改革深化助力绿色发展2020年9月,我国提出了力争2030年前达到碳峰值以及2060年前实现碳中和的气候目标,推动新能源替代迫在眉睫。然而,这对于百年产业并非易事,离不开政策这一“有形之手”的助力。过去十年,全面有力的政策支持为中国新能源汽车行业注入强心剂,行业因此取得一定先发优势。其中,行业规划统领目标预期、布局方向等宏观要素;市场方面从供需两端出台补贴刺激方案,支持供给侧转型的同时对消费者进行引导,从而逐步提升市场供需驱动力量。当然不可否认的是,整体行业仍处在发展初期,政策的有形之手将继续“护航”改革深化进程。来源:综合公开资料整理,艾瑞咨询研究院自主研究及绘制。将新能源汽车推广应用财政补贴政策实施期限延长至2022年底,平缓补贴退坡力度;提高了整车耗能和纯电航驶里程门槛——延长补贴,提高里程门槛积分标准趋严,2021-2023年新能源汽车积分比例要求分别为14%、16%、18%;降低单车实际积分均值水平,对新能源汽车销量增长提出要求;“接力”补贴政策加速车企转型进程。鼓励发展低油耗车型,回归节能减排实质。新能源汽车行业重点政策2025年新能源汽车销量占比达到20%左右;纯电动乘用车平均电耗12.0kWh/100km,插电式动力乘用车新车平均油耗降至2.0L/100km完善充换电、加氢基础设施建设;放宽市场准入,完善双积分政策。2035年纯电动车成为新车销售主流,燃料电池车实现商业化应用。新能源汽车产业发展规划(2021-2035)2020.10中国二氧化碳排放力争于2030年前达到峰值,努力争取在2060年前实现碳中和;在商车领域推动氢能与燃料电池产业的发展和应用具有重要意义——“30,60”双碳目标75届联合国大会2020.09《关于修改〈双积分管理办法〉的决定》2020.06《关于完善新能源汽车推广应用财政补贴政策的通知》2020.04行业纲领供给支持需求刺激绿色发展6©2021.12 iResearch Inc www.iresearch.com.cn©2021.12 iResearch Inc www.iresearch.com.cn105118134141146201620172018201920202016-2020年纯电动乘用车系统能量密度纯电动乘用车系统平均能量密度(Wh/kg)2.091.631.240.990.810.50201620172018201920202025e2016-2025年中国动力电池平均售价平均价格(元/Wh)三大要素助新能源汽车成时代强音(2/3)技术成熟且成本下降,保障行业具备发展核心要素“三电”系统指电动汽车的电池、电机和电控,是新能源汽车的核心技术要素且成本占比过半。因此,三电系统发展水平决定了电动汽车的性能指标,也是降低整车成本的重要抓手。其中,电池成本占比整车成本四成左右,其成本控制至关重要。根据GGII数据,近年来电池成本快速下滑,2020年动力电池平均售价下降到0.81元/Wh,过去5年复合平均下降速度超20%。我们预计2025年电池平均成本下降到0.5元/Wh 。不仅如此,纯电动车能量密度不断上升,意味着续航里程的提升,极大缓解里程焦虑。未来,三电系统、车联网、自动驾驶等相关技术始终是行业发展的最核心要素。来源:GGII、wind,艾瑞咨询研究院自主研究及绘制。来源: 工信部,艾瑞咨询研究院自主研究及绘制。7©2021.12 iResearch Inc www.iresearch.com.cn14.9 24.0 38.7 51.6 80.7 201620172018201920202016-2020年中国公共充电桩保有量公共充电桩保有量(万台)三大要素助新能源汽车成时代强音(3/3)C端痛点逐步满足,用户需求成行业发展引擎2020年后期新能源汽车销量快速回暖,这离不补贴政策延期的利好,也受益于用户观念的转变。交强险数据显示,2020年新能源车对私销售占比高达71%,在非限购地区的纯电动汽车销量也显著提升。另外,根据对新能源汽车用户相关的调研,我们发现52%的车主因为认可新能源理念和环保意识而选择购买新能源汽车。因此,销量数据和调研结果都证明了消费者自主需求逐渐成为市场驱动力之一。当然,用户满意度上升主要归因于痛点得到缓解:数据显示,2020年纯电动乘用车平均续航里程达到382.4km,公共充电桩数量达到80.7万台,逐渐抹平与燃油车的差距。综上,随着用户痛点逐一解决、未来汽车产品升级及使用环境的优化,行业进入市场驱动的快速发展阶段。样本:N=928,于2020年9月通过艾瑞iClick在线平台调研获得。来源:《免征车辆购置税的新能源汽车车型目录》,充电联盟,综合公开资料整理,艾瑞咨询研究院自主研究及绘制。缩短充电时间62.7%HOW提升电池容量提升续航能力64.0%62.7%认可理念52%用车成本低有补贴46.4%45.4%电池寿命短公共充电设施覆盖率低续航里程短49.7%48.1%47.4%充电时间长40.3%159.7165.1219.5259.2320.2370.9382.4第一批第五批第十批第十五批第二十批 第二十五批 第三十批2014-2020年平均纯电动乘用车续航里程平均纯电动乘用车续航里程(km)WHYWHY NOT2019, 54%2020, 71%2019-2020年新能源车销量结构非运营个人运营非运营单位2020年新能源用户调研部分结果201420208©2021.12 iResearch Inc www.iresearch.com.cn新能源汽车市场竞争格局群雄逐鹿,百家争鸣,共同推动市场繁荣发展新能源汽车市场仍处于发展初期,因其具有较高的增长确定性和相对较低的门槛,多方参与者涌入。当下,市场参与方分为造车新势力、传统车企两大阵营。造车新势力凭借更强的电动化和智能化技术能力、以用户为中心的营销和运营理念等优势扮演挑战者的角色,典型企业包括特斯拉、蔚来、小鹏等;而传统车企作为守擂者,其优势在于深厚的历史底蕴、高品牌认可度以及产品条线完善,典型企业包括比亚迪、北汽、一汽大众等。其次,以华为、小米为代表的互联网企业进入新能源汽车市场处于起步阶段,凭借其科技能力布局汽车生产和智能网联战场,在与多方合作的前提下可输出差异化服务。同时,当前市场市场参与者众多,头部玩家市占波动浮动较大,处于强竞争阶段。但无论如何,我们定将迎来万亿新能源汽车市场的繁荣。来源:专家访谈、艾瑞咨询研究院自主研究及绘制。造车新势力产品情况技术能力传统车企营销、销售与运营•以A+级车型为主进入市场,产品定位侧重高端市场。主打年轻消费群体,竞品燃油车型的替代效应明显•自动化、智能化特征明显,OTA升级速度较快;品牌认知•产品线较为完善,包含A0到B级纯电及混动轿车、SUV,可满足不同用户需求•现象级产品:比亚迪推出混动产品,分食经济燃油车市场;上海通用五菱推出宏光mini主打价格优势•以线上订购、线下体验店、加盟店、直营店形式为主,公司直接对门店进行管理•以用户体验为核心提供服务,实现高效运营“填鸭式”的经销模式:传统4S店、经销商模式为主,渠道优势和规模效应明显。用户与车企的连接性较弱,服务体验不佳传统制造能力和供应链能力优势明显,产品质量有保障;电动化、智能化能力相对起步较晚。具备互联网的基因,在电动化、智能化、数字化等方面具备优势,而在整车制造,产品质量把控上仍存在一定的短板。挑战者守擂者智能化高科技年轻化典型企业安全高品质有底蕴新能源汽车市场竞争格局9变革:迎接汽车新能源时代到来1机遇:新能源车险生态洞察2共建:新能源车险生态创新案例3展望:新能源车险生态发展趋势410©2021.12 iResearch Inc www.iresearch.com.cn变化1:新能源汽车风险特性发生转变传统车险无法满足新能源汽车保障需求新能源汽车与传统燃油车在成本结构上大不相同,因此新能源汽车在风险结构、风险成本上存在较大变化。新能源汽车的核心动力系统是由电池、电机和电控组成,替代了燃油汽车的发动机、变速箱等装置,因此传统车险关于汽车核心部件的保障已不适配新能源汽车;另外传统车险条款中的责任范围无法覆盖新能源汽车面临的特定风险因素,包括电池故障、充电故障责任等,因此在发生风险后新能源车主将难以索赔。同时,对保险公司而言,新能源车出险频率和赔付率都高于传统燃油汽车,沿用传统车险产品长期来看不利于车险行业的良性发展。来源:World Electric Vehicle Journal,艾瑞咨询研究院自主研究及绘制。39%21%10%3%14%13%19%10%12%6%9%7%11%10%13%新能源汽车燃油汽车2020年新能源车与燃油汽车成本结构对比发动机/电池电驱动力总成/传动系统内饰车身底盘装配其他新能源汽车成本结构变化,导致其风险结构和风险成本与传统燃油汽车不同。成本结构传统车险条款无法覆盖新能源汽车特定的风险因素。风险因素新能源汽车出险频率和赔付率较高,沿用传统车险不利于行业发展。费率厘定11©2021....




发表评论取消回复