行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 1 汽车 证券研究报告 2022 年 02 月 15 日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 于特 分析师 SAC 执业证书编号:S1110521050003 yute@tfzq.com 陆嘉敏 分析师 SAC 执业证书编号:S1110520080001 lujiamin@tfzq.com 资料来源:聚源数据 相关报告 1 《汽车-行业专题研究:直击新能源汽车痛点,补能赛道迎来发展机遇》 2022-01-20 2 《汽车-行业专题研究:升级替代燃油车 , 混 动 助 力 自 主 品 牌 崛 起 V2 》 2022-01-16 3 《汽车-行业专题研究:新能源汽车两大巨头对比研究:比亚迪 vs 宁德时代》 2022-01-15 行业走势图 1 月车市开门红,新能源汽车群雄逐鹿 乘联会发布数据:1 月乘用车批发销量 217.2 万辆,环比-8.2%,同比+6.8%,较 20 年 1 月+35.8%;零售销量 209.2 万辆,环比-0.6%,同比-4.4%,较 20年 1 月+21.7%。 芯片供给持续改善,月度销量持续回暖。21Q4 起芯片供给逐步改善,带动乘用车产销逐步回暖。1 月乘用车批发销量 217.2 万辆,环比-8.2%,同比+6.8%,较 20 年 1 月+35.8%;零售销量 209.2 万辆,环比-0.6%,同比-4.4%,较 20 年 1 月+21.7%,今年 1 月零售总体走势很好。分品牌看:(1)1 月豪华品牌车零售 29 万辆,同比-5%,环比+18%;(2)主流合资品牌零售 86 万辆,同比-17%,环比-7%;(3)自主品牌零售 94 万辆,同比+11%,环比+1%。自主品牌头部企业表现较强,在新能源市场获得明显增量,比亚迪、奇瑞等传统车企品牌同比均呈高幅增长。 新能源汽车渗透率持续提升,行业进入群雄逐鹿时代。据乘联会,1 月新能源乘用车批发销量达到 41.2 万辆,同比+141.4%,环比-18.5%。其中纯电动销量 33.3 万辆,同比+130.4%;插电混动销量 7.9 万辆,同比+202.1%。新能源乘用车市场多元化发力,比亚迪纯电动与插混双驱动夯实龙头地位;上汽、广汽等传统车企在新能源板块表现也相对突出。1 月厂商批发销量突破万辆的企业有 11 家,较同期大幅增多 6 家,其中:比亚迪 9.3 万辆、特斯拉中国 6 万辆、上汽通用五菱 4 万辆、奇瑞汽车 2.1 万辆,吉利、广汽埃安、上汽乘用车、长城汽车、小鹏汽车、理想汽车、哪吒汽车等月销也破万。1月新能源车厂商批发渗透率达 19.0%,其中自主品牌中新能源车渗透率32.0%,远高于主流合资品牌的 2.7%。 1 月汽车消费指数环比回落,经销商库存水平回升。春节假期及疫情防控等因素影响消费者进店购车,据中国汽车流通协会,1 月汽车消费指数 25.4,同比-8.0%,环比-64.4%。随汽车供应趋于稳定,1 月经销商库存预警指数58.3%,同比-1.8 PCT,环比+2.2 PCT。随着芯片短缺问题的缓解及年初经销商陆续开展促销活动,未来车市有望逐步回暖。 投资建议:随芯片短缺逐步缓解,供给端改善,汽车行业进入加库周期,整车板块建议关注在手订单充沛,布局智能电动,具备较强产销量增长弹性,同时中长期竞争力不断强化的【比亚迪、长城汽车、广汽集团、吉利汽车、长安汽车、上汽集团】,以及造车新势力头部企业【小鹏汽车、理想汽车、蔚来】。此外,在行业加库存阶段,整车企业对于零部件的需求量有望回升,同时原材料价格、海运费等已于 21Q4 高位回落,我们认为当前时点零部件板块仍具备一定预期差及业绩修复空间。零部件板块建议关注:(1)基本面有望反转向上,业绩弹性较大的【常熟汽饰、均胜电子、银轮股份、精锻科技】等;(2)智能汽车优质赛道,智能座舱【德赛西威、华阳集团】、空气悬架【中鼎股份、保隆科技、天润工业】、线控制动【伯特利、亚太股份】等;(3)受益于新能源汽车高景气的【宁德时代(电新组覆盖)、拓普集团、欣锐科技、英搏尔、精进电动、汇川技术(电新组覆盖)、富临精工、银轮股份】等。 风险提示:行业景气度下降,政策落地效果不及预期,芯片短缺超预期。 -21%-16%-11%-6%-1%4%9%14%2021-022021-062021-10汽车沪深300 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 2 内容目录 1. 芯片供给持续改善,月度销量持续回暖 .................................................................................. 3 2.2022 年 2 月车市展望 .................................................................................................................... 6 3.投资建议 ........................................................................................................................................... 7 4.风险提示 ........................................................................................................................................... 7 图表目录 图 1:乘用车零售销量(万辆) ................................................................................................................. 3 图 2:乘用车批发销量(万辆) ................................................................................................................. 3 图 3:轿车、SUV、MPV 批发销量同比增速 ......................................................................................... 4 图 4:新能源乘用车月度销量(万辆) ................................................................................................... 4 图 5:新能源乘用车月度销量同比增速(%) ....................................................................................... 4 图 6:2015-2022 上汽集团总销量及增速(万辆,%) ..................................................................... 5 图 7:2015-2022 长城汽车月度总销量及增速(万辆,%) ............................................................ 5 图 8:2015-2022 吉利汽车月度总销量及增速(万辆,%) ............................................................ 5 图 9:2015-2022 广汽集团月度总销量及增速(万辆,%) ............................................................ 6 图 9:2015-2022 长安汽车月度总销量及增速(万辆,%) ............................................................ 6 图 10:汽车消费指数...................................................................................................................................... 6 图 11:经销商库存预警系数 ........................................................................................................................ 6 表 1:2020、2021、2022 年 1 月份主要厂商乘用车日均批发销量(单位:万辆) ............. 3 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 3 1. 芯片供给持续改善,月度销量持续回暖 芯片供给持续改善,月度销量持续回暖。21Q4 起芯片供给逐步改善,带动乘用车产销逐步回暖。1 月乘用车批发销量 217.2 万辆,环比-8.2%,同比+6.8%,较 20 年 1 月+35.8%;零售销量 209.2 万辆,环比-0.6%,同比-4.4%,较 20 年 1 月+21.7%,今年 1 月零售走势有所下降。 图 1:乘用车零售销量(万辆) 资料来源:乘联会,天风证券研究所 图 2:乘用车批发销量(万辆) 资料来源:乘联会,天风证券研究所 月内来看,日均销量逐渐向好。1 月第 1 周日均批发 5.2 万辆,同比-4%。1 月第 2 周日均批发 5.7 万辆,同比 0%。1 月第 3 周日均批发 7.5 万辆,同比+22%。1 月第 4 周日均批发8.4 万辆,同比-5%。1 月第 5 周日均批发 6.1 万辆,同比+6%,生产供给持续改善。 表 1:2020、2021、2022 年 1 月份主要厂商乘用车日均批发销量(单位:万辆) 时间 1-9 日 10-16 日 17-23 日 24-31 日 1-23 日 月度 2020 年 5.5 6.2 4.9 4.1 5.5 5.2 2021 年 5..5 5.7 6.2 8.8 5.8 6.6 2022 年 5.2 5.7 7.5 8.4 6.1 6.7 2022 同比 -4% 0% 22% -5% 6% 2% 资料来源:乘联会,天风证券研究所 1 月轿车、SUV、MPV 批发销量分别为 102.9 万辆、106.1 万辆和 8.2 万辆,同比分别为 5.1%、9.6%及-4.8%;环比分别为-8.2%、-5.6%及-32.4%。 209.2001002003001月2月3月4月5月6月7月8月9月10月11月12月2017年2018年2019年2020年2021年2022年217.200501001502002503001月2月3月4月5月6月7月8月9月10月11月12月2017年2018年2019年2020年2021年2022年 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 4 图 3:轿车、SUV、MPV 批发销量同比增速 资料来源:乘联会,天风证券研究所 头部自主品牌表现较强:分品牌看:(1)1 月豪华品牌车零售 29 万辆,同比-5%,环比+18%;(2)主流合资品牌零售 86 万辆,同比-17%,环比-7%;(3)自主品牌零售 94 万辆,同比+11%,环比+1%。自主品牌头部企业表现较强,在新能源市场获得明...


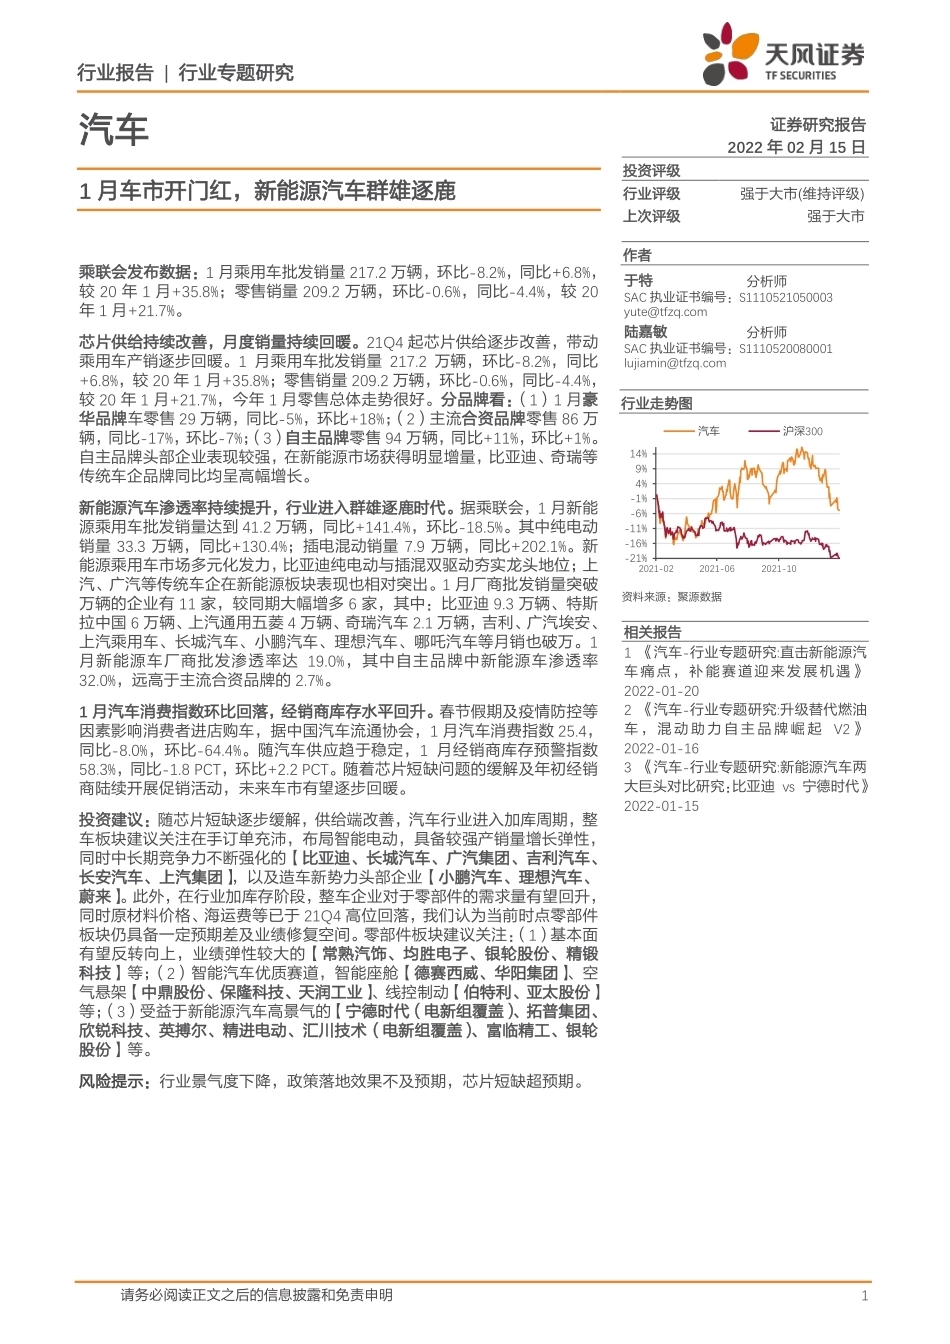
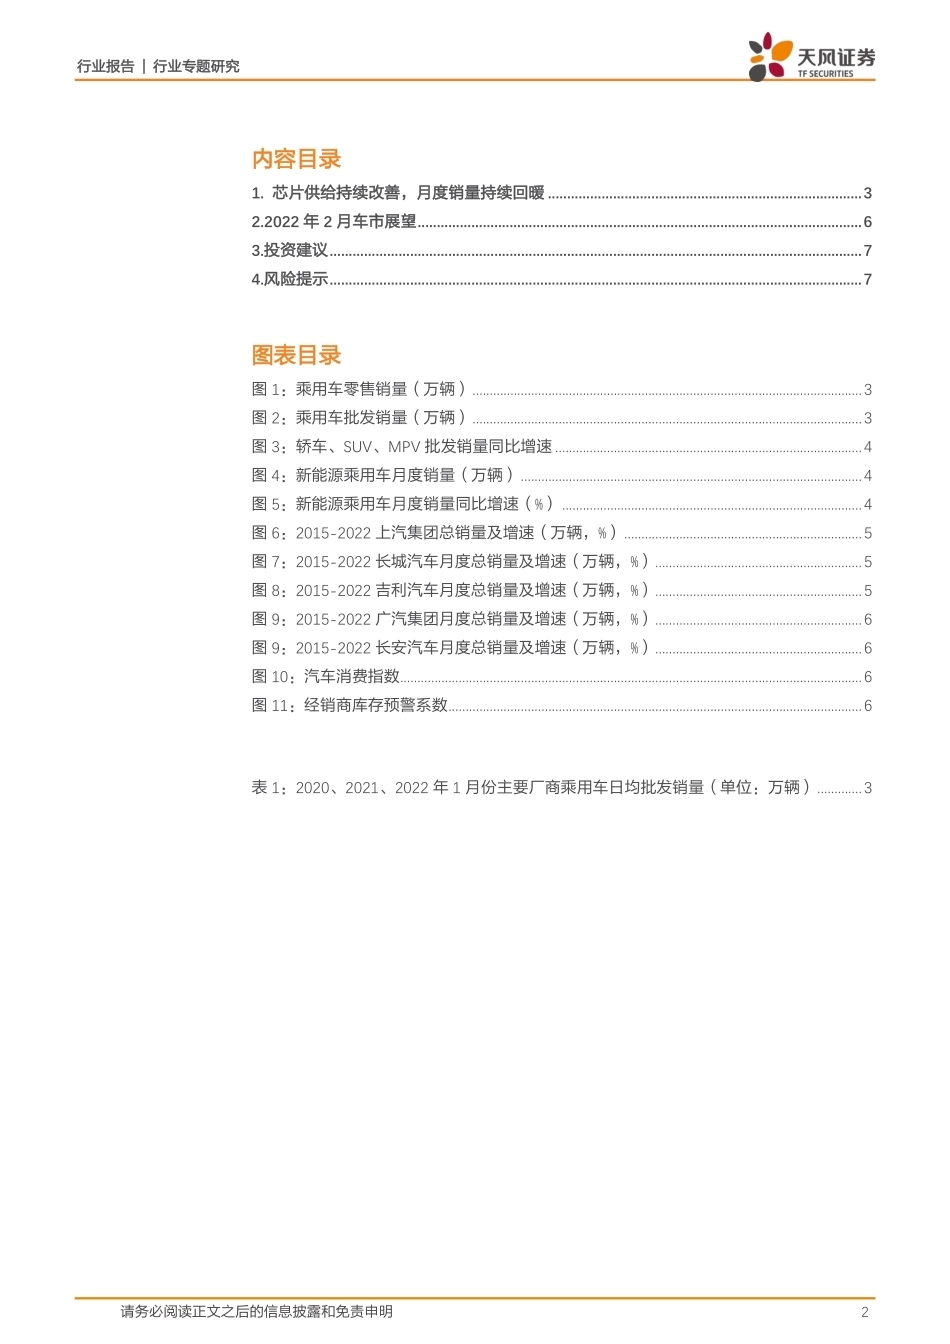
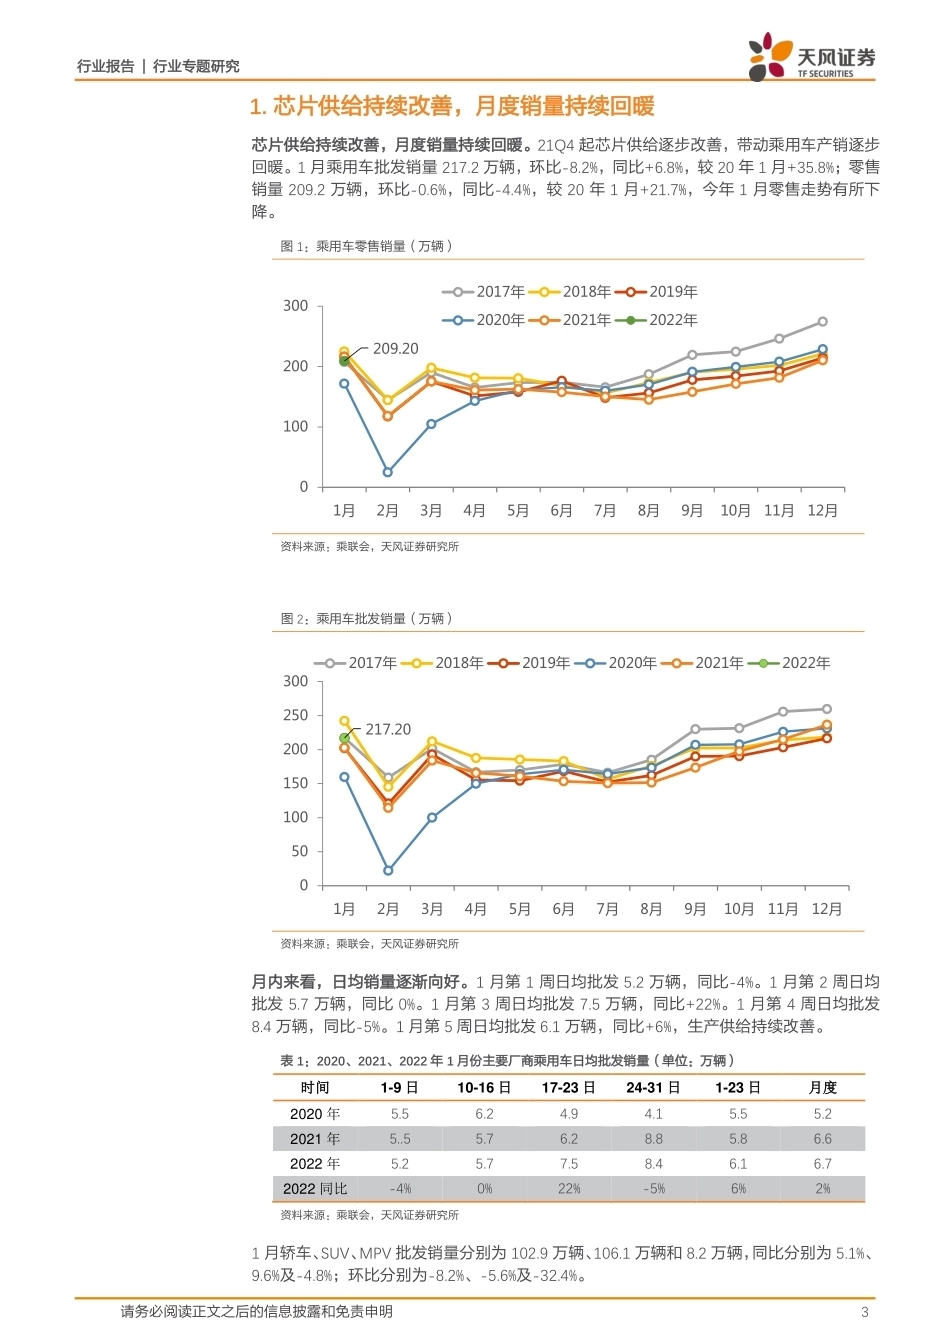


发表评论取消回复