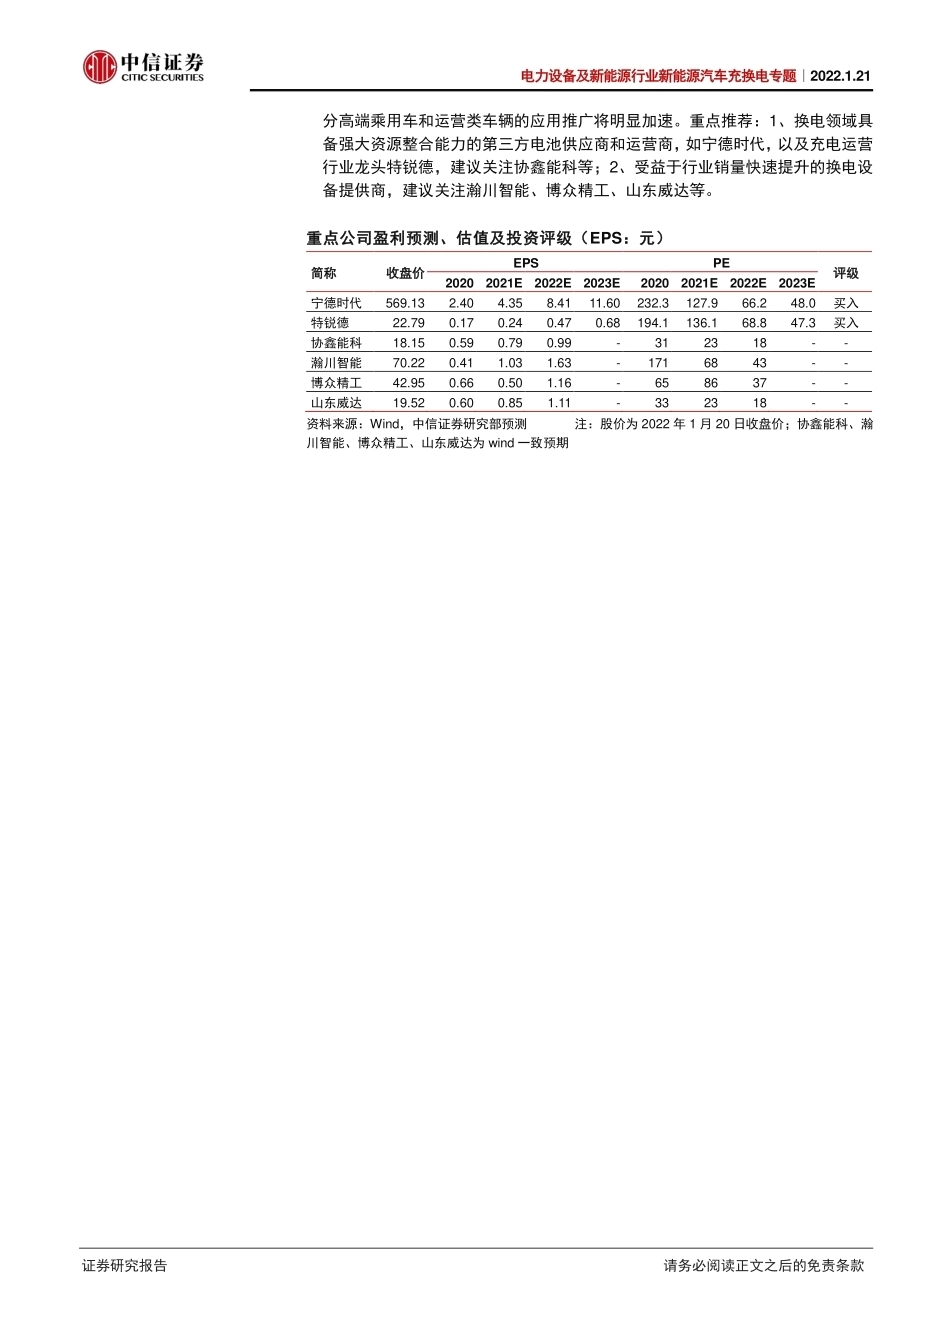
证券研究报告 请务必阅读正文之后的免责条款 充电还是换电? 电力设备及新能源行业新能源汽车充换电专题|2022.1.21 中信证券研究部 核心观点 华鹏伟 首席电力设备与新能源分析师 S1010521010007 袁健聪 首席新能源汽车 分析师 S1010517080005 林劼 电力设备与新能源分析师 S1010519040001 汪浩 新能源汽车分析师 S1010518080005 新能源汽车产销量快速增长将催生充换电行业加速发展,预计未来 5 年国内新能源汽车补能市场仍将维持充电为主、换电为辅的格局,但在资本、主机厂、政策等的推动下,换电模式在部分高端乘用车和运营类车辆的应用推广将明显加速。 ▍充换电竞争力比较:充电和换电模式在车辆和电池适用性、电网及土地资源要求、投资强度等方面的差异,决定了中期内仍将延续充电为主、换电为辅的补能市场格局,但其中换电模式的成长性有望迎来明显强化。 ▍用车端:换电凭借补能体验和运营车领域成本优势,实现差异化竞争。换电对普通私家车主而言基本无综合成本优势,但可大幅缩短补能时间,显著提升用车体验。从成本竞争力和便捷性的角度出发,换电模式在运营类车辆及高端乘用车型领域已具备竞争优势。 ▍电池端:充电适用性更广,换电生态较为垂直。不同车型标准化程度低,预计换电短期难有规模效应。更换的电池包由换电运营商进行统一的充电监测和专业化护理,便于后续梯次利用,延长电池及其中资源品的价值寿命。 ▍电网端:换电模式有序群充,有利于降本增效。换电模式对电网更友好,有利于节约配网改造投资,且换电电池可有序群充,提升电网功率利用率,减缓扩容压力,降低电费成本。 ▍用地端:换电有利于优化土地资源配置,建设环节更易于推广。充电站的占地面积都明显高于换电模式,换电站对于城市特别是大城市的土地集约利用具有明显帮助。 ▍运营端:充换电基本仍处行业性亏损,商用车换电有望率先盈利。充电运营盈亏平衡点对应时间利用率约 8%-9%,目前行业平均利用率仅 6%左右,仍处行业性亏损,但部分头部领先厂商有望率先迎来稳定盈利;乘用车换电站盈亏平衡点对应 20%左右利用率,目前利用率多在 10%-15%,较扭亏仍有差距,未来有望稳步提升;商用车换电站盈亏平衡点对应 10%左右的利用率,商用车换电需求明确,盈利有望迎来较快释放。 ▍路线及空间:充电模式为主,换电增长迅速。从设备投资需求角度看,预计换电模式具备 5 年 10 倍+增长空间,明显快于充电;从投资效率角度看,假设充电模式对应单车补能设施投资额仅 9000 元左右,而换电对应平均单车投资约2.5 万元,充电模式投资效率和下游适用性高于换电模式,在现阶段更具广泛推广的基础;从运营市场空间角度看,预计 2025 年国内换电运营合计市场空间有望达 605 亿元,充电运营市场约 1730 亿元。 ▍风险因素:政策推动低于预期;充换电利用率低于预期;行业标准化低于预期等。 ▍投资策略:新能源汽车产销量快速增长将催生充换电行业加速发展,综合考虑换电模式更高效、对电网、土地更友好等优势,以及标准化程度较低、体系较为封闭、投资成本较高等劣势,预计未来 5 年国内新能源汽车补能市场仍将维持充电为主、换电为辅的格局,但在资本、主机厂、政策等的推动下,换电模式在部 电力设备及新能源行业 评级 强于大市(维持) 电力设备及新能源行业新能源汽车充换电专题|2022.1.21 证券研究报告 请务必阅读正文之后的免责条款 分高端乘用车和运营类车辆的应用推广将明显加速。重点推荐:1、换电领域具备强大资源整合能力的第三方电池供应商和运营商,如宁德时代,以及充电运营行业龙头特锐德,建议关注协鑫能科等;2、受益于行业销量快速提升的换电设备提供商,建议关注瀚川智能、博众精工、山东威达等。 重点公司盈利预测、估值及投资评级(EPS:元) 简称 收盘价 EPS PE 评级 2020 2021E 2022E 2023E 2020 2021E 2022E 2023E 宁德时代 569.13 2.40 4.35 8.41 11.60 232.3 127.9 66.2 48.0 买入 特锐德 22.79 0.17 0.24 0.47 0.68 194.1 136.1 68.8 47.3 买入 协鑫能科 18.15 0.59 0.79 0.99 - 31 23 18 - - 瀚川智能 70.22 0.41 1.03 1.63 - 171 68 43 - - 博众精工 42.95 0.66 0.50 1.16 - 65 86 37 - - 山东威达 19.52 0.60 0.85 1.11 - 33 23 18 - - 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 1 月 20 日收盘价;协鑫能科、瀚川智能、博众精工、山东威达为 wind 一致预期 电力设备及新能源行业新能源汽车充换电专题|2022.1.21 请务必阅读正文之后的免责条款部分 1 目录 用车端:换电凭借补能体验和运营车领域成本优势,实现差异化竞争 ............................. 3 电池端:充电适用性更广,换电生态较为垂直 ................................................................. 4 电网端:换电模式实现有序群充,降低充电网扩容压力,有利于降本增效 ...................... 5 用地端:换电有利于优化土地资源配置,建设环节更易于推广 ........................................ 6 运营端:充换电基本仍处行业性亏损,商用车换电有望率先盈利 .................................... 7 市场空间:充电模式为主,换电增长迅速....................................................................... 10 风险因素 ......................................................................................................................... 14 投资建议 ......................................................................................................................... 15 电力设备及新能源行业新能源汽车充换电专题|2022.1.21 请务必阅读正文之后的免责条款部分 2 插图目录 图 1:国内新能源汽车销量情况 ........................................................................................ 3 图 2:北京市冬夏充电时段分布 ........................................................................................ 6 图 3:北京市电价示意图(包含夏季尖峰时段) ............................................................... 6 图 4:换电站和充电桩土地利用对比 ................................................................................. 6 图 5:国内公共充电桩平均有效功率利用率 ...................................................................... 8 图 6:特来电平均充电利用率估算 .................................................................................... 8 图 7:国内公共充电桩累计建设规模 ............................................................................... 12 图 8:国内主要公共充电桩累计投运功率 ....................................................................... 12 表格目录 表 1:充电及换电模式补能成本简化对比 ......................................................................... 3 表 2:充换电模式成本对比及与补能电量、单位时间成本的敏感性测算 .......................... 4 表 3:相同补能电量需求下充换电模式对电网功率需求测算对比 ..................................... 5 表 4:充电站单站盈利测算 ............................................................................................... 7 表 5:乘用车换电站单站盈利测算 .................................................................................... 8 表 6:商用车换电站单站盈利测算 .................................................................................... 9 表 7:新能源汽车单车耗电量测算 .................................................................................. 11 表 8:国内新能源汽车充换电量需求及运营服务市场空间测算 ....................................... 11 表 9:乘用车换电市场规模测算 ...................................................................................... 12 表 10:商用车换电市场规模测算 .................................................................................... 13 表 11:国内换电市场规模测算 ........................................................................................ 14 表 12:2025 年充换电市场规模概算对比 ....................................................................... 14 表 13:充换电板块重点跟踪公司盈利预测 ..................................................................... 15 电力设备及新能源行业新能源汽车充换电专题|2022.1.21 请务必阅读正文之后的免责条款部分 3 根据中汽协数据,2021 年国内新能源汽车销售 352 万辆,同比+157.5%。但同时以充电桩为主的补能形式依然存在着充电时长过长、效率过低,对土地、电网要求过高的困难,成为...




发表评论取消回复