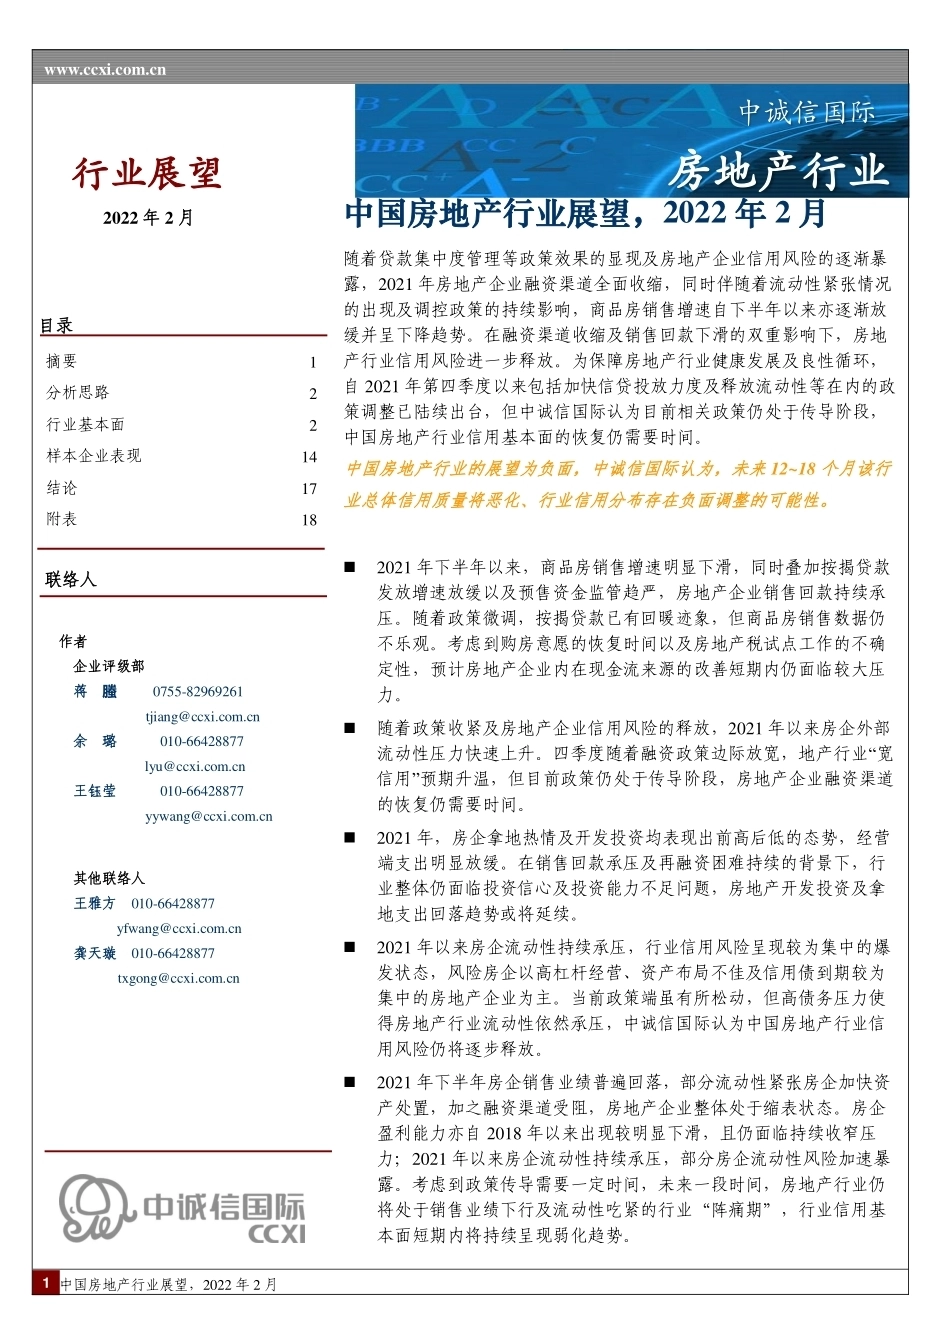
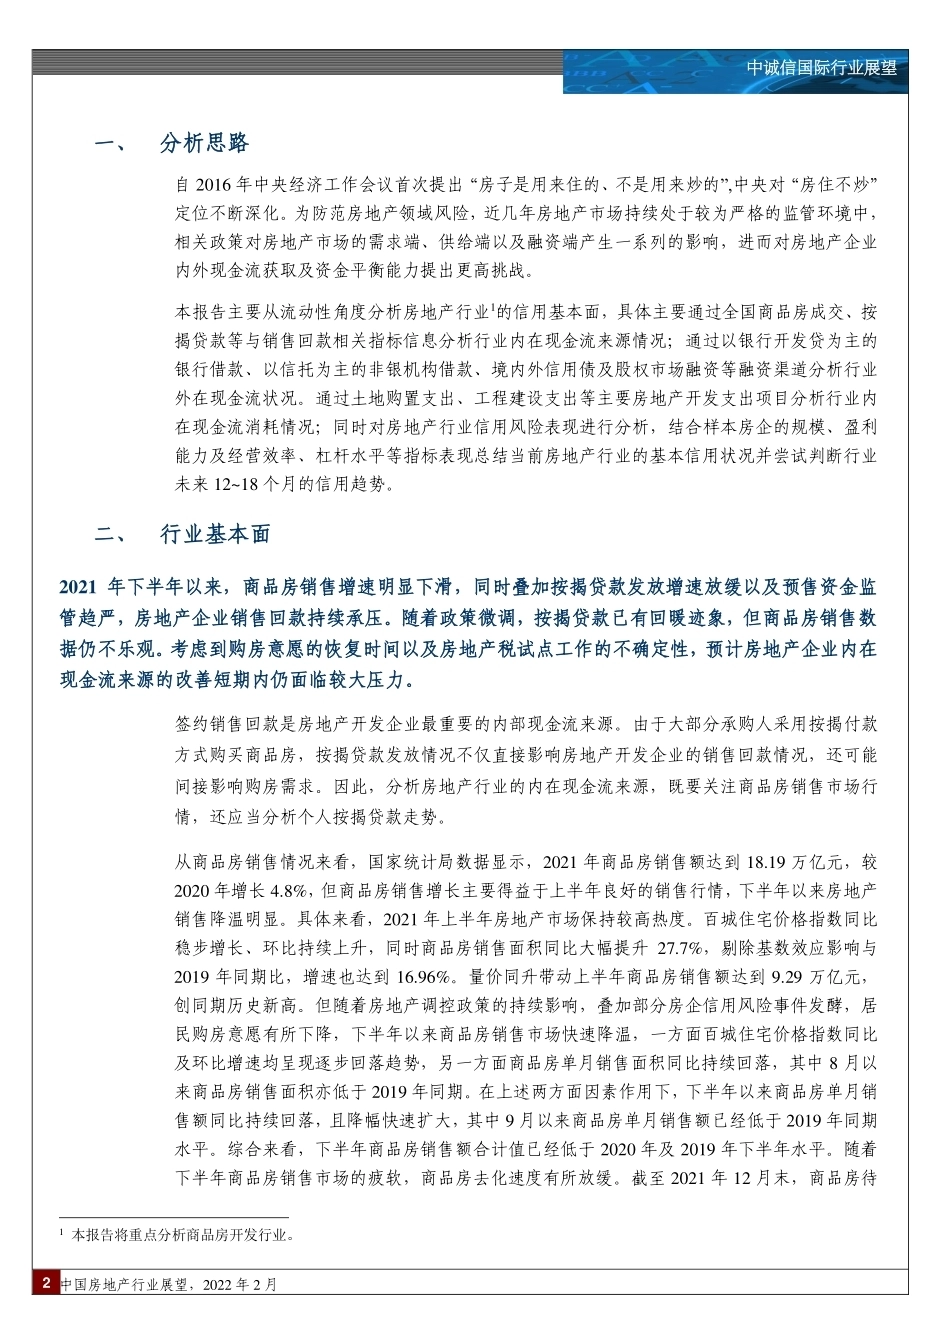
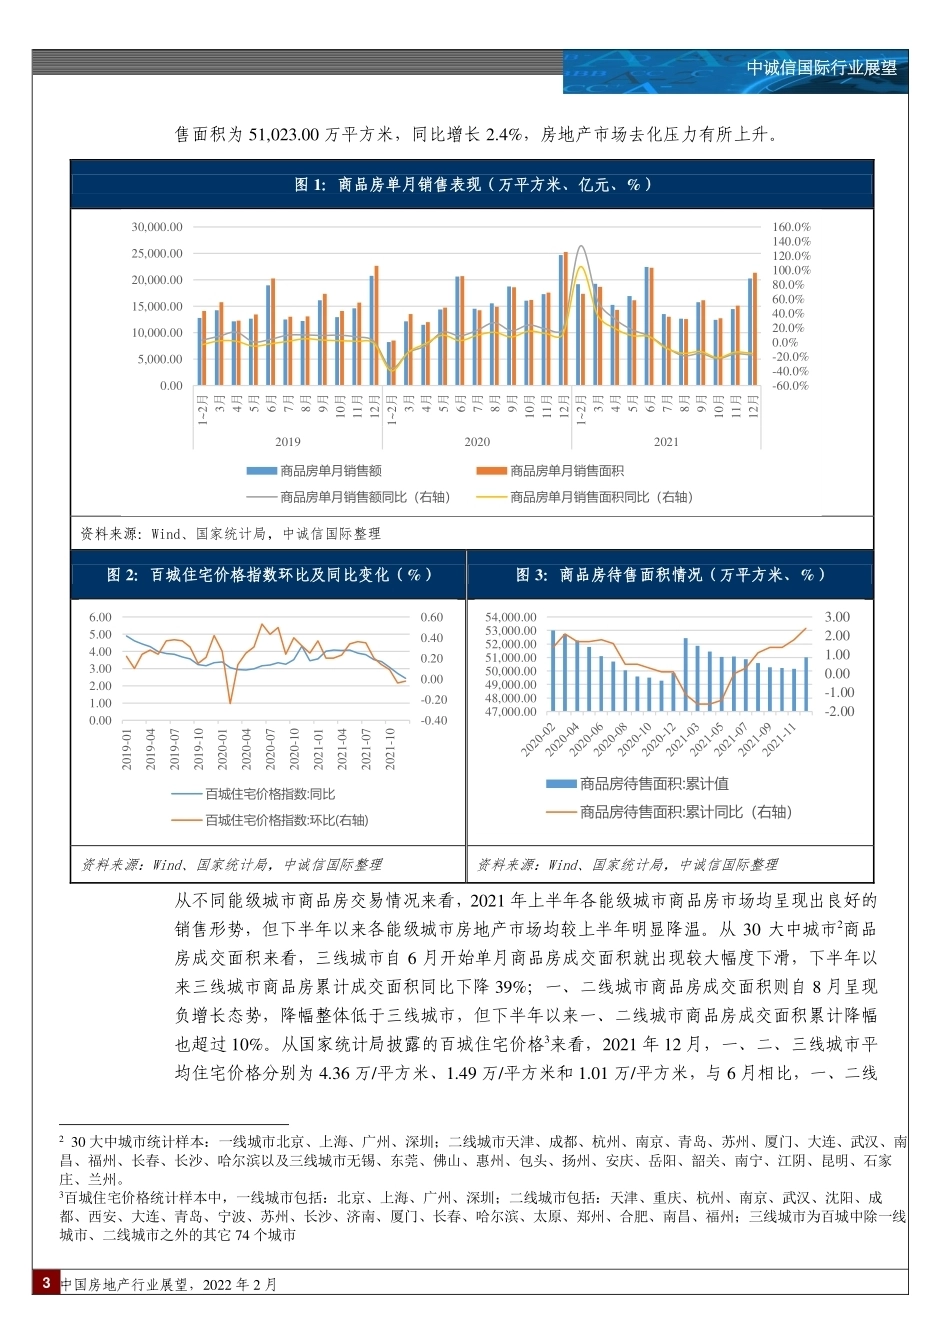
中国房地产行业展望,2022 年 2 月 1 中诚信国际行业展望 2022 年 2 月 联络人 作者 企业评级部 蒋 螣 0755-82969261 tjiang@ccxi.com.cn 余 璐 010-66428877 lyu@ccxi.com.cn 王钰莹 010-66428877 yywang@ccxi.com.cn 其他联络人 王雅方 010-66428877 yfwang@ccxi.com.cn 龚天璇 010-66428877 txgong@ccxi.com.cn 中诚信国际 房地产行业 行业展望 www.ccxi.com.cn 目录 摘要 1 分析思路 2 行业基本面 2 样本企业表现 14 结论 17 附表 18 结论 14 中国房地产行业展望,2022 年 2 月 随着贷款集中度管理等政策效果的显现及房地产企业信用风险的逐渐暴露,2021 年房地产企业融资渠道全面收缩,同时伴随着流动性紧张情况的出现及调控政策的持续影响,商品房销售增速自下半年以来亦逐渐放缓并呈下降趋势。在融资渠道收缩及销售回款下滑的双重影响下,房地产行业信用风险进一步释放。为保障房地产行业健康发展及良性循环,自 2021 年第四季度以来包括加快信贷投放力度及释放流动性等在内的政策调整已陆续出台,但中诚信国际认为目前相关政策仍处于传导阶段,中国房地产行业信用基本面的恢复仍需要时间。 中国房地产行业的展望为负面,中诚信国际认为,未来 12~18 个月该行业总体信用质量将恶化、行业信用分布存在负面调整的可能性。 2021 年下半年以来,商品房销售增速明显下滑,同时叠加按揭贷款发放增速放缓以及预售资金监管趋严,房地产企业销售回款持续承压。随着政策微调,按揭贷款已有回暖迹象,但商品房销售数据仍不乐观。考虑到购房意愿的恢复时间以及房地产税试点工作的不确定性,预计房地产企业内在现金流来源的改善短期内仍面临较大压力。 随着政策收紧及房地产企业信用风险的释放,2021 年以来房企外部流动性压力快速上升。四季度随着融资政策边际放宽,地产行业“宽信用”预期升温,但目前政策仍处于传导阶段,房地产企业融资渠道的恢复仍需要时间。 2021 年,房企拿地热情及开发投资均表现出前高后低的态势,经营端支出明显放缓。在销售回款承压及再融资困难持续的背景下,行业整体仍面临投资信心及投资能力不足问题,房地产开发投资及拿地支出回落趋势或将延续。 2021 年以来房企流动性持续承压,行业信用风险呈现较为集中的爆发状态,风险房企以高杠杆经营、资产布局不佳及信用债到期较为集中的房地产企业为主。当前政策端虽有所松动,但高债务压力使得房地产行业流动性依然承压,中诚信国际认为中国房地产行业信用风险仍将逐步释放。 2021 年下半年房企销售业绩普遍回落,部分流动性紧张房企加快资产处置,加之融资渠道受阻,房地产企业整体处于缩表状态。房企盈利能力亦自 2018 年以来出现较明显下滑,且仍面临持续收窄压力;2021 年以来房企流动性持续承压,部分房企流动性风险加速暴露。考虑到政策传导需要一定时间,未来一段时间,房地产行业仍将处于销售业绩下行及流动性吃紧的行业“阵痛期”,行业信用基本面短期内将持续呈现弱化趋势。 中国房地产行业展望,2022 年 2 月 2 中诚信国际行业展望 一、 分析思路 自 2016 年中央经济工作会议首次提出“房子是用来住的、不是用来炒的”,中央对“房住不炒”定位不断深化。为防范房地产领域风险,近几年房地产市场持续处于较为严格的监管环境中,相关政策对房地产市场的需求端、供给端以及融资端产生一系列的影响,进而对房地产企业内外现金流获取及资金平衡能力提出更高挑战。 本报告主要从流动性角度分析房地产行业1的信用基本面,具体主要通过全国商品房成交、按揭贷款等与销售回款相关指标信息分析行业内在现金流来源情况;通过以银行开发贷为主的银行借款、以信托为主的非银机构借款、境内外信用债及股权市场融资等融资渠道分析行业外在现金流状况。通过土地购置支出、工程建设支出等主要房地产开发支出项目分析行业内在现金流消耗情况;同时对房地产行业信用风险表现进行分析,结合样本房企的规模、盈利能力及经营效率、杠杆水平等指标表现总结当前房地产行业的基本信用状况并尝试判断行业未来 12~18 个月的信用趋势。 二、 行业基本面 2021 年下半年以来,商品房销售增速明显下滑,同时叠加按揭贷款发放增速放缓以及预售资金监管趋严,房地产企业销售回款持续承压。随着政策微调,按揭贷款已有回暖迹象,但商品房销售数据仍不乐观。考虑到购房意愿的恢复时间以及房地产税试点工作的不确定性,预计房地产企业内在现金流来源的改善短期内仍面临较大压力。 签约销售回款是房地产开发企业最重要的内部现金流来源。由于大部分承购人采用按揭付款方式购买商品房,按揭贷款发放情况不仅直接影响房地产开发企业的销售回款情况,还可能间接影响购房需求。因此,分析房地产行业的内在现金流来源,既要关注商品房销售市场行情,还应当分析个人按揭贷款走势。 从商品房销售情况来看,国家统计局数据显示,2021 年商品房销售额达到 18.19 万亿元,较2020 年增长 4.8%,但商品房销售增长主要得益于上半年良好的销售行情,下半年以来房地产销售降温明显。具体来看,2021 年上半年房地产市场保持较高热度。百城住宅价格指数同比稳步增长、环比持续上升,同时商品房销售面积同比大幅提升 27.7%,剔除基数效应影响与2019 年同期比,增速也达到 16.96%。量价同升带动上半年商品房销售额达到 9.29 万亿元,创同期历史新高。但随着房地产调控政策的持续影响,叠加部分房企信用风险事件发酵,居民购房意愿有所下降,下半年以来商品房销售市场快速降温,一方面百城住宅价格指数同比及环比增速均呈现逐步回落趋势,另一方面商品房单月销售面积同比持续回落,其中 8 月以来商品房销售面积亦低于 2019 年同期。在上述两方面因素作用下,下半年以来商品房单月销售额同比持续回落,且降幅快速扩大,其中 9 月以来商品房单月销售额已经低于 2019 年同期水平。综合来看,下半年商品房销售额合计值已经低于 2020 年及 2019 年下半年水平。随着下半年商品房销售市场的疲软,商品房去化速度有所放缓。截至 2021 年 12 月末,商品房待 1 本报告将重点分析商品房开发行业。 中国房地产行业展望,2022 年 2 月 3 中诚信国际行业展望 售面积为 51,023.00 万平方米,同比增长 2.4%,房地产市场去化压力有所上升。 图 1:商品房单月销售表现(万平方米、亿元、%) 资料来源:Wind、国家统计局,中诚信国际整理 图 2:百城住宅价格指数环比及同比变化(%) 图 3:商品房待售面积情况(万平方米、%) 资料来源:Wind、国家统计局,中诚信国际整理 资料来源:Wind、国家统计局,中诚信国际整理 从不同能级城市商品房交易情况来看,2021 年上半年各能级城市商品房市场均呈现出良好的销售形势,但下半年以来各能级城市房地产市场均较上半年明显降温。从 30 大中城市2商品房成交面积来看,三线城市自 6 月开始单月商品房成交面积就出现较大幅度下滑,下半年以来三线城市商品房累计成交面积同比下降 39%;一、二线城市商品房成交面积则自 8 月呈现负增长态势,降幅整体低于三线城市,但下半年以来一、二线城市商品房成交面积累计降幅也超过 10%。从国家统计局披露的百城住宅价格3来看,2021 年 12 月,一、二、三线城市平均住宅价格分别为 4.36 万/平方米、1.49 万/平方米和 1.01 万/平方米,与 6 月相比,一、二线 2 30 大中城市统计样本:一线城市北京、上海、广州、深圳;二线城市天津、成都、杭州、南京、青岛、苏州、厦门、大连、武汉、南昌、福州、长春、长沙、哈尔滨以及三线城市无锡、东莞、佛山、惠州、包头、扬州、安庆、岳阳、韶关、南宁、江阴、昆明、石家庄、兰州。 3百城住宅价格统计样本中,一线城市包括:北京、上海、广州、深圳;二线城市包括:天津、重庆、杭州、南京、武汉、沈阳、成都、西安、大连、青岛、宁波、苏州、长沙、济南、厦门、长春、哈尔滨、太原、郑州、合肥、南昌、福州;三线城市为百城中除一线城市、二线城市之外的其它 74 个城市 -60.0%-40.0%-20.0%0.0%20.0%40.0%60.0%80.0%100.0%120.0%140.0%160.0%0.005,000.0010,000.0015,000.0020,000.0025,000.0030,000.001~2月3月4月5月6月7月8月9月10月11月12月1~2月3月4月5月6月7月8月9月10月11月12月1~2月3月4月5月6月7月8月9月10月11月12月201920202021商品房单月销售额商品房单月销售面积商品房单月销售额同比(右轴)商品房单月销售面积同比(右轴)-0.40-0.200.000.200.400.600.001.002.003.004.005.006.002019-012019-042019-072019-102020-012020-042020-072020-102021-012021-042021-072021-10百城住宅价格指数:同比百城住宅价格指数:环比(右轴)-2.00-1.000.001.002.003.0047,000.0048,000.0049,000.0050,000.0051,000.0052,000.0053,000.0054,000.00商品房待售面积:累计值商品房待售面积:累计同比(右轴) 中国房地产行业展望,2022 年 2 月 4 中诚信国际行业展望 城市住宅价格仍有增长,但价格增速较 2020 年同期明显下降;而三线城市住宅价格已出现回落。由此可见,2021 年下半年以来商品房降温是全国性的,各能级城市房地产市场均出现不同程度下滑迹象,相对而言,低能级城市房地产市场同时遭受量价回落,房地产市场下滑趋势更加显著。此外,下半年以来已经有多个城市为维护区域内房地产市场的稳定,限制开发商恶意降价、推出购房补贴等政策,但目前政策效应尚未显现,低能级城市房地产销售止跌仍有待观察。 图 4:不同能级城市单月商品房成交面积同比变化(%) 资料来源:Wind,中诚信国际整理 从按揭贷款情况来看,2021 年以来,随着房地产贷款“两集中”政策落地,按揭贷款发放受到较大负面影响。房地产贷款“两集中”政策将银行分为五档,并根据不同分档类型对各银行的房地产贷款及个人住房贷款占比提出了不同的上限要求。从 40 家上市银行披露的数据来看,2020 年末上市银行中有 12 家银行个人住房贷款占比已经超标,8 家上市银行个人住房贷款占比接近上限4,面临压降个人住房贷款占比的压力。以同时披露 2020 年及 2021 年 6 月披露个人住房贷款数据的 39 家上市银行来看,2021 年 6 月末上述银行个人住房贷款占比为26.10%,较 2020 年末回落 0.54 个百分点。分不同银行看,其中 21 家银行个人住房贷款占比呈回落趋势,上述 21 家上市银行发放的个人贷款余额占全国个人住房贷款余额超过 80%,再考虑 2021 年上半年商品房销售额仍保持高速增长,可见 2021 年以来商业银行个人住房贷款额度的吃紧状态。从按揭贷款实际发放规模的走势来看,年初信贷集中投放,按揭贷款额度相对宽松,加之 2020 年低基数影响,按揭贷款同比增速大幅增长,但自 5 月开始个人住房按揭贷款发放进度明显放缓,6 月~9 月单月按揭贷款规模同比持续负增长,房地产企业销售回款受到了不同程度的负面影响。 4 低于上限占比 3%以内 -100.00-50.000.0050.00100.00150.00200.00250.00300.00350.00400.0030大中城市:商品房成交面积:一线城市:当月同比30大中城市:商品房成交面积:二线城市:当月同比30大中城市:商品房成交面积:三线城市:当月...




发表评论取消回复