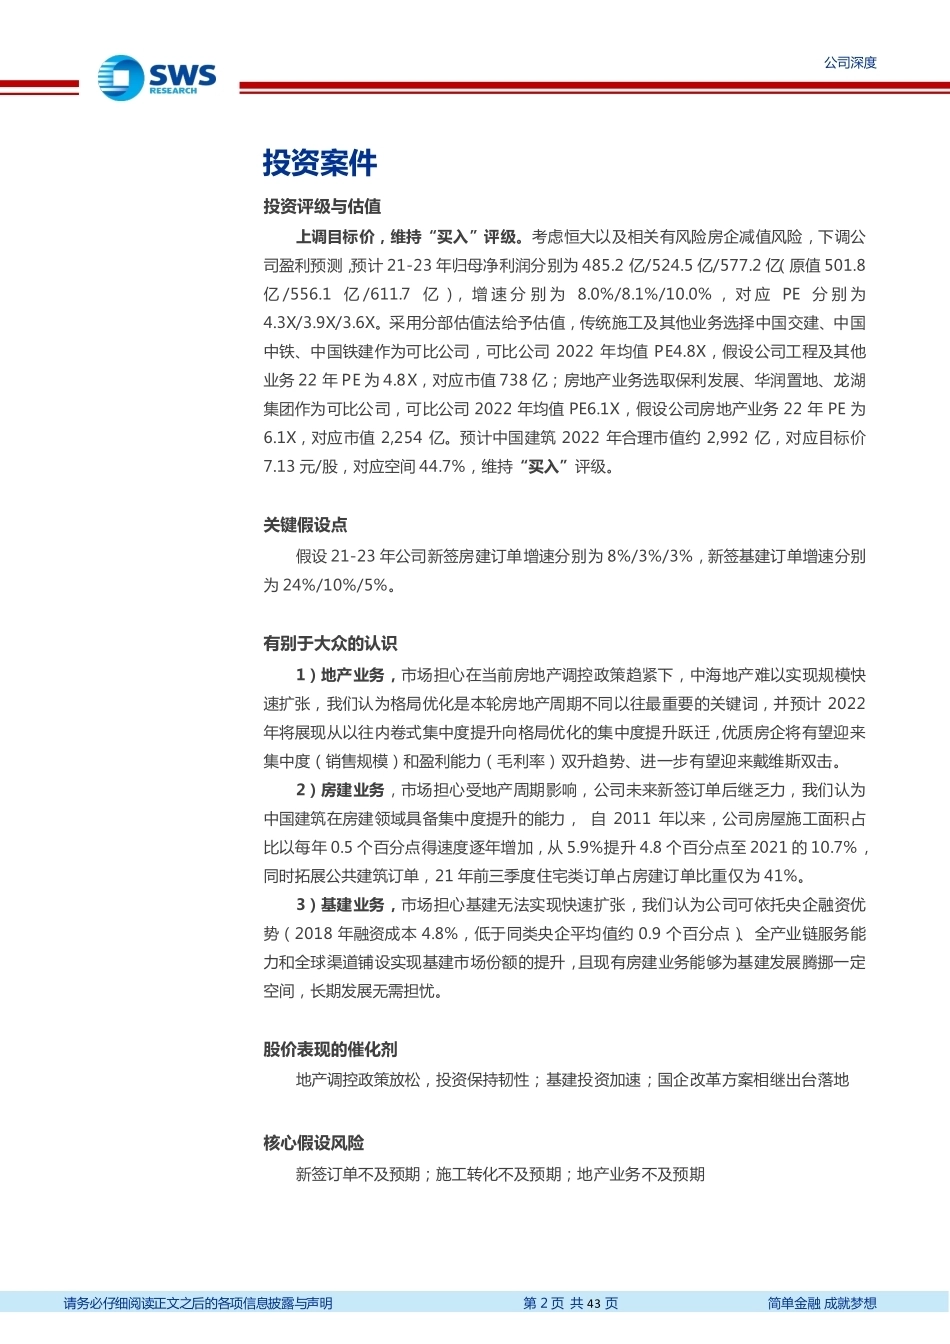
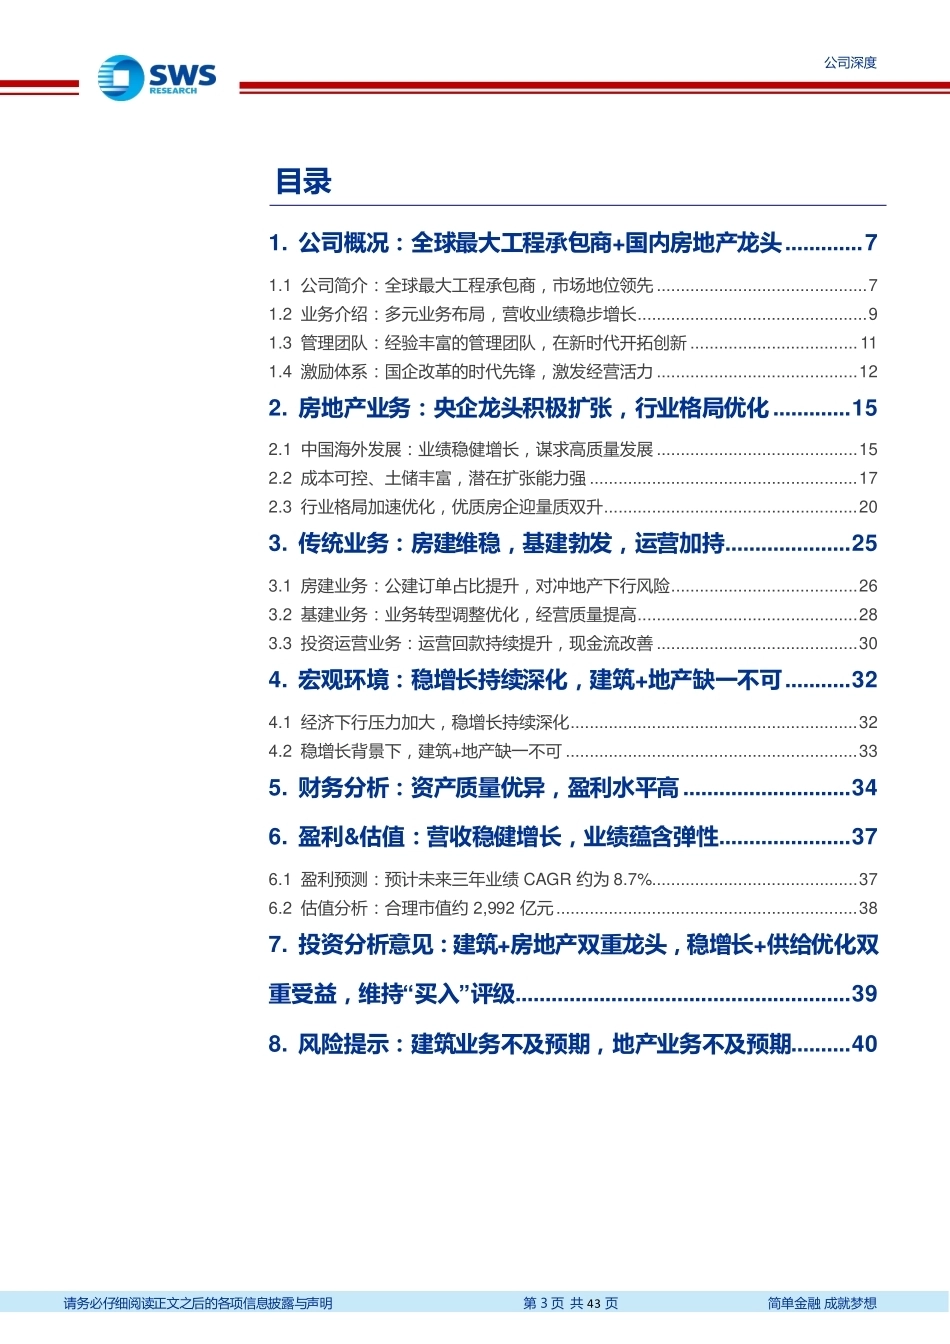
上市公司 公司研究 /公司深度 证券研究报告 建筑装饰 2022 年 03 月 22 日 中国建筑 (601668) ——建筑+房地产双重龙头,稳增长+供给优化双重受益 报告原因:强调原有的投资评级 买入(维持) 投资要点: 建筑+房地产双重龙头,肩负并受益于稳增长。业务布局涵盖工程建设、投资开发、勘察设计、新业务等板块,具备一体化业务能力。公司规模不断扩大,2016 起在 ENR 全球承包商 250 强已稳居第一,公司 2021 年“世界 500 强”企业排名中位列 13 位(较 20 年上升 5 名)。21 年下半年至今我国经济出现较大下行压力,根据相关测算,建筑业增加值占我国 GDP 比重接近 7%,房地产及上下游对我国 GDP 占比区间在(21.4%,30.2%),建筑业、地产仍是我国国民经济重要构成,稳增长背景下二者缺一不可。公司作为我国地产行业、建筑行业的绝对龙头,建筑业务主要依托 A 股中国建筑(601668.SH),地产业务主要依托旗下 H 股中国海外发展(0688.HK),预计将充分受益本轮稳增长。 受益房地产行业格局优化,中海地产大有可为。1)中海地产业绩稳健增长:2006-20 年公司营收 CAGR 达 24.3%,归母净利润 CAGR 达 25.1%,截至 2021Q3 末,公司剔预资产负债率为 23%,净负债率 66%,现金短债比 2.3 倍,未触及“三条红线“任何一条,且远低于限定标准,扩张潜力较大。2)地产行业格局优化,优质房企迎量质双升:格局优化是本轮房地产周期不同以往最重要的关键词,预计 2022 年将展现从以往内卷式集中度提升向格局优化的集中度提升跃迁,优质房企将有望迎来集中度(销售规模)和盈利能力(毛利率)双升趋势、进一步有望迎来戴维斯双击。行业逆境下,中海地产仍能保持低成本融资+行业并购+积极拿地的良好势头,预计后续将充分受益本轮行业格局优化,未来发展可期,预计中海地产未来三年收入 CAGR 为 15.0%,业绩 CAGR 为 11.2%。 传统业务稳进,房建维稳、基建勃发、运营加持。公司经营横跨周期,营收业绩平稳增长:2006-20 年营收 CAGR 为 19.5%,业绩 CAGR 为 23.2%,加权 ROE 持续在 15%以上。1)房建业务:公司是我国最大房屋建筑企业,2011 年以来公司房屋施工面积占比逐年增加,2021 已提升至 10.7%;公司房建订单结构优化,3Q21 住宅类订单占比已下降至 41%;我们根据订单结转法预计未来 5 年房建业务收入 CAGR 约 9.4%。2)基建业务:该业务作为公司优化业务结构、实现转型升级的关键,有助于公司经营质量提升,预计未来 5 年整体基建业务收入 CAGR 约 10.1%。3)运营业务:回款持续提升,资产质量改善;受早期PPP 业务影响,公司现金流有所承压,后续 PPP 项目逐步由建设期向运营期转化,预计2025 年公司 PPP 项目运营期个数占比达 76.5%,项目回款 364 亿元,现金流持续改善。 投资分析意见:上调目标价,维持“买入”评级。考虑恒大以及相关有风险房企减值风险,下调公司盈利预测,预计 21-23 年归母净利润分别为 485.2 亿/524.5 亿/577.2 亿(原值501.8 亿/556.1 亿/611.7 亿 ), 增速 分别为 8.0%/8.1%/10.0%,对 应 PE 分 别为4.3X/3.9X/3.6X。采用分部估值法给予估值,传统施工及其他业务选择中国交建、中国中铁、中国铁建作为可比公司,可比公司 2022 年均值 PE4.8X,假设公司工程及其他业务22 年 PE 为 4.8X,对应市值 738 亿;房地产业务选取保利发展、华润置地、龙湖集团作为可比公司,可比公司 2022 年均值 PE6.1X,假设公司房地产业务 22 年 PE 为 6.1X,对应市值 2,254 亿。预计中国建筑 2022 年合理市值约 2,992 亿,对应目标价 7.13 元/股,对应空间 44.7%,维持“买入”评级。 风险提示:新签订单不及预期;施工转化不及预期;地产业务不及预期。 市场数据: 2022 年 03 月 21 日 收盘价(元) 4.93 一年内最高/ 最低(元) 5.77/4.38 市净率 0.6 息率(分红/ 股价) - 流通 A 股市值(百万元) 201318 上证指数/深证成指 3253.69/12379.64 注:“息率”以最近一年已公布分红计算 基础数据: 2021 年 09 月 30 日 每股净资产(元) 7.84 资产负债率% 73.97 总股本/ 流通 A 股(百万) 41948/40835 流通 B 股/H 股(百万) -/- 一年内股价与大盘对比走势: 证券分析师 袁豪 A0230520120001 yuanhao@swsresearch.com 研究支持 唐猛 A0230121080006 tangmeng@swsresearch.com 联系人 唐猛 (8621)23297818×转 tangmeng@swsresearch.com 财务数据及盈利预测 2020 21Q1-Q3 2021E 2022E 2023E 营业总收入(百万元) 1,615,023 1,337,048 1,832,306 2,033,365 2,246,254 同比增长率(%) 13.7 24.2 13.5 11.0 10.5 归母净利润(百万元) 44,944 37,830 48,524 52,449 57,717 同比增长率(%) 7.3 21.5 8.0 8.1 10.0 每股收益(元/股) 1.07 0.90 1.16 1.25 1.38 毛利率(%) 10.8 10.5 10.7 10.5 10.4 ROE(%) 15.0 11.5 14.3 13.7 13.4 市盈率 5 5 4 4 注:“市盈率”是指目前股价除以各年每股收益;“净资产收益率”是指摊薄后归属于母公司所有者的 ROE 请务必仔细阅读正文之后的各项信息披露与声明 03-2304-2305-2306-2307-2308-2309-2310-2311-2312-2301-2302-23-30%-20%-10%0%10%20%(收益率)中国建筑沪深300指数 公司深度 请务必仔细阅读正文之后的各项信息披露与声明 第 2 页 共 43 页 简单金融 成就梦想 投资案件 投资评级与估值 上调目标价,维持“买入”评级。考虑恒大以及相关有风险房企减值风险,下调公司盈利预测,预计 21-23 年归母净利润分别为 485.2 亿/524.5 亿/577.2 亿(原值 501.8亿 /556.1亿 /611.7亿 ), 增 速 分 别 为 8.0%/8.1%/10.0% , 对 应 PE 分 别 为4.3X/3.9X/3.6X。采用分部估值法给予估值,传统施工及其他业务选择中国交建、中国中铁、中国铁建作为可比公司,可比公司 2022 年均值 PE4.8X,假设公司工程及其他业务 22 年 PE 为 4.8X,对应市值 738 亿;房地产业务选取保利发展、华润置地、龙湖集团作为可比公司,可比公司 2022 年均值 PE6.1X,假设公司房地产业务 22 年 PE 为6.1X,对应市值 2,254 亿。预计中国建筑 2022 年合理市值约 2,992 亿,对应目标价7.13 元/股,对应空间 44.7%,维持“买入”评级。 关键假设点 假设 21-23 年公司新签房建订单增速分别为 8%/3%/3%,新签基建订单增速分别为 24%/10%/5%。 有别于大众的认识 1)地产业务,市场担心在当前房地产调控政策趋紧下,中海地产难以实现规模快速扩张,我们认为格局优化是本轮房地产周期不同以往最重要的关键词,并预计 2022年将展现从以往内卷式集中度提升向格局优化的集中度提升跃迁,优质房企将有望迎来集中度(销售规模)和盈利能力(毛利率)双升趋势、进一步有望迎来戴维斯双击。 2)房建业务,市场担心受地产周期影响,公司未来新签订单后继乏力,我们认为中国建筑在房建领域具备集中度提升的能力, 自 2011 年以来,公司房屋施工面积占比以每年 0.5 个百分点得速度逐年增加,从 5.9%提升 4.8 个百分点至 2021 的 10.7%,同时拓展公共建筑订单,21 年前三季度住宅类订单占房建订单比重仅为 41%。 3)基建业务,市场担心基建无法实现快速扩张,我们认为公司可依托央企融资优势(2018 年融资成本 4.8%,低于同类央企平均值约 0.9 个百分点)、全产业链服务能力和全球渠道铺设实现基建市场份额的提升,且现有房建业务能够为基建发展腾挪一定空间,长期发展无需担忧。 股价表现的催化剂 地产调控政策放松,投资保持韧性;基建投资加速;国企改革方案相继出台落地 核心假设风险 新签订单不及预期;施工转化不及预期;地产业务不及预期 公司深度 请务必仔细阅读正文之后的各项信息披露与声明 第 3 页 共 43 页 简单金融 成就梦想 1. 公司概况:全球最大工程承包商+国内房地产龙头 ............. 7 1.1 公司简介:全球最大工程承包商,市场地位领先 ............................................ 7 1.2 业务介绍:多元业务布局,营收业绩稳步增长 ................................................ 9 1.3 管理团队:经验丰富的管理团队,在新时代开拓创新 ................................... 11 1.4 激励体系:国企改革的时代先锋,激发经营活力 .......................................... 12 2. 房地产业务:央企龙头积极扩张,行业格局优化 ............. 15 2.1 中国海外发展:业绩稳健增长,谋求高质量发展 .......................................... 15 2.2 成本可控、土储丰富,潜在扩张能力强 ........................................................ 17 2.3 行业格局加速优化,优质房企迎量质双升 ..................................................... 20 3. 传统业务:房建维稳,基建勃发,运营加持 ..................... 25 3.1 房建业务:公建订单占比提升,对冲地产下行风险 ....................................... 26 3.2 基建业务:业务转型调整优化,经营质量提高 .............................................. 28 3.3 投资运营业务:运营回款持续提升,现金流改善 .......................................... 30 4. 宏观环境:稳增长持续深化,建筑+地产缺一不可 ........... 32 4.1 经济下行压力加大,稳增长持续深化 ............................................................ 32 4.2 稳增长背景下,建筑+地产缺一不可 ............................................................. 33 5. 财务分析:资产质量优异,盈利水平高 ............................ 34 6. 盈利&估值:营收稳健增长,业绩蕴含弹性 ...................... 37 6.1 盈利预测:预计未来三年业绩 CAGR 约为 8.7% .................




发表评论取消回复