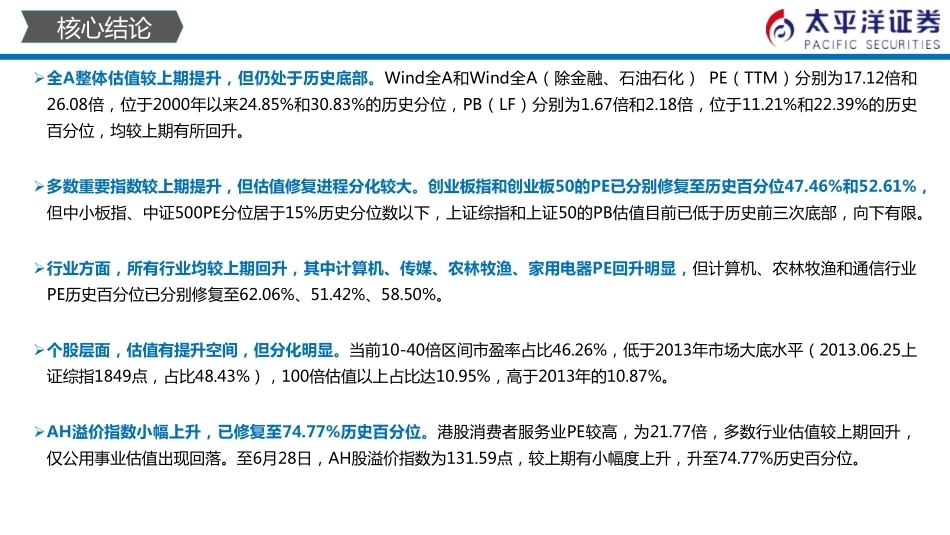
计算机、传媒、农业、家电估值提升较多 证券分析师:周雨 电话:010-88321580 执业证号:S1190210090002 2019-06-29 ——中外股票估值追踪及对比(20190628) 证券分析师:金达莱 电话:010-88695265 执业证号:S1190518060001 核心结论 全A整体估值较上期提升,但仍处于历史底部。Wind全A和Wind全A(除金融、石油石化) PE(TTM)分别为17.12倍和26.08倍,位于2000年以来24.85%和30.83%的历史分位,PB(LF)分别为1.67倍和2.18倍,位于11.21%和22.39%的历史百分位,均较上期有所回升。 多数重要指数较上期提升,但估值修复进程分化较大。创业板指和创业板50的PE已分别修复至历史百分位47.46%和52.61%,但中小板指、中证500PE分位居于15%历史分位数以下,上证综指和上证50的PB估值目前已低于历史前三次底部,向下有限。 行业方面,所有行业均较上期回升,其中计算机、传媒、农林牧渔、家用电器PE回升明显,但计算机、农林牧渔和通信行业PE历史百分位已分别修复至62.06%、51.42%、58.50%。 个股层面,估值有提升空间,但分化明显。当前10-40倍区间市盈率占比46.26%,低于2013年市场大底水平(2013.06.25上证综指1849点,占比48.43%),100倍估值以上占比达10.95%,高于2013年的10.87%。 AH溢价指数小幅上升,已修复至74.77%历史百分位。港股消费者服务业PE较高,为21.77倍,多数行业估值较上期回升,仅公用事业估值出现回落。至6月28日,AH股溢价指数为131.59点,较上期有小幅度上升,升至74.77%历史百分位。 风险提示:估值底不一定是市场底 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 CONTENT 目 录 01 A股估值 02 海外估值 03 中外估值对比 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 (本报告资料来源:WIND,Bloomberg,太平洋证券研究院) 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 01 A股估值 02 海外估值 03 中外估值对比 Wind全A市盈率:至6月28日,Wind全A PE(TTM)17.12倍,约位于2000年以来24.85%的历史百分位,与上期相比有所回升。 Wind全A(除金融、石油石化)市盈率:至6月28日,Wind全A(除金融、石油石化) PE(TTM)26.08倍,约位于2000年以来30.83%的历史分位,较上期回升。 +图表2:wind全A(剔除金融、石油石化)市盈率 图表1:wind全A市盈率 3 A股整体情况 515253545556575852000-06-282001-06-282002-06-282003-06-282004-06-282005-06-282006-06-282007-06-282008-06-282009-06-282010-06-282011-06-282012-06-282013-06-282014-06-282015-06-282016-06-282017-06-282018-06-282019-06-28万得全A pe_ttm 25%分位 50%分位 75%分位 1020304050607080902000-06-282001-06-282002-06-282003-06-282004-06-282005-06-282006-06-282007-06-282008-06-282009-06-282010-06-282011-06-282012-06-282013-06-282014-06-282015-06-282016-06-282017-06-282018-06-282019-06-28万得全A(除金融、石油石化)pe_ttm 25%分位 50%分位 75%分位 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 01 A股估值 02 海外估值 03 中外估值对比 4 A股整体情况 Wind全A市净率:至6月28日,Wind全A PB(LF)1.67倍,约位于2000年以来11.21%的历史百分位,较上期回升。Wind全A(除金融、石油石化)市净率:至6月28日,Wind全A(除金融、石油石化)PB(LF)2.18倍,约位于2000年以来22.39%的历史分位,较上期回升。 图表4:wind全A(剔除金融石油石化)市净率 图表3:wind全A市净率 1020304050607080902000-06-282001-06-282002-06-282003-06-282004-06-282005-06-282006-06-282007-06-282008-06-282009-06-282010-06-282011-06-282012-06-282013-06-282014-06-282015-06-282016-06-282017-06-282018-06-282019-06-28万得全A(除金融、石油石化)pe_ttm 25%分位 50%分位 75%分位 13572000-06-282001-06-282002-06-282003-06-282004-06-282005-06-282006-06-282007-06-282008-06-282009-06-282010-06-282011-06-282012-06-282013-06-282014-06-282015-06-282016-06-282017-06-282018-06-282019-06-28万得全A(除金融、石油石化)PB(LF) 25%分位 50%分位 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 02 海外估值 03 中外估值对比 A股重要指数PE:至6月28日,上证50、沪深300、创业板50市盈率分别为10.13倍、12.44倍、50.98倍,中证500、中小板指、创业板指市盈率分别为23.33倍、24.10倍、48.66倍。且目前中小板指、中证500及市盈率位于历史25%分位数以下,其余指数市盈率位于历史25%分位数以上,其中中小板指与中证500居于15%历史分位数以下。各项指数较上期均表现为回升。 图表5:上证50、沪深300、创业板50市盈率 图表6:中证500、中小板指、创业板指市盈率 01 A股估值 A股重要指数 5 1535557595115135155创业板指 中证500 中小板指 1535557595115135155创业板指 中证500 中小板指 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 02 海外估值 03 中外估值对比 6 A股重要指数PB:至6月28日,上证50、沪深300、创业板50市净率分别为1.23倍、1. 48倍、4.78倍,中证500、中小板指、创业板指市净率分别为1.82倍、3.25倍、4.43倍。除创业板指及创业板50外,其余指数市净率均位于历史25%分位数以下,各项指数PB估值均较上期回升。 图表7:上证50、沪深300、创业板50市净率 图表8:中证500、中小板指、创业板指市净率 01 A股估值 A股重要指数 0246810121416创业板指 中证500 中小板指 246810121416180.51.52.53.54.55.56.57.58.5上证50 沪深300 创业板50(右轴) 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 02 海外估值 03 中外估值对比 7 01 A股估值 A股重要指数 图表9:A股重要指数的PE估值百分位 沪深300 上证50 中小板指 创业板指 中证500 创业板50 当前值 12.44 10.13 24.10 48.66 23.33 50.98 最大值 51.12 48.48 67.65 137.86 92.75 141.84 最小值 8.01 6.94 14.52 27.04 16.00 27.26 中位数 13.66 11.83 32.46 49.63 34.63 49.86 当前分位 34.72% 31.28% 12.76% 47.46% 9.04% 52.61% 图表10:A股重要指数的PB估值百分位 沪深300 上证50 中小板指 创业板指 中证500 创业板50 当前值 1.48 1.23 3.25 4.43 1.82 4.78 最大值 7.46 7.19 8.17 15.01 5.89 16.23 最小值 1.17 1.06 2.39 2.51 1.44 3.24 中位数 1.78 1.79 4.20 4.68 2.79 5.54 当前分位 23.56% 20.28% 9.61% 38.17% 5.71% 37.21% 525456585105125145沪深300 上证50 中小板指 创业板指 中证500 创业板50 当前值 最大值 最小值 中位数 02468101214161820沪深300 上证50 中小板指 创业板指 中证500 创业板50 当前值 最大值 最小值 中位数 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 02 海外估值 03 中外估值对比 8 01 A股估值 图表11:A股重要指数估值向下空间 A股重要指数 指数估值相对底部的空间:对比2005年年底、2008年年底、2013年年初三次市场低点估值水平来看,多数重要指数的PE和PB估值已低于2005年的估值底部。其中上证50PE已经低于2008年年底估值底部,中证500指数PE估值为23.33,高于2008年年底51.09%,上证综指PE回升至2008年大底以上。市净率方面,上证综指和上证50均低于此前三次大底。 市盈率PE(TTM)估值底 市净率PB(LF)估值底 证券简称 2005年 2008年底 2013年 2019/6/28 当前向下空间(相对2005年) 当前向下空间(相对2008年) 当前向下空间(相对2013年) 2005年 2008年底 2013年 2019/6/28 当前向下空间(相对2005年) 当前向下空间(相对2008年) 当前向下空间(相对2013年) 上证综指 16.5 12.8 10.0 13.35 -22.03% 0.76% 28.97% 1.60 1.96 1.47 1.44 -13.79% -29.63% -6.17% 上证50 11.5 12.1 8.6 10.13 -17.32% -21.14% 10.95% 1.63 2.05 1.41 1.23 -28.64% -43.26% -17.50% 中小板指 - 14.0 20.0 24.10 - 66.38% 16.47% - 2.39 2.80 3.25 - 23.64% 5.54% 创业板指 - - 29.0 48.66 - - 80.54% - - 2.51 4.43 - - 60.53% 中证500 - 17.0 26.0 23.33 - 51.09% -1.21% - 1.43 1.97 1.82 - 24.09% -9.92% 请务必阅读正文之后的免责条款部分 守正 出奇 宁静 致远 02 海外估值 03 中外估值对比 9 A股重要指数相对比较:至6月28日,创业板50/上证50、 创业板指/沪深300、创业板综指/沪深300的估值比值分别为5.03倍、3.91倍和10.92倍,其中创业板指/沪深300和创业板综指/沪深300比值的历史百分位分别高达49.43%和98.19%。 图表12:A股重要指数间的估值比较 01 A股估值 图表13:A股重要指数间的估值比较百分位 A股重要指数 创业板50/上证50 创业板指/沪深300 创业板综/沪深300 当前值 5.03 3.91 10.92 最大 10.21 8.15 14.08 最小 2.77 2.42 2.74 中位数 4.95 3....




发表评论取消回复