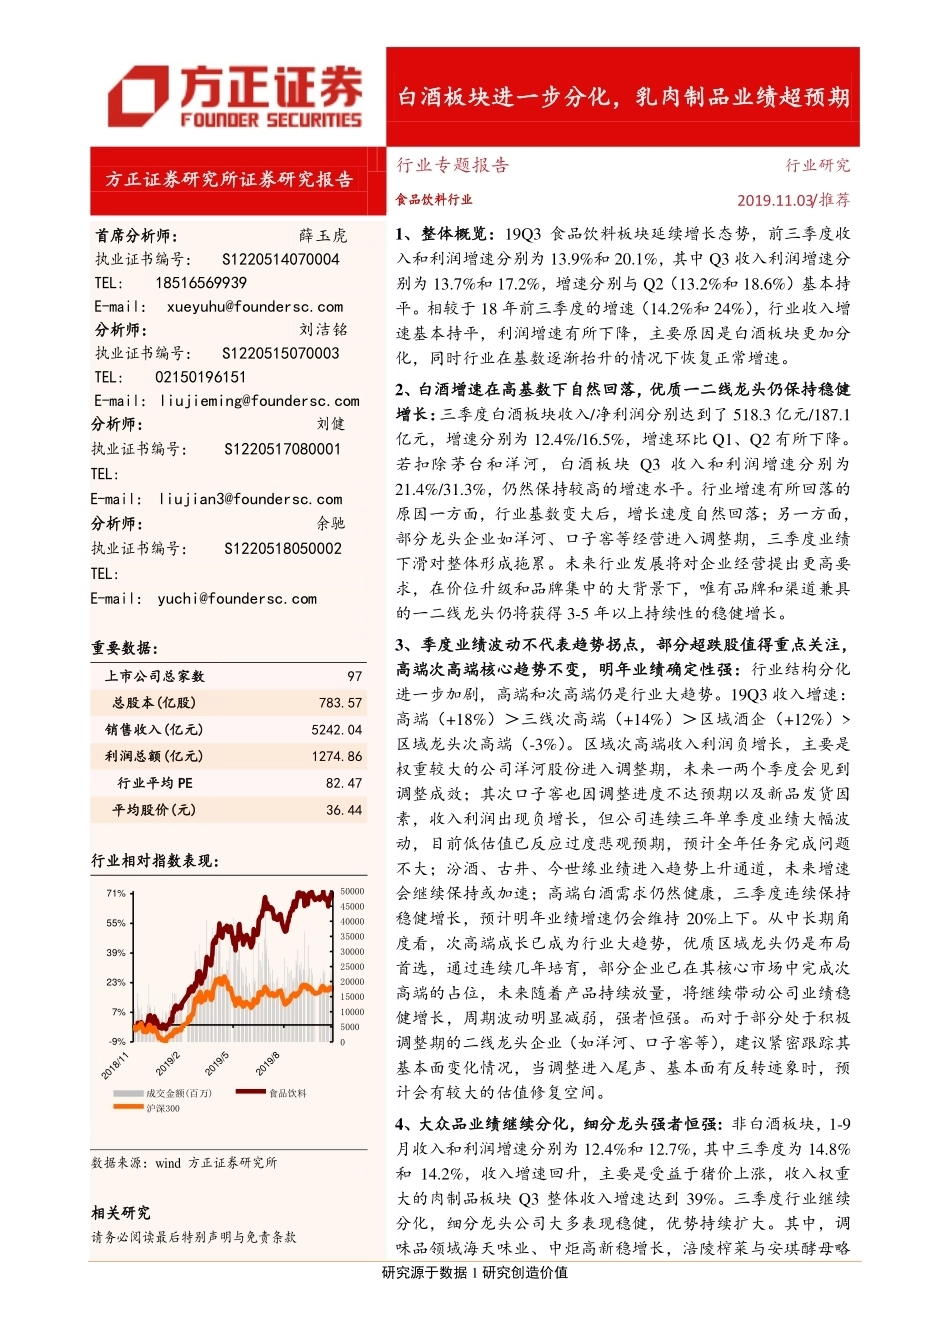
研究源于数据 1 研究创造价值 [Table_Summary] 白酒板块进一步分化,乳肉制品业绩超预期 方正证券研究所证券研究报告 行业专题报告 行业研究 食品饮料行业 2019.11.03/推荐 [TABLE_ANALYSISINFO] 首席分析师: 薛玉虎 执业证书编号: S1220514070004 TEL: 18516569939 E-mail: xueyuhu@foundersc.com 分析师: 刘洁铭 执业证书编号: S1220515070003 TEL: 02150196151 E-mail: liujieming@foundersc.com 分析师: 刘健 执业证书编号: S1220517080001 TEL: E-mail: liujian3@foundersc.com 分析师: 余驰 执业证书编号: S1220518050002 TEL: E-mail: yuchi@foundersc.com 重要数据: [Table_IndustryInfo] 上市公司总家数 97 总股本(亿股) 783.57 销售收入(亿元) 5242.04 利润总额(亿元) 1274.86 行业平均 PE 82.47 平均股价(元) 36.44 行业相对指数表现: [TABLE_QUOTEINFO] -9%7%23%39%55%71%2018/112019/22019/52019/805000100001500020000250003000035000400004500050000成交金额(百万)食品饮料沪深300 数据来源:wind 方正证券研究所 相关研究 请务必阅读最后特别声明与免责条款 1、整体概览:19Q3 食品饮料板块延续增长态势,前三季度收入和利润增速分别为 13.9%和 20.1%,其中 Q3 收入利润增速分别为 13.7%和 17.2%,增速分别与 Q2(13.2%和 18.6%)基本持平。相较于 18 年前三季度的增速(14.2%和 24%),行业收入增速基本持平,利润增速有所下降,主要原因是白酒板块更加分化,同时行业在基数逐渐抬升的情况下恢复正常增速。 2、白酒增速在高基数下自然回落,优质一二线龙头仍保持稳健增长:三季度白酒板块收入/净利润分别达到了 518.3 亿元/187.1亿元,增速分别为 12.4%/16.5%,增速环比 Q1、Q2 有所下降。若扣除茅台和洋河,白酒板块 Q3 收入和利润增速分别为21.4%/31.3%,仍然保持较高的增速水平。行业增速有所回落的原因一方面,行业基数变大后,增长速度自然回落;另一方面,部分龙头企业如洋河、口子窖等经营进入调整期,三季度业绩下滑对整体形成拖累。未来行业发展将对企业经营提出更高要求,在价位升级和品牌集中的大背景下,唯有品牌和渠道兼具的一二线龙头仍将获得 3-5 年以上持续性的稳健增长。 3、季度业绩波动不代表趋势拐点,部分超跌股值得重点关注,高端次高端核心趋势不变,明年业绩确定性强:行业结构分化进一步加剧,高端和次高端仍是行业大趋势。19Q3 收入增速:高端(+18%)>三线次高端(+14%)>区域酒企(+12%)>区域龙头次高端(-3%)。区域次高端收入利润负增长,主要是权重较大的公司洋河股份进入调整期,未来一两个季度会见到调整成效;其次口子窖也因调整进度不达预期以及新品发货因素,收入利润出现负增长,但公司连续三年单季度业绩大幅波动,目前低估值已反应过度悲观预期,预计全年任务完成问题不大;汾酒、古井、今世缘业绩进入趋势上升通道,未来增速会继续保持或加速;高端白酒需求仍然健康,三季度连续保持稳健增长,预计明年业绩增速仍会维持 20%上下。从中长期角度看,次高端成长已成为行业大趋势,优质区域龙头仍是布局首选,通过连续几年培育,部分企业已在其核心市场中完成次高端的占位,未来随着产品持续放量,将继续带动公司业绩稳健增长,周期波动明显减弱,强者恒强。而对于部分处于积极调整期的二线龙头企业(如洋河、口子窖等),建议紧密跟踪其基本面变化情况,当调整进入尾声、基本面有反转迹象时,预计会有较大的估值修复空间。 4、大众品业绩继续分化,细分龙头强者恒强: 非白酒板块,1-9月收入和利润增速分别为 12.4%和 12.7%,其中三季度为 14.8%和 14.2%,收入增速回升,主要是受益于猪价上涨,收入权重大的肉制品板块 Q3 整体收入增速达到 39%。三季度行业继续分化,细分龙头公司大多表现稳健,优势持续扩大。其中,调味品领域海天味业、中炬高新稳增长,涪陵榨菜与安琪酵母略股票报告网整理http://www.nxny.com 研究源于数据 2 研究创造价值 [Table_Page] 食品饮料-行业专题报告 [TABLE_REPORTINFO] 《控费减促利润超预期,原奶价格上涨或带来竞争缓和》2019.10.31 《中秋旺季时间短销售平淡,预付卡销售提速》2019.10.31 《调味品运行平稳,未来提速成长可期待》2019.10.30 《增长趋势延续,国窖开启新百亿征程》2019.10.30 《业绩平稳高增,经营持续向好》2019.10.30 有改善;乳制品中伊利股份利润增速超预期,且未来随着原奶供给紧缺,行业竞争有望放缓。肉制品中双汇发展利润超预期,四季度猪价可能继续上涨,冻肉库存变现继续贡献利润;食品综合中,洽洽食品、安井食品、绝味食品业绩持续强劲,业绩超市场预期,桃李面包受产能限制以及费用加大,低于预期;软饮料中,百润股份连续三个季度超预期,微醺对整体收入贡献加大;啤酒板块,受天气与库存消化三季度整体销量放缓,增值税红利与结构升级持续提高业绩弹性。 5、展望未来:分化进一步加剧,淡季行业修整是布局良机:白酒、调味品、乳制品等龙头公司将继续受益于消费升级和消费者品牌意识的提升,持续赢得超越行业整体增速的业绩。近期板块走势类似于去年同期,虽然三季报大部分白酒公司业绩反馈平稳,但是渠道调研各品牌反馈问题较多(比如五粮液批价、古井库存、洋河调整等),这些都是企业市场运行中正常的波动,不会是向下的拐点。我们认为白酒需求稳健,板块今年以来涨幅大,目前淡季正常休整,但行业趋势一直平稳向上,预计明年高端会继续保持 20%左右业绩增长,区域龙头 20%-30%增长,短期情绪波动影响,部分个股已经超跌,对应今年估值不足 20倍,空间打开。 6、推荐个股:贵州茅台、古井贡酒、今世缘、口子窖、五粮液、泸州老窖、山西汾酒、洋河股份、百润股份、安井食品、洽洽食品、中炬高新等。 7、风险提示:宏观经济波动导致消费升级速度受阻;国家行业政策变化;行业发生食品安全事件等。 股票报告网整理http://www.nxny.com 研究源于数据 3 研究创造价值 [Table_Page] 食品饮料-行业专题报告 目录 1 板块整体概览: 19Q3 延续增长态势 ....................................................................................... 6 2 白酒:行业增速自然回落,结构分化加剧,龙头基本面趋势延续 ....................................... 7 2.1 业绩增速在高基数下自然回落,优质一二线仍保持稳健增长,基本面趋势健康 ............................ 7 2.2 结构分化加剧,价位持续升级,高端和次高端仍是行业大趋势 ...................................................... 10 2.3 预收款整体维持高位,现金流受打款发货节奏影响较大 .................................................................. 11 2.4 企业成长阶段和经营节奏影响销售费用率表现,产品结构持续升级下毛利率仍有提升空间 ...... 13 3 非白酒板块:分化持续,强者恒强 ......................................................................................... 15 3.1 调味品:整体向好发展,酱油龙头最稳健.......................................................................................... 17 3.2 乳制品:行业增速放缓,奶价上涨推动价格战缓和 .......................................................................... 18 3.3 肉制品:猪价持续上涨,倒逼行业提价,低价冻肉库存释放弹性 .................................................. 19 3.4 软饮料等:RIO 微醺持续快增长,香飘飘果汁茶略有放缓 ............................................................... 20 3.5 食品综合:细分优质龙头依旧稳健,持续享受溢价 .......................................................................... 21 3.6 啤酒板块:三季度整体销量放缓,结构升级与增值税红利持续释放弹性 ...................................... 22 4 Q3 机构持仓略有回落,贵州茅台加仓最为明显 ................................................................... 23 5 展望未来:分化进一步加剧,淡季行业修整是布局良机 ..................................................... 26 股票报告网整理http://www.nxny.com 研究源于数据 4 研究创造价值 [Table_Page] 食品饮料-行业专题报告 图表目录 图表 1: 行业和子板块收入增速 ........................................................................................................................... 6 图表 2: 行业和子板块利润增速 ........................................................................................................................... 6 图表 3: 食品饮料板块上市公司单季度收入、利润同比增速 ........................................................................... 6 图表 4: 白酒板块收入与利润增速(%) ............................................................................................................ 7 图表 5: 非白酒板块收入与利润增速(%) ........................................................................................................ 7 图表 6: 白酒板块(上市公司)收入、利润同比增速(%) ................................................




发表评论取消回复