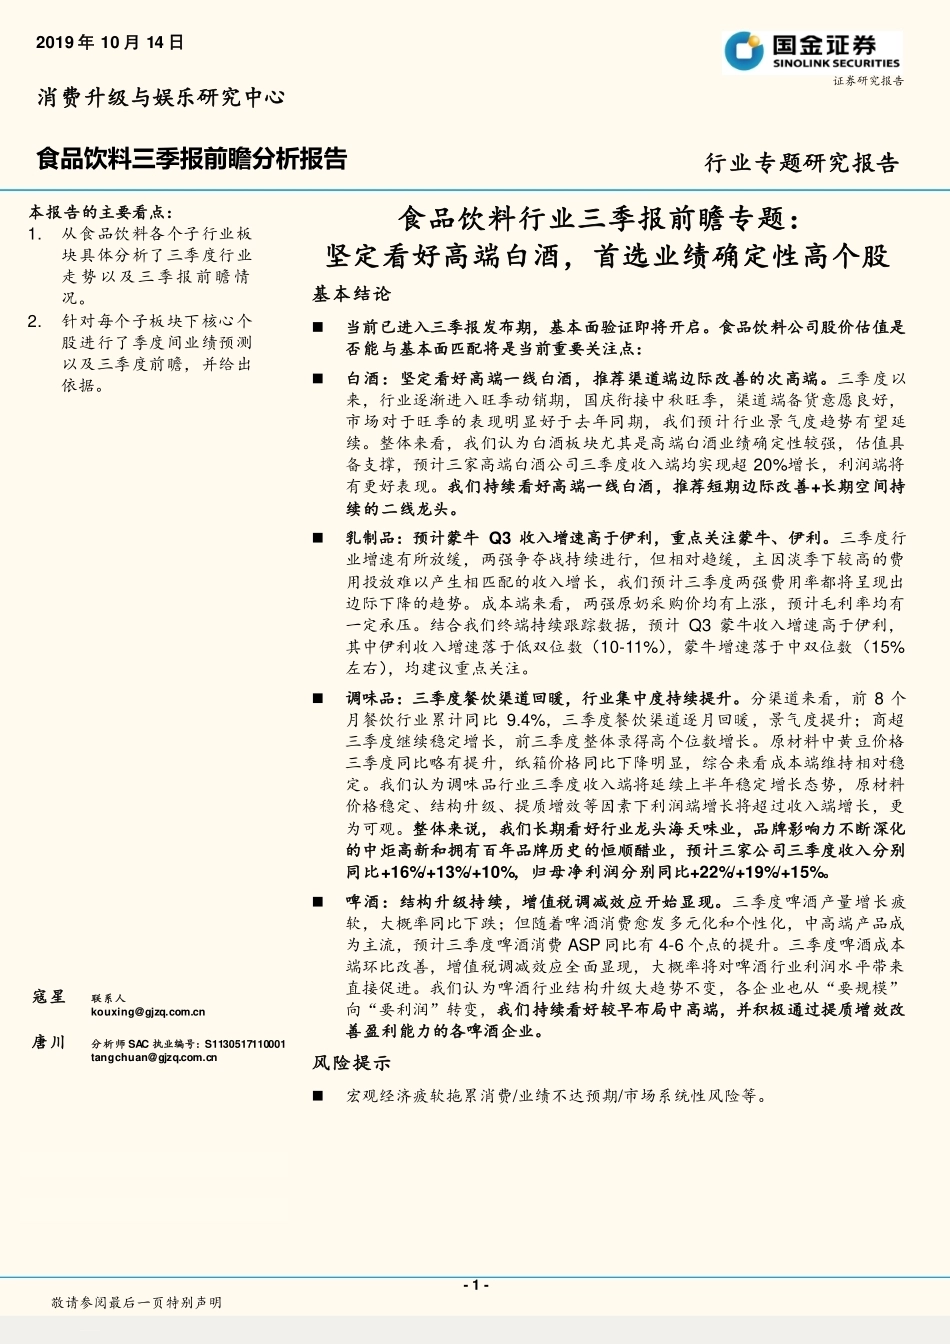
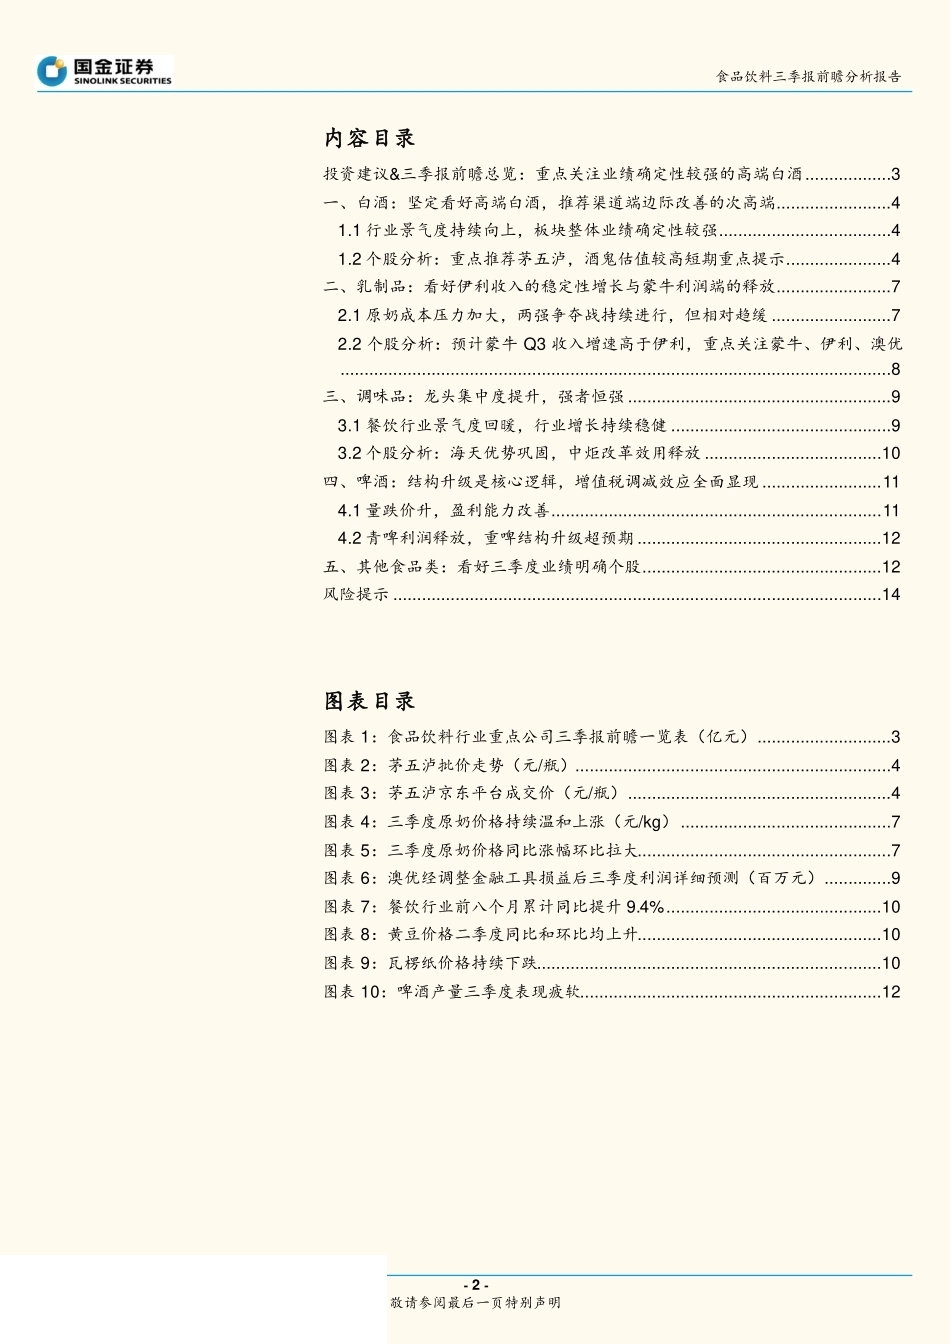
- 1 - 敬请参阅最后一页特别声明 本报告的主要看点: 1.从食品饮料各个子行业板块具体分析了三季度行业走势以及三季报前瞻情况。2.针对每个子板块下核心个股进行了季度间业绩预测以及三季度前瞻,并给出依据。寇星 联系人 kouxing@gjzq.com.cn 唐川 分析师 SAC 执业编号:S1130517110001 tangchuan@gjzq.com.cn 食品饮料行业三季报前瞻专题: 坚定看好高端白酒,首选业绩确定性高个股 基本结论 当前已进入三季报发布期,基本面验证即将开启。食品饮料公司股价估值是否能与基本面匹配将是当前重要关注点:白酒:坚定看好高端一线白酒,推荐渠道端边际改善的次高端。三季度以来,行业逐渐进入旺季动销期,国庆衔接中秋旺季,渠道端备货意愿良好,市场对于旺季的表现明显好于去年同期,我们预计行业景气度趋势有望延续。整体来看,我们认为白酒板块尤其是高端白酒业绩确定性较强,估值具备支撑,预计三家高端白酒公司三季度收入端均实现超 20%增长,利润端将有更好表现。我们持续看好高端一线白酒,推荐短期边际改善+长期空间持续的二线龙头。乳制品:预计蒙牛 Q3 收入增速高于伊利,重点关注蒙牛、伊利。三季度行业增速有所放缓,两强争夺战持续进行,但相对趋缓,主因淡季下较高的费用投放难以产生相匹配的收入增长,我们预计三季度两强费用率都将呈现出边际下降的趋势。成本端来看,两强原奶采购价均有上涨,预计毛利率均有一定承压。结合我们终端持续跟踪数据,预计 Q3 蒙牛收入增速高于伊利,其中伊利收入增速落于低双位数(10-11%),蒙牛增速落于中双位数(15%左右),均建议重点关注。调味品:三季度餐饮渠道回暖,行业集中度持续提升。分渠道来看,前 8 个月餐饮行业累计同比 9.4%,三季度餐饮渠道逐月回暖,景气度提升;商超三季度继续稳定增长,前三季度整体录得高个位数增长。原材料中黄豆价格三季度同比略有提升,纸箱价格同比下降明显,综合来看成本端维持相对稳定。我们认为调味品行业三季度收入端将延续上半年稳定增长态势,原材料价格稳定、结构升级、提质增效等因素下利润端增长将超过收入端增长,更为可观。整体来说,我们长期看好行业龙头海天味业,品牌影响力不断深化的中炬高新和拥有百年品牌历史的恒顺醋业,预计三家公司三季度收入分别同比+16%/+13%/+10%,归母净利润分别同比+22%/+19%/+15%。啤酒:结构升级持续,增值税调减效应开始显现。三季度啤酒产量增长疲软,大概率同比下跌;但随着啤酒消费愈发多元化和个性化,中高端产品成为主流,预计三季度啤酒消费 ASP 同比有 4-6 个点的提升。三季度啤酒成本端环比改善,增值税调减效应全面显现,大概率将对啤酒行业利润水平带来直接促进。我们认为啤酒行业结构升级大趋势不变,各企业也从“要规模”向“要利润”转变,我们持续看好较早布局中高端,并积极通过提质增效改善盈利能力的各啤酒企业。风险提示 宏观经济疲软拖累消费/业绩不达预期/市场系统性风险等。 2019 年 10 月 14 日食品饮料三季报前瞻分析报告 行业专题研究报告 证券研究报告 消费升级与娱乐研究中心 22814801/43348/20191014 11:29食品饮料三季报前瞻分析报告 - 2 - 敬请参阅最后一页特别声明 内容目录 投资建议&三季报前瞻总览:重点关注业绩确定性较强的高端白酒 ..................3 一、白酒:坚定看好高端白酒,推荐渠道端边际改善的次高端 ........................4 1.1 行业景气度持续向上,板块整体业绩确定性较强 ....................................4 1.2 个股分析:重点推荐茅五泸,酒鬼估值较高短期重点提示 ......................4 二、乳制品:看好伊利收入的稳定性增长与蒙牛利润端的释放 ........................7 2.1 原奶成本压力加大,两强争夺战持续进行,但相对趋缓 .........................7 2.2 个股分析:预计蒙牛 Q3 收入增速高于伊利,重点关注蒙牛、伊利、澳优 ...................................................................................................................8 三、调味品:龙头集中度提升,强者恒强 .......................................................9 3.1 餐饮行业景气度回暖,行业增长持续稳健 ..............................................9 3.2 个股分析:海天优势巩固,中炬改革效用释放 .....................................10 四、啤酒:结构升级是核心逻辑,增值税调减效应全面显现 ......................... 11 4.1 量跌价升,盈利能力改善 ..................................................................... 11 4.2 青啤利润释放,重啤结构升级超预期 ...................................................12 五、其他食品类:看好三季度业绩明确个股 ..................................................12 风险提示 ......................................................................................................14 图表目录 图表 1:食品饮料行业重点公司三季报前瞻一览表(亿元) ............................3 图表 2:茅五泸批价走势(元/瓶)..................................................................4 图表 3:茅五泸京东平台成交价(元/瓶) .......................................................4 图表 4:三季度原奶价格持续温和上涨(元/kg) ............................................7 图表 5:三季度原奶价格同比涨幅环比拉大.....................................................7 图表 6:澳优经调整金融工具损益后三季度利润详细预测(百万元) ..............9 图表 7:餐饮行业前八个月累计同比提升 9.4% .............................................10 图表 8:黄豆价格二季度同比和环比均上升...................................................10 图表 9:瓦楞纸价格持续下跌........................................................................10 图表 10:啤酒产量三季度表现疲软...............................................................12 22814801/43348/20191014 11:29食品饮料三季报前瞻分析报告 - 3 - 敬请参阅最后一页特别声明 投资建议&三季报前瞻总览:重点关注业绩确定性较强的高端白酒 投资建议: 白酒板块尤其是高端白酒业绩确定性较强,估值具备支撑,持续看好高端白酒茅五泸,推荐短期边际改善+长期空间持续的二线龙头如洋河、古井、汾酒、今世缘等,并注意个股高估值风险(如估值较高的酒鬼酒,尚在渠道恢复期的洋河等); 乳制品板块,两强竞争趋势下半年有望边际趋缓,持续看好伊利收入的稳定性增长(预计三季度增速有望环比提升,全年增长符合公司指引)以及蒙牛利润端的持续释放(利润增速有望持续高于收入),建议重点关注三季度业绩持续向上的澳优,以及行业空间打开趋势向上的妙可蓝多和产能持续释放的燕塘乳业; 调味品集中度持续提升,龙头强者恒强,龙一龙二增速稳定增长,估值有望高位企稳,继续推荐关注海天味业、中炬高新以及收入利润有望环比企稳向上的恒顺醋业;除此之外建议关注增速持续向上的千禾味业和四季度渠道库存有望大幅改善具备弹性的涪陵榨菜; 啤酒板块结构升级是核心逻辑,短期销量表现依然较为重要,建议重点关注销量可能有相对较好表现的珠江啤酒,以及关注四季度可能有较好买入机会的青岛啤酒及重庆啤酒; 其他食品类,建议关注三季度业绩确定性较高的个股如绝味食品、洽洽食品、三只松鼠等。 核心结论——三季报有望具备弹性品种:妙可蓝多、燕塘乳业、珠江啤酒、盐津铺子、山西汾酒;三季报有望符合预期品种:茅五泸、古井、今世缘、伊利、蒙牛、澳优、海天、中炬、恒顺醋业、千禾味业、青啤、重啤、绝味、洽洽、三只松鼠、中国食品。 图表 1:食品饮料行业重点公司三季报前瞻一览表(亿元) 上市公司 18Q3 营业收入(亿) 19Q3 营业收入预计(亿) 19Q3 营业收入预计 增速 19Q1-3 营业收入 预计增速 18Q3 归母 净利润(亿) 19Q3 归母净利润 预计(亿) 19Q3 归母净利润预计增速 19Q1-3 归母净利润 预计增速 贵州茅台 188 226 20% 19-20% 90 112 25% 26% 五粮液 78 96 22% 25% 24 31 28% 30% 泸州老窖 28 34 20% 23% 8 10 25% 35% 酒鬼酒 2.4 3 25% 32% 0.5 1 15% 30% 洋河股份 64 64 0% 7% 20 21 2% 9% 今世缘 8 10 28% 29% 1.7 2 26% 25% 山西汾酒 19 23 23% 26% 3 4 27% 27% 古井贡酒 20 25 25% 25% 4 5 28% 36% 伊利股份 213 236 10-11% 12-13% 16 17 7-8% 9% 蒙牛乳业 185 213 15% 15-16% 10 12 20% 28% 澳优 12 15 25% 23% 1.28 3/(调整后约 2 亿) 140-150%(调整后约35%) 25-30%(调整后50-55%) 海天味业 40 46 16% 16% 9 11 22% 22% 中炬高新 10 11 13% 11% 1.5 2 19% 11% 恒顺醋业 4 5 10% 10% 1.0 1 15% 15% 青岛啤酒 85 86 1% 6% 8 10 23% 24% 重庆啤酒 12 12 3% 4% 1.7 2 15% 14% 绝味食品 12 14 17% 19% 1.7 2 23% 25% 香飘飘 8 11 33% 46% 1.4 2 22% 130% 洽洽食品 10 12 13% 9% 1.3 2 22% 25% 中国食品 38 42 10% 10% 0.4 0.5 20% 16% 中粮肉食 20 24 22% 30% -2 - 扭亏为盈 亏损收窄 三只松鼠 - - 35% 37% - - 30% 29% 来源:wind,国金证券研究所 22814801/43348/20191014 11:29食品饮料三季报前瞻分析报告 - 4 - 敬请参阅最后一页特别声明 一、白酒:坚定看好高端白酒,推荐渠道端边际改善的次高端 1.1 行业景气度持续向上,板块整体业绩确定性较强 当前已进入业绩验证期,行业景气度趋势有望延续。...




发表评论取消回复