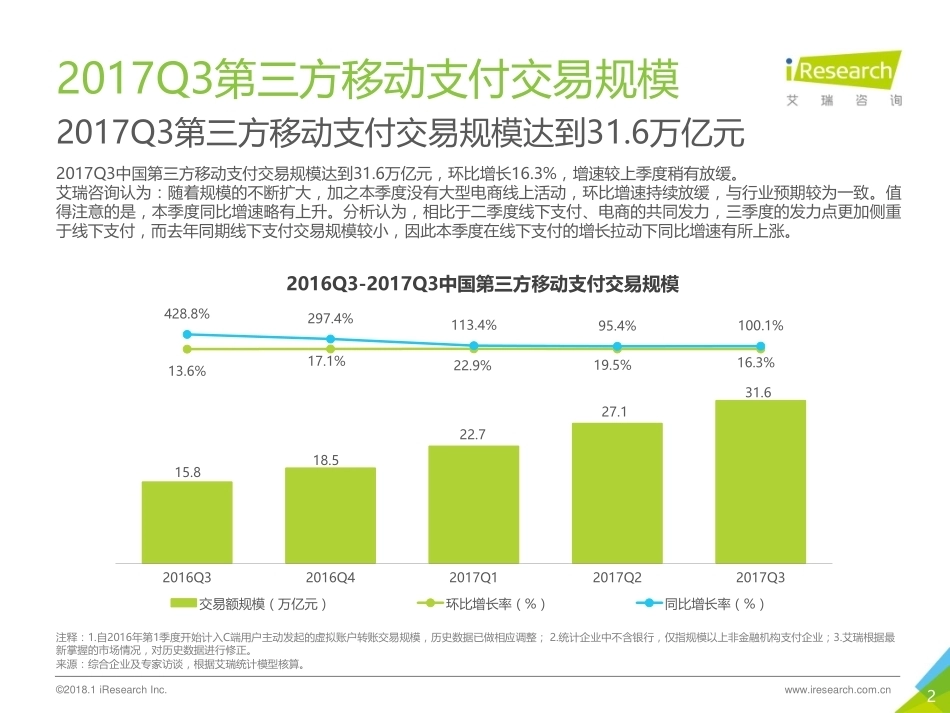
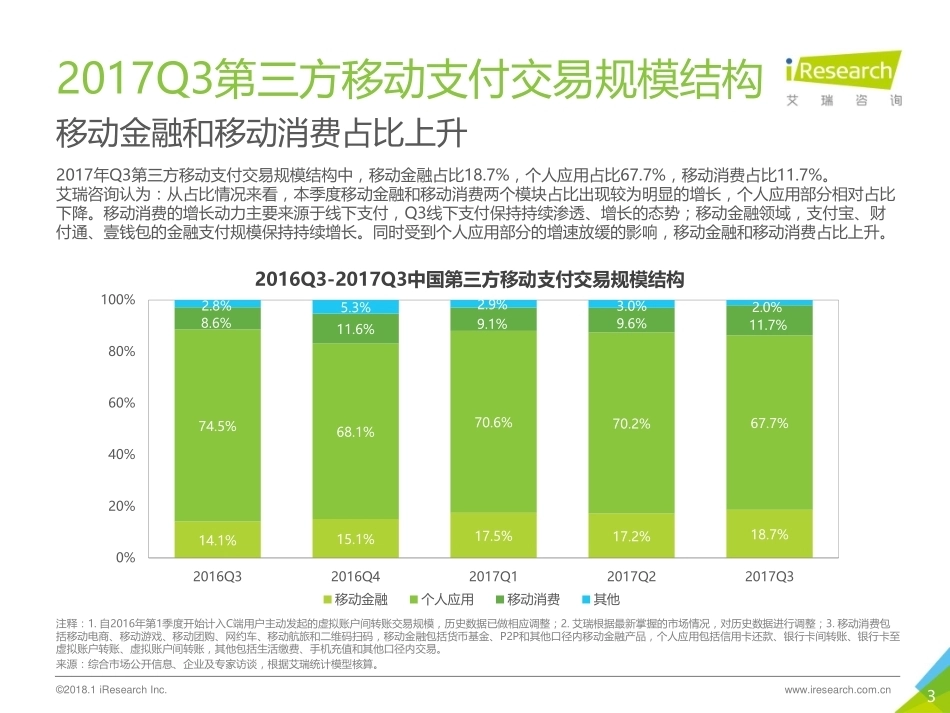
第三方移动支付Q3交易规模达31.6万亿2017Q3进入移动支付淡季,行业总体增速放缓22017Q3第三方移动支付交易规模2017Q3第三方移动支付交易规模达到31.6万亿元2017Q3中国第三方移动支付交易规模达到31.6万亿元,环比增长16.3%,增速较上季度稍有放缓。艾瑞咨询认为:随着规模的不断扩大,加之本季度没有大型电商线上活动,环比增速持续放缓,与行业预期较为一致。值得注意的是,本季度同比增速略有上升。分析认为,相比于二季度线下支付、电商的共同发力,三季度的发力点更加侧重于线下支付,而去年同期线下支付交易规模较小,因此本季度在线下支付的增长拉动下同比增速有所上涨。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn注释:1.自2016年第1季度开始计入C端用户主动发起的虚拟账户转账交易规模,历史数据已做相应调整; 2.统计企业中不含银行,仅指规模以上非金融机构支付企业;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。15.8 18.5 22.7 27.1 31.6 13.6%17.1%22.9%19.5%16.3%428.8%297.4%113.4%95.4%100.1%2016Q32016Q42017Q12017Q22017Q32016Q3-2017Q3中国第三方移动支付交易规模交易额规模(万亿元)环比增长率(%)同比增长率(%)32017Q3第三方移动支付交易规模结构移动金融和移动消费占比上升2017年Q3第三方移动支付交易规模结构中,移动金融占比18.7%,个人应用占比67.7%,移动消费占比11.7%。艾瑞咨询认为:从占比情况来看,本季度移动金融和移动消费两个模块占比出现较为明显的增长,个人应用部分相对占比下降。移动消费的增长动力主要来源于线下支付,Q3线下支付保持持续渗透、增长的态势;移动金融领域,支付宝、财付通、壹钱包的金融支付规模保持持续增长。同时受到个人应用部分的增速放缓的影响,移动金融和移动消费占比上升。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn注释:1. 自2016年第1季度开始计入C端用户主动发起的虚拟账户间转账交易规模,历史数据已做相应调整;2. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;3. 移动消费包括移动电商、移动游戏、移动团购、网约车、移动航旅和二维码扫码,移动金融包括货币基金、P2P和其他口径内移动金融产品,个人应用包括信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账,其他包括生活缴费、手机充值和其他口径内交易。14.1%15.1%17.5%17.2%18.7%74.5%68.1%70.6%70.2%67.7%8.6%11.6%9.1%9.6%11.7%2.8%5.3%2.9%3.0%2.0%0%20%40%60%80%100%2016Q32016Q42017Q12017Q22017Q32016Q3-2017Q3中国第三方移动支付交易规模结构移动金融个人应用移动消费其他42017Q3第三方移动支付市场格局第三方移动支付市场整体格局稳定,巨头企业占比稍降注释:1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对支付交易规模这一业务维度的观点;2. 交易规模统计口径为C端用户在移动端主动发起的C2C、B2C、B2B2C单边交易规模,不包括资金归集等B2B业务;3. 交易规模核算范围为移动消费(移动电商、移动游戏、移动团购、网约车、移动航旅、二维码扫码)、移动金融(货币基金、P2P、其他口径内移动金融产品)、个人应用(信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账)、其他(生活缴费、手机充值、其他口径内交易);4. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;5. 部分企业处于缄默期,经与企业协商,艾瑞在发布企业交易规模时不对其业务情况进行单独披露。2017年第三季度,支付宝、财付通依然占据约94%的市场份额,第三方移动支付市场格局总体保持稳定。值得一提的是,受淡季影响,本季度两大巨头企业占比之和出现略微下降,这是因为当缺乏大型活动支撑时,巨头在体量较大的情况下难以维持较高增速。京东支付受益于两个季度以来在线下支付、金融领域的发力呈现较为明显的增长,排名上升。此外,本季度壹钱包在其推广活动的促进下交易规模保持增长;快钱在万达场景如购物中心、院线、文化旅游城等场景快速扩展,交易规模增长迅速。2017Q3中国部分第三方移动支付企业交易规模支付企业交易规模区间(亿元)支付宝170000-172000财付通124000-126000壹钱包4800-4900联动优势2400-2500京东支付2400-2500连连支付2300-2400快钱1800-1900易宝支付1600-1700银联商务1400-1500苏宁支付900-1000来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn52017年Q3第三方移动支付细分市场2017Q3可产生营收的移动支付规模达23.6万亿2017Q3,中国第三方移动支付交易规模为31.6万亿元,其中可产生营收的交易规模为23.6万亿元,环比增速20.1%,相比于第三方移动支付整体交易规模环比16.3%的增速,增长更快。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn注释: 1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对可产生营收的支付交易规模这一业务维度的观点; 2. 交易规模统计口径为C端用户在移动端主动发起的C2C、B2C、B2B2C单边交易规模,不包括资金归集等B2B业务,以及虚拟账户间转账等不产生营收的业务;3. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;4. 部分企业未披露。2017Q3中国第三方移动支付可产生营收的交易规模市场格局支付企业交易规模区间(亿元)支付宝142000-144000财付通72000-74000壹钱包4800-4900联动优势2400-2500京东支付2400-2500连连支付2300-2400快钱1700-1800易宝支付1600-1700银联商务1400-1500苏宁支付900-100062017Q3第三方移动支付核心产品数据支付公司月度覆盖设备数保持稳定增长,京东金融表现亮眼来源:mUserTracker,2017.12,基于对40万名家庭及办公(不含公共上网地点)样本网络行为的长期监测数据获得。©2018.1 iResearch Inc. www.iresearch.com.cn16.1116.1217.0117.0217.0317.0417.0517.0617.0717.0817.09支付宝4042241113500454270044131437824439045471481715362353154京东金融1045112289085380776211221479123712041490翼支付71888393085494290710921059115912091467银联钱包474590388278266319279350243255315华为钱包399423430430405424448479668723771mUserTracker-2016年11月-2017年9月中国第三方支付公司APP月度覆盖设备数TOP5覆盖设备数(万台)72017Q3第三方移动支付设备覆盖情况移动支付APP单机使用次数较为稳定来源:mUserTracker,2017.12,基于对40万名家庭及办公(不含公共上网地点)样本网络行为的长期监测数据获得。©2018.1 iResearch Inc. www.iresearch.com.cn15.015.115.520.214.517.016.918.317.219.320.820.93.7%0.7%2.4%30.4%-28.0%17.1%-0.9%8.4%-6.2%12.8%7.7%0.1%2016.12016.112016.122017.12017.22017.32017.42017.52017.62017.72017.82017.9mUserTracker-2016年10月-2017年9月中国第三方支付公司APP月单机使用次数单机使用次数(次)月增长率(%)3.94.24.35.24.44.64.54.64.75.05.55.50.8%8.8%1.9%20.0%-14.2%3.0%-0.7%1.5%2.6%6.3%10.6%-0.5%2016.12016.112016.122017.12017.22017.32017.42017.52017.62017.72017.82017.9mUserTracker-2016年10月-2017年9月中国第三方支付公司APP月独立设备数月独立设备数(亿台)月增长率(%)82017Q3第三方互联网支付交易规模2017Q3中国第三方互联网支付交易规模达到7.4万亿元2017Q3中国第三方互联网支付交易规模达到7.4万亿元,同比增长42.3%,环比增长4.2%。艾瑞咨询认为:2017Q3,互联网金融行业网络理财及线上信贷的快速增长带动了我国第三方互联网支付规模在本季度继续保持稳定的增长来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.艾瑞根据最新掌握的市场情况,对历史数据进行修正。5.2 6.1 6.4 7.1 7.4 14.6%16.2%4.9%10.9%4.2%69.9%71.2%56.1%54.3%42.3%2016Q32016Q42017Q12017Q22017Q32016Q3-2017Q3中国第三方互联网支付交易规模交易额规模(万亿元)环比增长率(%)同比增长率(%)92017Q3第三方互联网支付规模结构互联网金融所占比重进一步提升2017Q3中国第三方互联网支付交易规模结构中,互联网金融(包括理财销售、网络借贷等)占比为42.5%,个人业务(包括转账业务、信用卡还款业务等)占比23.1%,线上消费(包括网络购物、O2O、航空旅行等)占比14.9%,充值缴费(包括生活缴费、话费充值、网络游戏、虚拟产品等)占比为2.3%。2017Q3,个人业务与线上消费所占比例与上季度相比都有所下降,但互联网金融所占比重进一步提升。目前,两个占比最大的细分行业分别是互联网金融和个人业务,其中个人业务规模基本被支付宝和财付通两大龙头企业占领。而互联网金融一直是第二梯队的支付企业争夺的重要战场。目前,多家平台正在积极布局网络借贷、基金、保险等互金细分领域,而被称为“新蓝海”的消费金融也是支付公司的下一个主要争夺点。注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.统计企业中不含银行;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.1 iResearch Inc. www.iresearch.com.cn互联网金融42.5%个人业务23.1%线上消费14.9%充值缴费2.3%其他17.2%2017Q3中国第三方互联网支付交易规模结构102017Q3第三方互联网支付市场份额互联网支付第二梯队发力,深耕细分领域注释: 1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对支付交易规模这一业务维度的观点;...




发表评论取消回复