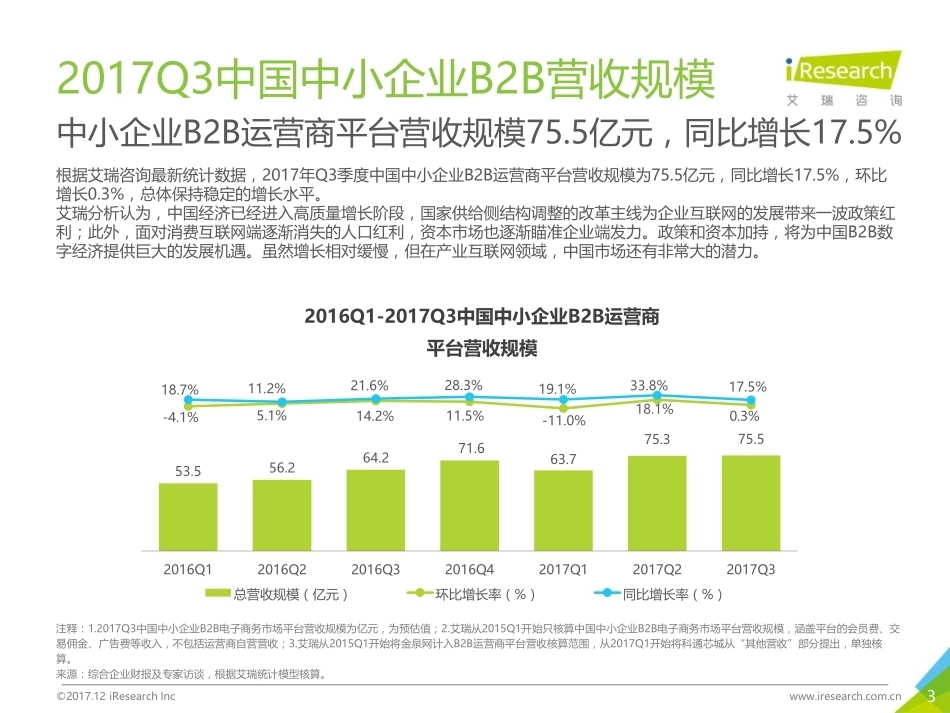
大促“后影响”Q3网购环比增速略降2017Q322017Q3中国电子商务行业发展情况1 电商B2B行业 网络购物行业3©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国中小企业B2B营收规模中小企业B2B运营商平台营收规模75.5亿元,同比增长17.5%根据艾瑞咨询最新统计数据,2017年Q3季度中国中小企业B2B运营商平台营收规模为75.5亿元,同比增长17.5%,环比增长0.3%,总体保持稳定的增长水平。艾瑞分析认为,中国经济已经进入高质量增长阶段,国家供给侧结构调整的改革主线为企业互联网的发展带来一波政策红利;此外,面对消费互联网端逐渐消失的人口红利,资本市场也逐渐瞄准企业端发力。政策和资本加持,将为中国B2B数字经济提供巨大的发展机遇。虽然增长相对缓慢,但在产业互联网领域,中国市场还有非常大的潜力。注释:1.2017Q3中国中小企业B2B电子商务市场平台营收规模为亿元,为预估值;2.艾瑞从2015Q1开始只核算中国中小企业B2B电子商务市场平台营收规模,涵盖平台的会员费、交易佣金、广告费等收入,不包括运营商自营营收;3.艾瑞从2015Q1开始将金泉网计入B2B运营商平台营收核算范围,从2017Q1开始将科通芯城从“其他营收”部分提出,单独核算。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。53.5 56.2 64.2 71.6 63.7 75.3 75.5 -4.1%5.1%14.2%11.5%-11.0%18.1%0.3%18.7%11.2%21.6%28.3%19.1%33.8%17.5%2016Q12016Q22016Q32016Q42017Q12017Q22017Q32016Q1-2017Q3中国中小企业B2B运营商平台营收规模总营收规模(亿元)环比增长率(%)同比增长率(%)4©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国中小企业B2B市场份额2017Q3阿里巴巴占比回升在2017Q3中国主要中小企业B2B电子商务运营商平台营收市场中,核心Top10企业营收份额达75.9%,其中阿里巴巴的市场份额为44.6%,占比回升;慧聪网位居第二,平台营收份额为9.7%,这主要得益于2016年慧聪O2O项目的落地以及在垂直领域的投资布局,这部分增长对整体营收的增加起到了较大的贡献;敦煌网与环球资源紧跟其后,占比分别为5.9%和3.7%;其他B2B电子商务运营商平台营收市场份额变化较小。注释:1.2017Q3中国中小企业B2B电子商务市场平台营收规模为亿元,为预估值;2.艾瑞从2015Q1开始只核算中国中小企业B2B电子商务市场平台营收规模,涵盖平台的会员费、交易佣金、广告费等收入,不包括运营商自营营收;3.艾瑞从2015Q1开始将金泉网计入B2B运营商平台营收核算范围,从2017Q1开始将科通芯城从“其他营收”部分提出,单独核算。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。47.7%45.7%49.1%45.8%47.1%43.2%44.6%5.1%9.0%3.4%4.2%2.8%4.5%2.5%4.9%3.5%5.5%4.8%4.8%9.4%9.7%4.6%5.2%5.2%5.0%4.6%4.0%3.7%4.5%4.6%5.2%5.8%6.5%5.8%5.9%26.3%23.7%23.4%24.8%25.0%22.8%24.1%0%20%40%60%80%100%2016Q12016Q22016Q32016Q42017Q12017Q22017Q32016Q1-2017Q3中国主要中小企业B2B电子商务运营商平台营收市场份额阿里巴巴环球资源慧聪网金泉网敦煌网中国制造网我的钢铁网环球市场网盛生意宝科通芯城其他52017Q3中国电子商务行业发展情况1 电商B2B行业 网络购物行业6©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国网络购物市场交易规模2017Q3中国网络购物市场交易规模达1.44万亿元2017Q3中国网络购物市场交易规模达1.44万亿元,环比增长率为-1.7%,主要原因为二季度“6·18”大促极大拉升了行业整体的规模水平、Q3进入无促销的淡季导致了正常的季度性波动。但Q3的同比增长达到30.2%,总体上看中国网购市场规模仍处于稳定增长的状态。艾瑞分析认为,网络购物行业持续增长主要得益于以下几个方面:(1)线上线下融合力的进一步提升。线下体验与线上便利性融合得越来越紧密和有效率,消费者对线上线下两个渠道协同消费的支配能力也越来越强,使得两个渠道都成为必不可少的消费环节,优势互补共同促进了零售业的发展。(2)创新模式不断,带给消费者新的消费刺激。例如“超市+餐饮”业态的盒马鲜生、超级物种以及即将开业的京东7Fresh,围绕“吃”的需求创造出新的消费场景,刺激消费购买,使得生鲜电商行业重新焕发出新的活力。注释:网络购物市场规模为C2C交易额和B2C交易额之和。本图市场规模采用口径1(详见后页)计算。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。概念界定:艾瑞统计的网络购物市场规模指国内用户在国内购物网站的所有零售订单的总金额。零售指企业(单位、个体户)通过交易直接售给个人、社会集团作为最终消费,而非生产、非经营用的商品的活动,包括售给居民个人和企事业单位的生活和公共消费(如办公用品),但不包括售给生产经营企业用于生产或经营的商品、售给商业单位用于转卖的商品。中国网络购物市场包含跨境进口、不包含跨境出口业务。0.971.111.101.491.271.461.44-21.6%15.0%-0.7%35.3%-15.1%15.4%-1.7%28.0%27.5%23.6%21.3%31.1%31.5%30.2%2016Q12016Q22016Q32016Q42017Q12017Q22017Q32016Q1-2017Q3中国网络购物市场交易规模网络购物交易规模(万亿元)环比增长率(%)同比增长率(%)7©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国网络购物市场规模结构2017Q3中国网购B2C占比持续扩大,达61.1%2017年Q3中国网络购物市场中B2C市场交易规模约为0.9万亿元,在中国整体网络购物市场交易规模中的占比达到61.1%,较去年同期提高5.8个百分点;从增速来看,2017Q3期间B2C网络购物市场同比增长43.7%,C2C市场同比增长13.5%,从整体来看,B2C仍是网络购物市场的主流模式。注释:本图为口径1(详见后页)下的数据。来源:根据企业公开财报、行业访谈及艾瑞统计预测模型估算。46.5%45.8%44.7%43.5%43.8%40.0%38.9%53.5%54.2%55.3%56.5%56.2%60.0%61.1%0%20%40%60%80%100%2016Q12016Q22016Q32016Q42017Q12017Q22017Q32016Q1-2017Q3中国网络购物市场交易规模结构C2C占比B2C占比82017Q3中国网络购物B2C市场份额天猫、京东优势继续,其他典型企业竞争激烈从市场份额来看,2017Q3中国B2C市场中,天猫的市场份额仍为第一,京东位于第二,两家占比超过80%,同比增长平均近40%,高基数叠加高增长拉动B2C市场的持续扩大。其他企业竞争激烈:苏宁易购、国美等同比增速均高于B2C行业的整体水平;网易考拉海购作为跨境电商领域的代表性独立平台,其业务也保持了高速的增长。注释:I.B2C市场拥有复合销售渠道的运营商规模仅统计其与网络相关的销售额。II.阿里GMV只包括在中国零售市场交易的GMV,排除定价50万元以上的汽车和房产交易,定价10万元以上的所有产品和服务,以及一天内购买总金额超过100万元的用户的所有订单。III.京东GMV排除B2C平台上订单金额在2000元以上的没有最终销售和递送的订单。IV.苏宁易购、唯品会、国美零售、亚马逊中国、网易考拉、当当网、聚美优品综合其财报发布的营收、交易规模等相关数据及专家访谈,根据艾瑞统计模型核算。V.由于2016Q2京东全资收购1号店,2016Q3及之后1号店的数据包含在京东交易规模内,不再单独列示;从2017年Q1开始,艾瑞将网易考拉的交易规模进行单独列示。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。©2017.12 iResearch Incwww.iresearch.com.cn ©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国B2C购物网站交易规模为:9690.8亿元注释:I.B2C市场拥有复合销售渠道的运营商规模仅统计其与网络相关的销售额。II.阿里GMV只包括在中国零售市场交易的GMV,排除定价50万元以上的汽车和房产交易,定价10万元以上的所有产品和服务,以及一天内购买总金额超过100万元的用户的所有订单。III.京东GMV排除定价10万以上的所有产品和服务,以及一天内购买总金额超过100万元的用户的所有订单。京东在2017Q3之前的季度财报注释中补充提及该口径,2017Q3该口径开始出现在财报正文而非注释中。IV.苏宁易购、唯品会、国美零售、亚马逊中国、网易考拉、当当网、聚美优品综合其财报发布的营收、交易规模等相关数据及专家访谈,根据艾瑞统计模型核算。V.由于2016Q2京东全资收购1号店,2016Q3及之后1号店的数据包含在京东交易规模内,不再单独列示;从2017年Q1开始,艾瑞将网易考拉的交易规模进行单独列示。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。天猫57.8%京东24.0%苏宁易购4.7%唯品会3.1%国美在线1.6%亚马逊中国0.8%网易考拉0.7%当当网0.4%聚美优品0.2%其他6.8%2017Q3中国B2C购物网站交易规模市场份额(口径1)天猫52.3%京东31.2%苏宁易购4.3%唯品会2.8%国美在线1.4%亚马逊中国0.7%网易考拉0.7%当当网0.4%聚美优品0.2%其他6.2%2017Q3中国B2C购物网站交易规模市场份额(口径2)2017Q3中国B2C购物网站交易规模为:8767.2亿元9©2017.12 iResearch Incwww.iresearch.com.cn2017Q3中国网络购物B2C市场结构2017Q3中国B2C市场集中度保持稳定从2016Q1到2017Q3的B2C市场份额变化来看,天猫始终位居第一,京东位居第二。从2017Q2与2017Q3的对比来看,电商购物节对天猫、京东等头部平台的营销和引流拉动作用更为明显。在“6·18”大促的时候,天猫和京东占B2C市场份额的82.7%,其他平台占比17.3%;大促结束之后的Q3,天猫和京东占比下降,约为81.8%,而其他平台占比提高,约为18.2%。此外,2017Q2-2017Q3,网易考拉的增长相对也较高,环比18.7%,这主要得益于其Q3季度的“洋货节”促销,此外考拉在各大综艺和影视剧的品牌效果营销也为其带来了较大的流量增长。注释:I.B2C市场拥有复合销售渠道的运营商规模仅统计其与网络相关的销售额。II.阿里GMV只包括在中国零售市场交易的GMV,排除定价50万元以上的汽车和房产交易,定价10万元以上的所有产品和服务,以及一天内购买总金额超过100万元的用户的所有订单。III.京东GMV排除B2C平台上订单金额在2000元以上的没有最终销售和递送的订单。IV.苏宁易购、唯品会、国美零售、亚马逊中国、网易考拉、当当网、聚美优品综合其财报发布的营收、交易规模等相关数据及专家访谈,根据艾瑞统计模型核算。V.由于2016Q2京东全资收购1号店,2016Q3及之后1号店的数据包含在京东交易规模内,不再单独列示;从2017年Q1开始,艾瑞将网易考拉的交易规模进行单独列示。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算...




发表评论取消回复